
Nebenkostenabrechnung erstellen: Anleitung für Vermieter
Nebenkostenabrechnung erstellen: Schritt-für-Schritt-Anleitung für Vermieter mit Kostenkatalog, Umlageschlüsseln und Musterabrechnung.
Wer als privater Vermieter eine Nebenkostenabrechnung erstellen will, braucht dafür keine Software und keine Verwaltung, sondern ein klares Verfahren: Abrechnungszeitraum festlegen, Belege sammeln, umlagefähige von nicht umlagefähigen Kosten trennen, den Umlageschlüssel je Position bestimmen, die Gesamtkosten auf die Einheiten verteilen, die Vorauszahlungen abziehen und das Ergebnis fristgerecht mitteilen. Diese Anleitung führt Schritt für Schritt durch den gesamten Ablauf, erklärt die 17 umlagefähigen Betriebskostenarten nach der Betriebskostenverordnung, die Vorgaben der Heizkostenverordnung und die formalen Anforderungen, an denen Abrechnungen in der Praxis am häufigsten scheitern. Eine vollständig durchgerechnete Musterabrechnung für ein Mehrfamilienhaus mit vier Einheiten zeigt die Anwendung an konkreten Zahlen.
Das Wichtigste in Kürze:
- Der Abrechnungszeitraum darf höchstens zwölf Monate umfassen. Die Abrechnung muss dem Mieter spätestens zwölf Monate nach Ablauf des Zeitraums zugehen, danach sind Nachforderungen grundsätzlich ausgeschlossen (§ 556 Abs. 3 BGB).
- Umlagefähig sind nur die 17 Kostenarten des Katalogs in § 2 BetrKV – und auch diese nur, wenn ihre Übernahme im Mietvertrag vereinbart ist. Verwaltungs-, Instandhaltungs- und Reparaturkosten gehören nie in die Abrechnung.
- Heiz- und Warmwasserkosten müssen zu mindestens 50 und höchstens 70 Prozent nach dem gemessenen Verbrauch verteilt werden, der Rest in der Regel nach Wohnfläche (§ 7 HeizkostenV).
- Fehlt eine vertragliche Vereinbarung zum Verteilerschlüssel, gilt die Wohnfläche als gesetzlicher Standard (§ 556a BGB).
- Kosten für leerstehende Wohnungen trägt der Vermieter selbst; sie dürfen nicht auf die verbleibenden Mieter umgelegt werden.
Was gehört in eine Nebenkostenabrechnung?
Die Nebenkostenabrechnung – rechtlich Betriebskostenabrechnung – rechnet die laufenden Kosten ab, die dem Vermieter durch den Betrieb des Gebäudes entstehen und die er aufgrund einer mietvertraglichen Vereinbarung auf den Mieter umlegt. Rechtsgrundlage ist § 556 BGB in Verbindung mit der Betriebskostenverordnung; deren Katalog der umlagefähigen Betriebskostenarten ist in § 2 BetrKV geregelt. Damit eine Abrechnung formell wirksam ist, muss sie für den Mieter verständlich sein und bestimmte Pflichtangaben enthalten: den Abrechnungszeitraum, die Gesamtkosten je Kostenart, den jeweils angewandten Umlageschlüssel, die Berechnung des Mieteranteils und schließlich den Abzug der geleisteten Vorauszahlungen mit dem sich daraus ergebenden Saldo. Wer eine Nebenkostenabrechnung erstellen möchte, sollte diese Punkte als festes Grundgerüst jeder Abrechnung verstehen – unabhängig davon, ob die Abrechnung per Excel, handschriftlich oder mit einem Tool erstellt wird.
In 7 Schritten zur Nebenkostenabrechnung
Der folgende Ablauf bildet den Kern dieser Anleitung. Er gilt gleichermaßen für Einfamilien- und Mehrfamilienhäuser; bei mehreren Einheiten kommen lediglich die Verteilung auf die Wohnungen und die zeitanteilige Aufteilung bei Mieterwechsel hinzu.
Schritt 1: Abrechnungszeitraum festlegen
Der Abrechnungszeitraum umfasst üblicherweise das Kalenderjahr und darf maximal zwölf Monate betragen. Wichtig ist, dass die Belege dem Zeitraum zugeordnet werden können und dass der Zeitraum nicht nachträglich verschoben wird, um Fristen zu strecken – das ist nur in eng begrenzten Ausnahmefällen zulässig. Vermieter, die die Abrechnung im Folgejahr bearbeiten, sollten den letzten zulässigen Zustellungstermin kalendergenau markieren: zwölf Monate nach Ablauf des Abrechnungszeitraums.
Schritt 2: Belege sammeln
Grundlage der Abrechnung sind sämtliche Rechnungen und Bescheide des Zeitraums: Grundsteuerbescheid der Gemeinde, Wasser- und Abwasserbescheide, Versicherungsbelege, Verträge und Rechnungen für Müllabfuhr, Straßenreinigung, Hausmeister, Gartenpflege, Beleuchtung, Aufzug, Schornsteinfeger sowie die Rechnungen für Heizung und Warmwasser. Eine fortlaufende Ablage nach Kostenart spart am Jahresende deutlich Zeit.
Schritt 3: Umlagefähige von nicht umlagefähigen Kosten trennen
Aus jedem Beleg wird geprüft, ob die Position in den Katalog des § 2 BetrKV fällt und ob ihre Umlage vertraglich vereinbart ist. Eine gute Übersicht der umlagefähigen Betriebskosten bietet das Infoblatt des Berliner Mietervereins (PDF). Herausgerechnet werden alle Verwaltungskosten (etwa Kontoführung oder Zinsen), alle Instandhaltungs- und Reparaturkosten sowie einmalige Aufwendungen wie Erschließungsbeiträge. Enthält ein Beleg sowohl umlagefähige als auch nicht umlagefähige Positionen – typisch bei Hausmeisterverträgen mit Reparaturanteilen –, muss der umlagefähige Anteil herausgerechnet und in der Abrechnung nachvollziehbar ausgewiesen werden.
Schritt 4: Umlageschlüssel je Position bestimmen
Maßgeblich ist der im Mietvertrag vereinbarte Verteilerschlüssel. Üblich sind Wohnfläche, Personenzahl, Wohneinheiten oder Verbrauch. Ohne Vereinbarung gilt nach § 556a BGB die Wohnfläche. Für Heizung und Warmwasser gilt abweichend zwingend die Heizkostenverordnung mit ihrem Verbrauchsanteil von 50 bis 70 Prozent.
Schritt 5: Gesamtkosten auf die Einheiten verteilen
Die Gesamtkosten je Kostenart werden durch die Gesamtzahl der Verteilungseinheiten (zum Beispiel die Gesamtwohnfläche des Hauses) geteilt und mit dem Anteil der jeweiligen Wohnung multipliziert. Ein Rechenbeispiel mit vier Einheiten folgt weiter unten.
Schritt 6: Vorauszahlungen abziehen
Von den auf die Wohnung entfallenden Betriebskosten werden die im Abrechnungszeitraum tatsächlich vereinbarten monatlichen Vorauszahlungen abgezogen. Das Ergebnis ist eine Nachzahlung oder ein Guthaben.
Schritt 7: Ergebnis fristgerecht mitteilen
Die Abrechnung muss dem Mieter so zugehen, dass sie innerhalb der Zwölf-Monats-Frist bei ihm eintrifft – auf den Zugang kommt es an, nicht auf die Absendung. Der Zugang sollte dokumentiert werden, etwa durch Einschreiben oder persönliche Übergabe gegen Empfangsbestätigung. Wer die Abrechnung lieber anhand eines fertigen Dokuments zusammenstellen möchte, findet die vollständige Vorlage im Artikel „Nebenkostenabrechnung Vorlage“ auf imheute.de.
Umlagefähige Betriebskostenarten nach § 2 BetrKV
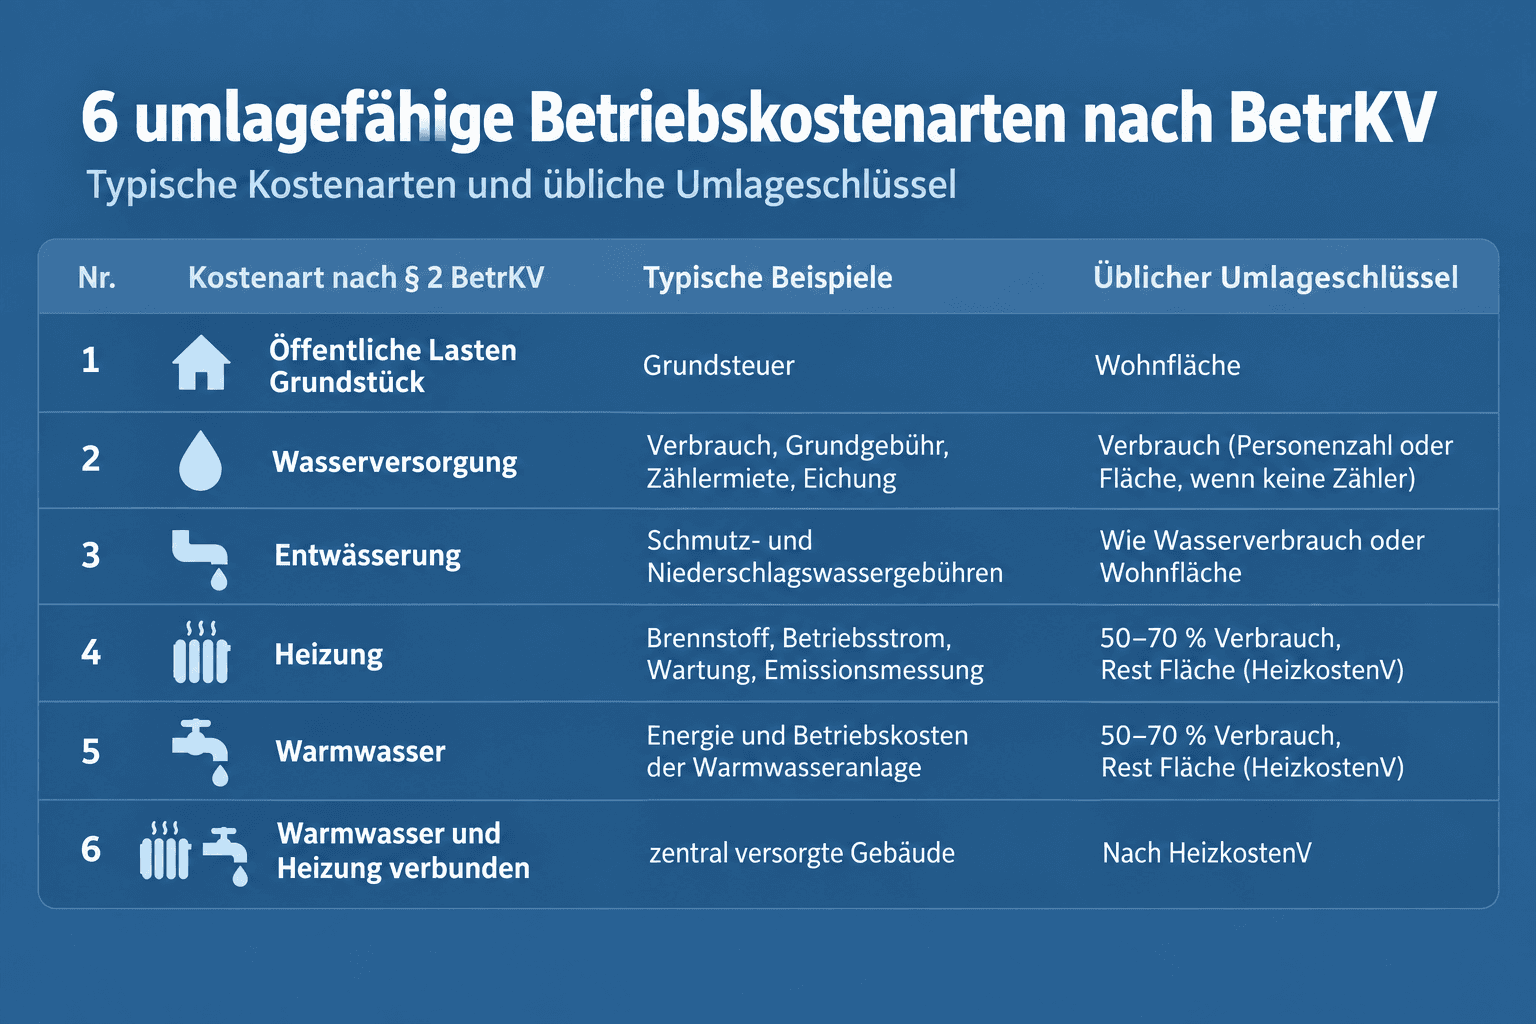
Der Katalog der Betriebskostenverordnung ist abschließend: Nur die folgenden 17 Kostenarten kommen grundsätzlich für die Umlage in Frage, und auch sie nur bei entsprechender mietvertraglicher Vereinbarung. § 1 Abs. 2 BetrKV grenzt den Betriebskostenbegriff zusätzlich ein: Kosten der Verwaltung und der Instandhaltung zählen nicht dazu. Die folgende Tabelle fasst alle 17 Kostenarten mit dem in der Praxis üblichen Umlageschlüssel zusammen.
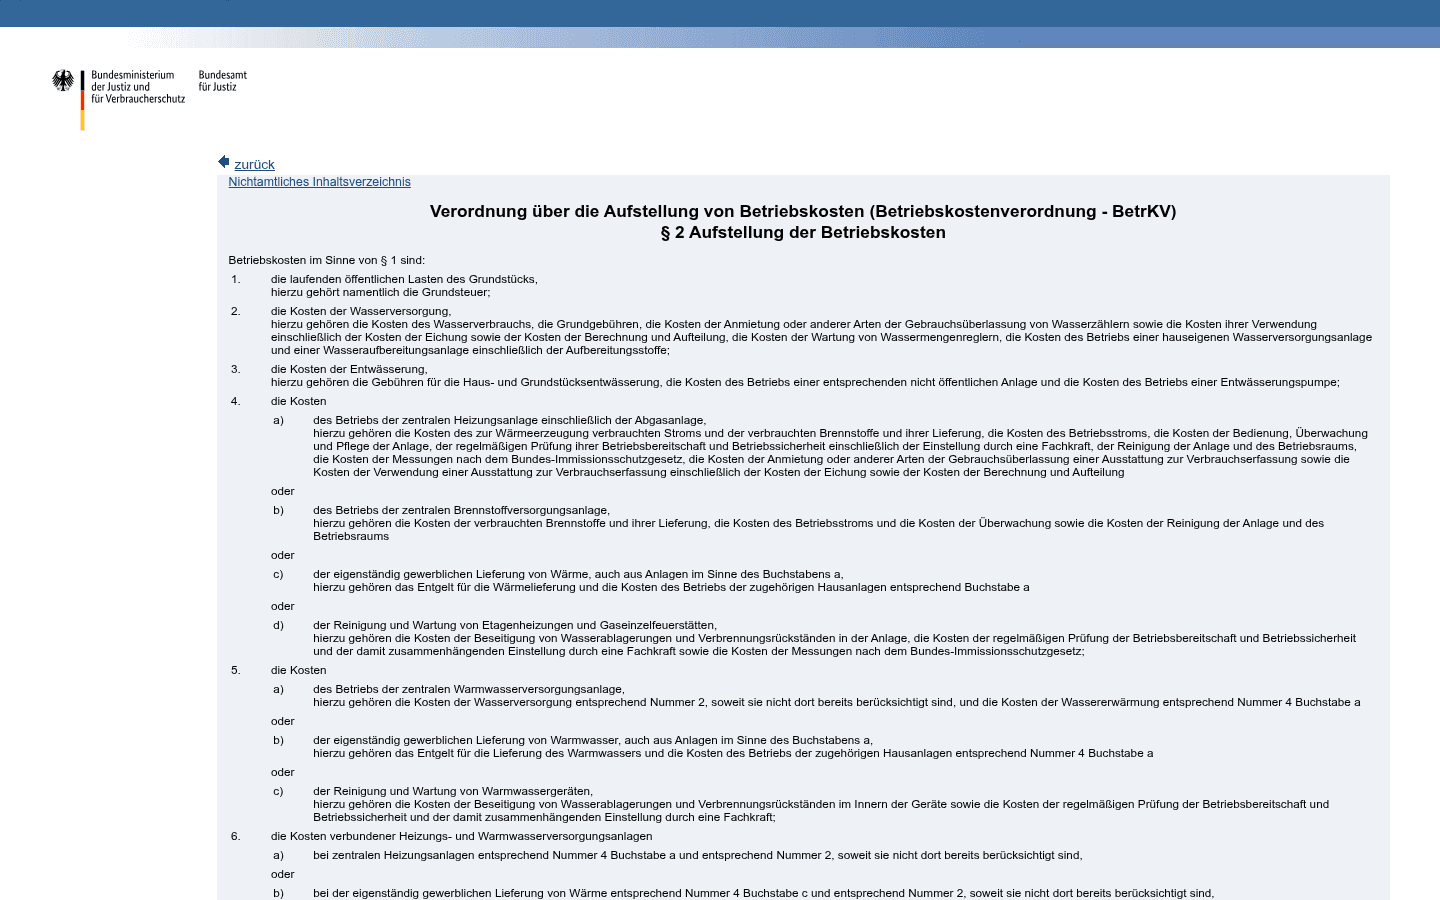
| Nr. | Kostenart nach § 2 BetrKV | Typische Beispiele | Üblicher Umlageschlüssel |
|---|---|---|---|
| 1 | Öffentliche Lasten des Grundstücks | Grundsteuer | Wohnfläche |
| 2 | Wasserversorgung | Verbrauch, Grundgebühr, Zählermiete, Eichung | Verbrauch (Personenzahl oder Fläche, wenn keine Zähler) |
| 3 | Entwässerung | Schmutz- und Niederschlagswassergebühren | Wie Wasserverbrauch oder Wohnfläche |
| 4 | Heizung | Brennstoff, Betriebsstrom, Wartung, Emissionsmessung | 50–70 % Verbrauch, Rest Fläche (HeizkostenV) |
| 5 | Warmwasser | Energie und Betriebskosten der Warmwasseranlage | 50–70 % Verbrauch, Rest Fläche (HeizkostenV) |
| 6 | Verbundene Heizungs- und Warmwasseranlagen | zentral versorgte Gebäude | Nach HeizkostenV |
| 7 | Personen- und Lastenaufzug | Betriebsstrom, Wartung, TÜV-Prüfung, Notruf | Wohnfläche |
| 8 | Straßenreinigung und Müllbeseitigung | Stadtreinigungsgebühren, Müllgebühren | Wohnfläche oder Wohneinheit |
| 9 | Gebäudereinigung und Ungezieferbekämpfung | Treppenhausreinigung, Befallsbekämpfung | Wohnfläche oder Wohneinheit |
| 10 | Gartenpflege | Pflege von Grünanlagen, Spielplätzen, Gehwegen | Wohnfläche |
| 11 | Beleuchtung | Strom für Treppenhaus, Keller, Außenanlagen | Wohnfläche oder Wohneinheit |
| 12 | Schornsteinreinigung | Kehr- und Messgebühren | Wohnfläche |
| 13 | Sach- und Haftpflichtversicherung | Gebäude-, Glas-, Elementar- und Haftpflichtversicherung | Wohnfläche |
| 14 | Hauswart | Vergütung, Sozialabgaben, Sachleistungen für Hausmeister | Wohnfläche oder Wohneinheit |
| 15 | Gemeinschaftsantenne und Breitbandkabel | Betriebskosten der Antennen- oder Kabelanlage | Wohneinheit |
| 16 | Gemeinschaftliche Wäschepflegeeinrichtungen | Strom, Wasser, Wartung des Gemeinschafts-Waschraums | Nutzende Einheiten |
| 17 | Sonstige Betriebskosten | Nur einzeln bezeichnete, vergleichbare laufende Kosten | Nach Art der Kosten |
Zwei Punkte entscheiden in der Praxis über die Wirksamkeit dieser Positionen: Erstens muss die jeweilige Kostenart im Mietvertrag ausdrücklich als umlagefähig vereinbart sein – der Verweis auf die Betriebskostenverordnung genügt. Zweitens muss die Position „sonstige Betriebskosten“ im Vertrag konkret und einzeln bezeichnet werden; ein Sammelbegriff allein reicht nicht.
Umlageschlüssel richtig wählen
Der Umlageschlüssel bestimmt, wie die Gesamtkosten einer Position auf die einzelnen Wohnungen verteilt werden. Der im Mietvertrag vereinbarte Schlüssel hat Vorrang und gilt für die gesamte Mietdauer. Haben die Parteien nichts vereinbart, ordnet § 556a Abs. 1 BGB die Verteilung nach dem Anteil der Wohnfläche an. Eine nachträgliche Änderung des vertraglichen Schlüssels ist nur in einer Richtung und nur in engen Grenzen möglich: bei Heiz- und Warmwasserkosten darf der Vermieter nach § 556a Abs. 2 BGB auf eine verbrauchsabhängige Abrechnung umstellen, wenn die Heizkostenverordnung dies ohnehin verlangt.
Für die Wahl in der Praxis gilt: Die Wohnfläche ist der robusteste Standardschlüssel, weil sie objektiv messbar und für alle Beteiligten nachprüfbar ist. Die Personenzahl liegt dem tatsächlichen Verbrauch bei Wasser und Müll näher, erfordert aber eine laufende Erfassung der Bewohnerzahlen und damit Mitwirkung der Mieter. Die Verteilung nach Wohneinheiten ist einfach, führt aber bei sehr unterschiedlichen Wohnungsgrößen zu spürbaren Ungleichheiten. Wichtig ist, dass der Schlüssel je Kostenart einheitlich im Haus angewendet wird – unterschiedliche Schlüssel für einzelne Mieter innerhalb desselben Gebäudes sind nur möglich, wenn die Mietverträge das hergeben.
Heizkostenverordnung: Verbrauchsanteil zwischen 50 und 70 Prozent
Für Gebäude mit zentraler Heizungs- oder Warmwasserversorgung schreibt die Heizkostenverordnung vor, wie die Kosten zu verteilen sind. Nach § 7 HeizkostenV müssen mindestens 50 und höchstens 70 Prozent der Kosten nach dem gemessenen Verbrauch der Nutzer verteilt werden; der verbleibende Anteil wird nach einem festen Schlüssel umgelegt, in der Regel nach der Wohnfläche. Voraussetzung ist eine verbrauchsabhängige Erfassung, etwa über Heizkostenverteiler an den Heizkörpern oder Wärmezähler. Gelingt die Verbrauchserfassung ausnahmsweise nicht, dürfen die Kosten nach einer Übergangsregelung allein nach Wohnfläche verteilt werden – dabei hat der Mieter jedoch ein Kürzungsrecht, weshalb Vermieter diesen Fall dokumentieren und möglichst vermeiden sollten.
Zwei aktuelle Entwicklungen sollten Vermieter zusätzlich beachten. Erstens wird nach Berichten mehrerer Fachquellen bei fernauslesbaren Zählern und Heizkostenverteilern künftig eine regelmäßige Verbrauchsinformation an die Mieter erwartet; bestehende Erfassungsgeräte sollen schrittweise auf fernauslesbare Geräte umgestellt werden. Zweitens können bei Gebäuden mit fossiler Heizung oder Fernwärmeanschluss zusätzliche Pflichten aus dem Kohlendioxidkostenaufteilungsgesetz greifen, das eine Aufteilung der CO2-Kosten zwischen Vermieter und Mieter je nach energetischem Zustand des Gebäudes vorsieht. In beiden Fällen empfiehlt es sich, die konkreten Anforderungen im Einzelfall fachlich prüfen zu lassen, da die Details von Gebäude- und Zählersituation abhängen.
Unterjähriger Mieterwechsel: zeitanteilige Aufteilung
Wechselt ein Mieter innerhalb des Abrechnungszeitraums, erhält jeder Mieter eine eigene Abrechnung für seinen Nutzungszeitraum. Die kalten Betriebskosten – also Grundsteuer, Versicherungen, Müll, Reinigung und ähnliche Positionen – werden dafür zeitanteilig aufgeteilt, üblicherweise tag- oder monatsgenau nach der Mietdauer. Beispiel: Zieht ein Mieter am 30. Juni aus, trägt er bei einer kalenderjährlichen Abrechnung die Hälfte der auf seine Wohnung entfallenden kalten Kosten; der Nachmieter trägt die zweite Hälfte.
Bei den Heizkosten ist die zeitanteilige Aufteilung anspruchsvoller, weil der Verbrauch über das Jahr stark schwankt. Nach § 9b der Heizkostenverordnung ist beim Nutzerwechsel eine Zwischenablesung der Verbrauchswerte erforderlich, soweit dies technisch möglich ist; die Verbrauchswerte von Alt- und Neumieter werden dann getrennt erfasst und abgerechnet. Ist eine Zwischenablesung nicht möglich, bleibt eine auf Gradtagszahlen oder Kalendermonate gestützte zeitliche Aufteilung als Ersatz. Vermieter sollten den Ablesestand zum Übergabetermin dokumentieren – idealerweise bereits beim Auszugsprotokoll.
Leerstand: Wer trägt die Kosten?
Steht eine Wohnung während des Abrechnungszeitraums leer, entstehen die Betriebskosten trotzdem: Das Haus wird versichert, die Grundsteuer fällt an, der Müll wird abgefahren. Diese Kosten darf der Vermieter nicht auf die verbleibenden Mieter umlegen, indem er die Gesamtkosten nur auf die vermieteten Einheiten verteilt. Die Rechtsprechung verlangt, dass der auf die leerstehende Wohnung entfallende Anteil herausgerechnet wird und beim Vermieter verbleibt. In der Berechnung wird also stets die Gesamtwohnfläche beziehungsweise die Gesamtzahl aller Einheiten zugrunde gelegt, der Vermieter trägt den Leerstandsanteil wirtschaftlich selbst. Eine Ausnahme gilt allenfalls, wenn der Mieter seinerseits für den Leerstand verantwortlich ist, etwa weil er die Wohnung gemietet, aber nicht genutzt hat.
Musterabrechnung: Mehrfamilienhaus mit vier Einheiten
Das folgende Beispiel zeigt eine vollständig durchgerechnete Abrechnung für ein Mehrfamilienhaus mit vier Einheiten und 400 Quadratmetern Gesamtwohnfläche. Alle Zahlen sind fiktiv und dienen ausschließlich der Veranschaulichung des Rechenwegs. Die Wohnung A hat 120 m², Wohnung B 100 m², Wohnung C 90 m² und Wohnung D 90 m². Die Heizkosten werden im Beispiel zu 50 Prozent nach Verbrauch und zu 50 Prozent nach Fläche verteilt; die Verbrauchsanteile seien 35 %, 25 %, 22 % und 18 %. Abrechnungszeitraum ist das Kalenderjahr, die monatlichen Vorauszahlungen betragen je Wohnung 180 Euro.
| Kostenart | Gesamtkosten | Schlüssel | Wohnung A | Wohnung B | Wohnung C | Wohnung D |
|---|---|---|---|---|---|---|
| Grundsteuer | 1.600 € | Wohnfläche (4 €/m²) | 480 € | 400 € | 360 € | 360 € |
| Wasser/Abwasser | 1.200 € | Wohnfläche (3 €/m²) | 360 € | 300 € | 270 € | 270 € |
| Müllbeseitigung | 800 € | Wohneinheit (200 €/WE) | 200 € | 200 € | 200 € | 200 € |
| Gebäudeversicherung | 1.000 € | Wohnfläche (2,50 €/m²) | 300 € | 250 € | 225 € | 225 € |
| Gebäudereinigung/Hausmeister | 1.400 € | Wohnfläche (3,50 €/m²) | 420 € | 350 € | 315 € | 315 € |
| Allgemeinstrom | 400 € | Wohneinheit (100 €/WE) | 100 € | 100 € | 100 € | 100 € |
| Heizung – Flächenanteil 50 % | 2.500 € | Wohnfläche (6,25 €/m²) | 750 € | 625 € | 562,50 € | 562,50 € |
| Heizung – Verbrauchsanteil 50 % | 2.500 € | Verbrauch (35/25/22/18 %) | 875 € | 625 € | 550 € | 450 € |
| Summe Betriebskosten | 11.400 € | – | 3.485 € | 2.850 € | 2.582,50 € | 2.482,50 € |
| Abzgl. Vorauszahlungen (12 × 180 €) | – | – | 2.160 € | 2.160 € | 2.160 € | 2.160 € |
| Saldo | – | – | +1.325 € | +690 € | +422,50 € | +322,50 € |
Das Beispiel macht zwei Dinge sichtbar: Erstens können Wohnungen gleicher Größe – hier C und D – allein durch das Heizverhalten unterschiedliche Ergebnisse haben. Zweitens bleibt jede Position für den Mieter nachvollziehbar, weil Gesamtkosten, Schlüssel und Anteil getrennt ausgewiesen sind. Für den Sonderfall Leerstand würde zusätzlich der auf die leerstehende Einheit entfallende Anteil herausgerechnet und bliebe beim Vermieter. Die druckfertige Version dieser Rechnung zum direkten Nachbauen steht im separaten Artikel zur Nebenkostenabrechnung-Vorlage zur Verfügung.
Formale Anforderungen: Woran Abrechnungen am häufigsten scheitern
Eine inhaltlich richtige Abrechnung kann an formalen Fehlern scheitern. Nach § 556 Abs. 3 BGB muss die Abrechnung den Abrechnungszeitraum nennen, die Gesamtkosten je Position ausweisen, den Umlageschlüssel erläutern, den Anteil des Mieters berechnen und die Vorauszahlungen abziehen. Für Laien nachvollziehbar heißt: Der Mieter muss die Rechnung ohne juristische Fachkenntnisse gedanklich nachrechnen können.
Die fünf häufigsten Fehler in der Praxis:
- Verspäteter Zugang: Die Abrechnung geht dem Mieter mehr als zwölf Monate nach Ende des Abrechnungszeitraums zu. Nachforderungen sind dann grundsätzlich ausgeschlossen; ein Guthaben des Mieters bleibt davon unberührt.
- Fehlende Aufschlüsselung: Positionen werden pauschal als „Betriebskosten“ zusammengefasst, statt je Kostenart einzeln ausgewiesen zu werden.
- Nicht umlagefähige Kosten: Verwaltungs-, Reparatur- oder Instandhaltungskosten tauchen in der Abrechnung auf, teilweise versteckt in Hausmeister- oder Wartungsverträgen.
- Falscher Umlageschlüssel: Der angewandte Schlüssel weicht vom Mietvertrag ab, oder Leerstandsanteile werden auf die Mieter umgelegt.
- Fehlender Vorauszahlungsabzug oder Rechenfehler: Die geleisteten Abschläge werden nicht oder falsch verrechnet.
Wichtig ist außerdem der nachweisbare Zugang. Maßgeblich ist der Zeitpunkt, an dem die Abrechnung beim Mieter eingeht, nicht der Poststempel. Einschreiben mit Rückschein oder persönliche Übergabe gegen schriftliche Empfangsbestätigung schaffen Beweissicherheit. Eine Belegeinsicht ist dem Mieter zu gewähren; die Belege selbst müssen der Abrechnung nicht beiliegen. Aus Mietersicht lohnt es sich im Gegenzug, die Nebenkostenabrechnung prüfen zu lassen oder selbst systematisch nachzuprüfen.
Excel- oder PDF-Vorlage nutzen
Viele Vermieter suchen zur Nebenkostenabrechnung eine strukturierte Excel- oder PDF-Vorlage, weil sie die Berechnung, die Verteilung der Schlüssel und den Abzug der Vorauszahlungen systematisch abbildet und Flüchtigkeitsfehler reduziert. Eine gute Vorlage enthält Felder für jede der 17 Betriebskostenarten, bildet die Flächen- und Verbrauchsrechnung ab und führt am Ende je Wohnung zu einem sauberen Abrechnungsblatt. Dieser Artikel stellt selbst kein eigenes Download-Asset bereit; eine vollständige, zum Nachbauen geeignete Musterabrechnung als Vorlage finden Sie im Artikel „Nebenkostenabrechnung Vorlage“ hier im Magazin.
Häufige Fragen zur Nebenkostenabrechnung
Wie lange habe ich Zeit, die Nebenkostenabrechnung zu erstellen?
Die Abrechnung muss dem Mieter spätestens zwölf Monate nach Ablauf des Abrechnungszeitraums zugehen (§ 556 Abs. 3 BGB). Bei kalenderjährlicher Abrechnung endet die Frist also am 31. Dezember des Folgejahres. Versäumen Sie die Frist, sind Nachforderungen grundsätzlich ausgeschlossen, sofern Sie die Verspätung nicht zu vertreten haben.
Welchen Umlageschlüssel darf ich verwenden?
Maßgeblich ist der im Mietvertrag vereinbarte Schlüssel – etwa Wohnfläche, Personenzahl oder Wohneinheiten. Ohne Vereinbarung gilt gesetzlich die Wohnfläche. Für Heizung und Warmwasser schreibt die Heizkostenverordnung unabhängig davon einen Verbrauchsanteil zwischen 50 und 70 Prozent vor.
Wer trägt die Nebenkosten bei Leerstand?
Der Vermieter. Die auf eine leerstehende Wohnung entfallenden Betriebskosten müssen herausgerechnet werden und dürfen nicht auf die verbleibenden Mieter umgelegt werden.
Wie rechne ich bei unterjährigem Mieterwechsel ab?
Jeder Mieter erhält eine eigene Abrechnung für seinen Mietzeitraum. Kalte Betriebskosten werden zeitanteilig nach Tagen oder Monaten aufgeteilt. Bei zentraler Heizung ist nach der Heizkostenverordnung eine Zwischenablesung zum Wechseltermin vorgesehen, damit der Verbrauch sauber zwischen Alt- und Neumieter getrennt werden kann.
Was passiert bei Formfehlern in der Abrechnung?
Formelle Fehler wie eine fehlende Aufschlüsselung der Kostenarten oder ein nicht erläuterter Umlageschlüssel führen dazu, dass der Mieter die Abrechnung beanstanden kann; Nachforderungen sind dann bis zur ordnungsgemäßen Nachbesserung nicht fällig. Innerhalb der Zwölf-Monats-Frist lässt sich eine fehlerhafte Abrechnung korrigieren und erneut zustellen.
Hinweis: Dieser Artikel dient der allgemeinen Information und ersetzt keine Rechtsberatung. Bei konkreten Streitfragen oder komplexen Gebäudesituationen empfiehlt sich die Beratung durch einen Fachanwalt für Mietrecht oder einen Vermieterverein.
Grunderwerbsteuer Baden-Württemberg: aktueller Satz 5,0 %, Beispielrechnung, Satzentwicklung und legale Sparmöglichkeiten im Überblick.
 Finanzen
Grunderwerbsteuer Bayern: aktueller Satz von 3,5 Prozent, Beispielrechnung, vollständige Kaufnebenkosten und legale Sparmöglichkeiten im Überblick für Käufer und Berater.
 Finanzen
Grunderwerbsteuer Niedersachsen: Satz, Beispielrechnung, Fristen und legale Sparmöglichkeiten im Überblick. Stand: Januar 2025.