
Grunderwerbsteuer Baden-Württemberg: Satz, Berechnung und legale Sparmöglichkeiten
Grunderwerbsteuer Baden-Württemberg: aktueller Satz 5,0 %, Beispielrechnung, Satzentwicklung und legale Sparmöglichkeiten im Überblick.
Wer in Baden-Württemberg eine Immobilie oder ein Grundstück kauft, zahlt Grunderwerbsteuer – und zwar derzeit 5,0 Prozent des Kaufpreises (Stand: Februar 2026). Damit liegt das Land im bundesweiten Mittelfeld: günstiger als Nordrhein-Westfalen oder Schleswig-Holstein mit 6,5 Prozent, aber deutlich teurer als Bayern mit 3,5 Prozent; auch die Grunderwerbsteuer in Sachsen liegt inzwischen bei 5,5 Prozent. Die Grunderwerbsteuer in Baden-Württemberg ist für Käufer der größte einzelne Posten unter den Kaufnebenkosten und kann je nach Objektwert schnell einen fünfstelligen Betrag ausmachen. Dieser Ratgeber erklärt aus Käufersicht, wie hoch die Steuer konkret ausfällt, wie sie berechnet wird, welche legalen Gestaltungsmöglichkeiten existieren und wie der Ablauf vom Notartermin bis zur Eigentumsumschreibung funktioniert.
Das Wichtigste in Kürze:
- Der Steuersatz in Baden-Württemberg beträgt einheitlich 5,0 Prozent der Bemessungsgrundlage, in der Regel des Kaufpreises (Stand: Februar 2026).
- Die Steuer wird in der Regel rund zwei bis sechs Wochen nach dem Notartermin per Bescheid festgesetzt; die Zahlungsfrist beträgt meist einen Monat nach Bekanntgabe des Bescheids.
- Die gesamten Kaufnebenkosten liegen in Baden-Württemberg typischerweise bei rund 9 bis 11 Prozent des Kaufpreises (Grunderwerbsteuer 5,0 %, Notar und Grundbuch ca. 1,5–2 %, Maklercourtage üblicherweise 3,57 % inklusive Mehrwertsteuer für den Käufer).
- Legale Gestaltungen existieren: Inventarabzug (z. B. Einbauküche, Markise, Sauna), Steuerbefreiungen bei Erwerb unter Ehegatten und in gerader Verwandtschaft nach § 3 GrEStG sowie – mit Vorsicht – getrennte Verträge für Grundstückskauf und Bauleistung.
- Einen landeseigenen Freibetrag für Ersterwerber gibt es in Baden-Württemberg derzeit nicht. Über Entlastungsmodelle für Ersterwerber wird im Land seit Jahren diskutiert; konkrete Programme sind bislang nicht in Gesetzes- oder Förderrichtlinienform umgesetzt (siehe Abschnitt zur politischen Debatte).
Wie hoch ist die Grunderwerbsteuer in Baden-Württemberg?
Die Grunderwerbsteuer in Baden-Württemberg beträgt 5,0 Prozent. Rechtliche Grundlage ist das Grunderwerbsteuergesetz (GrEStG), das in § 11 Abs. 1 den Bundesländern seit der Föderalismusreform die Festlegung des Steuersatzes überlässt; Baden-Württemberg hat den Satz in einem Landesgesetz auf 5,0 Prozent festgelegt. Zuvor galt bundeseinheitlich ein Satz von 3,5 Prozent. Der Satz von 5,0 Prozent gilt landesweit einheitlich für alle Erwerbsvorgänge (Stand: Februar 2026).
Bemessungsgrundlage ist nach § 8 und § 9 GrEStG grundsätzlich die Gegenleistung – bei einem klassischen Kauf also der vereinbarte Kaufpreis inklusive etwaiger übernommener Verbindlichkeiten oder Leistungen, die dem Verkäufer zugutekommen. Dazu können beispielsweise die Übernahme von Grundschulden, vom Käufer getragene Makler- oder Umzugskosten des Verkäufers oder sonstige Zusatzleistungen zählen, sofern sie wirtschaftlich Teil der Gegenleistung für das Grundstück sind. Das berechnete Steuerergebnis wird nach § 11 Abs. 2 GrEStG auf volle Euro abgerundet.
Besteuert wird der Erwerbsvorgang als solcher: Gesetzlicher Steuerschuldner sind zwar Käufer und Verkäufer gemeinsam, in der Praxis übernimmt aber nahezu ausnahmslos der Käufer die Zahlung, weil dies in den notariellen Kaufverträgen regelmäßig so vereinbart wird. Die Steuer entsteht bereits mit dem Vertragsschluss – nicht erst mit der Übergabe oder der Eigentumsumschreibung. Wer den Vertrag unterschreibt, hat die Steuerschuld damit grundsätzlich begründet, auch wenn der Bescheid erst Wochen später ins Haus flattert.
Für Käufer ist außerdem relevant, dass die Grunderwerbsteuer weder als Werbungskosten noch als Sonderausgabe sofort absetzbar ist. Bei selbstgenutzten Immobilien ist sie privat nicht abziehbar; bei vermieteten Objekten erhöht sie als Anschaffungsnebenkosten die Abschreibungsbemessungsgrundlage und wirkt sich damit nur über Jahrzehnte steuerlich aus.
Beispielrechnung: Grunderwerbsteuer und Kaufnebenkosten in Baden-Württemberg
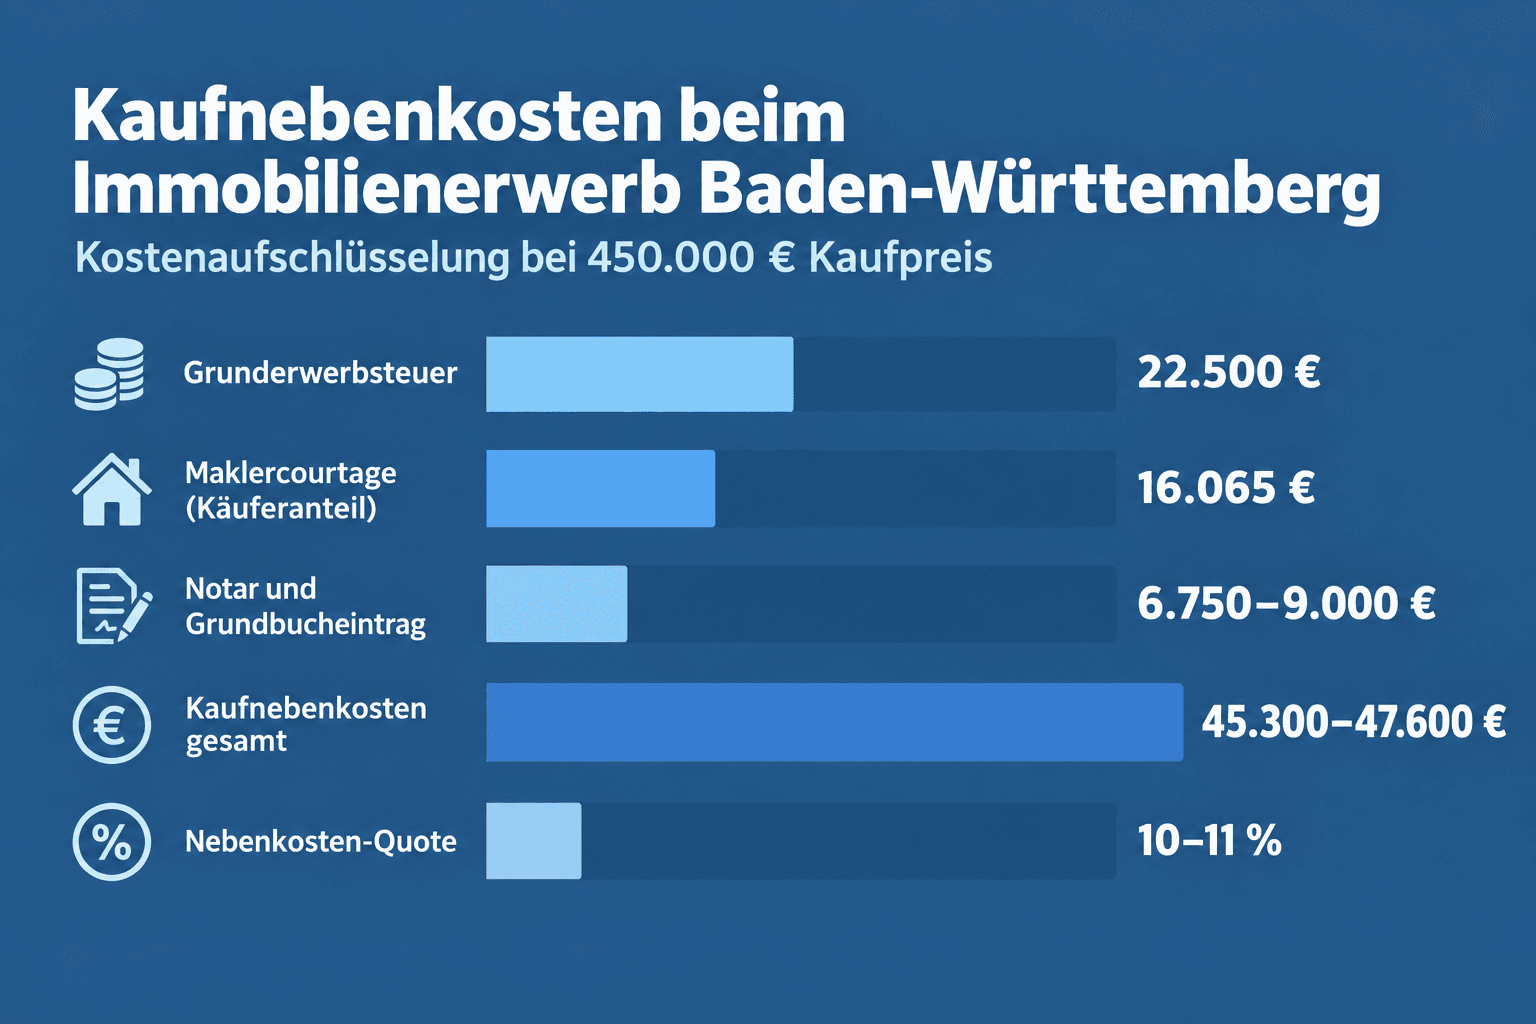
Wie stark die Steuer das Budget belastet, zeigt ein realistisches Beispiel aus einem baden-württembergischen Ballungsraum. Angenommen, Sie kaufen eine Bestandsimmobilie im Raum Stuttgart, Karlsruhe oder Freiburg zu einem Kaufpreis von 450.000 Euro. Daraus ergeben sich folgende Nebenkosten (Werte gerundet, Stand: Februar 2026):
| Kostenposition | Prozentsatz | Betrag bei 450.000 € Kaufpreis |
|---|---|---|
| Grunderwerbsteuer Baden-Württemberg | 5,0 % | 22.500 € |
| Notar und Grundbucheintrag | ca. 1,5–2,0 % | ca. 6.750–9.000 € |
| Maklercourtage (Käuferanteil, inkl. MwSt.) | üblicherweise 3,57 % | ca. 16.065 € |
| Kaufnebenkosten gesamt | ca. 10–11 % | ca. 45.300–47.600 € |
Die Grunderwerbsteuer ist mit 22.500 Euro mit Abstand der größte Einzelposten. Notar- und Grundbuchkosten sind gesetzlich geregelt und schwanken je nach Aufwand. Bei der Maklercourtage gilt seit Dezember 2020 die bundesweite Regelung, dass die Provision zwischen Käufer und Verkäufer mindestens hälftig geteilt werden muss; in Baden-Württemberg ist ein Käuferanteil von 3,57 Prozent inklusive Mehrwertsteuer üblich. Wer ohne Makler kauft, spart diesen Posten, nicht aber die Steuer.
Für die Finanzierungsplanung ist die Summe entscheidend: Kaufnebenkosten werden von Banken in der Regel nicht mitfinanziert, sodass Sie rund 45.000 Euro Eigenkapital allein für die Nebenkosten einplanen sollten. Zusätzlich zum Kaufpreis von 450.000 Euro benötigen Sie damit liquide Mittel von annähernd einer halben Million Euro. Kreditgeber bewerten die Nebenkosten zudem als wertlosen Teil der Anschaffung – sie erhöhen den Beleihungsauslauf und können sich dadurch indirekt auch auf den Zinssatz auswirken.
Ein zweites Rechenbeispiel verdeutlicht die Skalierung: Bei einer Eigentumswohnung für 250.000 Euro beträgt die Grunderwerbsteuer 12.500 Euro, bei einem Einfamilienhaus für 700.000 Euro bereits 35.000 Euro. Jede Preissteigerung um 100.000 Euro erhöht die Steuerlast in Baden-Württemberg um exakt 5.000 Euro. Das sollten Käufer in Verhandlungen mitbedenken: Ein um 20.000 Euro niedrigerer Kaufpreis spart nicht nur den Kaufpreis selbst, sondern zusätzlich 1.000 Euro Steuer sowie anteilig Notar-, Grundbuch- und Maklerkosten, da sich alle Nebenkostenposten prozentual am Kaufpreis orientieren.
Satzentwicklung der Grunderwerbsteuer in Baden-Württemberg
Bis zur Föderalismusreform war die Grunderwerbsteuer bundeseinheitlich geregelt. Seit die Bundesländer ihre Sätze selbst festlegen können, haben die meisten erhöht – auch Baden-Württemberg, das den Satz zum 5. November 2011 auf 5,0 Prozent anhob und seither, anders als viele Nachbarn, nicht weiter verändert hat. Die folgende Tabelle zeigt die Entwicklung mit den konkreten Jahreszahlen im Überblick:
| Zeitraum | Steuersatz | Grundlage |
|---|---|---|
| bis 1997 | 2,0 % | bundeseinheitlicher Satz nach § 11 Abs. 1 GrEStG |
| ab 1998 bis 4. November 2011 | 3,5 % | bundeseinheitliche Erhöhung 1998 nach § 11 Abs. 1 GrEStG |
| seit 5. November 2011 | 5,0 % | Landesgesetz zur Bestimmung des Grunderwerbsteuersatzes in Baden-Württemberg (Gesetz vom 26. Oktober 2011) |
Seit der Anhebung zum 5. November 2011 hat es in Baden-Württemberg keine weitere Satzänderung gegeben (Stand: Februar 2026). Der Sprung von 3,5 auf 5,0 Prozent bedeutete für Käufer eine Erhöhung der Steuerlast um rund 43 Prozent – bei einem Objekt für 450.000 Euro entspricht das 6.750 Euro Mehrbelastung gegenüber dem früheren Satz. Zum Vergleich: Bayern verharrt als einziges Bundesland bis heute bei 3,5 Prozent, während Nordrhein-Westfalen, Schleswig-Holstein, Brandenburg und das Saarland inzwischen 6,5 Prozent verlangen. Baden-Württemberg positioniert sich mit 5,0 Prozent in der Mitte des bundesweiten Spektrums.
Die Stabilität des Satzes ist im Ländervergleich bemerkenswert: Während andere Länder ihre Sätze mehrfach angehoben haben, hat Baden-Württemberg an den 5,0 Prozent festgehalten. Für Käufer bedeutet das Planungssicherheit – und für den Haushalt des Landes eine zuverlässige Einnahmequelle, denn die Grunderwerbsteuer zählt zu den konjunkturabhängigsten, aber auch ergiebigsten Steuerarten der Länder. Das Statistische Landesamt Baden-Württemberg berichtet für 2024 Einnahmen aus der Grunderwerbsteuer in Höhe von rund 1,82 Milliarden Euro – eine leichte Erholung um 9,5 Prozent nach einem starken Rückgang im Vorjahr (−25,9 % gegenüber 2022). Ob die Stabilität des Satzes langfristig Bestand hat, bleibt eine politische Frage.
Debatte um Entlastungen für Ersterwerber in Baden-Württemberg
Die hohe Belastung für Immobilienkäufer sorgt seit Jahren für politische Diskussionen im Land. Wer nach einem Grunderwerbsteuer-Freibetrag in Baden-Württemberg sucht, findet derzeit allerdings keine Rechtsgrundlage: Das Land erhebt den Satz einheitlich auf alle Erwerbsvorgänge, Ausnahmen für Ersterwerber oder Familien existieren nicht.
Dafür gibt es einen verfassungsrechtlichen Grund. Nach Art. 105 Abs. 2a Grundgesetz steht den Ländern zwar die Hoheit über die Steuersatzfindung zu, nicht aber die Befugnis, eigene Steuerbemessungs- oder Freibetragsregelungen zu schaffen – etwa nach Familienstand oder Nutzungsart zu differenzieren. Ein klassischer „Ersterwerber-Freibetrag“ per Landesgesetz wäre daher verfassungswidrig.
Als Ausweg aus dieser verfassungsrechtlichen Hürde wird in der politischen Debatte immer wieder das Modell einer nachträglichen Erstattung statt eines Freibetrags diskutiert: Die Steuer wird zunächst voll festgesetzt und gezahlt, erst anschließend erfolgt auf Antrag eine Erstattung aus Landesmitteln – eine Konstruktion, die etwa Hessen beschritten hat. Auch in Baden-Württemberg werden derartige Entlastungsmodelle für Ersterwerber selbstgenutzten Wohnraums thematisiert.
Wichtig ist die Einordnung: Solche Überlegungen sind bislang politische Absichtserklärungen, keine geltende Rechtslage. Hin und wieder kursieren konkret benannte Programme oder Zusagen aus Koalitionsrunden – etwa ein unter dem Namen „HeimVorteil BW“ kommuniziertes Erstattungsmodell für Familien aus einem angeblichen Koalitionsvertrag 2026–2031. Dieses Programm konnte redaktionell durch keine verlässliche öffentliche Quelle bestätigt werden; die Angabe ist daher als unbestätigt einzustufen. Solange keine Förderrichtlinie erlassen ist und keine Regelung im Gesetzblatt verkündet wurde, zahlen Ersterwerber in Baden-Württemberg weiterhin die vollen 5,0 Prozent. Käufer sollten ihre Finanzierung nicht auf eine mögliche künftige Erstattung aufbauen, sondern mit den aktuell geltenden Sätzen kalkulieren und die weitere politische Entwicklung beobachten. Sollte ein Erstattungsmodell tatsächlich umgesetzt werden, dürfte es voraussichtlich keinen rückwirkenden Charakter haben.
Legale Wege, die Grunderwerbsteuer in Baden-Württemberg zu senken
Auch ohne Freibetrag gibt es im Rahmen des geltenden Rechts mehrere Ansatzpunkte, die Steuerlast zu reduzieren. Alle setzen voraus, dass die Vereinbarungen im notariellen Kaufvertrag sauber dokumentiert und wirtschaftlich plausibel sind.
Bewegliches Inventar getrennt ausweisen
Die Grunderwerbsteuer erfasst nur das Grundstück samt wesentlicher Bestandteile. Bewegliche Gegenstände, die mitverkauft werden, gehören nicht zur Bemessungsgrundlage – sofern ihr Wert im Kaufvertrag separat und realistisch ausgewiesen wird. Typische Beispiele sind:
- Einbauküchen und lose Möbel
- Markisen, Rollläden (soweit nicht fest verbaut) und Gartenhäuser
- Saunen, freistehende Whirlpools und mobile Gartengeräte
Ein Beispiel: Enthält ein Kaufvertrag über 450.000 Euro eine Einbauküche mit einem plausiblen Zeitwert von 10.000 Euro, sinkt die Bemessungsgrundlage auf 440.000 Euro – die Steuerersparnis beträgt 500 Euro. Bei hochwertigerer Ausstattung, etwa Küche, Sauna und Gartenhaus mit einem gemeinsamen Zeitwert von 30.000 Euro, sind bereits 1.500 Euro Ersparnis erreichbar. Die Grenze setzt die Finanzverwaltung dort, wo Werte offensichtlich überhöht angesetzt werden. Wird eine gebrauchte Küche mit Neupreis statt Zeitwert bewertet oder werden fest verbaute Elemente als „Inventar“ deklariert, korrigiert das Finanzamt den Vertrag und setzt die Steuer auf den vollen Betrag fest. Als Orientierung in der Praxis gilt, dass Inventarwerte im Bereich von etwa 10 bis 15 Prozent des Kaufpreises in der Regel unbeanstandet bleiben, sofern sie nachvollziehbar begründet sind – eine starre Obergrenze existiert nicht. Empfehlenswert ist eine detaillierte Auflistung der Gegenstände mit Einzelwerten als Anlage zum Kaufvertrag; Belege wie ursprüngliche Kaufrechnungen oder Fotos des Zustands erleichtern die Nachprüfbarkeit.
Befreiung bei Ehegatten und gerader Verwandtschaft (§ 3 GrEStG)
Das Grunderwerbsteuergesetz sieht in § 3 mehrere Befreiungstatbestände vor, die für private Übertragungen im familiären Umfeld relevant sind:
- § 3 Nr. 1 GrEStG: Erwerbe mit geringer Gegenleistung bis 2.500 Euro sind befreit.
- § 3 Nr. 2 GrEStG: Grundstückserwerbe von Todes wegen (Erbschaft, Vermächtnis) unterliegen nicht der Grunderwerbsteuer.
- § 3 Nr. 4 GrEStG: Erwerbe zwischen Ehegatten und eingetragenen Lebenspartnern sind befreit – etwa wenn ein Ehepartner den halben Miteigentumsanteil des anderen übernimmt.
- § 3 Nr. 6 GrEStG: Erwerbe zwischen Personen, die in gerader Linie verwandt sind, sind befreit – also Übertragungen zwischen Eltern und Kindern, Großeltern und Enkeln, auch in Anwartschafts- und Adoptivverhältnissen.
Nicht erfasst sind Geschwister: Übertragungen zwischen Bruder und Schwester gelten als Seitenlinie und lösen die volle Steuer aus. Ebenso wenig hilft die Befreiung, wenn ein Dritter – etwa der Lebensgefährte ohne Eheschließung – ins Grundbuch soll. In solchen Konstellationen lohnt eine Prüfung der Gestaltung vor Vertragsabschluss, etwa die Reihenfolge von Übertragung und Heirat, denn der steuerliche Stichtag ist der Vertragsschluss. Zu beachten ist außerdem, dass die Befreiung nach § 3 Nr. 6 GrEStG auch dann greift, wenn Eltern ihrem Kind eine Immobilie entgeltlich verkaufen – anders als bei Schenkungen zwischen Fremden löst ein Kaufpreis allein die Steuer nicht aus. Häufig übersehen wird zudem, dass bei Erwerben unter Ehegatten im Rahmen der Scheidung spezielle Regelungen gelten können; auch hier entscheidet der genaue Zeitpunkt und die vertragliche Ausgestaltung.
Getrennte Verträge bei Grundstückskauf und Bauvertrag
Beim Bau eines Hauses auf einem gekauften Grundstück stellt sich die Frage, ob nur der Grundstückspreis oder auch die Baukosten der Grunderwerbsteuer unterliegen. Der Grundsatz der Rechtsprechung: Besteht zwischen Grundstückskauf und Bauvertrag ein objektiver oder rechtlicher Zusammenhang, liegt ein einheitlicher Erwerbsgegenstand vor – dann werden auch die Bauerrichtungskosten in die Bemessungsgrundlage einbezogen. Das ist etwa der Fall, wenn ein Bauträger Grundstück und Bauleistung aus einer Hand anbietet oder wenn die Verträge faktisch aufeinander bezogen sind.
Die Trennung der Verträge schützt dabei nicht automatisch. Entscheidend ist der wirtschaftliche Gehalt: Wer ein Grundstück „im bebauten Zustand“ erwirbt, weil Verkäuferseite und Bauunternehmerseite zusammenwirken, zahlt die Steuer auf die Gesamtsumme aus Grundstückspreis und Baukosten. Die Rechtsprechung des Bundesfinanzhofs zum einheitlichen Vertragswerk ist dabei seit Jahren durch eine strenge Linie geprägt: Werden Grundstückskauf und Bauauftrag aufeinander abgestimmt, bleibt die Einbeziehung der Baukosten die Regel. Für die Praxis bedeutet das: Indizien für eine solche Verzahnung sind etwa die Vermittlung des Bauunternehmens durch den Grundstücksverkäufer, die zeitgleiche oder aufeinanderfolgende Vertragsunterzeichnung am selben Tag, eine Wirksamkeit des Grundstückskaufs nur bei Abschluss des Bauvertrags oder die Abrechnung beider Leistungen über denselben Ansprechpartner.
Die praktische Konsequenz für Käufer in Baden-Württemberg: Wer ein unbebautes Grundstück frei am Markt kauft und anschließend eigenständig einen Bauvertrag mit einem unabhängigen Bauunternehmen abschließt, zahlt Grunderwerbsteuer nur auf den Grundstückspreis. Sobald der Grundstücksverkäufer jedoch an die Bauausführung gebunden ist oder ein Bauträger beide Leistungen bündelt, droht die volle Steuer auf Grundstück plus Baukosten – bei 5,0 Prozent in Baden-Württemberg kann das schnell 15.000 Euro und mehr Mehrsteuer bedeuten. Ein Rechenbeispiel: Kaufpreis Grundstück 250.000 Euro, Baukosten 350.000 Euro. Ohne Verzahnung fallen 12.500 Euro Steuer an; wird das Ganze als einheitlicher Erwerbsgegenstand bewertet, sind es 30.000 Euro – ein Unterschied von 17.500 Euro. Ob eine konkrete Vertragskonstellation als einheitlicher Erwerbsgegenstand einzuordnen ist, sollte vor der Unterschrift steuerlich geprüft werden. Wer ohnehin neu baut, sollte zudem die Photovoltaikpflicht für Immobilienprojekte in Baden-Württemberg im Blick behalten.
Ablauf und Fristen: Vom Kaufvertrag zur Unbedenklichkeitsbescheinigung
Die Abwicklung der Grunderwerbsteuer folgt einem festen Ablauf, der eng mit dem Grundbuchverfahren verzahnt ist:
- Notarielle Beurkundung: Der Notar beurkundet den Kaufvertrag und meldet ihn dem zuständigen Finanzamt. Käufer müssen selbst nichts unternehmen.
- Steuerbescheid: Das Finanzamt erlässt in der Regel innerhalb weniger Wochen – meist zwei bis sechs Wochen nach dem Notartermin – den Grunderwerbsteuerbescheid an den Käufer.
- Zahlung: Die Zahlungsfrist beträgt in der Regel einen Monat nach Bekanntgabe des Bescheids. Säumniszuschläge drohen bei verspäteter Zahlung.
- Unbedenklichkeitsbescheinigung: Nach Zahlungseingang erteilt das Finanzamt die Unbedenklichkeitsbescheinigung nach § 22 GrEStG und leitet sie an das Grundbuchamt weiter.
- Eigentumsumschreibung: Erst mit dieser Bescheinigung trägt das Grundbuchamt den neuen Eigentümer ein. Ohne gezahlte Steuer gibt es keine Umschreibung – der rechtsverbindliche Eigentumsübergang hängt also direkt von der Steuerzahlung ab.
Für die Finanzierungsplanung heißt das: Die Steuer fällt früh im Prozess an, noch bevor Sie als Eigentümer im Grundbuch stehen. Wer den Betrag nicht liquide hat, blockiert den gesamten Vollzug des Kaufs. Sinnvoll ist daher, die Nebenkosten bereits bei der Kreditzusage als eigenen Baustein einzuplanen und den Steuerbetrag nicht aus dem für die Kaufpreisrate vorgesehenen Eigenkapital zu nehmen. Kommt ein Vertrag überraschend doch nicht zustande oder wird rückabgewickelt, sieht § 16 GrEStG unter bestimmten Voraussetzungen eine Steuerentlastung vor, wenn der Rücktritt innerhalb von zwei Jahren nach Vertragsschluss erklärt wird. Wichtig: Der Rücktritt muss gegenüber dem Finanzamt nachgewiesen werden; ein bloßes Nichtvollziehen des Vertrags genügt nicht automatisch.
In der Praxis empfiehlt es sich außerdem, den Steuerbescheid nach Erhalt auf die Bemessungsgrundlage zu prüfen. Wurde bewegliches Inventar vertraglich ausgewiesen, sollte der Bescheid den reduzierten Betrag ausweisen; bei Unstimmigkeiten bleibt der fristgerechte Einspruch möglich. Gegen den Bescheid kann innerhalb eines Monats nach Bekanntgabe Rechtsbehelf eingelegt werden – die Zahlungspflicht wird dadurch aber nicht automatisch aufgeschoben, hierfür wäre ein Antrag auf Aussetzung der Vollziehung erforderlich.
Ein Hinweis in eigener Sache: Dieser Artikel dient der allgemeinen Information und ersetzt keine Steuerberatung. Für die Bewertung Ihres konkreten Kaufvertrags, von Befreiungstatbeständen oder Gestaltungsoptionen wenden Sie sich an einen Steuerberater oder Ihren Notar.
Häufige Fragen zur Grunderwerbsteuer in Baden-Württemberg (FAQ)
Wie hoch ist die Grunderwerbsteuer in Baden-Württemberg aktuell?
Der Steuersatz beträgt einheitlich 5,0 Prozent des Kaufpreises (Stand: Februar 2026). Bemessungsgrundlage ist nach § 8 und § 9 GrEStG in der Regel die Gegenleistung, also der vereinbarte Kaufpreis.
Wer zahlt die Grunderwerbsteuer beim Hauskauf?
Gesetzlich haften Käufer und Verkäufer als Gesamtschuldner. In der Praxis wird die Steuer nahezu immer vom Käufer gezahlt, weil dies im notariellen Kaufvertrag so geregelt wird – und weil ohne Zahlung keine Unbedenklichkeitsbescheinigung und damit keine Eigentumsumschreibung erfolgt.
Gibt es einen Freibetrag für Ersterwerber in Baden-Württemberg?
Nein. Einen landeseigenen Freibetrag gibt es derzeit nicht, und Art. 105 Abs. 2a Grundgesetz erlaubt den Ländern auch keine eigene Freibetragsregelung. Diskutiert werden Erstattungsmodelle nach hessischem Vorbild; ein unter dem Namen „HeimVorteil BW“ kommuniziertes Programm konnte redaktionell nicht bestätigt werden. Bis eine Förderrichtlinie vorliegt, wird weiterhin der volle Satz gezahlt.
Wann muss die Grunderwerbsteuer gezahlt werden?
Der Notar meldet den Kaufvertrag dem Finanzamt, das den Steuerbescheid meist zwei bis sechs Wochen später erlässt. Die Zahlungsfrist beträgt in der Regel einen Monat ab Bekanntgabe des Bescheids. Erst nach Zahlung erfolgt die Eigentumsumschreibung im Grundbuch.
Was passiert, wenn ich nicht rechtzeitig zahle?
Bei Zahlungsverzug setzt das Finanzamt Säumniszuschläge fest (in der Regel 1 Prozent des rückständigen Betrags pro angefangenem Monat). Schwerer wiegt jedoch die praktische Folge: Ohne Zahlung erteilt das Finanzamt keine Unbedenklichkeitsbescheinigung, und ohne diese Bescheinigung verweigert das Grundbuchamt die Eigentumsumschreibung. Der Kauf kann dann nicht vollzogen werden.
 Finanzen
Grunderwerbsteuer Bayern: aktueller Satz von 3,5 Prozent, Beispielrechnung, vollständige Kaufnebenkosten und legale Sparmöglichkeiten im Überblick für Käufer und Berater.
 Finanzen
Grunderwerbsteuer Niedersachsen: Satz, Beispielrechnung, Fristen und legale Sparmöglichkeiten im Überblick. Stand: Januar 2025.
 Finanzen
Grunderwerbsteuer NRW: aktueller Satz von 6,5 Prozent, Beispielrechnung, Vergleich der Kaufnebenkosten, Satzentwicklung und legale Gestaltungsspielräume für Käufer im Überblick.