
Frist für die Nebenkostenabrechnung: Die Zwölf-Monats-Regel nach § 556 Abs. 3 BGB
Die Nebenkostenabrechnung muss spätestens zwölf Monate nach Ende des Abrechnungszeitraums zugehen. Fristberechnung, Ausnahmen und Einwendungsfrist nach § 556 Abs. 3 BGB im Überblick.
Die Nebenkostenabrechnungsfrist ist im deutschen Mietrecht klar geregelt: Nach § 556 BGB muss der Vermieter die Abrechnung dem Mieter spätestens zwölf Monate nach Ende des Abrechnungszeitraums mitteilen. Wer diese Frist versäumt, kann Nachforderungen grundsätzlich nicht mehr geltend machen. Für Hausverwaltungen, Property Manager und Vermieter gehört die Einhaltung dieser Abrechnungsfrist damit zu den zentralen Stichtagen im Mietmanagement – für Mieter ist sie das wichtigste Kriterium, um zu erkennen, ob eine Nachzahlung überhaupt verlangt werden darf.
Das Wichtigste zur Frist für die Nebenkostenabrechnung in Kürze
- Frist: Die Nebenkostenabrechnung muss dem Mieter spätestens bis zum Ablauf des zwölften Monats nach Ende des Abrechnungszeitraums mitgeteilt werden (§ 556 Abs. 3 BGB).
- Folge bei Verspätung: Nach Ablauf der Frist ist die Geltendmachung einer Nachforderung durch den Vermieter ausgeschlossen.
- Asymmetrie: Ein Guthaben muss der Vermieter dagegen auch nach Fristablauf noch auszahlen – der Rückzahlungsanspruch des Mieters erlischt nicht.
- Ausnahme: Der Vermieter darf die Frist überschreiten, wenn er die verspätete Geltendmachung nicht zu vertreten hat, etwa bei verspäteten Grundsteuerbescheiden.
- Einwendungsfrist: Der Mieter hat seinerseits zwölf Monate ab Zugang der Abrechnung Zeit, Einwendungen zu erheben.
Die Zwölf-Monats-Frist im Detail: Was § 556 Abs. 3 BGB regelt
Die Abrechnungsfrist für Nebenkosten ergibt sich unmittelbar aus dem Gesetzestext. § 556 Abs. 3 BGB bestimmt: „Die Abrechnung ist dem Mieter spätestens bis zum Ablauf des zwölften Monats nach Ende des Abrechnungszeitraums mitzuteilen. Nach Ablauf dieser Frist ist die Geltendmachung einer Nachforderung durch den Vermieter ausgeschlossen, es sei denn, der Vermieter hat die verspätete Geltendmachung nicht zu vertreten.“
Diese Regelung enthält drei wesentliche Bausteine. Erstens verpflichtet sie den Vermieter zur jährlichen Abrechnung über die Betriebskostenvorauszahlungen. Zweitens setzt sie mit dem Ende des Abrechnungszeitraums den Fristbeginn fest und begrenzt die Abrechnungszeit auf maximal zwölf Monate. Drittens sanktioniert sie eine Fristversäumnis mit dem Ausschluss von Nachforderungen. Teilabrechnungen sind nicht vorgeschrieben; der Vermieter darf, muss aber nicht, unterjährig abrechnen.
Wichtig ist die Unterscheidung zwischen Abrechnungszeitraum und Frist. Der Abrechnungszeitraum ist der Zeitraum, über den abgerechnet wird – in der Regel zwölf Monate, häufig das Kalenderjahr. Die Zwölf-Monats-Frist beginnt erst mit dem Ende dieses Zeitraums. Das Wort „mitzuteilen“ ist dabei entscheidend: Fristwahrend ist nicht die Erstellung der Abrechnung, sondern ihr Zugang beim Mieter.
Für die Praxis von Hausverwaltungen bedeutet das: Die Frist läuft nicht ab dem Datum der Belegsammlung, nicht ab der Beauftragung eines Abrechnungsdienstleisters und nicht ab dem Versand der Unterlagen, sondern ab dem ersten Tag nach dem letzten Tag des Abrechnungszeitraums. Alles, was nach diesem Startpunkt passiert, muss so organisiert sein, dass die fertige Abrechnung den Mieter rechtzeitig erreicht.
Die Vorschrift ist unabdingbar. Nach § 556 Abs. 4 BGB ist eine Vereinbarung, die zum Nachteil des Mieters von dieser Regel abweicht, unwirksam. Eine verkürzte Frist kann der Vermieter im Mietvertrag also nicht wirksam vereinbaren; eine verlängerte ebenfalls nicht, wenn dies den Mieter benachteiligen würde. Individualvereinbarungen, die der Verwaltung mehr Zeit einräumen sollen, sind deshalb regelmäßig ohne Wirkung – an der Zwölf-Monats-Marke führt kein vertraglicher Weg vorbei.
Die Asymmetrie: Nachforderung ausgeschlossen, Guthaben bleibt bestehen
Das zentrale Merkmal der Abrechnungsfrist ist ihre einseitige Wirkung. § 556 Abs. 3 Satz 3 BGB spricht ausschließlich vom Ausschluss der „Geltendmachung einer Nachforderung durch den Vermieter“. Erhält der Mieter die Abrechnung erst nach Ablauf der Zwölf-Monats-Frist, muss er ein sich daraus ergebendes Nachzahlungsdefizit grundsätzlich nicht begleichen.
Anders verhält es sich mit einem Guthaben. Der Anspruch des Mieters auf Rückzahlung eines Guthabens ist keine Nachforderung im Sinne des Gesetzes und fällt deshalb nicht unter den Fristausschluss. Zahlt der Mieter über den Abrechnungszeitraum hinweg Vorauszahlungen, die höher liegen als die tatsächlich angefallenen Betriebskosten, bleibt der Rückzahlungsanspruch bestehen – auch wenn die Abrechnung verspätet zugeht. Er verjährt erst in der regelmäßigen Verjährungsfrist von drei Jahren.
Diese Asymmetrie hat für beide Seiten praktische Konsequenzen. Für Vermieter und Verwaltungen heißt das: Eine verspätete Abrechnung ist wirtschaftlich fast immer ein Verlustgeschäft. Nachforderungen sind verwirkt, Guthaben müssen dennoch ausgezahlt werden. Für Mieter heißt es: Eine verspätete Abrechnung entlastet zwar von der Nachzahlung, nicht aber vom Recht auf Rückerstattung zu hoher Vorauszahlungen.
Rechnerisch lässt sich das an einem Beispiel verdeutlichen: Hat ein Mieter über das Jahr 1.800 Euro an Vorauszahlungen geleistet und betragen die umlagefähigen Kosten 2.100 Euro, wäre bei rechtzeitiger Abrechnung eine Nachforderung von 300 Euro fällig. Geht dieselbe Abrechnung erst nach Fristablauf zu, verfällt diese Forderung. Ergibt die Rechnung umgekehrt nur 1.500 Euro an Kosten, bleibt der Anspruch auf die 300 Euro Differenz unverändert bestehen. Die Frist wirkt also stets zugunsten der Partei, die im Ergebnis Geld zurückerhalten würde.
Beispielrechnung: So wird die Frist konkret berechnet
Die Fristberechnung folgt einem einfachen Schema: Ende des Abrechnungszeitraums plus zwölf Monate. Entscheidend ist, dass der letzte Tag des Abrechnungszeitraums der Auslöser ist, nicht ein beliebiger Tag innerhalb des Jahres. Zwei Beispiele verdeutlichen die Anwendung für die gängigsten Konstellationen.
Beispiel 1: Abrechnungszeitraum ist das Kalenderjahr
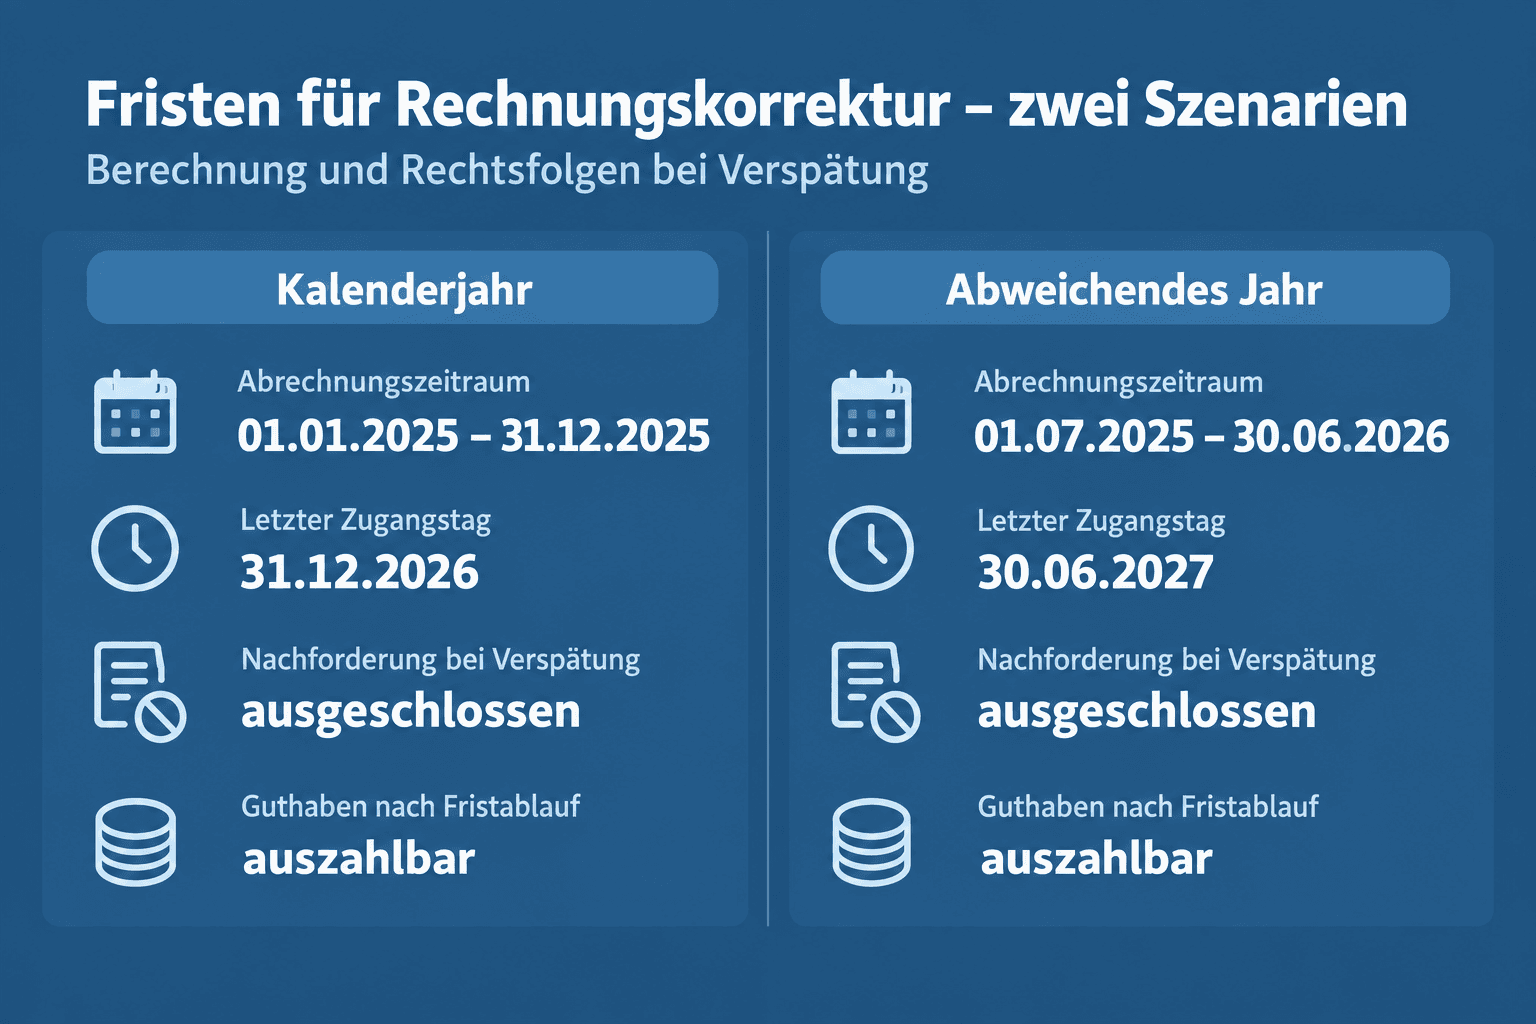
Der Mietvertrag sieht eine Abrechnung nach Kalenderjahren vor. Der Abrechnungszeitraum läuft vom 1. Januar bis zum 31. Dezember eines Jahres. Die Zwölf-Monats-Frist beginnt mit dem 1. Januar des Folgejahres und endet mit dem Ablauf des zwölften Monats nach dem 31. Dezember – also mit dem 31. Dezember des Folgejahres. Die Abrechnung für das Kalenderjahr 2025 muss dem Mieter demnach spätestens am 31. Dezember 2026 zugehen.
Beispiel 2: Abweichendes Abrechnungsjahr
Vereinbart ist ein Abrechnungsjahr vom 1. Juli bis zum 30. Juni. Endet der Abrechnungszeitraum am 30. Juni 2025, beginnt die Frist mit dem 1. Juli 2025 und endet mit dem Ablauf des zwölften Monats, also mit dem 30. Juni 2026. Eine Abrechnung, die dem Mieter erst am 2. Juli 2026 zugeht, ist verspätet – Nachforderungen sind ausgeschlossen, sofern keine Ausnahme greift.
| Szenario | Abrechnungszeitraum | Fristbeginn | Letzter fristwahrender Zugangstag | Rechtsfolge bei Verspätung |
|---|---|---|---|---|
| Kalenderjahr | 01.01.2025 – 31.12.2025 | 01.01.2026 | 31.12.2026 | Nachforderung ausgeschlossen, Guthaben weiterhin auszahlbar |
| Abweichendes Abrechnungsjahr | 01.07.2025 – 30.06.2026 | 01.07.2026 | 30.06.2027 | Nachforderung ausgeschlossen, Guthaben weiterhin auszahlbar |
Bei unterjährigen Wechseln – etwa bei Mieterwechsel oder verkürzten Abrechnungszeiträumen – gilt dasselbe Schema: Der letzte Tag des tatsächlichen Abrechnungszeitraums ist der Stichtag, von dem zwölf Monate gerechnet werden. Für Verwaltungen mit mehreren Objekten und unterschiedlichen Abrechnungsperioden empfiehlt sich eine konsequente Stichtagsverwaltung, weil pro Objekt eigene Fristen laufen können.
In der Praxis wird diskutiert, ob sich bei Eigentümergemeinschaften (WEG) Besonderheiten ergeben, wenn der Vermieter auf die Hausgeldabrechnung der Verwaltung warten muss. Die Auffassungen dazu gehen auseinander; eine allgemein anerkannte Regel, die den Fristbeginn verschieben würde, ist nicht etabliert. Vermieter sollten sich hierauf nicht verlassen und im Zweifel frühzeitig auf Basis der vorliegenden Unterlagen abrechnen.
Die Ausnahme: Wenn der Vermieter die Verspätung nicht zu vertreten hat
Der Ausschluss von Nachforderungen gilt nicht ausnahmslos. § 556 Abs. 3 Satz 3 BGB stellt klar: Der Vermieter verliert seinen Nachforderungsanspruch nur, wenn er die verspätete Geltendmachung zu vertreten hat. Hat er die Verspätung nicht zu vertreten, darf die Abrechnung auch nach Fristablauf noch mitgeteilt werden – die Nachforderung bleibt dann bestehen.
„Nicht zu vertreten“ hat der Vermieter die Verspätung nur, wenn ein Hindernis außerhalb seines Verantwortungsbereichs liegt und er alle zumutbaren Maßnahmen zur rechtzeitigen Abrechnung ergriffen hat. Die Rechtsprechung legt diese Ausnahme eng aus. Als typische, in der Praxis anerkannte Fallgruppen gelten insbesondere:
- Verspätete behördliche Bescheide: Geht etwa der Grundsteuerbescheid der Gemeinde erst nach Fristablauf zu und ist die Grundsteuer ein relevanter Kostenbestandteil, kann der Vermieter die daraus resultierende Verzögerung unter Umständen nicht zu vertreten haben.
- Verspätete Abrechnungen Dritter: Kommt etwa die Heizkostenabrechnung eines externen Energieversorgers oder Abrechnungsdienstleisters ausnahmsweise verspätet, obwohl der Vermieter rechtzeitig beauftragt und wiederholt nachgefasst hat, kann dies ein nicht zu vertretendes Hindernis darstellen.
Kein nicht zu vertretendes Hindernis ist dagegen typischerweise die eigene Organisation: personelle Engpässe in der Hausverwaltung, interne Verzögerungen, Urlaubszeiten, Softwareumstellungen oder schlicht vergessene Fristen fallen in den Verantwortungsbereich des Vermieters. Auch ein genereller Hinweis auf „hohe Arbeitsbelastung“ genügt nicht. Die Grenze verläuft dabei entlang der Beherrschbarkeit: Was der Vermieter durch vorausschauende Planung, rechtzeitige Beauftragung und regelmäßiges Nachfassen hätte vermeiden können, hat er in der Regel auch zu vermeiden.
Wer sich auf die Ausnahme berufen will, muss zwei Dinge konkret leisten. Erstens muss das Hindernis dokumentiert werden: Wann wurde der Dienstleister beauftragt, wann wurde nachgefasst, wann traf der verspätete Bescheid ein? Zweitens muss nach Wegfall des Hindernisses unverzüglich abgerechnet werden. Liegt der Grundsteuerbescheid etwa am 15. November vor, darf die Abrechnung nicht erst Monate später erstellt werden. Die Darlegungs- und Beweislast dafür, dass die Verspätung nicht zu vertreten war, trägt der Vermieter.
Rechtsfolge der Ausnahme: Geht die Abrechnung verspätet, aber nicht zu vertreten verspätet zu, bleibt die Nachforderung in voller Höhe erhalten. Mit dem Zugang der Abrechnung beginnt für den Mieter die reguläre Einwendungsfrist von zwölf Monaten, als wäre die Abrechnung rechtzeitig erfolgt.
Die konkrete Handlungsanleitung für Mieter, deren Abrechnung zu spät eingeht – von der schriftlichen Zurückweisung der Nachforderung bis zur Geltendmachung des Guthabens –, behandelt der Schwesterartikel „Nebenkostenabrechnung zu spät“.
Zugang statt Absendung: Worauf es bei der Frist ankommt
Ein Detail entscheidet in der Praxis häufig über die Fristwahrung: Das Gesetz verlangt, dass die Abrechnung dem Mieter „mitzuteilen“ ist. Damit ist nicht die Absendung, sondern der Zugang gemeint. Die Abrechnung muss so in den Machtbereich des Mieters gelangen, dass dieser unter gewöhnlichen Umständen die Möglichkeit erhält, von ihrem Inhalt Kenntnis zu nehmen.
Ein Brief, der am 30. Dezember abgeschickt wird, aber erst am 2. Januar beim Mieter ankommt, wahrt die Frist also nicht, wenn der Abrechnungszeitraum mit dem Kalenderjahr endet. Maßgeblich ist der tatsächliche Empfang. Das gilt auch für den Einwurf in den Briefkasten oder die Ablage im persönlichen Machtbereich des Mieters. Spätabendliche Einwürfe am letzten Fristtag können dabei kritisch sein, weil bei einer späten Ablage regelmäßig nicht mehr mit einer Kenntnisnahme am selben Tag zu rechnen ist; sicher ist die Zustellung deshalb erst, wenn dem Mieter die übliche Entgegennahme tatsächlich möglich war.
Die Beweislast für den rechtzeitigen Zugang trägt der Vermieter. Kann er nicht nachweisen, dass die Abrechnung bis zum Fristende beim Mieter eingegangen ist, geht dies zu seinen Lasten – die Nachforderung ist ausgeschlossen, obwohl die Abrechnung möglicherweise fristgerecht erstellt und versandt wurde. Für die Praxis von Verwaltungen und Eigentümern ergibt sich daraus eine klare Konsequenz: Versandart und Dokumentation müssen so gewählt werden, dass der Zugang belegt werden kann. Geeignete Mittel sind etwa der Versand per Einschreiben mit Rückschein, der Einwurf unter Zeugen oder die persönliche Übergabe mit Empfangsbestätigung. Auch bei elektronischer Übermittlung sollte der tatsächliche Empfang dokumentiert werden.
Ein weiterer Punkt betrifft die Adressgenauigkeit: Die Abrechnung muss dem richtigen Mieter unter der aktuellen, dem Vermieter bekannten Anschrift zugehen. Versendet die Verwaltung an eine veraltete Adresse, obwohl ihr die neue bekannt ist, liegt kein fristwahrender Zugang vor. Bei mehreren Mietern im selben Haushalt – etwa zwei Hauptmietern im gemeinsamen Mietvertrag – ist zudem zu prüfen, gegenüber wem die Mitteilung wirksam erfolgen muss, damit die Frist gesichert ist.
Die Einwendungsfrist des Mieters: Zwölf Monate ab Zugang
Das Fristensystem des § 556 Abs. 3 BGB umfasst eine zweite Zwölf-Monats-Regelung – diesmal zulasten des Mieters. Der Mieter muss Einwendungen gegen die Abrechnung dem Vermieter spätestens bis zum Ablauf des zwölften Monats nach Zugang der Abrechnung mitteilen. Nach Ablauf dieser Einwendungsfrist kann er Einwendungen grundsätzlich nicht mehr geltend machen, es sei denn, auch er hat die verspätete Geltendmachung nicht zu vertreten.
Die Frist beginnt mit dem Zugang der Abrechnung. Geht eine Abrechnung dem Mieter beispielsweise am 15. März 2026 zu, endet seine Einwendungsfrist mit Ablauf des zwölften Monats danach, also mit dem 31. März 2027. Innerhalb dieses Zeitraums sollten sämtliche Prüfeinwände – etwa zur Kostenverteilung, zu nicht umlagefähigen Kosten, zu Rechenfehlern oder zu mangelnder Belegeinsicht – gegenüber dem Vermieter erklärt werden.
Für die Einwendung selbst ist keine besondere Form vorgeschrieben; sie sollte jedoch konkret genug sein, damit der Vermieter erkennen kann, welche Positionen angegriffen werden und warum. Ein pauschales „Ich bin mit der Abrechnung nicht einverstanden“ dürfte den Fristzweck regelmäßig nicht erfüllen. Begründete Einwendungen zu bestimmten Kostenpositionen, verbunden mit einem Antrag auf Belegeinsicht, dokumentieren zugleich den Prüfungsstand, falls später über die Einzelheiten gestritten wird.
Nach Ablauf der Einwendungsfrist bleibt nur noch wenig angreifbar. Weiterhin ohne Einwendung möglich sind insbesondere formell unwirksame Abrechnungen, weil eine solche Abrechnung die Einwendungsfrist gar nicht erst in Lauf setzt. Ebenfalls denkbar sind Einwände gegen offensichtliche, schwerwiegende Fehler, soweit sich der Vermieter bei ihrer Berufung nach Treu und Glauben rechtsmissbräuchlich verhielte. Das ist aber eine enge Ausnahme und kein Freibrief für verspätete Prüfung.
Wer eine Abrechnung systematisch kontrollieren will, findet im Beitrag „Nebenkostenabrechnung prüfen“ eine strukturierte Herangehensweise an die typischen Prüfpunkte. Wichtig ist dabei: Die Einwendungen müssen dem Vermieter zugehen – auch hier zählt der Zugang, nicht das Absendedatum.
Formell unwirksame Abrechnung: Korrektur innerhalb der Frist möglich
Nicht jede Abrechnung, die Fehler enthält, ist unbrauchbar. Zu unterscheiden sind zwei Ebenen. Eine formell unwirksame Abrechnung verstößt gegen die formalen Anforderungen, etwa wenn die Abrechnung keine geordnete Zusammenstellung der Gesamtkosten, keine Angabe und Erläuterung des Verteilerschlüssels oder keine nachvollziehbare Berechnung des Mieteranteils enthält. Eine inhaltlich fehlerhafte Abrechnung erfüllt die Form, enthält aber falsche Zahlen oder Positionen.
Diese Unterscheidung ist für die Frist relevant. Eine formell unwirksame Abrechnung setzt die Zwölf-Monats-Frist nicht wirksam in Gang, weil sie keine „Mitteilung“ der Abrechnung im Sinne des Gesetzes darstellt. Allerdings kann der Vermieter eine formell unwirksame Abrechnung innerhalb der Abrechnungsfrist noch heilen: Er darf die fehlenden Angaben nachreichen oder eine neue, formell wirksame Abrechnung erstellen, solange die Zwölf-Monats-Frist noch läuft. Nach Fristablauf ist eine Heilung nicht mehr möglich – die Nachforderung ist dann ausgeschlossen, selbst wenn eine später korrigierte Abrechnung formell einwandfrei wäre.
Anders verhält es sich bei rein inhaltlichen Fehlern. Eine formell wirksame Abrechnung, die inhaltlich falsch ist, wahrt die Frist des Vermieters. Inhaltliche Fehler kann der Vermieter grundsätzlich auch nach Fristablauf noch korrigieren; für den Mieter läuft mit Zugang die Einwendungsfrist. Für Verwaltungen ist diese Differenz praxisrelevant: Wer unter Zeitdruck steht, sollte sicherstellen, dass zumindest die formellen Mindestanforderungen erfüllt sind, statt auf inhaltliche Perfektion zu warten.
Bei der laufenden Erstellung helfen standardisierte Unterlagen und Werkzeuge. Eine passende Vorlage für die Nebenkostenabrechnung senkt das Risiko formeller Fehler, und spezialisierte Software unterstützt bei der Fristenverwaltung – ein Überblick steht im Beitrag zum Testsieger für Nebenkostenabrechnung-Software. Wer darüber hinaus mehrere Objekte verwaltet, kann zudem auf eine Software für die Hausverwaltung zurückgreifen, um Fristen objektübergreifend zu überwachen.
Häufige Fragen zur Abrechnungsfrist (FAQ)
Nebenkostenabrechnung bis wann?
Die Nebenkostenabrechnung muss dem Mieter spätestens bis zum Ablauf des zwölften Monats nach Ende des Abrechnungszeitraums zugehen (§ 556 Abs. 3 BGB). Bei einem Kalenderjahr als Abrechnungszeitraum ist das der 31. Dezember des Folgejahres; bei einem abweichenden Abrechnungsjahr vom 1. Juli bis 30. Juni ist es der 30. Juni des Folgejahres. Maßgeblich ist der Zugang beim Mieter, nicht die Absendung.
Was passiert, wenn der Vermieter die Frist versäumt?
Nach Ablauf der Zwölf-Monats-Frist ist die Geltendmachung einer Nachforderung durch den Vermieter ausgeschlossen. Der Mieter muss ein sich aus der verspäteten Abrechnung ergebendes Defizit also nicht nachzahlen. Ausnahme: Der Vermieter hat die verspätete Geltendmachung nicht zu vertreten, etwa bei verspäteten behördlichen Bescheiden oder einer nachweislich nicht verschuldeten Verzögerung durch Dritte. In diesem Fall muss er nach Wegfall des Hindernisses unverzüglich abrechnen.
Gilt die Frist auch für Guthaben des Mieters?
Nein. Der Fristausschluss betrifft nur Nachforderungen des Vermieters. Ergibt die Abrechnung ein Guthaben zugunsten des Mieters, bleibt dessen Rückzahlungsanspruch auch nach Ablauf der Abrechnungsfrist bestehen und unterliegt lediglich der regelmäßigen Verjährung von drei Jahren.
Kann der Mieter nach Ablauf der Einwendungsfrist noch etwas tun?
Nach Ablauf der zwölfmonatigen Einwendungsfrist ab Zugang der Abrechnung sind inhaltliche Einwendungen grundsätzlich ausgeschlossen. Weiterhin möglich sind Einwände gegen eine formell unwirksame Abrechnung, weil diese die Einwendungsfrist nicht in Lauf setzt. In engen Grenzen bleiben zudem offensichtliche, grobe Fehler angreifbar, wenn sich der Vermieter bei seiner Berufung auf die Frist rechtsmissbräuchlich verhielte. Details zur Sachlage im Einzelfall können mit fachkundiger Beratung geprüft werden; dieser Artikel ersetzt keine Rechtsberatung.
Für Hausverwaltungen und Eigentümer lohnt sich daher ein Fristenmanagement, das die drei Stichtage konsequent überwacht: Ende des Abrechnungszeitraums, Ablauf der Zwölf-Monats-Frist für die Abrechnung und – nach Zugang – die Einwendungsfrist des Mieters. Wer diese Daten sauber dokumentiert und den Zugang der Abrechnung belegt, vermeidet den wirtschaftlich regelmäßig ungünstigsten Fall: die verwirkte Nachforderung bei gleichzeitig bestehender Guthabenpflicht. Zur Vertiefung der Fälligkeitsfragen empfiehlt sich zudem der Kommentar von Kinne/Schach/Bieber zu § 556 BGB.
Grunderwerbsteuer Baden-Württemberg: aktueller Satz 5,0 %, Beispielrechnung, Satzentwicklung und legale Sparmöglichkeiten im Überblick.
 Finanzen
Grunderwerbsteuer Bayern: aktueller Satz von 3,5 Prozent, Beispielrechnung, vollständige Kaufnebenkosten und legale Sparmöglichkeiten im Überblick für Käufer und Berater.
 Finanzen
Grunderwerbsteuer Niedersachsen: Satz, Beispielrechnung, Fristen und legale Sparmöglichkeiten im Überblick. Stand: Januar 2025.