
Sanierungspflicht bei Eigentümerwechsel: Was neue Eigentümer umsetzen müssen
Sanierungspflicht bei Eigentümerwechsel: Zwei-Jahres-Frist, Ausnahmen, Bußgelder und Förderung nach dem GModG – kompakt erklärt.
Die Sanierungspflicht bei einem Eigentümerwechsel gehört für Käufer und Erben von Bestandsimmobilien zu den ersten rechtlichen Prüfpunkten nach dem Grundbucheintrag. Eine generelle Pflicht, ein gekauftes Haus vollständig zu sanieren, gibt es nicht. Was es gibt, sind zwei klar definierte Nachrüstpflichten aus dem Gebäudemodernisierungsgesetz (GModG), das am 28. Juli 2026 im Bundesgesetzblatt verkündet wurde und seit dem 29. Juli 2026 in Kraft ist: die Dämmung der obersten Geschossdecke beziehungsweise des Dachs und die Dämmung von Heizungs- und Warmwasserleitungen in unbeheizten Räumen. Beide Pflichten sind an eine Zwei-Jahres-Frist geknüpft und an Ausnahmen, die insbesondere selbstnutzende Eigentümer von Ein- und Zweifamilienhäusern betreffen. Dieser Beitrag erklärt ausschließlich die Käufersicht: welche Pflichten mit dem Eigentum übergehen, wann die Frist beginnt, welche Befreiungen möglich sind und was bei einem Verstoß droht.
Das Wichtigste in Kürze
- Zwei Nachrüstpflichten können auf neue Eigentümer übergehen: die Dämmung der obersten Geschossdecke oder des Dachs (§ 35 GModG) und die Dämmung zugänglicher Wärmeverteilungs- und Warmwasserleitungen in unbeheizten Räumen (§ 69 GModG).
- Die Frist beträgt zwei Jahre. Sie beginnt mit dem ersten Eigentumsübergang nach dem Stichtag 1. Februar 2002, nicht mit jedem beliebigen Kauf.
- Ein- und Zweifamilienhäuser, deren Eigentümer am 1. Februar 2002 selbst darin wohnten, sind befreit. Bei Verkauf oder Erbschaft lebt die Pflicht für den neuen Eigentümer auf.
- Bei der Geschossdeckendämmung ist eine Befreiung aus Unwirtschaftlichkeit ohne Behördenantrag möglich; der Eigentümer prüft und dokumentiert selbst (§ 35 Abs. 4 GModG).
- Verstöße können als Ordnungswidrigkeit mit bis zu 50.000 Euro Bußgeld geahndet werden (§ 108 Abs. 2 Nr. 1 GModG); in der Praxis fällt fehlende Dämmung häufig dem Schornsteinfeger auf.
Sanierungspflicht beim Eigentümerwechsel: Die zwei Nachrüstpflichten im Überblick
Das GModG ist keine völlig neue Gesetzesgrundlage, sondern die überarbeitete und umbenannte Nachfolgefassung des Gebäudeenergiegesetzes (GEG) aus dem Jahr 2020. Bundestag und Bundesrat haben die Novelle im Juli 2026 beschlossen; seit dem 29. Juli 2026 gelten die neuen Paragraphennummern. Für den Eigentümerwechsel relevant sind die sogenannten tradierten Nachrüstpflichten, die es im Energieeinsparrecht bereits seit 2002 gibt. Sie bleiben auch nach dem GModG bestehen – anders als die gleichzeitig gestrichene Austauschpflicht für alte Heizkessel und die 65-Prozent-Vorgabe für neue Heizungen, die viele ältere Ratgeber im Netz noch fälschlich als geltendes Recht beschreiben. Eine allgemeine, etwa verbrauchs- oder klassenabhängige Sanierungspflicht für Wohngebäude existiert nicht; eine Pflicht zur Komplettsanierung funktionierender Bestandsgebäude gibt es ebenfalls nicht.
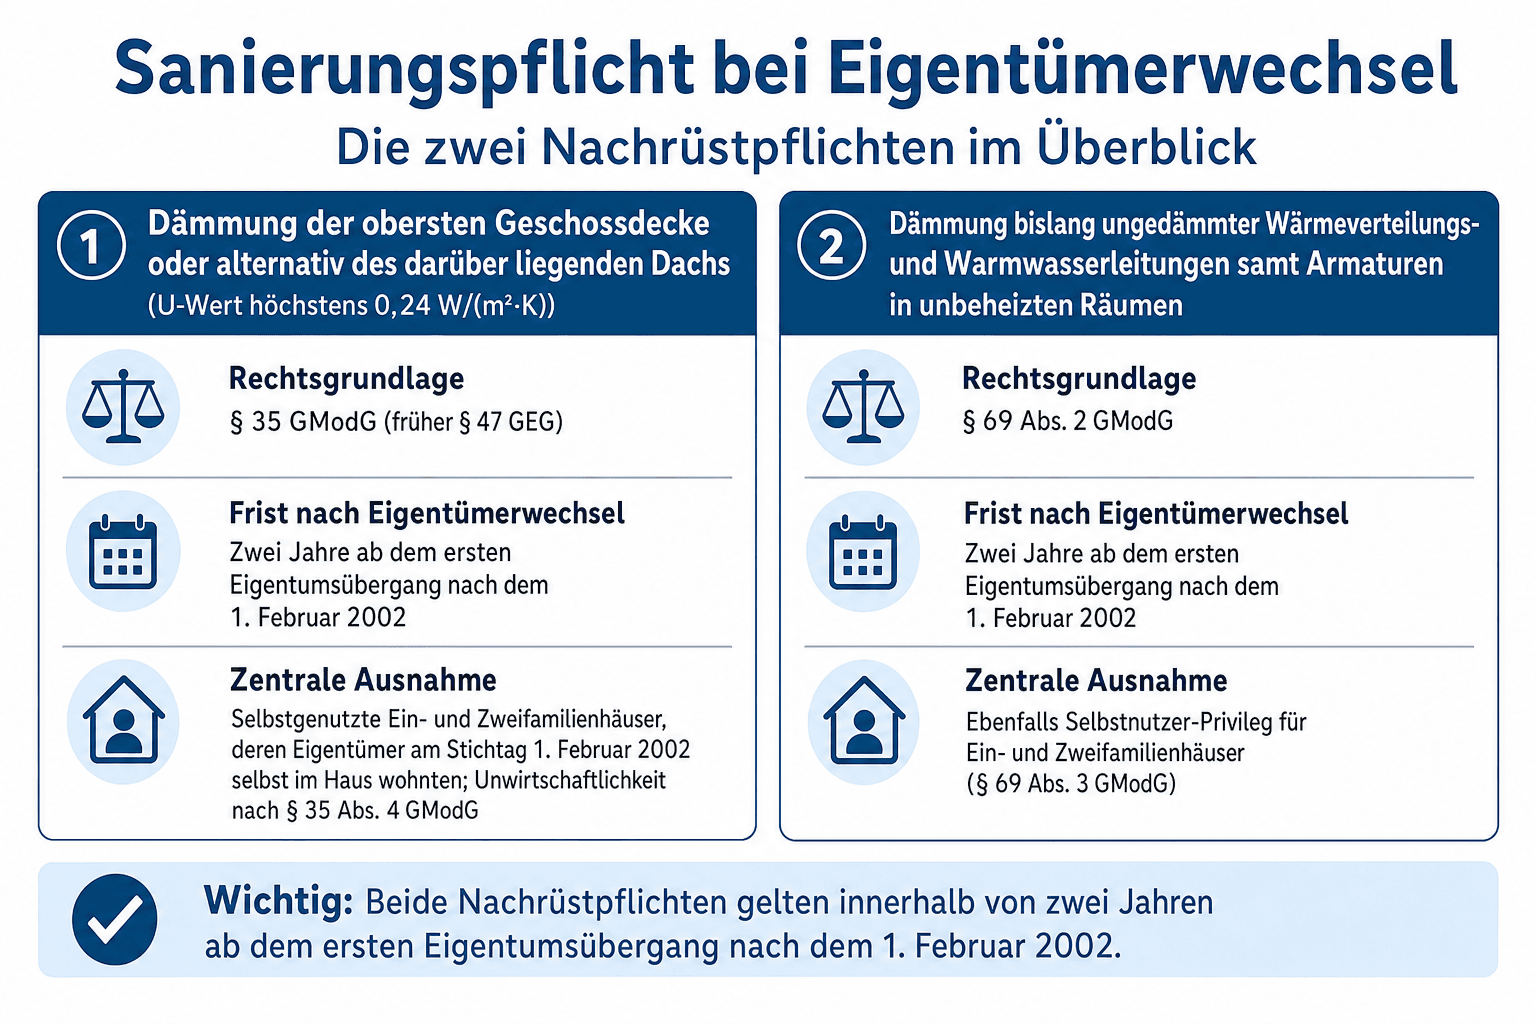
Konkret geht es um die folgenden zwei Pflichten, die beim Eigentümerwechsel ausgelöst werden können:
| Pflichtmaßnahme | Rechtsgrundlage | Frist nach Eigentümerwechsel | Zentrale Ausnahme |
|---|---|---|---|
| Dämmung der obersten Geschossdecke oder alternativ des darüber liegenden Dachs (U-Wert höchstens 0,24 W/(m²·K)) | § 35 GModG (früher § 47 GEG) | Zwei Jahre ab dem ersten Eigentumsübergang nach dem 1. Februar 2002 | Selbstgenutzte Ein- und Zweifamilienhäuser, deren Eigentümer am Stichtag 1. Februar 2002 selbst im Haus wohnten; Unwirtschaftlichkeit nach § 35 Abs. 4 GModG |
| Dämmung bislang ungedämmter Wärmeverteilungs- und Warmwasserleitungen samt Armaturen in unbeheizten Räumen | § 69 Abs. 2 GModG | Zwei Jahre ab dem ersten Eigentumsübergang nach dem 1. Februar 2002 | Ebenfalls Selbstnutzer-Privileg für Ein- und Zweifamilienhäuser (§ 69 Abs. 3 GModG) |
Beide Pflichten setzen voraus, dass die betroffenen Bauteile beziehungsweise Leitungen bislang ungedämmt sind und die geforderten Mindeststandards nicht bereits erfüllen. Wer ein Haus kauft, in dem die Dämmung längst fachgerecht nachgerüstet wurde, hat nichts weiter zu beachten.
Sanierungspflicht Hauskauf: Ab wann die Frist läuft
Der entscheidende Stichtag für die Sanierungspflicht beim Hauskauf ist der 1. Februar 2002, der Tag des Inkrafttretens der ersten Energieeinsparverordnung (EnEV). Nur der erste Eigentumsübergang nach diesem Stichtag löst die Zwei-Jahres-Frist aus. Als Eigentumsübergang zählen Kauf, Erbschaft und Schenkung gleichermaßen; maßgeblich ist der rechtliche Eigentumswechsel, der regelmäßig mit der Eintragung ins Grundbuch vollzogen wird.
Daraus folgt die wichtigste Prüffrage vor jedem Bestandskauf: Wurde das Gebäude nach dem 1. Februar 2002 bereits einmal übertragen? Wenn ja, wurde die Nachrüstpflicht bereits beim damaligen neuen Eigentümer ausgelöst. Hat dieser fristgerecht nachgerüstet, ist für den heutigen Käufer alles erledigt. Wurde die Frist dagegen versäumt, bleibt die Verpflichtung bestehen. Sie trifft dann grundsätzlich den aktuellen Eigentümer, und eine neue Zwei-Jahres-Frist beginnt durch den erneuten Verkauf nicht.
Zwei Beispiele verdeutlichen die Logik. Beispiel eins: Ein Eigentümer bewohnt sein Einfamilienhaus seit 1998 selbst und verkauft es im Herbst 2026. Für ihn galt dank der Selbstnutzer-Ausnahme keine Pflicht; der Käufer muss die Nachrüstung nun innerhalb von zwei Jahren, also bis Herbst 2028, umsetzen. Beispiel zwei: Ein Haus wurde bereits 2005 verkauft, und der damalige Käufer hat die Geschossdecke 2006 gedämmt. Beim Weiterverkauf 2026 entsteht keine neue Pflicht, denn ausgelöst wurde sie bereits 2005, und sie ist erfüllt.
Für die Kaufprüfung empfiehlt sich eine feste Abfolge: Prüfen Sie zunächst anhand des Grundbuchauszugs beziehungsweise der Kaufvertragshistorie, ob und wann das Gebäude nach dem 1. Februar 2002 übertragen wurde. Anschließend geben Energieausweis, Baujahr und vorhandene Rechnungen oder Fachunternehmererklärungen Aufschluss über den Dämmzustand; ergänzend lohnt die Besichtigung von Dachboden und Keller, denn ungedämmte Geschossdecken und blanke Heizungsrohre sind dort unmittelbar erkennbar. Auch der Erwerb in der Zwangsversteigerung ist ein Eigentumsübergang im Sinne der Vorschrift und löst die Frist aus; Ersteher sollten offene Dämmpflichten deshalb in ihre Gebotskalkulation einpreisen.
Dämmung der obersten Geschossdecke oder des Dachs (§ 35 GModG)
Die wohl bekannteste Nachrüstpflicht betrifft die oberste Geschossdecke beheizter Räume, also die Decke zwischen dem obersten beheizten Geschoss und einem unbeheizten Dachboden. Ist diese Decke bislang nicht ausreichend gedämmt, muss sie so nachgedämmt werden, dass der Wärmedurchgangskoeffizient (U-Wert) höchstens 0,24 W/(m²·K) beträgt. Die Pflicht entfällt nur, wenn die Decke oder das Dach bereits den geforderten Mindestwärmeschutz erfüllt, was bei Gebäuden mit Baujahr vor den 1980er-Jahren häufig nicht der Fall ist.
Alternativ zur Geschossdecke können Sie das darüber liegende Dach dämmen. Diese Option ist vor allem dann sinnvoll, wenn der Dachboden genutzt wird oder die Dachsanierung ohnehin ansteht; dann gelten die Anforderungen an das Dach. Eine Kombination aus beidem ist nicht erforderlich, eine der beiden Varianten genügt.
Die Kosten hängen von Fläche, Aufbau und Zugänglichkeit ab. Für ein typisches Einfamilienhaus liegen die Aufwendungen für eine einfache Dämmung der Geschossdecke meist im unteren vierstelligen Bereich; aufwendigere Lösungen mit begehbarem Aufbau oder Estrich können deutlich darüber liegen. Als grober Richtwert gelten etwa 1.500 bis 8.000 Euro. Gleichzeitig gehört die Maßnahme zu den wirtschaftlichsten überhaupt: Über eine ungedämmte oberste Geschossdecke geht ein spürbarer Teil der Heizenergie verloren, die Einsparungen amortisieren die Investition in der Regel innerhalb weniger Jahre.
Für die Umsetzung genügt regelmäßig eine einlagige Dämmung aus Mineralwolle-Filz oder Plattenware, bei schwer zugänglichen Böden kommt auch Einblasdämmung infrage. Um den geforderten U-Wert von 0,24 W/(m²·K) zu erreichen, sind je nach bestehendem Deckenaufbau und Dämmstoff üblicherweise Dämmstärken im Bereich von etwa 16 bis 24 Zentimetern erforderlich. Das Gesetz schreibt für die Nachrüstung kein Fachunternehmen vor; handwerklich versierte Eigentümer dürfen die Geschossdecke grundsätzlich in Eigenleistung dämmen. Wer jedoch Fördermittel in Anspruch nehmen will, sei es über die BEG oder über den Steuerbonus nach § 35c EStG, benötigt die Ausführung durch ein Fachunternehmen samt entsprechender Erklärung beziehungsweise Rechnung. Der Nachweis gegenüber Förderstelle oder Finanzamt ist mit reiner Eigenleistung nicht möglich.
Wichtig für die Einordnung: Für Gebäude ohne Selbstnutzer-Privileg, etwa vermietete Mehrfamilienhäuser, war die Dämmpflicht nach früherem Recht bereits bis zum 31. Dezember 2015 umzusetzen. Wer heute ein solches Objekt erwirbt, bei dem nie nachgerüstet wurde, übernimmt eine bereits fällige Pflicht. Details zur technischen Ausgestaltung beschreibt das BBSR auf seiner Seite zur nachträglichen Dämmung oberster Geschossdecken.

Dämmung von Wärmeverteilungs- und Warmwasserleitungen (§ 69 GModG)
Die zweite Pflicht ist kleiner, aber nicht weniger verbindlich: Bislang ungedämmte Wärmeverteilungs- und Warmwasserleitungen sowie deren Armaturen müssen nachträglich gedämmt werden, sofern sie durch unbeheizte Räume laufen, typischerweise durch Keller, Abstell- oder Technikräume. Leitungen in beheizten Räumen sind von der Pflicht ausgenommen, weil ihre Wärmeverluste dort dem Gebäude zugutekommen.
Die Pflicht gilt nur für zugängliche Leitungen. Leitungen, die im Estrich, hinter festen Verkleidungen oder in geschlossenen Schächten verlegt sind, gelten als nicht zugänglich und müssen nicht eigens freigelegt werden; erst wenn solche Bereiche ohnehin geöffnet werden, etwa im Zuge einer Sanierung, rückt ihre Dämmung in den Blick. Gedämmt werden müssen neben den geraden Rohrstrecken auch Armaturen, Flansche und Verteiler, denn ungedämmte Armaturen wirken wie kleine Heizkörper im Keller. Handelsübliche Dämmschalen lassen sich um vorhandene Rohre legen und an den Stößen verkleben, was die Nachrüstung auch für Laien machbar macht.
Die geforderte Dämmstärke richtet sich nach dem Rohrdurchmesser und der Wärmeleitfähigkeit des Dämmstoffs; die technischen Vorgaben stehen in den Anlagen zum GModG. Handelsübliche Steckschalen und Dämmrohre aus dem Fachhandel erfüllen die Anforderungen bei korrekter Auswahl in der Regel. Die Umsetzung ist technisch unkompliziert: Die Materialkosten liegen im Einfamilienhaus meist im dreistelligen Bereich, als Richtwert werden etwa 200 bis 900 Euro genannt. Angesichts dieser Größenordnung dürfte sich eine Unwirtschaftlichkeit hier kaum begründen lassen; die Ausnahme nach § 35 Abs. 4 GModG gilt ohnehin nur für die Geschossdecke.
Für Fristbeginn und Ausnahmen gilt dieselbe Logik wie bei der Geschossdecke: zwei Jahre ab dem ersten Eigentumsübergang nach dem 1. Februar 2002, Selbstnutzer-Privileg nach § 69 Abs. 3 und 4 GModG. In der Praxis empfiehlt es sich, beide Maßnahmen direkt nach dem Kauf gemeinsam zu planen und abzurechnen, damit die Einhaltung der Frist sauber dokumentiert ist.
Ausnahme für selbst genutzte Ein- und Zweifamilienhäuser
Die wichtigste Ausnahme betrifft Ein- und Zweifamilienhäuser, bei denen eine Wohnung am Stichtag 1. Februar 2002 vom damaligen Eigentümer selbst bewohnt wurde. Für diese Gebäude galten die tradierten Nachrüstpflichten nicht, solange sich am Eigentum nichts änderte (§ 35 Abs. 3 und § 69 Abs. 3 GModG). Die Ausnahme ist damit an Person und Selbstnutzung zum Stichtag gebunden, nicht dauerhaft an das Gebäude.
Mit dem Eigentümerwechsel nach dem Stichtag endet die Privilegierung: Die Nachrüstpflichten sind dann vom neuen Eigentümer innerhalb von zwei Jahren zu erfüllen. Das gilt unabhängig davon, ob der Übergang durch Kauf, Erbschaft oder Schenkung erfolgt. Ein typischer Fall: Die Eltern bewohnen ihr Haus seit den 1990er-Jahren, ein Kind erbt es im Jahr 2026. Die Eltern mussten nie dämmen, der Erbe dagegen schon, und zwar innerhalb von zwei Jahren nach dem Erbfall, soweit Geschossdecke und Leitungen bislang ungedämmt sind.
Keine Rolle spielt die Ausnahme dagegen bei Mehrfamilienhäusern, bei vermieteten Ein- und Zweifamilienhäusern und bei Nichtwohngebäuden: Hier bestanden die Pflichten schon zu den ursprünglichen Fristen, für die Geschossdecke endete die Umsetzungsfrist bereits am 31. Dezember 2015. Käufer solcher Objekte sollten deshalb vor Vertragsabschluss klären, ob die Nachrüstung längst erfolgt ist.
Für Immobilienprofis gehört der Prüfpunkt in die Standard-Due-Diligence: Makler sollten Verkäufer frühzeitig auf die Auskunft zum energetischen Zustand ansprechen, Asset Manager und Projektentwickler offene Nachrüstpflichten bei Bestandsakquisitionen im Kaufpreis und in der Sanierungsplanung berücksichtigen. Wer ein vermietetes Objekt erwirbt, sollte zudem die Regelungen zur Mieterhöhung nach Eigentümerwechsel im Blick behalten. Nachweise über durchgeführte Dämmmaßnahmen, etwa Rechnungen oder Fachunternehmererklärungen, gehören idealerweise in die Objektunterlagen.
Wirtschaftlichkeitsklausel und Befreiung im Einzelfall
Für die Geschossdeckendämmung sieht das GModG eine eigenständige Wirtschaftlichkeitsklausel: Bei selbstgenutzten Ein- und Zweifamilienhäusern ist die Pflicht nicht zu erfüllen, wenn die erforderlichen Aufwendungen durch die eintretenden Einsparungen nicht innerhalb angemessener Zeit erwirtschaftet werden können (§ 35 Abs. 4 GModG).
Bemerkenswert ist das Verfahren: Anders als bei Befreiungen von sonstigen Vorschriften des GModG ist die Einbindung einer Genehmigungsbehörde nicht vorgesehen. Der Eigentümer beurteilt im Einzelfall selbst, ob die Voraussetzungen vorliegen. Das BBSR empfiehlt, das Ergebnis der Wirtschaftlichkeitsbetrachtung zu dokumentieren, um Rechtssicherheit herzustellen, etwa durch eine nachvollziehbare Gegenüberstellung von Investitionskosten und zu erwartender Energiekosteneinsparung. Bei der Methodik sollten sich Eigentümer an den Vorgaben für Befreiungsanträge orientieren; da die Dämmung regelmäßig nicht an eine Instandhaltung der Decke geknüpft ist, können die Vollkosten der Maßnahme angesetzt werden. Wichtig ist außerdem: Sind Teilmaßnahmen wirtschaftlich, müssen diese trotzdem umgesetzt werden. Hilfsmittel und Berechnungsbeispiele stellt das BBSR in seinen Praxishilfen zur Wirtschaftlichkeit energetischer Modernisierung bereit.
Was als angemessener Zeitraum gilt, beziffert das Gesetz nicht; die Praxis orientiert sich an der Nutzungsdauer der Maßnahme und daran, ob sich die Investition über die eingesparten Energiekosten innerhalb dieser Lebensdauer deckt. Für die empfohlene Dokumentation genügt eine schlanke, aber nachvollziehbare Aktennotiz: Halten Sie das Datum der Prüfung, die wesentlichen Gebäudedaten, einen Kostenvoranschlag oder ein Angebot für die Dämmung, die angesetzte jährliche Einsparung samt Energiepreisannahme und das daraus abgeleitete Ergebnis fest. Liegt die Betrachtung knapp oder ist das Gebäude atypisch, etwa wegen eines geplanten Dachausbaus oder besonderer baulicher Gegebenheiten, empfiehlt sich die Einbeziehung eines Energieberaters, damit die Eigeneinschätzung einer späteren behördlichen Prüfung standhält.
Davon abzugrenzen ist die Befreiung auf Antrag nach § 102 GModG: Sie betrifft andere Nachrüstpflichten, etwa die Nachrüstung von Regelungseinrichtungen an Heizungs- und Warmwasseranlagen (§§ 61 bis 63 GModG) oder an Klimaanlagen (§ 66 GModG), und wird bei der nach Landesrecht zuständigen Stelle beantragt. Auch dort können bei Nachrüstvorschriften die Vollkosten geltend gemacht werden. Wer die Klauseln praktisch nutzen will, sollte die Berechnung im Zweifel mit einem Energieeffizienz-Experten durchführen; die Eigeneinschätzung des Eigentümers bleibt bei der Geschossdecke zwar behördenfrei, muss aber im Streitfall belastbar sein.
Bußgelder und Kontrolle bei Verstoß
Die Missachtung der Nachrüstpflichten ist eine Ordnungswidrigkeit. Nach § 108 Abs. 2 Nr. 1 GModG kann ein Verstoß mit einem Bußgeld von bis zu 50.000 Euro geahndet werden. Zuständig für die Verfolgung sind die Behörden, die das Landesrecht bestimmt, in der Regel die unteren Bauaufsichtsbehörden.
Der Höchstrahmen von 50.000 Euro beschreibt die gesetzliche Obergrenze, nicht die Regel: Die konkrete Höhe bestimmt sich nach Einzelfall, Dauer des Verstoßes und behördlicher Praxis und liegt erfahrungsgemäß deutlich darunter. Einen bundeseinheitlichen Bußgeldkatalog für diese Tatbestände gibt es nicht. Neben dem Bußgeld bleibt die Pflicht selbst bestehen; sie erlischt nicht durch Zahlung, und ein nie geahndeter Verstoß des Vorbesitzers entlässt den aktuellen Eigentümer ebenfalls nicht aus der Verpflichtung.
Eine flächendeckende behördliche Kontrolle der Dämmung gibt es nicht. In der Praxis spielt deshalb der Bezirksschornsteinfeger eine Schlüsselrolle: Bei der Feuerstättenschau und bei Prüfungen an der Heizungsanlage sieht er Keller und Leitungen regelmäßig ein und kann fehlende Dämmung feststellen und an die zuständige Stelle melden. Auch beim Heizungscheck oder bei Modernisierungsanfragen kommt der Punkt auf den Tisch. Wenn Sie die Pflicht nach einem Eigentümerwechsel angehen, dokumentieren Sie die Umsetzung mit Rechnungen und Fotos. Das erleichtert Nachweise gegenüber Behörden ebenso wie gegenüber späteren Kaufinteressenten, die offene Pflichten zunehmend als Verhandlungsargument im Kaufprozess nutzen.
Fördermittel für die Pflichtmaßnahmen
Pflichtmaßnahmen sind grundsätzlich förderfähig, die gesetzliche Verpflichtung steht einem Zuschuss nicht entgegen. Für die Dämmung der obersten Geschossdecke oder des Dachs kommt die Bundesförderung für effiziente Gebäude (BEG) als Einzelmaßnahmen-Förderung über das BAFA infrage. Der Basissatz liegt bei 15 Prozent der förderfähigen Kosten; mit einem individuellen Sanierungsfahrplan (iSFP) steigt der Zuschuss auf 20 Prozent. Für Anträge ab dem 21. Juli 2026 gilt die neue BEG-Richtlinie mit angepassten Konditionen; der iSFP-Bonus wird seither an weitere Voraussetzungen geknüpft. Die Konditionen im Überblick hat das BBSR unter dem Stichwort neue Förderkonditionen der BEG zusammengestellt.
Zwei Details sind entscheidend: Erstens verlangt die Förderung strengere technische Werte als das Gesetz. Während die Pflicht bei der Geschossdecke mit einem U-Wert von 0,24 W/(m²·K) erfüllt ist, wird die BEG-Förderung erst ab einem U-Wert von 0,14 W/(m²·K) gezahlt. Wer nur den gesetzlichen Mindeststandard umsetzt, geht also leer aus; wer ohnehin dämmt, sollte direkt auf den Förderstandard planen. Zweitens wird die vergleichsweise kleine Rohrleitungsdämmung die Förderkriterien für sich allein regelmäßig nicht erreichen, sie lässt sich aber im Rahmen eines größeren Sanierungsvorhabens mit einplanen.
Neben dem BAFA-Zuschuss bietet die KfW für dieselben Einzelmaßnahmen einen zinsverbilligten Förderkredit mit Tilgungszuschuss an; Zuschuss- und Kreditvariante schließen sich für dieselbe Maßnahme gegenseitig aus, sodass sich ein Vergleich der effektiven Förderwirkung lohnt. Der iSFP, der den Bonus von fünf Prozentpunkten eröffnet, wird seinerseits über die Energieberatung für Wohngebäude des BAFA mit 50 Prozent der Beratungskosten bezuschusst. Bei Eigentümerwechseln lohnt zudem der Blick auf laufende Anträge des Vorbesitzers: Förderzusagen sind an den Antragsteller gebunden und gehen mit dem Verkauf nicht automatisch auf den Käufer über.
Alternativ zur BEG-Zuschussförderung kommt für selbstnutzende Eigentümer die steuerliche Förderung nach § 35c EStG infrage: 20 Prozent der Aufwendungen, verteilt über drei Jahre auf 7, 7 und 6 Prozent, höchstens 40.000 Euro je Objekt, werden direkt von der Steuerschuld abgezogen. Eine Doppelförderung aus BEG und Steuerbonus ist ausgeschlossen; die steuerliche Variante kann vor allem bei kleineren Maßnahmen attraktiv sein, für die sich ein BAFA-Antrag kaum lohnt. Förderkonditionen ändern sich regelmäßig, verbindlich ist jeweils die Richtlinie im Antragszeitpunkt (Stand dieses Beitrags: neue BEG-Richtlinie ab 21. Juli 2026).
Häufige Fragen zur Sanierungspflicht beim Eigentümerwechsel
Gilt die Sanierungspflicht bei jedem Hauskauf?
Nein. Ausgelöst wird sie nur durch den ersten Eigentumsübergang nach dem Stichtag 1. Februar 2002, und auch dann nur, wenn Geschossdecke beziehungsweise Dach und die Leitungen in unbeheizten Räumen bislang ungedämmt sind. Wurde das Haus nach 2002 bereits einmal übertragen und hat der damalige Eigentümer nachgerüstet, entsteht beim heutigen Kauf keine neue Pflicht.
Was gilt bei Erbschaft oder Schenkung?
Erbschaft und Schenkung sind Eigentumsübergänge wie der Kauf. Erbt jemand ein Haus, das der bisherige Eigentümer am 1. Februar 2002 selbst bewohnt hat, beginnt für den Erben die Zwei-Jahres-Frist mit dem Erbfall, unabhängig davon, ob er selbst einzieht oder vermietet.
Wie hoch ist das Bußgeld bei einem Verstoß?
Bis zu 50.000 Euro (§ 108 Abs. 2 Nr. 1 GModG). Die Verfolgung obliegt den nach Landesrecht zuständigen Stellen; in der Praxis wird fehlende Dämmung häufig durch den Bezirksschornsteinfeger bei seinen regulären Prüfterminen festgestellt und gemeldet.
Muss für die Befreiung wegen Unwirtschaftlichkeit ein Antrag gestellt werden?
Bei der Geschossdeckendämmung nicht: Nach § 35 Abs. 4 GModG beurteilt der Eigentümer die Wirtschaftlichkeit selbst und sollte das Ergebnis dokumentieren, eine Genehmigungsbehörde ist nicht eingebunden. Nur bei anderen Nachrüstpflichten, etwa bei Regelungseinrichtungen, ist ein Antrag nach § 102 GModG bei der zuständigen Landesstelle erforderlich.
Müssen Käufer auch die Heizung austauschen?
Nein. Die frühere Austauschpflicht für rund 30 Jahre alte Heizkessel (§ 72 GEG in der alten Fassung) und die 65-Prozent-Vorgabe für neue Heizungen sind mit dem GModG am 29. Juli 2026 ersatzlos entfallen. Für neu eingebaute Gas-, Heizöl- und Flüssiggasheizungen gilt nur noch eine stufenweise steigende Quote klimafreundlicher Brennstoffe (§ 43 GModG), beginnend ab 2029. Eine Pflicht zum Austausch funktionierender Bestandsheizungen besteht nicht.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung im Einzelfall. Alle Angaben zu Fristen, Paragraphen und Förderkonditionen beziehen sich auf den Rechtsstand nach dem Gebäudemodernisierungsgesetz, in Kraft seit dem 29. Juli 2026.
 Nachhaltigkeit
Wie Betten Nordheim in Berlin Schlafsysteme, Bettwaren, Sonderanfertigungen und persönliche Beratung mit individueller Wohnqualität verbindet.
 Nachhaltigkeit
Wie Immobilienprofis Selbstfürsorge und planbare ästhetische Behandlungen in einen dichten Terminkalender integrieren können – mit Dr. Sanda Rassbach im Porträt.
 Nachhaltigkeit
Klimatechnik beeinflusst Betriebskosten, Zertifizierungspflichten und Werterhalt in Gewerbeimmobilien. Ein Überblick für Eigentümer und Verwalter.