
Grunderwerbsteuer Berlin: Satz, Berechnung und legale Sparmöglichkeiten
Grunderwerbsteuer Berlin: aktueller Satz von 6,0 Prozent, Beispielrechnung, Kaufnebenkosten-Vergleich und legale Sparmöglichkeiten für Immobilienkäufer.
Wer eine Immobilie oder ein Grundstück in der Hauptstadt erwirbt, muss die Grunderwerbsteuer Berlin einkalkulieren: Der Steuersatz beträgt aktuell 6,0 Prozent der Gegenleistung und gilt für Rechtsvorgänge, die ab dem 1. Januar 2014 verwirklicht wurden (Stand: 2026; Quelle: Senatsverwaltung für Finanzen Berlin). Bei einem Kaufpreis von 400.000 Euro sind das 24.000 Euro – ein Betrag, der in der Finanzierungsplanung nicht fehlen darf. Dieser Ratgeber erklärt aus Käufersicht, wie die Steuer berechnet wird, wie hoch die Kaufnebenkosten insgesamt ausfallen, wie sich der Berliner Satz entwickelt hat und welche legalen Gestaltungen die Steuerlast senken können.
Das Wichtigste in Kürze:
- Der Grunderwerbsteuersatz in Berlin beträgt seit dem 1. Januar 2014 unverändert 6,0 Prozent der Gegenleistung, in der Regel des Kaufpreises.
- Berlin liegt damit über Bayern (3,5 Prozent) und unter dem Nachbarland Brandenburg (6,5 Prozent).
- Die Steuer ist einen Monat nach Bekanntgabe des Steuerbescheids fällig; erst nach vollständiger Zahlung stellt das Finanzamt die Unbedenklichkeitsbescheinigung aus.
- Legale Gestaltungen wie die Kaufpreisaufteilung auf bewegliche Gegenstände, Befreiungstatbestände im engsten Familienkreis und getrennte Verträge bei Grundstückskauf und Bau können die Steuerlast reduzieren.
- Eine Freigrenze von 2.500 Euro gilt; darüber wird die gesamte Gegenleistung besteuert.
Grunderwerbsteuer Berlin: Satz und Beispielrechnung
Die Grunderwerbsteuer ist eine Verkehrsteuer, die beim Erwerb von Grundstücken, Gebäuden, Eigentumswohnungen und grundstücksgleichen Rechten wie Erbbaurechten anfällt. Steuerschuldner sind formal Erwerber und Veräußerer gemeinsam; in der Praxis wird im Kaufvertrag fast immer vereinbart, dass der Käufer die Steuer trägt. Das Finanzamt richtet den Steuerbescheid dann zuerst an den Erwerber. Zahlt dieser nicht, kann das Finanzamt die Steuer auch vom Veräußerer einfordern. Die Steuer entsteht mit dem Rechtsvorgang selbst, also in der Regel mit der notariellen Beurkundung des Kaufvertrags – nicht erst mit der Zahlung oder der Eintragung ins Grundbuch.
Bemessungsgrundlage ist die Gegenleistung. Dazu zählen neben dem Kaufpreis auch übernommene Belastungen oder gewährte Wohn- und Nutzungsrechte. Die Berechnung folgt einer einfachen Formel:
Grunderwerbsteuer = Gegenleistung × 6,0 Prozent
Für eine realistische Beispielrechnung eignet sich ein typischer Kaufpreis des Berliner Wohnungsmarkts. Die Preise für Eigentumswohnungen in Berlin gehören zu den höchsten in Deutschland; je nach Lage, Baujahr und Ausstattung liegen die Quadratmeterpreise deutlich über dem Bundesdurchschnitt und haben in den vergangenen Jahren weiter zugelegt. Eine typische Eigentumswohnung mit 75 Quadratmetern kommt so schnell auf einen Kaufpreis von rund 413.000 Euro. Daraus ergibt sich:
- Kaufpreis: 413.000 Euro
- Grunderwerbsteuer (6,0 %): 24.780 Euro
Zum Vergleich: In Bayern würden für dieselbe Wohnung bei einem Satz von 3,5 Prozent nur 14.455 Euro fällig, in Brandenburg bei 6,5 Prozent dagegen 26.845 Euro. Allein der Standort der Immobilie entscheidet in diesem Beispiel also über eine Differenz von mehr als 12.000 Euro zwischen Bayern und Brandenburg beziehungsweise über gut 10.000 Euro gegenüber Bayern. Wer als Investor oder Kapitalanleger Standorte vergleicht, muss diesen Faktor in der Renditerechnung berücksichtigen, denn die Grunderwerbsteuer ist eine sogenannte tote Kostenposition – sie erhöht den Wert der Immobilie nicht, sondern nur die Anschaffungsnebenkosten.
Maßgeblich für die Höhe des Steuersatzes ist die Belegenheit des Grundstücks, nicht der Wohnsitz des Käufers: Wer in München lebt und in Berlin eine Kapitalanlage erwirbt, zahlt den Berliner Satz von 6,0 Prozent – und umgekehrt. Eine Wahl des günstigeren Satzes durch den Erwerbsort außerhalb des Investmentstandorts gibt es nicht.
Kaufnebenkosten im Vergleich: Was zusätzlich zur Grunderwerbsteuer anfällt
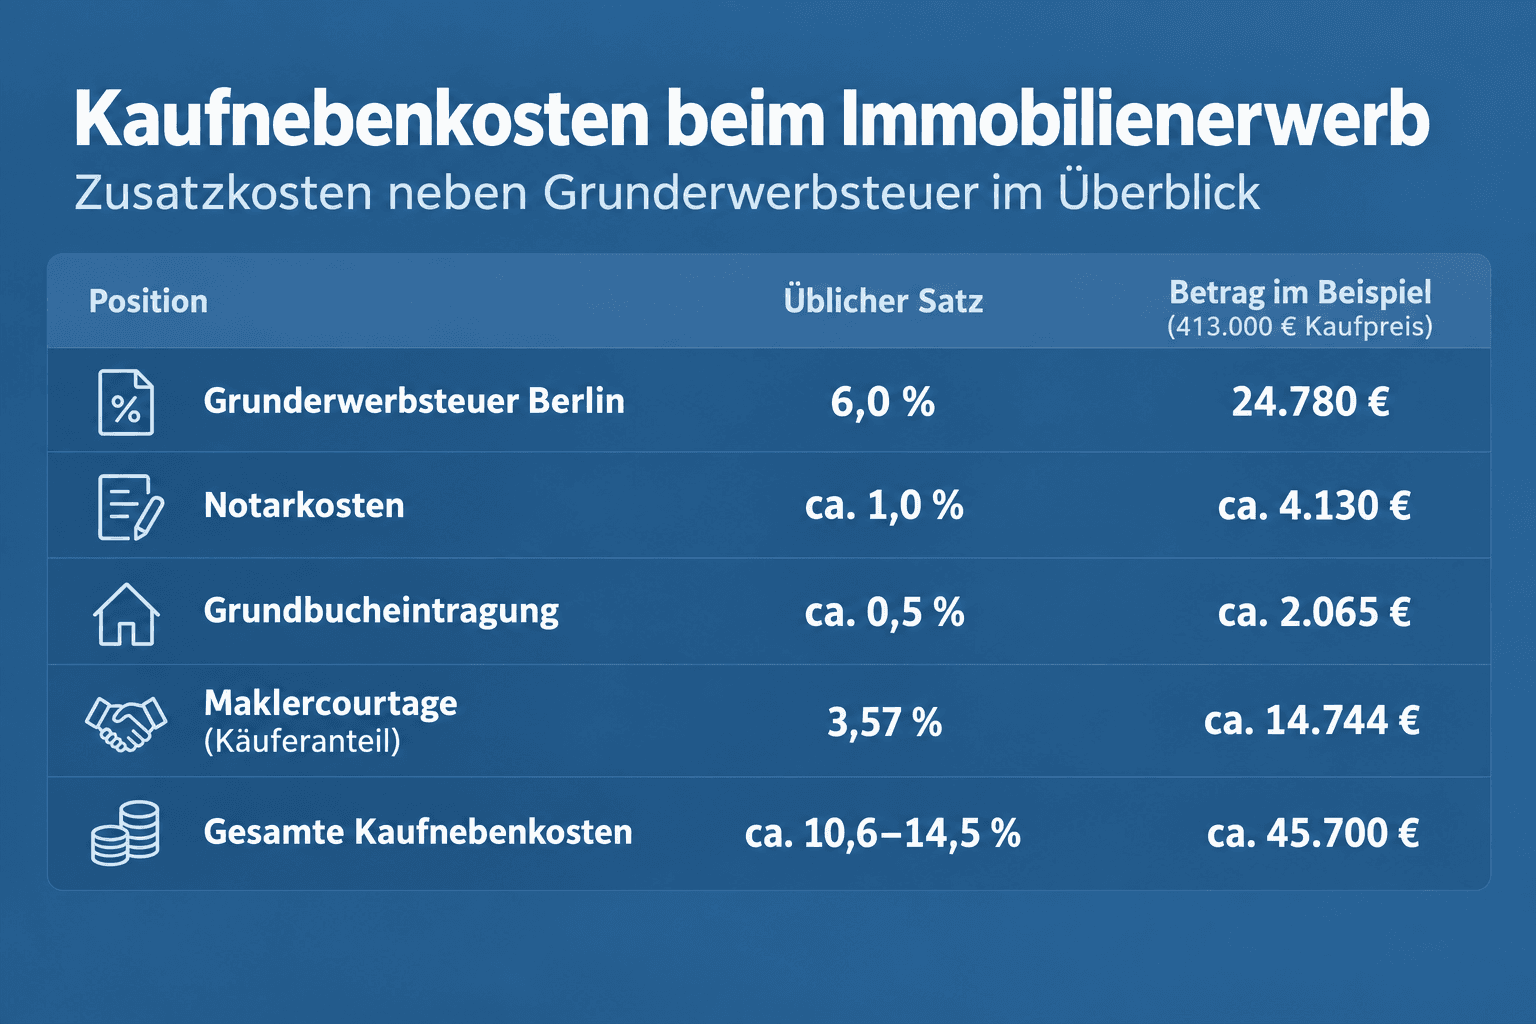
Die Grunderwerbsteuer ist der größte, aber nicht der einzige Posten der Kaufnebenkosten in Berlin. Hinzu kommen Notarkosten, Grundbuchkosten und gegebenenfalls die Maklercourtage. Die folgende Tabelle stellt die üblichen Richtwerte zusammen und rechnet sie auf das Beispiel einer 75-Quadratmeter-Wohnung zum Preis von 413.000 Euro um (Stand: 2026):
| Position | Üblicher Satz | Betrag im Beispiel (413.000 € Kaufpreis) |
|---|---|---|
| Grunderwerbsteuer Berlin | 6,0 % | 24.780 € |
| Notarkosten | ca. 1,5 % | ca. 6.195 € |
| Grundbucheintragung | ca. 0,5 % | ca. 2.065 € |
| Maklercourtage (Käuferanteil) | 3,0–7,0 % (branchenüblich; bei Wohnimmobilien meist 3,57 %) | ca. 14.744 € (bei 3,57 %) |
| Summe der Kaufnebenkosten | ca. 11,0–15,0 % | ca. 47.800 € |
In Summe sollten Käufer in Berlin je nach Maklerkonditionen mit rund 11 bis 15 Prozent Nebenkosten auf den Kaufpreis rechnen. Für die Beispielwohnung bedeutet das einen Gesamtaufwand von rund 461.000 Euro. Diese Positionen werden von Banken in der Regel nicht über das Immobiliendarlehen mitfinanziert beziehungsweise verschlechtern die Beleihungsquote, sodass sie idealerweise aus Eigenmitteln gedeckt werden sollten. Bei Wohnimmobilien teilen sich Käufer und Verkäufer die Maklercourtage seit der Gesetzesänderung von 2020 in der Regel; der Käuferanteil liegt in Berlin üblicherweise bei 3,57 Prozent inklusive Mehrwertsteuer. Die Notar- und Grundbuchkosten sind Schätzwerte nach dem Gerichts- und Notarkostengesetz (GNotKG) und können je nach Einzelfall abweichen.
Für das B2B-Publikum der Immobilienwirtschaft ist zusätzlich relevant: Die Nebenkostenquote beeinflusst bei Anlageobjekten die effektive Anfangsrendite. Eine Nettomietrendite von 3,5 Prozent auf den reinen Kaufpreis sinkt auf den Gesamtaufwand bezogen spürbar – bei 11 Prozent Nebenkosten um rund 0,35 Prozentpunkte. Wer mehrere Objekte pro Jahr erwirbt und wieder veräußert, spürt diesen Effekt multipliziert über den Bestand; in der Asset-Bewertung gehört die Nebenkostenquote deshalb zu den ersten Kennzahlen, die in die Kalkulation einfließen. Hinzu kommen laufende Belastungen wie die Grundsteuer A und B, die je nach Grundstücksart ebenfalls in die Kalkulation gehört.
Satzentwicklung in Berlin und Ländervergleich
Die Länder dürfen den Grunderwerbsteuersatz seit der Föderalismusreform 2006 selbst festlegen (Artikel 105 Absatz 2a Grundgesetz). Berlin hat von dieser Befugnis mehrfach Gebrauch gemacht und den Satz in drei Schritten von 3,5 auf 6,0 Prozent angehoben. Die amtliche Entwicklung im Überblick (Quelle: Senatsverwaltung für Finanzen Berlin, FAQ Grunderwerbsteuer):
| Zeitraum | Steuersatz |
|---|---|
| 01.01.1997 – 31.12.2006 | 3,5 % |
| 01.01.2007 – 31.03.2012 | 4,5 % |
| 01.04.2012 – 31.12.2013 | 5,0 % |
| seit 01.01.2014 | 6,0 % |
Zwischen 1997 und 2014 stieg die Steuerbelastung beim Immobilienkauf in Berlin damit um rund 71 Prozent – von 3,5 auf 6,0 Prozent. Allein seit 2006, dem Jahr der Föderalismusreform, beträgt der Anstieg ein Drittel. Auf das Beispielobjekt von 413.000 Euro gerechnet: Zum Satz von 3,5 Prozent wären 14.455 Euro fällig gewesen, heute sind es 24.780 Euro – ein Plus von über 10.000 Euro allein durch Satzerhöhungen, ohne Berücksichtigung der Preisentwicklung am Immobilienmarkt.
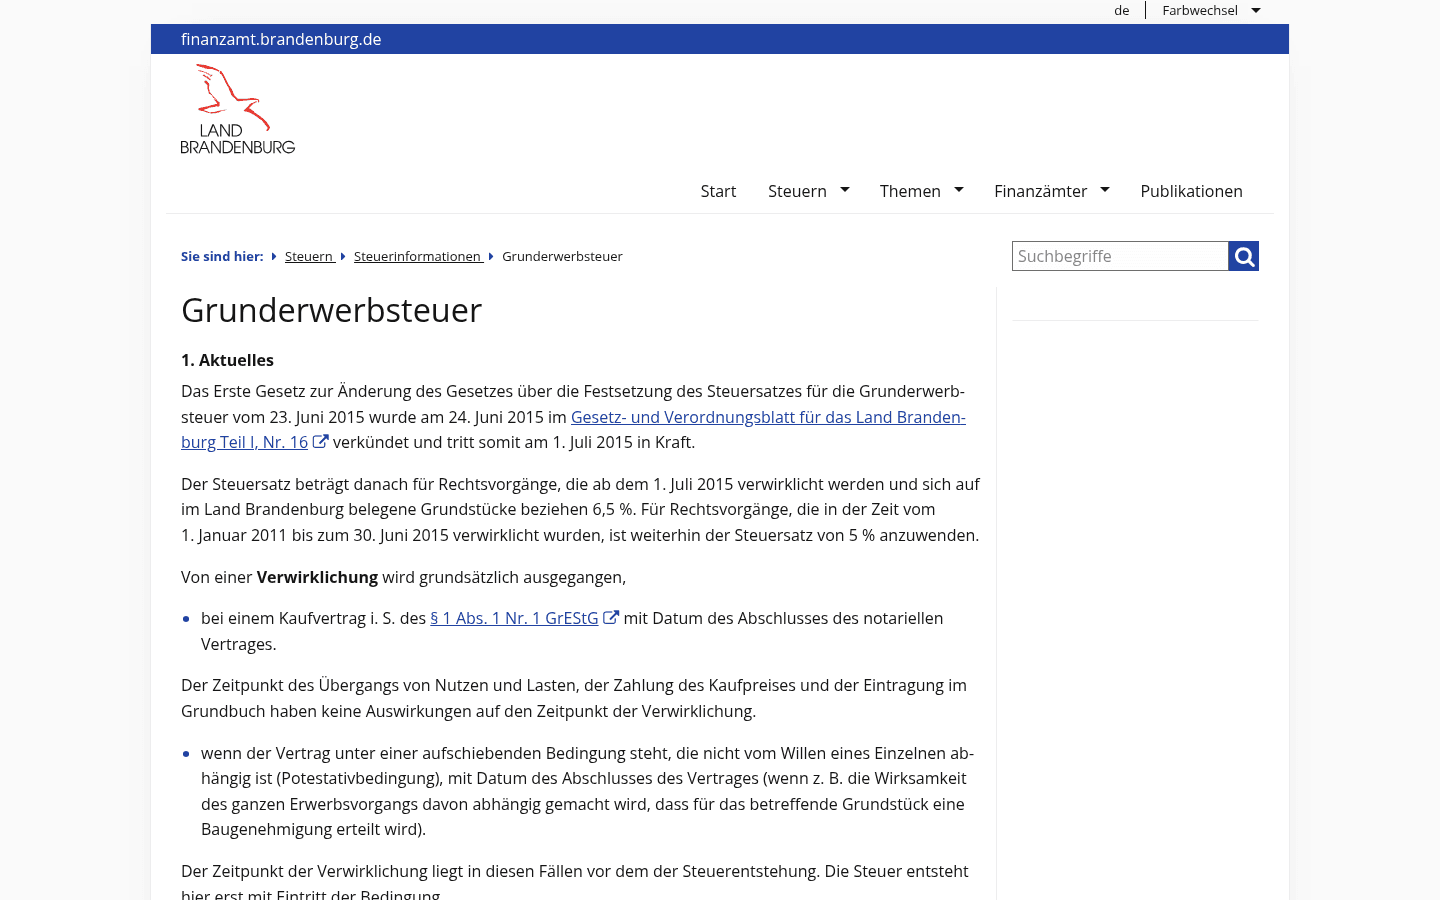
Im Ländervergleich positioniert sich Berlin im oberen Mittelfeld. Bayern ist das einzige Bundesland, das den ursprünglichen Satz von 3,5 Prozent nie erhöht hat. Das Nachbarland Brandenburg liegt mit 6,5 Prozent über dem Berliner Satz. Den bundesweiten Höchstsatz von 6,5 Prozent erheben neben Brandenburg auch Nordrhein-Westfalen, das Saarland und Schleswig-Holstein. Weitere Länder wie Niedersachsen oder Sachsen bewegen sich mit ihren Sätzen im unteren Mittelfeld des Bundesvergleichs; die jeweils aktuellen Sätze sollten Käufer vor einer Transaktion anhand der Angaben des betreffenden Landes prüfen, da Änderungen per Landesgesetz jederzeit möglich sind. Für Bestandshalter mit Portfolios in mehreren Bundesländern ist die unterschiedliche Steuerbelastung ein fester Bestandteil der Standortbewertung.
Legale Gestaltungen zur Reduzierung der Grunderwerbsteuer
Die Grunderwerbsteuer lässt sich nicht umgehen, wohl aber im Rahmen der gesetzlichen Möglichkeiten reduzieren. Drei Ansätze sind in der Praxis etabliert; alle haben Grenzen, die die Finanzverwaltung und die Rechtsprechung gesetzt haben. Die folgenden Ausführungen ersetzen keine Steuerberatung – für den Einzelfall sind Steuerberater oder Notar die richtigen Ansprechpartner.
Aufteilung des Kaufpreises auf bewegliche Gegenstände
Besteuert wird nur das Grundstück samt Gebäude und allem, was rechtlich als wesentlicher Bestandteil gilt. Bewegliche Gegenstände, die mitverkauft werden, unterliegen nicht der Grunderwerbsteuer. Typische Beispiele sind die Einbauküche, eine Markise, eine frei stehende Sauna, Gartengeräte oder nicht fest verbaute Möbel. Die Voraussetzungen: Die Gegenstände müssen im Kaufvertrag einzeln mit realistischen Preisen aufgeführt werden, und der Preis muss dem tatsächlichen Wert entsprechen. Eine Einbauküche, die vor zehn Jahren 15.000 Euro gekostet hat, kann nicht heute noch mit 15.000 Euro angesetzt werden – die Finanzverwaltung prüft solche Aufteilungen und erkennt überhöhte Ansätze nicht an. Als grobe Orientierung in der Praxis gelten Inventar-Anteile von bis zu etwa 10 bis 15 Prozent des Kaufpreises als vertretbar, sofern sie belegbar sind; eine starre amtliche Prozentgrenze existiert nicht.
Der Effekt ist dennoch erheblich: Werden beim Kauf der Beispielwohnung für 413.000 Euro eine Einbauküche und weitere bewegliche Gegenstände mit einem realistischen Gesamtwert von 15.000 Euro separat ausgewiesen, sinkt die Bemessungsgrundlage auf 398.000 Euro. Die Steuerlast fällt von 24.780 Euro auf 23.880 Euro – eine Ersparnis von 900 Euro. Bei höherwertigen Objekten mit entsprechendem Inventar können mehrere tausend Euro zusammenkommen. Wichtig ist, dass der Notar die Aufteilung korrekt in den Vertrag aufnimmt und der Käufer Belege über den Wert der Gegenstände bereithält.
Praxis-Tipp: Eine Inventarliste mit Anschaffungsbelegen oder realistischen Zeitwertansätzen, die dem Finanzamt auf Nachfrage vorgelegt werden kann, ist die beste Absicherung gegen eine spätere Korrektur des Bescheids.
Befreiungstatbestände: Ehegatten, gerade Linie und Freigrenze
Das Grunderwerbsteuergesetz (§ 3 GrEStG) sieht wenige, aber klare personenbezogene Ausnahmen vor. Steuerfrei bleiben insbesondere:
- Erwerbsvorgänge zwischen Ehegatten und eingetragenen Lebenspartnern
- Erwerbe zwischen Personen, die in gerader Linie verwandt sind – also zwischen Eltern und Kindern sowie Großeltern und Enkeln
- Grundstückserwerbe durch Erbschaft oder Schenkung, da diese der Erbschaft- und Schenkungsteuer unterliegen
- Erwerbe, bei denen die Gegenleistung die Freigrenze von 2.500 Euro nicht übersteigt
Zwei Details sind zu beachten: Die Freigrenze von 2.500 Euro ist keine Freibetrag-Grenze im eigentlichen Sinne – wird sie überschritten, wird die gesamte Gegenleistung besteuert, nicht nur der darüberliegende Teil. Und die Verwandtschaftsregelung gilt ausschließlich für die gerade Linie: Erwerbe zwischen Geschwistern, zwischen Onkel und Nichte oder zwischen Schwiegern und Schwiegereltern sind voll steuerpflichtig. Auch der Erwerb vom ehemaligen Ehegatten nach der Scheidung kann im Rahmen der Vermögensauseinandersetzung begünstigt sein; Details dazu klärt der Notar oder Steuerberater.
Getrennte Verträge und das einheitliche Vertragswerk
Wer ein unbebautes Grundstück kauft und anschließend selbst bauen lässt, zahlt grundsätzlich nur auf den Grundstückspreis Grunderwerbsteuer – die Baukosten bleiben außen vor. Voraussetzung ist, dass Grundstückskaufvertrag und Bauvertrag tatsächlich voneinander unabhängig sind. Genau hier setzt die gefestigte Rechtsprechung zum einheitlichen Vertragswerk an: Schließt der Käufer den Bauvertrag mit derselben Vertragspartei ab wie den Grundstückskaufvertrag – oder mit einer Person beziehungsweise Gesellschaft, die mit dem Grundstücksverkäufer personell, wirtschaftlich oder durch Absprachen verbunden ist –, liegt grunderwerbsteuerlich ein einheitliches Vertragswerk vor. Die Folge: Die Steuer wird nicht nur auf den Grundstückspreis, sondern auf Grundstück plus Baukosten erhoben.
Bei einem Grundstückspreis von 250.000 Euro und Baukosten von 350.000 Euro bedeutet das in Berlin den Unterschied zwischen 15.000 Euro Steuer (nur Grundstück) und 36.000 Euro Steuer (einheitliches Vertragswerk). Typische Konstellationen, in denen die Finanzverwaltung ein einheitliches Vertragswerk annimmt, sind Bauträgermodelle, bei denen Grundstück und schlüsselfertiges Haus aus einer Hand angeboten werden, oder Fälle, in denen dem Käufer kein freier Bauunternehmer bleibt. Wer die Trennung nutzen will, sollte Grundstück und Bauleistung bei unabhängigen Vertragspartnern erwerben und die Vertragsgestaltung vorab mit dem Notar abstimmen.
Ablauf und Fristen: Vom Kaufvertrag bis zur Unbedenklichkeitsbescheinigung
Der steuerliche Ablauf nach einem Immobilienkauf in Berlin folgt einem klaren Muster:
- Anzeige: Erfolgt der Erwerb durch notarielle Urkunde, zeigt der Notar den Vorgang dem zuständigen Finanzamt an und fügt eine beglaubigte Ausfertigung des Vertrags bei. Die Anzeigefrist beträgt zwei Wochen – sie gilt auch für steuerfreie Vorgänge. Bei privatschriftlichen Verträgen ohne Notar sind Erwerber und Veräußerer selbst anzeigepflichtig. Die Anzeige gilt als Steuererklärung.
- Festsetzung: Das Finanzamt prüft den Vorgang und setzt die Grunderwerbsteuer mit Steuerbescheid gegen den Erwerber fest – oder stellt die Steuerfreiheit fest. In Berlin ist für die Grunderwerbsteuer zentral das Finanzamt Spandau zuständig.
- Fälligkeit: Die Grunderwerbsteuer ist einen Monat nach Bekanntgabe des Steuerbescheids fällig. Wer die Frist verstreichen lässt, riskiert Säumniszuschläge.
- Unbedenklichkeitsbescheinigung: Erst nach vollständiger Zahlung übersendet das Finanzamt die Unbedenklichkeitsbescheinigung an das Notariat. Bei steuerfreien Vorgängen erfolgt die Übersendung sofort.
- Eigentumsumschreibung: Der Notar beantragt mit der Bescheinigung die Eintragung ins Grundbuch. Ohne Unbedenklichkeitsbescheinigung wird das Grundbuchamt nicht tätig – der Käufer wird also erst nach Steuerzahlung rechtlich Eigentümer.
Dieser letzte Punkt macht die zeitliche Dimension deutlich: Zwischen Beurkundung und Eigentumseintrag liegen oft mehrere Wochen, und die Steuerzahlung ist der Flaschenhals im Verfahren. Käufer sollten die Steuer daher von Anfang an liquide eingeplant haben und den Bescheid nicht auf die lange Bank schieben. Wer die Finanzierung über eine Bank laufen lässt, sollte beachten, dass viele Kreditinstitute die Grunderwerbsteuer bewusst aus dem Darlehen ausklammern. Für gewerbliche Erwerber mit straffem Transaktionstimetable empfiehlt sich zudem, den Notar früh auf die zeitkritische Unbedenklichkeitsbescheinigung anzusprechen: Eine zeitnahe Zahlung unmittelbar nach Bescheidzugang verkürzt die Phase zwischen Beurkundung und Grundbucheintrag spürbar und reduziert das Risiko, dass zwischenzeitlich Belastungen zulasten des Erwerbers eingetragen werden.
FAQ zur Grunderwerbsteuer in Berlin
Wie hoch ist die Grunderwerbsteuer in Berlin aktuell?
Der Steuersatz beträgt 6,0 Prozent der Gegenleistung, in der Regel des Kaufpreises. Er gilt für alle Erwerbsvorgänge ab dem 1. Januar 2014 und ist seitdem unverändert (Stand: 2026).
Wann muss die Grunderwerbsteuer gezahlt werden?
Die Steuer wird einen Monat nach Bekanntgabe des Steuerbescheids fällig. Den Bescheid verschickt das Finanzamt, nachdem der Notar den Kauf innerhalb von zwei Wochen angezeigt hat. Erst nach vollständiger Zahlung geht die Unbedenklichkeitsbescheinigung an den Notar, die für die Grundbucheintragung erforderlich ist.
Gibt es Befreiungen von der Grunderwerbsteuer?
Ja, aber nur in engen Grenzen: Erwerbe zwischen Ehegatten oder eingetragenen Lebenspartnern und zwischen Personen in gerader Linie (Eltern, Kinder, Großeltern, Enkel) sind steuerfrei, ebenso Erwerbe durch Erbschaft oder Schenkung. Zudem gilt eine Freigrenze von 2.500 Euro – wird sie überschritten, ist die volle Gegenleistung steuerpflichtig.
Wie lässt sich die Grunderwerbsteuer legal senken?
Die praxisrelevanten Wege sind die Ausweisung beweglicher Gegenstände wie Einbauküche oder Markise mit realistischem Wert im Kaufvertrag, die Nutzung der Befreiungstatbestände im engsten Familienkreis und – beim Neubau – die Trennung von Grundstückskauf und Bauvertrag bei unabhängigen Vertragspartnern. Alle Gestaltungen sollten vorab mit Notar oder Steuerberater abgestimmt werden.
Was passiert bei einem einheitlichen Vertragswerk?
Besteht zwischen Grundstücksverkäufer und Bauunternehmer eine personelle, wirtschaftliche oder vertragliche Verbindung, rechnet das Finanzamt Grundstückspreis und Baukosten zusammen. Die Grunderwerbsteuer wird dann auf die Gesamtsumme erhoben, was die Steuerlast erheblich erhöhen kann.
Fazit
Die Grunderwerbsteuer in Berlin liegt seit 2014 stabil bei 6,0 Prozent und gehört damit zu den höheren Sätzen in Deutschland – über Bayern, unter Brandenburg. Für eine durchschnittliche Berliner Eigentumswohnung fallen nach aktuellem Stand gut 24.000 Euro Steuer an, dazu kommen Notar-, Grundbuch- und gegebenenfalls Maklerkosten. Wer die Nebenkosten früh in die Finanzierungsplanung einbezieht, die gesetzlichen Spielräume kennt und die Fristen im Blick behält, vermeidet böse Überraschungen zwischen Beurkundung und Grundbucheintrag. Bei einem späteren Wiederverkauf der Immobilie ist außerdem die Spekulationssteuer beim Haus zu beachten, wenn die zehnjährige Spekulationsfrist noch nicht abgelaufen ist. Alle Angaben in diesem Beitrag beziehen sich auf den Stand 2026; da Steuersätze per Landesgesetz geändert werden können, lohnt ein Blick auf die aktuellen Informationen der Senatsverwaltung für Finanzen Berlin sowie auf das Grunderwerbsteuergesetz. Dieser Artikel stellt keine Steuerberatung dar – für die Bewertung des Einzelfalls wenden Sie sich an einen Steuerberater oder Ihren Notar.
 Finanzen
Grunderwerbsteuer Brandenburg: 6,5 Prozent Satz, Beispielrechnung mit Kaufnebenkosten, Satzentwicklung und legale Sparmöglichkeiten im Überblick.
 Finanzen
Grunderwerbsteuer Sachsen: aktueller Satz von 5,5 Prozent, Beispielrechnung, Satzentwicklung und legale Gestaltungsmöglichkeiten für Käufer im Überblick.
Grunderwerbsteuer Saarland: 6,5 Prozent Satz, Beispielrechnung, Satzentwicklung seit 2010 und legale Gestaltungsmöglichkeiten für Käufer im Überblick.