
Grunderwerbsteuer Saarland: Satz, Berechnung und legale Sparmöglichkeiten
Grunderwerbsteuer Saarland: 6,5 Prozent Satz, Beispielrechnung, Satzentwicklung seit 2010 und legale Gestaltungsmöglichkeiten für Käufer im Überblick.
Die Grunderwerbsteuer im Saarland beträgt 6,5 Prozent der Bemessungsgrundlage. Damit liegt das Saarland in der Spitzengruppe der Bundesländer – und das bereits seit dem 1. Januar 2015, als der Satz zum letzten Mal angehoben wurde. Wer eine Immobilie oder ein Grundstück im Saarland kauft, sollte die Steuer von Beginn an in die Kalkulation einbeziehen: Bei einem Kaufpreis von 280.000 Euro fallen allein 18.200 Euro Grunderwerbsteuer an, hinzu kommen Notar, Grundbuch und gegebenenfalls Maklercourtage. Dieser Ratgeber erklärt aus Käufersicht, wie die Grunderwerbsteuer im Saarland berechnet wird, wie sich der Satz entwickelt hat, welche legalen Gestaltungsmöglichkeiten bestehen und wie das Verfahren beim Finanzamt abläuft.
- Aktueller Satz: 6,5 Prozent der Bemessungsgrundlage, gültig seit dem 1. Januar 2015.
- Rechenbeispiel: 300.000 Euro Kaufpreis ergeben 19.500 Euro Grunderwerbsteuer.
- Zuständigkeit: Zuständig ist das für die Grunderwerbsteuer zuständige Finanzamt laut Landesportal; Details nennt das Serviceportal Saarland.
- Legale Ansätze zur Reduzierung: Ausweis von beweglichem Inventar im Kaufvertrag sowie die gesetzlichen Befreiungstatbestände, etwa bei Erwerben unter Ehegatten.
- Fristen: Zahlung innerhalb eines Monats nach Bekanntgabe des Bescheids; erst danach erteilt das Finanzamt die Unbedenklichkeitsbescheinigung für die Grundbucheintragung.
Grunderwerbsteuer Saarland: Satz und Berechnung
Die Grunderwerbsteuer ist eine Rechtsverkehrsteuer, die an den Erwerb eines inländischen Grundstücks anknüpft. Sie hat eine lange Tradition: Ihre heutige Form hat sich aus dem Reichsstempelgesetz von 1909 entwickelt, eingeführt wurde sie, weil der Wechsel in der Rechtsträgerschaft eines Grundstücks zivilrechtlich besonderen Formvorschriften unterliegt und sich deshalb für den Staat leicht erfassen lässt. Besteuert werden insbesondere Kaufverträge, Tauschverträge, Übergabeverträge im Wege gemischter Schenkung sowie die Abgabe des Meistgebots in der Zwangsversteigerung. Auch Ergänzungstatbestände wie die Übertragung der wirtschaftlichen Verwertungsbefugnis, die Bestellung eines Erbbaurechts oder weitreichende Gesellschafterwechsel bei grundbesitzenden Personengesellschaften können steuerpflichtig sein.
Die Höhe der Grunderwerbsteuer im Saarland ergibt sich aus zwei Faktoren: der Bemessungsgrundlage und dem Steuersatz. Bemessungsgrundlage ist in der Regel die Gegenleistung, also der vereinbarte Kaufpreis einschließlich aller vom Käufer übernommenen Leistungen – etwa die Übernahme von Baugeldverbindlichkeiten, die Bezahlung von Erschließungskosten oder sonstiger Verpflichtungen zugunsten des Verkäufers. Die gesetzliche Grundlage findet sich im Grunderwerbsteuergesetz (GrEStG); den landesspezifischen Satz regelt das saarländische Gesetz über die Festsetzung des Steuersatzes bei der Grunderwerbsteuer.
Die Berechnung ist simpel: Kaufpreis multipliziert mit 0,065. Bei 250.000 Euro Kaufpreis sind das 16.250 Euro, bei 400.000 Euro 26.000 Euro. Die Steuer wird dabei auf volle Euro abgerundet (§ 11 Abs. 2 GrEStG). Anders als bei manchen anderen Abgaben gibt es keinen Freibetrag und keine Progression – der Satz gilt vom ersten Euro der Bemessungsgrundlage. Steuerschuldner sind die an dem Erwerbsvorgang beteiligten Personen als Gesamtschuldner; in der Regel verpflichtet sich der Erwerber zivilrechtlich zur Übernahme der Steuer. Vertragliche Vereinbarungen, wonach der Verkäufer die Steuer übernimmt, entfalten gegenüber dem Finanzamt keine Wirkung, erhöhen im Gegenteil die Bemessungsgrundlage, weil die Übernahme selbst Teil der Gegenleistung ist.
Praxisrelevant ist die Frage, was alles zur Gegenleistung zählt. Neben dem reinen Kaufpreis erfasst das Finanzamt auch mittelbare Leistungen des Käufers: Übernimmt er etwa die Kosten eines vor dem Kauf vom Verkäufer beauftragten Gutachtens, zahlt er Maklergebühren für den Verkäufer oder entschädigt er diesen für Mietausfälle, erhöht jede dieser Positionen die Bemessungsgrundlage und damit die Steuer. Umgekehrt mindern spätere Preisreduzierungen die Steuer nur, wenn sie auf Mängeln beruhen, die bereits bei Vertragsschluss bestanden – reine nachträgliche Preisnachlässe „auf Zuruf" lässt das Finanzamt regelmäßig nicht zu.
Beispielrechnung: Grunderwerbsteuer und komplette Kaufnebenkosten
Für die Finanzierungsplanung zählt nicht die Grunderwerbsteuer allein, sondern die Summe aller Kaufnebenkosten. Das folgende Beispiel rechnet mit einem Kaufpreis von 280.000 Euro – einer Größenordnung, die für ein Einfamilienhaus oder eine größere Eigentumswohnung in vielen saarländischen Lagen realistisch ist. Die Angaben zu Notar, Grundbuch und Maklercourtage sind unverbindliche Richtwerte aus der Marktpraxis und nicht amtlich festgelegt; sie können im Einzelfall abweichen.
| Kostenposition | Richtwert (unverbindlich) | Betrag bei 280.000 Euro |
|---|---|---|
| Grunderwerbsteuer Saarland | 6,5 % (amtlich) | 18.200 € |
| Notarkosten (Beurkundung, Vollzug) | ca. 1,5 % (Richtwert) | ca. 4.200 € |
| Grundbuchkosten (Eigentumsumschreibung, Grundschuld) | ca. 0,5 % (Richtwert) | ca. 1.400 € |
| Maklercourtage (Käuferanteil, falls beauftragt) | ca. 2,0–3,57 % (Richtwert) | ca. 5.600–9.996 € |
| Summe Kaufnebenkosten | ca. 10,5–11,9 % | ca. 29.400–33.796 € |
Die Grunderwerbsteuer ist ein wesentlicher Bestandteil der Kaufnebenkosten. Mit rund zehn bis zwölf Prozent des Kaufpreises liegen die Gesamtnebenkosten im Saarland auf einem Niveau, das in der Finanzierungspraxis ernst zu nehmen ist: Banken finanzieren Nebenkosten häufig nicht oder nur zu schlechteren Konditionen mit, sodass sie idealerweise aus Eigenkapital gedeckt werden. Wer 280.000 Euro kauft, sollte also rund 30.000 Euro zusätzlich einplanen.
Für die Finanzierungsgespräche mit der Bank ist die Reihenfolge der Fälligkeiten relevant: Die Grunderwerbsteuer wird typischerweise wenige Wochen bis Monate nach der Beurkundung fällig – häufig noch bevor die Darlehensvaluta vollständig ausgezahlt ist, denn die Auszahlung setzt regelmäßig die Eigentumsumschreibung beziehungsweise die Grundschuldbestellung voraus. Käufer, die die Steuer aus dem Darlehen begleichen wollen, geraten hier in einen Kreislauf; die pragmatische Lösung ist eine Zwischenfinanzierung der Steuer aus Eigenmitteln oder ein Verrechnungskonto, bis die Unbedenklichkeitsbescheinigung vorliegt und die Auszahlungsvoraussetzungen erfüllt sind.
Die Maklercourtage ist der einzige flexiblere Posten. Seit der Gesetzesänderung Ende 2020 gilt bei Wohnimmobilien für Verbraucher: Beauftragt der Verkäufer den Makler, muss er mindestens die Hälfte der Provision tragen. In der Marktpraxis werden als grobe Richtwerte häufig Käuferanteile zwischen 2,0 und 3,57 Prozent inklusive Mehrwertsteuer genannt; ohne Makler entfällt der Posten vollständig. Die Anzeige des Erwerbsvorgangs beim Finanzamt selbst ist dagegen kostenfrei – Gebühren oder Auslagen fallen dafür nicht an; Kosten entstehen nur bei verspäteter Anzeige oder verspäteter Zahlung der festgesetzten Steuer.
Satzentwicklung der Grunderwerbsteuer im Saarland
Der heutige Spitzensatz ist das Ergebnis einer Serie von Erhöhungen zwischen 2011 und 2015. Die Rechtsgrundlagen sind das Gesetz über die Festsetzung des Steuersatzes bei der Grunderwerbsteuer vom 8. Dezember 2010 (Amtsblatt I 2010, S. 1522) sowie seine Änderungen, zuletzt durch Gesetz vom 3. Dezember 2014 (Amtsblatt I 2014, S. 447). Auffällig ist die gesetzestechnische Besonderheit des Saarlandes: Während die meisten Länder den Satz nennen und das Inkrafttreten in einen eigenen Anwendungsparagraphen auslagern, schreibt das Saarland das Datum in den Satz selbst – der Steuersatz „beträgt ab 1. Januar 2015 6,5 Prozent" für Rechtsvorgänge, die sich auf ein im Saarland belegenes Grundstück beziehen.
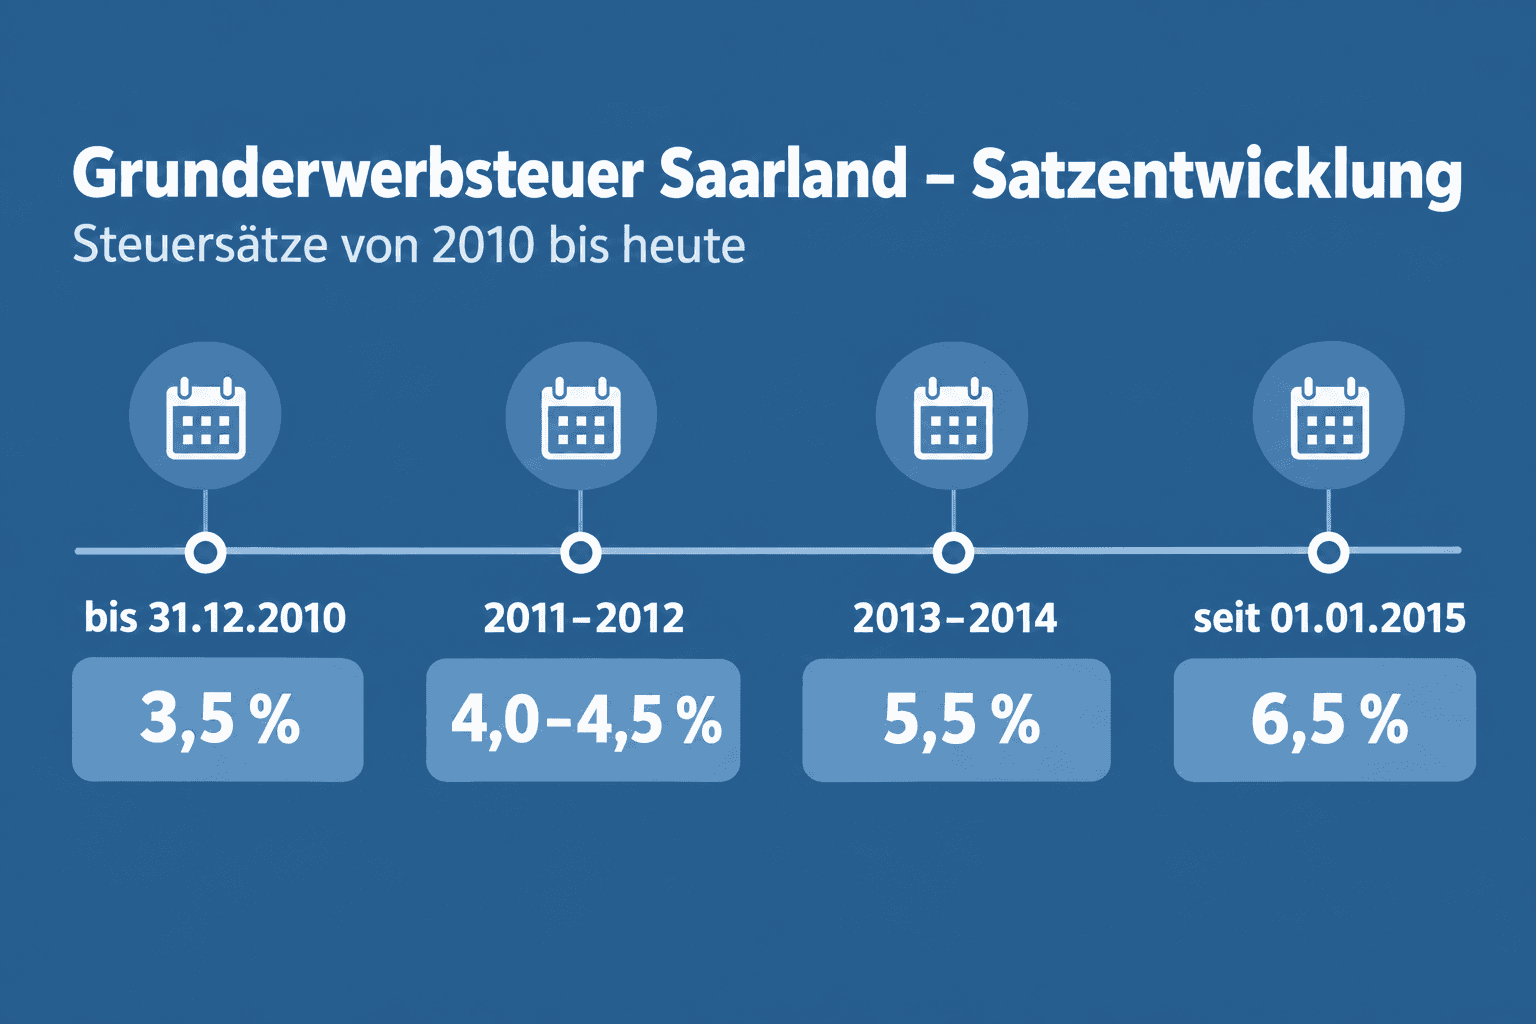
| Zeitraum des Erwerbsvorgangs | Steuersatz |
|---|---|
| bis 31.12.2010 | 3,5 % |
| 01.01.2011 – 31.12.2011 | 4,0 % |
| 01.01.2012 – 31.12.2012 | 4,5 % |
| 01.01.2013 – 31.12.2014 | 5,5 % |
| seit 01.01.2015 | 6,5 % |
Innerhalb von vier Jahren stieg der Satz von 4,0 auf 6,5 Prozent – eine Erhöhung um mehr als 60 Prozent. Maßgeblich für den anzuwendenden Satz ist der Zeitpunkt des Erwerbsvorgangs, bei Kaufverträgen also grundsätzlich der Abschluss des beurkundeten Vertrags, nicht die Zahlung oder die Grundbucheintragung. Wer beispielsweise Ende 2014 notariell kaufte, zahlte noch 5,5 Prozent, auch wenn der Bescheid erst 2015 erging.
Seit dem 1. Januar 2015 ist der Satz unverändert. Eine Senkung ist derzeit nicht angekündigt; zugleich zeigt die Historie, dass das Land den Hebel durchaus aktiv genutzt hat. Für Käufer bedeutet das: Die Kalkulation sollte mit 6,5 Prozent erfolgen, Spekulationen auf baldige Ermäßigungen sind nicht angelegt. Sollte sich der Satz ändern, genügt ein Blick in die obige Tabelle – sie ist so aufgebaut, dass ein neuer Zeitraum einfach ergänzt werden kann.
Hoher Steuersatz, niedrige Kaufpreise: Einordnung fürs Saarland
Mit 6,5 Prozent gehört das Saarland zu den Bundesländern mit dem höchsten Grunderwerbsteuersatz – auf diesem Niveau liegen auch Nordrhein-Westfalen, Brandenburg und Schleswig-Holstein. Bayern bildet mit 3,5 Prozent das untere Ende der bundesweiten Skala.
Der hohe Satz trifft im Saarland allerdings auf ein vergleichsweise niedriges Preisniveau. Wohnimmobilien sind im Saarland in vielen Regionen deutlich günstiger zu haben als in den Ballungsräumen Süddeutschlands, des Rhein-Main-Gebiets oder der Metropolen. In absoluten Zahlen fällt die Steuerlast dadurch häufig moderater aus, als der Prozentsatz vermuten lässt: 6,5 Prozent auf 280.000 Euro sind 18.200 Euro – während etwa 5,0 Prozent auf ein vergleichbares Objekt für 500.000 Euro in einer teureren Region bereits 25.000 Euro ergeben. Der bundesweite Satzvergleich allein sagt also wenig über die tatsächliche Belastung aus; entscheidend ist das Produkt aus Satz und lokalem Preisniveau. Ähnlich regional geprägt ist übrigens die laufende Grundsteuer, deren Höhe maßgeblich vom Hebesatz der Grundsteuer der jeweiligen Gemeinde abhängt.
Für Eigennutzer ist die Steuer reine Anschaffungsnebenkosten. Käufer, die vermieten oder die Immobilie betrieblich nutzen, aktivieren die Grunderwerbsteuer dagegen als Anschaffungsnebenkosten des Gebäudes und schreiben sie über die Nutzungsdauer ab – im Einzelfall ist dazu steuerlicher Rat sinnvoll.
Legale Gestaltungsmöglichkeiten bei der Grunderwerbsteuer
Die Grunderwerbsteuer lässt sich im Saarland nicht umgehen, wohl aber in legalen Grenzen reduzieren. Drei Ansätze sind in der Praxis relevant: die saubere Ausweisung beweglichen Inventars, die gesetzlichen Befreiungstatbestände und – bei Neubauvorhaben – die vertragliche Trennung von Grundstück und Bauleistung.
Kaufpreisaufteilung für bewegliches Inventar
Besteuert wird das Grundstück samt wesentlicher Bestandteile, also vor allem dem Gebäude. Bewegliche Sachen gehören nicht dazu: eine mitverkaufte Einbauküche, frei stehende oder ausbaubare Saunen und Whirlpools, Markisen, Gartenhäuser, Möbel und Lampen. Wird deren Wert im notariellen Kaufvertrag realistisch und nachvollziehbar beziffert, verringert sich die Bemessungsgrundlage entsprechend.
Ein Beispiel: Bei einem Gesamtpreis von 280.000 Euro, davon 8.000 Euro für Einbauküche und Markisen, versteuern nur 272.000 Euro – die Steuer sinkt von 18.200 auf 17.680 Euro, Ersparnis 520 Euro. Der Betrag wirkt klein, skaliert aber mit dem Inventarwert: Bei 20.000 Euro realistisch beziffertem Inventar spart der Käufer 1.300 Euro.
Die Grenzen setzt die Finanzverwaltung: Eine gesetzlich fixierte Prozentgrenze existiert nicht, entscheidend sind Angemessenheit und Nachvollziehbarkeit. Überhöhte Fantasiewerte für die Küche fallen bei der Prüfung durch den Notar oder das Finanzamt auf und führen dazu, dass der volle Preis besteuert wird. Wer größere Inventarpositionen ausweisen möchte, sollte deren Wert durch Belege, Altersangaben oder Zeitwertüberschläge dokumentieren.
Zwei Regeln sollten Käufer kennen. Erstens: Die Aufteilung muss bereits im notariellen Vertrag stehen; nachträgliche Berichtigungen akzeptiert das Finanzamt regelmäßig nicht. Zweitens: Ein früher verbreiteter Ansatz ist überholt. Der Abzug einer anteiligen Instandhaltungsrücklage und ihre steuerliche Behandlung bei Eigentumswohnungen ist nach der aktuellen Rechtsprechung des Bundesfinanzhofs nicht mehr zulässig – Ratgeber, die diesen Trick noch empfehlen, sind nicht mehr aktuell. Wer auf solche Hinweise stößt, sollte den Stand des Rats prüfen und im Zweifel den Notar oder Steuerberater fragen.
Befreiung bei Ehegatten und Nachlassteilung
Das Gesetz selbst stellt bestimmte Erwerbsvorgänge von der Steuer frei (§ 3 GrEStG). Nach den Angaben des Serviceportals Saarland sind für private Käufer insbesondere relevant:
- Erwerb durch den Ehegatten oder Lebenspartner des Veräußerers: Verkauft ein Ehepartner dem anderen sein Grundstück oder seinen Miteigentumsanteil, fällt keine Grunderwerbsteuer an.
- Miterben bei der Nachlassteilung: Übernimmt ein Miterbe zum Nachlass gehörenden Grundbesitz zur Teilung des Nachlasses, bleibt der Vorgang im Rahmen der Erbauseinandersetzung steuerfrei.
- Geringwertige Grundstücke: Liegt die Gegenleistung unter 2.500 Euro, wird keine Steuer festgesetzt.
Diese Befreiungen wirken automatisch; das Finanzamt prüft sie von Amts wegen im Rahmen des Verfahrens. In komplexeren Konstellationen – etwa Übertragungen gegen Rentenzahlungen oder Nießbrauchsvorbehalte – ist vorab fachliche Prüfung durch Steuerberater oder Notar ratsam, weil Schenkungsteuer- und Grunderwerbsteuerfragen ineinandergreifen können.
Getrennte Verträge bei Grundstückskauf und Bauvertrag
Beim Neubau steckt das größte Gestaltungspotenzial – und die größte Fallhöhe. Idealfall aus Käufersicht: Der Bauplatz wird vom Grundstücksverkäufer erworben, das Haus anschließend von einem völlig unabhängigen Bauunternehmen errichtet. Dann besteuert das Finanzamt nur den Grundstückspreis; die Bauleistung bleibt grunderwerbsteuerfrei.
Die Grenze zieht die Rechtsprechung über die Figur des einheitlichen Vertragswerks beziehungsweise des einheitlichen Erwerbsgegenstands. Zielen Grundstückskauf und Bauvertrag objektiv darauf, dass der Erwerber ein bebautes Grundstück erhält, und ist die Veräußererseite verpflichtet oder verpflichtet sich dazu, das Grundstück zu bebauen beziehungsweise die Bebauung zu veranlassen, werden beide Verträge zusammengerechnet – die Steuer erfasst dann auch die Baukosten.
Praktisch heißt das: Beim klassischen Bauträgermodell, in dem Grundstück und schlüsselfertiges Haus aus einer Hand kommen, ist die Steuer auf den Gesamtpreis fällig – die Trennung auf dem Papier hilft nicht. Echte Trennung liegt dagegen vor, wenn der Erwerber das unbebaute Grundstück kauft und frei entscheidet, ob, wann und mit wem er baut. Zwischen diesen Polen liegen viele Zwischenformen – Objekt- und Baubindungen, Kartellverträge, wirtschaftliche Verflechtungen zwischen Verkäufer und Bauunternehmen –, bei denen die Würdigung im Einzelfall entscheidet. Wer ein Neubauvorhaben plant, sollte die Vertragsstruktur vor Unterschrift steuerlich prüfen lassen; nachträglich lässt sich die Zuordnung kaum noch korrigieren.
Ablauf und Fristen: Vom Kaufvertrag zur Unbedenklichkeitsbescheinigung
Das Verfahren läuft im Saarland weitgehend automatisiert an, ohne dass der Käufer selbst aktiv werden muss. Die Zuständigkeit für die Festsetzung der Grunderwerbsteuer ergibt sich aus den Angaben des Landesportals; Details nennt das Serviceportal Saarland auf der Leistungsseite „Bescheid über Grunderwerbsteuer erhalten".
1. Beurkundung und Anzeige. Die Anzeige ist innerhalb von zwei Wochen nach der Beurkundung des Grundstücksvertrags zu erstatten; für ausländische Beteiligte gilt seit dem 23.07.2016 eine Frist von einem Monat. In der Praxis übernimmt die Anzeige regelmäßig der beurkundende Notar, der die sogenannte Veräußerungsanzeige auf amtlich vorgeschriebenem Vordruck an das zuständige Finanzamt weiterleitet. Diese Anzeige muss unter anderem die Identifikationsnummern der Beteiligten, Angaben zur Person, zur Lage und Größe des Grundstücks, zum Rechtsvorgang, zur Gegenleistung und zur Urkundsperson enthalten. In Fällen, in denen lediglich eine Anzeigepflicht besteht – etwa beim Erwerb von Gebäuden auf fremdem Grund und Boden –, reichen die Beteiligten die privatschriftlichen Verträge beziehungsweise Vereinbarungen selbst beim Finanzamt ein.
2. Festsetzung. Das zuständige Finanzamt prüft den Vorgang, die Bemessungsgrundlage und mögliche Befreiungen von Amts wegen und erlässt den Grunderwerbsteuerbescheid. In der Regel kann das Finanzamt allein anhand der eingereichten Anzeige prüfen; besteht weiterer Aufklärungsbedarf, fordert das Amt die Beteiligten zur Vorlage zusätzlicher Unterlagen auf – etwa abgeschlossener Bau- oder Generalunternehmerverträge oder von Nachweisen über im Grundbuch eingetragene Grundschulden. Je nach Arbeitsstand und Prüfungsbedarf dauert das Verfahren wenige Wochen bis zu einigen Monaten.
3. Zahlung. Die festgesetzte Steuer ist innerhalb eines Monats nach Bekanntgabe des Bescheids fällig. Käufer sollten die Liquidität dafür von Anfang an bereithalten – eine Stundung ist nur in Ausnahmefällen möglich und löst das Grundbuchproblem nicht.
4. Unbedenklichkeitsbescheinigung. Erst nach Zahlung erteilt das Finanzamt die sogenannte Unbedenklichkeitsbescheinigung (§ 22 GrEStG) und leitet sie üblicherweise dem Grundbuchamt zu. Ohne diese Bescheinigung darf das Grundbuchamt den Käufer nicht als Eigentümer eintragen. Die Steuer wird damit zur realen Wegmarke im Kaufprozess: Wer nicht zahlt, wird nicht Eigentümer – mit allen Folgen für Finanzierungsauszahlung und Grundschuldbestellung.
FAQ zur Grunderwerbsteuer im Saarland
Wie hoch ist die Grunderwerbsteuer im Saarland?
Der Satz beträgt 6,5 Prozent der Bemessungsgrundlage und gilt seit dem 1. Januar 2015 unverändert. Damit liegt das Saarland in der Spitzengruppe der Bundesländer.
Wer zahlt die Grunderwerbsteuer?
Steuerschuldner sind grundsätzlich die am Erwerbsvorgang beteiligten Personen als Gesamtschuldner; in der Regel verpflichtet sich der Erwerber zivilrechtlich zur Übernahme der Steuer, sodass das Finanzamt den Bescheid an den Käufer richtet. Eine vertragliche Umwälzung auf den Verkäufer bindet das Finanzamt nicht und erhöht sogar die Bemessungsgrundlage.
Kann man die Grunderwerbsteuer im Saarland von der Steuer absetzen?
Bei selbstgenutztem Wohneigentum ist die Grunderwerbsteuer nicht absetzbar. Bei vermieteten oder betrieblich genutzten Immobilien gehört sie zu den Anschaffungsnebenkosten des Gebäudes und wird über die Abschreibung (AfA) verteilt steuerlich berücksichtigt.
Welche Befreiungen von der Grunderwerbsteuer gibt es?
Steuerfrei sind nach den Angaben des Serviceportals Saarland unter anderem Erwerbe durch den Ehegatten oder Lebenspartner des Veräußerers, die Übernahme zum Nachlass gehörenden Grundbesitzes durch Miterben zur Teilung des Nachlasses sowie geringwertige Grundstücke mit einer Gegenleistung bis 2.500 Euro.
Wann muss die Grunderwerbsteuer gezahlt werden?
Die Zahlungsfrist beträgt einen Monat nach Bekanntgabe des Steuerbescheids. Erst nach Zahlung wird die Unbedenklichkeitsbescheinigung erteilt, die das Grundbuchamt für die Eigentumsumschreibung benötigt.
Was passiert bei Nichtzahlung der Grunderwerbsteuer?
Bei Zahlungsverzug drohen Säumniszuschläge und Vollstreckungsmaßnahmen. Praktisch gravierender ist die Folgewirkung: Ohne Unbedenklichkeitsbescheinigung erfolgt keine Eigentumsumschreibung im Grundbuch, sodass der Käufer rechtlich nicht Eigentümer wird und die Immobilie nicht veräußern oder belasten kann.
Reduziert eine Einbauküche die Grunderwerbsteuer?
Ja, wenn sie im notariellen Kaufvertrag als bewegliches Inventar mit einem realistischen Wert gesondert ausgewiesen wird. Die Küche gehört nicht zur Bemessungsgrundlage; die Ersparnis beträgt 6,5 Prozent des Küchenwerts. Überhöhte Werte erkennt das Finanzamt nicht an.
Fazit: Einzelfall prüfen lassen
Die Grunderwerbsteuer im Saarland ist mit 6,5 Prozent ein fixer, planbarer Kostenblock beim Immobilienkauf – hoch im bundesweiten Vergleich, in absoluten Zahlen aber durch das niedrige Preisniveau des Landes oft moderater als andernorts. Wer Kaufpreise korrekt aufteilt, gesetzliche Befreiungen kennt und Neubauverträge sauber strukturiert, nutzt die legalen Spielräume aus. Dieser Artikel ersetzt keine Steuerberatung: Steuersätze und Rechtsprechung können sich ändern, und jeder Erwerbsvorgang hat eigene Besonderheiten. Für die verbindliche Gestaltung im Einzelfall empfiehlt sich die Abstimmung mit dem beurkundenden Notar oder einem Steuerberater – idealerweise vor der Vertragsunterschrift, denn nachträgliche Korrekturen akzeptiert das Finanzamt in der Regel nicht.
 Finanzen
Grunderwerbsteuer Mecklenburg-Vorpommern: aktueller Satz von 6,0 Prozent, Beispielrechnung, Satzentwicklung und legale Sparmöglichkeiten beim Immobilienkauf im Überblick.
 Finanzen
Grunderwerbsteuer Schleswig-Holstein: aktueller Satz von 6,5 Prozent, Beispielrechnung, vollständige Kaufnebenkosten, legale Sparmöglichkeiten und Ablauf bis zur Unbedenklichkeitsbescheinigung.
Wann ist die Verwalterzustimmung beim Wohnungsverkauf nach § 12 WEG nötig, wer erteilt sie und wann darf sie verweigert werden? Der neutrale Überblick zu Ablauf, Kosten und Sonderfällen.