
Grunderwerbsteuer Sachsen: Satz, Berechnung und legale Sparmöglichkeiten
Grunderwerbsteuer Sachsen: aktueller Satz von 5,5 Prozent, Beispielrechnung, Satzentwicklung und legale Gestaltungsmöglichkeiten für Käufer im Überblick.
Wer eine Immobilie oder ein Grundstück in Sachsen kauft, muss aktuell 5,5 Prozent Grunderwerbsteuer auf die Gegenleistung zahlen (Stand: 2026). Bemessungsgrundlage ist dabei die Gegenleistung, also in der Regel der Kaufpreis. Bei einem Kaufpreis von 350.000 Euro – einer Größenordnung, die für Wohnungen in Dresden oder Leipzig und für Einfamilienhäuser im Speckgürtel realistisch ist – entfallen allein 19.250 Euro auf die Grunderwerbsteuer. Dieser Artikel ordnet die Grunderwerbsteuer in Sachsen aus Käufersicht ein: aktueller Satz, konkrete Berechnung, Satzentwicklung, legale Gestaltungsspielräume und der Ablauf bis zur Unbedenklichkeitsbescheinigung.
- Aktueller Satz: 5,5 Prozent, gültig seit dem 1. Januar 2023 (vorher 3,5 Prozent); eine weitere Änderung ist bislang nicht beschlossen (Stand: 2026).
- Beispiel: 350.000 Euro Kaufpreis ergeben 19.250 Euro Grunderwerbsteuer in Sachsen.
- Fälligkeit: rund einen Monat nach Zustellung des Grunderwerbsteuerbescheids; erst nach Zahlung gibt es die Unbedenklichkeitsbescheinigung für die Grundbuchumschreibung.
- Gestaltung: Bewegliches Inventar separat ausweisen, Befreiungen bei Erwerben in der Familie nutzen, Grundstücks- und Bauvertrag sauber trennen.
- Wichtig: Dieser Überblick ersetzt keine Steuerberatung. Im Einzelfall lohnt die Rücksprache mit Steuerberater oder Notar.
Grunderwerbsteuer in Sachsen: Aktueller Satz und Beispielrechnung
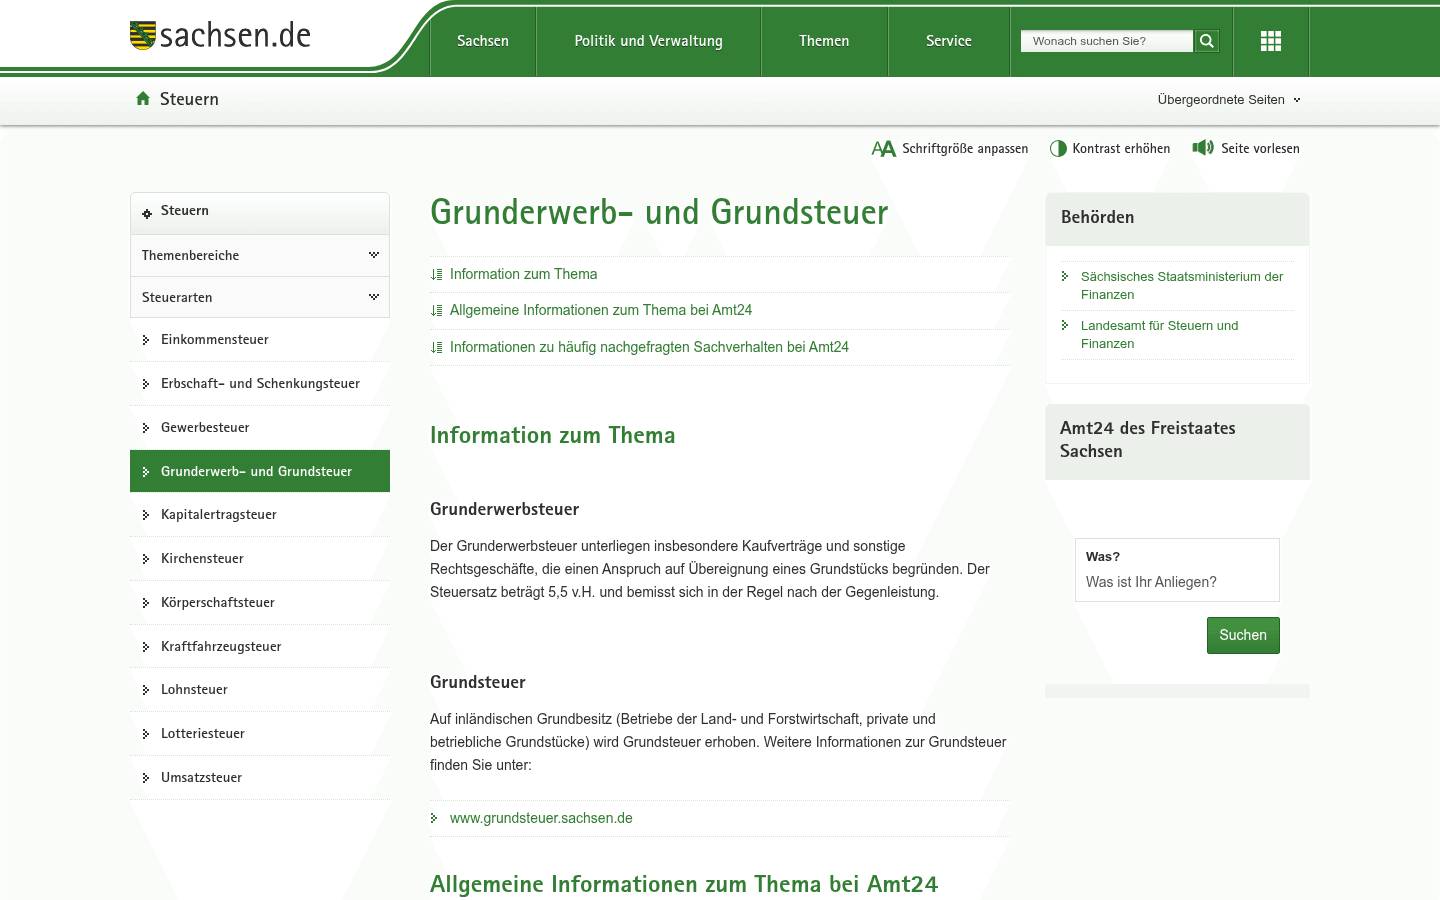
Die Grunderwerbsteuer in Sachsen beträgt 5,5 Prozent der Bemessungsgrundlage (Stand: 2026). Bemessungsgrundlage ist in der Regel die Gegenleistung – beim klassischen Immobilienkauf also der Kaufpreis, wie ihn der Notarvertrag ausweist. Auch das Amt24-Portal des Freistaats weist die Grunderwerbsteuer in Sachsen sinngemäß mit 5,5 Prozent der Bemessungsgrundlage aus, die der Gegenleistung des Grundstückserwerbers entspricht.
Damit gehört Sachsen nicht mehr zu den günstigsten Bundesländern, liegt aber unter den Spitzenreitern Nordrhein-Westfalen, Schleswig-Holstein, Thüringen und dem Saarland mit 6,5 Prozent. Bayern liegt mit 3,5 Prozent weiterhin am unteren Ende.
Beispielrechnung bei 350.000 Euro Kaufpreis
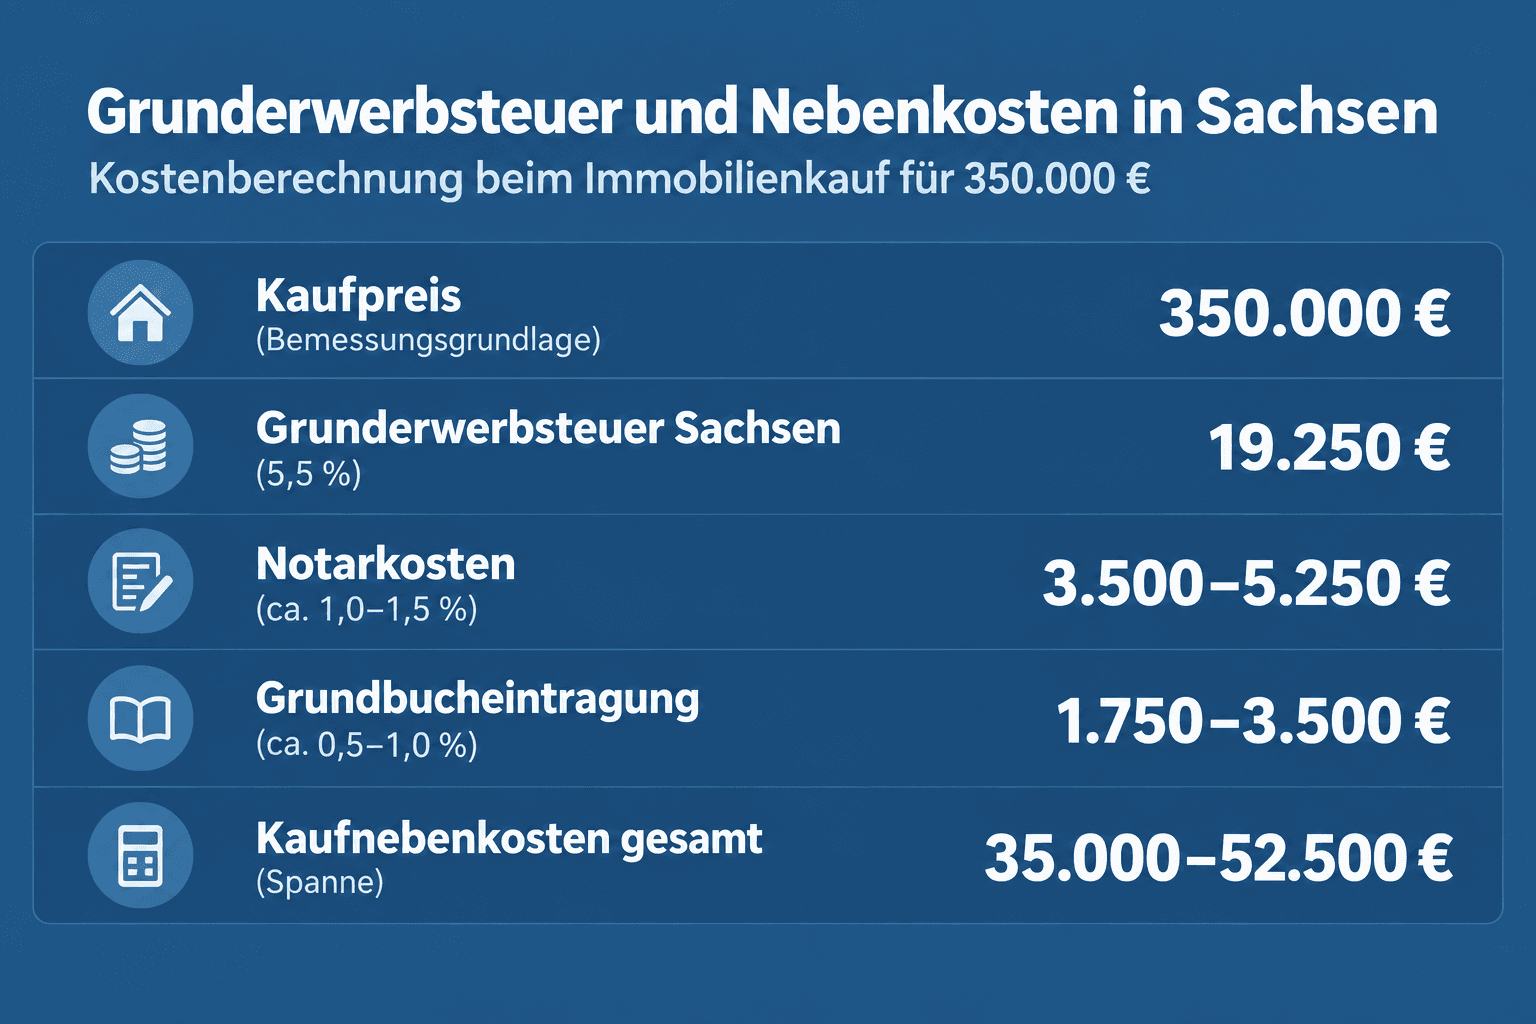
Ein konkretes Beispiel zeigt, was der Satz in der Praxis bedeutet. Eine Familie kauft in Leipzig eine Bestandswohnung für 350.000 Euro. Die Grunderwerbsteuer in Sachsen berechnet sich so:
| Position | Ansatz | Betrag |
|---|---|---|
| Kaufpreis (Bemessungsgrundlage) | – | 350.000 € |
| Grunderwerbsteuer Sachsen (5,5 %) | 350.000 € × 0,055 | 19.250 € |
| Notarkosten (ca. 1,0–1,5 %) | Richtwert | 3.500–5.250 € |
| Grundbucheintragung (ca. 0,5–1,0 %) | Richtwert | 1.750–3.500 € |
| Maklercourtage (ca. 3–7 %, regional unterschiedlich) | Richtwert | 10.500–24.500 € |
| Kaufnebenkosten gesamt (Spanne) | – | 35.000–52.500 € |
Die Tabelle macht zweierlei deutlich. Erstens ist die Grunderwerbsteuer in Sachsen mit Abstand der größte einzelne Nebenkostenblock – sie übersteigt in der Regel selbst die Notar- und Grundbuchkosten zusammen. Zweitens können die gesamten Kaufnebenkosten je nach Maklerbeteiligung zehn bis fünfzehn Prozent des Kaufpreises erreichen. Das Eigenkapital muss diese Summe abdecken, denn Banken finanzieren Nebenkosten nur selten mit. Wer die Grunderwerbsteuer in Sachsen berechnen will, kann die Formel „Kaufpreis × 0,055“ auf jeden beliebigen Preis anwenden: Bei 200.000 Euro sind es 11.000 Euro, bei 500.000 Euro 27.500 Euro.
Alle genannten Richtwerte für Notar, Grundbuch und Makler sind branchenübliche Bandbreiten (Stand: 2026); die konkreten Notar- und Grundbuchgebühren richten sich nach dem Gerichts- und Notarkostengesetz und dem genauen Transaktionsumfang.
Grunderwerbsteuer im Bundesländervergleich
Für Käufer, die zwischen Standorten in verschiedenen Bundesländern abwägen, ist die Einordnung des sächsischen Satzes relevant. Die folgende Übersicht zeigt die aktuellen Sätze ausgewählter Bundesländer und der sächsischen Nachbarn (Stand: 2026):
| Bundesland | Steuersatz | Steuer bei 350.000 € |
|---|---|---|
| Bayern | 3,5 % | 12.250 € |
| Sachsen | 5,5 % | 19.250 € |
| Berlin | 6,0 % | 21.000 € |
| Brandenburg, Nordrhein-Westfalen, Schleswig-Holstein, Thüringen, Saarland | 6,5 % | 22.750 € |
Bei identischem Kaufpreis zahlt ein Erwerber in Thüringen damit 3.500 Euro mehr als in Sachsen, in Bayern 7.000 Euro weniger. Für die Standortwahl allein ist der Steuersatz allerdings selten das entscheidende Kriterium – Kaufpreisniveau, Infrastruktur und Wertentwicklung wiegen in der Regel schwerer als ein bis zwei Prozentpunkte Differenz bei der Grunderwerbsteuer.
Satzentwicklung der Grunderwerbsteuer in Sachsen im Überblick
Sachsen hat seinen Grunderwerbsteuersatz vergleichsweise spät erhöht. Während viele Bundesländer nach der Föderalismusreform 2006 – mit der die Festlegung des Steuersatzes auf die Länder überging – schrittweise anzogen, hielt der Freistaat jahrelang am bundeseinheitlichen Alt-Satz von 3,5 Prozent fest. Erst zum 1. Januar 2023 stieg der Satz auf 5,5 Prozent. Damit gehörte Sachsen neben Bayern lange zu den günstigsten Bundesländern beim Immobilienkauf; Bayern ist bis heute das einzige Land mit 3,5 Prozent (Stand: 2026).
Die folgende Tabelle stellt die Entwicklung der Grunderwerbsteuer in Sachsen mit den belegten Jahreszahlen dar:
| Zeitraum | Steuersatz | Hintergrund |
|---|---|---|
| bis 1997 | 2,0 % | Bundeseinheitlicher Satz; die Einnahmen standen den Ländern zu, der Satz war jedoch bundesweit einheitlich geregelt. |
| ab 1.1.1998 bis 2006 | 3,5 % | Erhöhung auf 3,5 %; bundeseinheitlicher Satz, die Festlegung blieb zunächst bundesweit geregelt. |
| ab 2006 | 3,5 % | Föderalismusreform: Die Länder erhalten die Befugnis, den Satz selbst festzulegen. Sachsen lässt ihn zunächst unverändert. |
| 2007–2022 | 3,5 % | Während fast alle anderen Länder den Satz auf 4,5 bis 6,5 % erhöhen, bleibt Sachsen (neben Bayern) beim alten Satz. |
| seit 1.1.2023 | 5,5 % | Der Sächsische Landtag beschließt die Erhöhung um zwei Prozentpunkte; seitdem gilt der Satz unverändert (Stand: 2026). |
Für Käufer ist die Entwicklung vor allem als Einordnung relevant: Die 2023 erfolgte Erhöhung verteuerte einen Kauf über 350.000 Euro gegenüber dem Vorjahr um 7.000 Euro. Eine erneute Anhebung oder Senkung ist bislang nicht beschlossen. Sollte der Landtag künftig eine Satzänderung verabschieden, lässt sich die neue Stufe in dieser Tabelle und im Beispiel oben mit wenigen Anpassungen ergänzen.
Legale Gestaltungsmöglichkeiten bei der Grunderwerbsteuer
Die Grunderwerbsteuer in Sachsen ist als Landessteuer bundesweit einheitlich geregelt; das Grunderwerbsteuergesetz (GrEStG) gilt in allen Bundesländern gleich. Gestaltungsspielräume ergeben sich daher nicht aus sächsischen Sonderregeln, sondern aus dem Gesetz selbst und seiner Auslegung durch Finanzverwaltung und Rechtsprechung. Drei Ansätze sind in der Praxis relevant.
Aufteilung des Kaufpreises auf bewegliches Inventar
Die Grunderwerbsteuer bezieht sich auf Grundstück und Gebäude. Bewegliche Gegenstände, die mitverkauft werden – klassischerweise die Einbauküche, eine Markise, eine freistehende Sauna oder Gartengeräte –, gehören nicht zur steuerpflichtigen Gegenleistung, sofern ihr Wert im Kaufvertrag realistisch und einzeln ausgewiesen wird. Bei einer Wohnung für 350.000 Euro, in der eine hochwertige Einbauküche mit einem angemessenen Zeitwert von 12.000 Euro enthalten ist, sinkt die Bemessungsgrundlage auf 338.000 Euro; die Steuer beträgt dann 18.590 statt 19.250 Euro.
Die Finanzverwaltung prüft solche Aufteilungen kritisch. Entscheidend sind drei Punkte: Die Werte müssen realistisch angesetzt sein (Zeitwert, nicht Neupreis), sie müssen im Notarvertrag einzeln benannt und beziffert werden, und sie dürfen nicht willkürlich hoch angesetzt werden. Wer für eine zehn Jahre alte Küche 30.000 Euro ansetzt, riskiert, dass das Finanzamt die Aufteilung kippt und die Steuer auf den vollen Kaufpreis nacherhebt – verbunden mit Verspätungszuschlägen und im Zweifel einer unangenehmen Nachprüfung des gesamten Vorgangs. Als Faustregel in der Praxis gilt: Inventarwerte im niedrigen einstelligen Prozentbereich des Kaufpreises, die zur Ausstattung passen, werden in der Regel anerkannt; zweistellige Prozentanteile erfordern eine sehr gute Begründung und Nachweise.
Abzugrenzen ist das bewegliche Inventar vom sogenannten Zubehör. Gegenstände, die rechtlich als Zubehör zum Grundstück gehören oder als wesentliche Gebäudebestandteile fest verbaut sind – etwa eine fest installierte Heizungsanlage, ein eingebautes Treppenhaus oder ein mit dem Gebäude verbundener Wintergarten –, teilen das steuerliche Schicksal des Grundstücks und bleiben steuerpflichtig. Notare kennen die gängige Differenzierung und können bei der Formulierung der Kaufvertragsklauseln unterstützen.
Befreiung bei Erwerb unter Ehegatten und in gerader Linie
§ 3 GrEStG befreit bestimmte Erwerbsvorgänge vollständig von der Grunderwerbsteuer. Für private Käufer in Sachsen sind vor allem zwei Tatbestände relevant:
- Erwerbe zwischen Ehegatten und eingetragenen Lebenspartnern – auch im Rahmen einer Scheidung oder Aufhebung der Lebenspartnerschaft, etwa wenn ein Partner dem anderen seinen Miteigentumsanteil an der gemeinsamen Immobilie überträgt.
- Erwerbe in gerader Verwandtschaftslinie – also zwischen Eltern und Kindern, Großeltern und Enkeln sowie Stiefeltern und Stiefkindern. Kauft beispielsweise ein Kind das Elternhaus in Chemnitz, fällt keine Grunderwerbsteuer an.
Wichtig ist die Grenze dieser Befreiung: Geschwister, Onkel und Tanten, Cousinen und Cousins sowie Nichten und Neffen gehören nicht zur geraden Linie. Überträgt etwa eine Tante ihre Eigentumswohnung an den Neffen, bleibt der volle Steuersatz von 5,5 Prozent anwendbar. Eine weitere Grenze betrifft kleine Erwerbsvorgänge: Liegt die Gegenleistung nicht über 2.500 Euro, entsteht nach § 3 Nr. 1 GrEStG keine Steuer – praktisch relevant etwa bei der Übertragung kleiner Miteigentumsanteile. Die Geringfügigkeitsgrenze wirkt als Freigrenze: Wird sie überschritten, ist der gesamte Betrag steuerpflichtig, nicht nur der darüberliegende Teil. Die rechtlichen Grundlagen lassen sich im Grunderwerbsteuergesetz im Volltext nachlesen.
Eine häufige Frage betrifft nichteheliche Lebensgemeinschaften: Unverheiratete Partner sind nicht befreit, selbst wenn sie jahrzehntelang zusammenleben. Übernimmt ein Partner beim gemeinsamen Kauf nur die Hälfte, während der andere bereits Eigentümer ist, fällt auf den übertragenen Anteil grundsätzlich die volle Steuer an. Eine Eheschließung vor der Übertragung kann hier erhebliche Steuerbeträge sparen – eine Entscheidung, die freilich nie allein aus steuerlichen Gründen getroffen werden sollte.
Steuerlich noch einmal anders gelagert ist der Fall, dass eine Immobilie nicht gekauft, sondern geerbt wird: Dann greifen andere Regelungen, und Erben sollten die Schritte rund um geerbte Immobilie und Nachlass gesondert prüfen.
Getrennte Verträge bei Grundstückskauf und Bauvertrag
Beim Bau eines Einfamilienhauses in Sachsen stellt sich die Frage, ob die Grunderwerbsteuer nur auf den Grundstückspreis oder zusätzlich auf die Baukosten erhoben wird. Die Antwort hängt davon ab, ob Grundstückskauf und Bauvertrag rechtlich und wirtschaftlich getrennt sind – oder ob die Finanzverwaltung ein „einheitliches Vertragswerk“ annimmt, bei dem der Erwerber das Grundstück nur in bebautem Zustand erhält. Dann wird die Steuer auf Grundstück plus Bauleistung fällig, was bei einem Bauvolumen von 300.000 Euro schnell 16.500 Euro zusätzlich bedeuten kann.
Nach ständiger Rechtsprechung des Bundesfinanzhofs (BFH), die auf bundesfinanzhof.de abrufbar ist, entsteht ein einheitlicher Erwerbsgegenstand insbesondere dann, wenn:
- der Grundstückskaufvertrag und der Bauvertrag in einem rechtlichen oder objektiv sachlichen Zusammenhang stehen,
- der Veräußerer dem Erwerber vor Abschluss des Kaufvertrags ein in bautechnischer und finanzieller Hinsicht konkretes, bis (annähernd) zur Baureife gediehenes Angebot zur Bebauung unterbreitet hat,
- der Erwerber gegenüber der Veräußererseite in seiner Entscheidung über das „Ob“ und „Wie“ der Bebauung nicht mehr frei war, etwa weil die Veräußererseite selbst oder ein mit ihr verbundenes Unternehmen zur Errichtung des Gebäudes verpflichtet war.
Umgekehrt bedeutet das: Wer ein unbebautes Grundstück von einem Verkäufer erwirbt und den Bauvertrag erst später – in zeitlichem Abstand und mit einem frei gewählten, unabhängigen Bauunternehmen – abschließt, zahlt die Grunderwerbsteuer nur auf den Grundstückspreis. Allein die Bindung an Gestaltungsvorgaben oder ein Bauzeitplan reicht nach der BFH-Rechtsprechung nicht aus, solange der Bauvertrag nicht der Veräußererseite zuzurechnen ist. Typische Konstellationen von Bauträgermodellen, in denen Grundstück und schlüsselfertiges Haus aus einer Hand angeboten werden, fallen dagegen regelmäßig unter das einheitliche Vertragswerk.
Ein Zahlenbeispiel verdeutlicht die Tragweite: Grundstückspreis 120.000 Euro, Baukosten 300.000 Euro. Bei echter Trennung werden nur 6.600 Euro Steuer fällig (5,5 Prozent von 120.000 Euro); nimmt das Finanzamt dagegen ein einheitliches Vertragswerk an, liegt die Bemessungsgrundlage bei 420.000 Euro und die Steuer bei 23.100 Euro. Die Differenz von 16.500 Euro zeigt, warum die Vertragsgestaltung vor Unterschrift entscheidend ist.
Die Grenzziehung ist im Einzelfall komplex und hängt von der Vertragsgestaltung ab. Bauherren in Sachsen sollten die Trennung frühzeitig – idealerweise vor dem ersten Notartermin – mit Notar oder Steuerberater durchsprechen, statt nachträglich gegen einen höheren Bescheid vorzugehen.
Ablauf, Fristen und Unbedenklichkeitsbescheinigung
Der praktische Ablauf der Grunderwerbsteuer in Sachsen folgt einem festen Prozedere, das Käufer kennen sollten, weil es den Zeitplan des Eigentumsübergangs bestimmt:
- Notarielle Beurkundung: Nach der Unterzeichnung des Kaufvertrags meldet der Notar den Vorgang dem zuständigen Finanzamt. Der Käufer muss selbst in der Regel nichts weiter anzeigen.
- Grunderwerbsteuerbescheid: Das Finanzamt prüft den Vorgang und versendet den Bescheid, üblicherweise innerhalb einiger Wochen nach der Meldung. In diesem Bescheid steht die festgesetzte Steuer.
- Zahlungsfrist: Nach § 15 GrEStG wird die Steuer einen Monat nach Bekanntgabe des Bescheids fällig. Wer nicht zahlt, riskiert Säumniszuschläge; das Finanzamt kann zudem Vollstreckungsmaßnahmen einleiten.
- Unbedenklichkeitsbescheinigung: Nach Zahlungseingang stellt das Finanzamt die sogenannte Unbedenklichkeitsbescheinigung aus und übermittelt sie dem Notar oder dem Grundbuchamt.
- Eigentumsumschreibung: Erst mit dieser Bescheinigung trägt das Grundbuchamt den Käufer als neuen Eigentümer ein. Ohne sie bleibt die Umschreibung gesperrt – die Steuer ist damit faktisch eine Voraussetzung für den rechtswirksamen Eigentumserwerb.
Das zugehörige Verfahren ist beim Amt24-Serviceportal des Freistaats Sachsen beschrieben. Käufer sollten die Steuerzahlung von Beginn an in die Finanzierungsplanung einbeziehen: Zwischen Beurkundung und Fälligkeit liegen oft nur sechs bis zehn Wochen. Wer das Geld erst nach Bescheidzustellung organisieren muss, gerät unter Zeitdruck – insbesondere, wenn die Bank die Nebenkosten nicht mitfinanziert.
Kaufen mehrere Personen gemeinsam – etwa Ehegatten oder Geschwister zu Miteigentumsanteilen –, haften sie gegenüber dem Finanzamt als Gesamtschuldner: Das Amt kann die volle Steuer von jedem einzelnen Erwerber fordern, auch wenn im Vertrag hälftige Anteile vereinbart sind. Ebenso gilt, dass eine Stundung der Grunderwerbsteuer nur in engen Ausnahmefällen möglich ist; sie ist kein planbares Finanzierungsinstrument. In begründeten Härtefällen kann das Finanzamt über eine Stundung entscheiden, in der Regel fallen dann jedoch Stundungszinsen an.
Für Bauträgerkäufe, Erbbaurechtsfälle oder Erwerbe mit mehreren Erwerbern gelten teilweise abweichende Abläufe und Bemessungsfragen. Auch hier gilt: Eine kurze Rücksprache mit dem Steuerberater vor Vertragsabschluss kostet weniger als eine spätere Korrektur.
Häufige Fragen zur Grunderwerbsteuer in Sachsen (FAQ)
Wie hoch ist die Grunderwerbsteuer in Sachsen aktuell?
Der Steuersatz beträgt 5,5 Prozent der Gegenleistung, in der Regel des Kaufpreises (Stand: 2026). Der Satz gilt seit dem 1. Januar 2023; davor lag er über Jahre bei 3,5 Prozent. Eine weitere Änderung ist bislang nicht beschlossen.
Wie wird die Grunderwerbsteuer in Sachsen berechnet?
Die Formel lautet: Kaufpreis (Bemessungsgrundlage) × 5,5 Prozent. Bei 350.000 Euro Kaufpreis ergeben sich 19.250 Euro Steuer. Separat ausgewiesenes bewegliches Inventar wie eine Einbauküche mindert die Bemessungsgrundlage, sofern die Werte realistisch sind.
Welche Befreiungen von der Grunderwerbsteuer gibt es in Sachsen?
Nach § 3 GrEStG sind insbesondere Erwerbe zwischen Ehegatten und eingetragenen Lebenspartnern sowie in gerader Verwandtschaftslinie (Eltern, Kinder, Großeltern, Enkel, Stiefverwandte) befreit. Geschwister und entferntere Verwandte sind nicht befreit. Zusätzlich bleiben Vorgänge mit einer Gegenleistung bis 2.500 Euro steuerfrei (Freigrenze).
Wann muss die Grunderwerbsteuer in Sachsen gezahlt werden?
Die Steuer wird einen Monat nach Bekanntgabe des Grunderwerbsteuerbescheids fällig (§ 15 GrEStG). Der Bescheid kommt in der Regel einige Wochen nach der notariellen Beurkundung, da der Notar den Kaufvertrag dem Finanzamt meldet. Erst nach Zahlung wird die Unbedenklichkeitsbescheinigung erteilt, die für die Eigentumsumschreibung im Grundbuch erforderlich ist.
Kann ich die Grunderwerbsteuer in Sachsen von der Steuer absetzen?
Für selbstgenutzte Immobilien ist die Grunderwerbsteuer als Privatausgabe nicht absetzbar. Vermieter und gewerbliche Erwerber können sie dagegen als Anschaffungsnebenkosten aktivieren und über die Abschreibung des Gebäudes steuerlich geltend machen. Die Details hängen von der individuellen Nutzung ab und sollten mit einem Steuerberater geklärt werden. Wer die Immobilie später wieder verkauft, sollte zudem die mögliche Spekulationssteuer beim Hausverkauf im Blick behalten.
Einordnung und Hinweis zur Steuerberatung
Die Grunderwerbsteuer in Sachsen liegt mit 5,5 Prozent im oberen Mittelfeld der Bundesländer und ist seit der Erhöhung zum 1. Januar 2023 der größte einzelne Posten der Kaufnebenkosten. Wer früh kalkuliert, Inventar realistisch ausweist und – beim Neubau – Grundstücks- und Bauvertrag sauber trennt, nutzt die legalen Spielräume, die Gesetz und Rechtsprechung bieten. Alle Angaben in diesem Beitrag beziehen sich auf den Stand 2026 und verstehen sich als redaktioneller Überblick, nicht als Steuerberatung. Für den konkreten Einzelfall – etwa bei Bauträgerverträgen, Familienübertragungen oder gemischt genutzten Objekten – empfiehlt sich die Beratung durch Steuerberater oder Notar.
Grunderwerbsteuer Saarland: 6,5 Prozent Satz, Beispielrechnung, Satzentwicklung seit 2010 und legale Gestaltungsmöglichkeiten für Käufer im Überblick.
 Finanzen
Grunderwerbsteuer Mecklenburg-Vorpommern: aktueller Satz von 6,0 Prozent, Beispielrechnung, Satzentwicklung und legale Sparmöglichkeiten beim Immobilienkauf im Überblick.
 Finanzen
Grunderwerbsteuer Schleswig-Holstein: aktueller Satz von 6,5 Prozent, Beispielrechnung, vollständige Kaufnebenkosten, legale Sparmöglichkeiten und Ablauf bis zur Unbedenklichkeitsbescheinigung.