
Grunderwerbsteuer Mecklenburg-Vorpommern: Satz, Berechnung und legale Sparmöglichkeiten
Grunderwerbsteuer Mecklenburg-Vorpommern: aktueller Satz von 6,0 Prozent, Beispielrechnung, Satzentwicklung und legale Sparmöglichkeiten beim Immobilienkauf im Überblick.
Wer eine Immobilie oder ein Grundstück in Mecklenburg-Vorpommern kauft, zahlt aktuell 6,0 Prozent Grunderwerbsteuer auf den Kaufpreis – dieser Satz gilt seit dem 1. Juli 2019 und liegt damit im oberen Bereich im Bundesländervergleich. Die Grunderwerbsteuer in Mecklenburg-Vorpommern ist für Käufer ein wesentlicher Bestandteil der Kaufnebenkosten: Bei einem Kaufpreis von 300.000 Euro werden allein für die Steuer 18.000 Euro fällig. Dieser Ratgeber erklärt, wie die Steuer berechnet wird, wie sich der Satz entwickelt hat, welche Besonderheiten bei Ferienimmobilien gelten, welche legalen Gestaltungsmöglichkeiten existieren und wie der Ablauf bis zur Eigentumsumschreibung aussieht.
Das Wichtigste in Kürze
- Der Grunderwerbsteuersatz in Mecklenburg-Vorpommern beträgt 6,0 Prozent der Gegenleistung, gültig seit dem 1. Juli 2019.
- Bemessungsgrundlage ist in der Regel der Kaufpreis, gegebenenfalls zuzüglich übernommener Belastungen.
- Die Steuer wird etwa einen Monat nach Erhalt des Steuerbescheids fällig; die Zahlung ist Voraussetzung für die Unbedenklichkeitsbescheinigung und damit für die Eigentumsumschreibung im Grundbuch.
- Legale Gestaltungen sind möglich: der Abzug beweglichen Inventars vom Kaufpreis, Befreiungen bei Erwerben unter Ehegatten und in gerader Verwandtschaft sowie getrennte Verträge für Grundstück und Bauleistung.
- Ferienimmobilien und Zweitwohnungen unterliegen demselben Steuersatz von 6,0 Prozent – eine Sonderregelung gibt es nicht.
Wie hoch ist die Grunderwerbsteuer in Mecklenburg-Vorpommern?
Die Grunderwerbsteuer ist eine einmalige Steuer, die beim Erwerb von Grundstücken, Häusern und Eigentumswohnungen anfällt. Sie gehört zu den Ländersteuern, das heißt: Jedes Bundesland legt den Satz selbst fest. In Mecklenburg-Vorpommern beträgt der Steuersatz aktuell 6,0 Prozent der Gegenleistung (Stand: seit 1. Juli 2019). Mit diesem Satz liegt das Land im oberen Drittel der Bundesländer – nur Brandenburg, Nordrhein-Westfalen, Schleswig-Holstein und das Saarland verlangen mit 6,5 Prozent mehr, während Bayern weiterhin beim Mindestsatz von 3,5 Prozent bleibt.
Als Gegenleistung, also als Bemessungsgrundlage, gilt grundsätzlich der im notariellen Kaufvertrag vereinbarte Kaufpreis. Dazu zählen auch Nebenleistungen, die wirtschaftlich mit dem Grundstückserwerb zusammenhängen – etwa die Übernahme bestehender Belastungen oder Verpflichtungen des Käufers gegenüber dem Verkäufer. Nicht zur Gegenleistung zählt dagegen bewegliches Inventar, wenn es im Vertrag realistisch ausgewiesen wird (mehr dazu im Abschnitt zu den Gestaltungsmöglichkeiten). Die offizielle Information des Landes finden Sie auf dem Steuerportal Mecklenburg-Vorpommern.
Für die Praxis bedeutet der Satz von 6,0 Prozent: Je 100.000 Euro Kaufpreis fallen 6.000 Euro Steuer an. Wer die Finanzierung plant, sollte diesen Posten von Anfang an in die Eigenkapitalrechnung einstellen, denn die Grunderwerbsteuer wird – anders als der Kaufpreis selbst – von den meisten Banken nicht über das Darlehen finanziert. Wer die Nebenkosten unterschätzt, muss kurzfristig Liquidität nachschieben oder die Finanzierung neu verhandeln.
Eine Bagatellgrenze von 2.500 Euro gilt bundesweit: Liegt die Gegenleistung unter diesem Betrag, fällt keine Grunderwerbsteuer an. Für den Immobilienkauf in der Praxis ist diese Grenze allerdings kaum relevant, da reguläre Kaufpreise deutlich darüber liegen.
Beispielrechnung: Grunderwerbsteuer und volle Kaufnebenkosten in MV
Ein realistischer Kaufpreis für eine Eigentumswohnung oder ein Einfamilienhaus in Mecklenburg-Vorpommern liegt je nach Lage zwischen rund 150.000 und 400.000 Euro – in den Ferienregionen an der Ostseeküste auch darüber. Das folgende Beispiel rechnet mit einem Kaufpreis von 300.000 Euro.
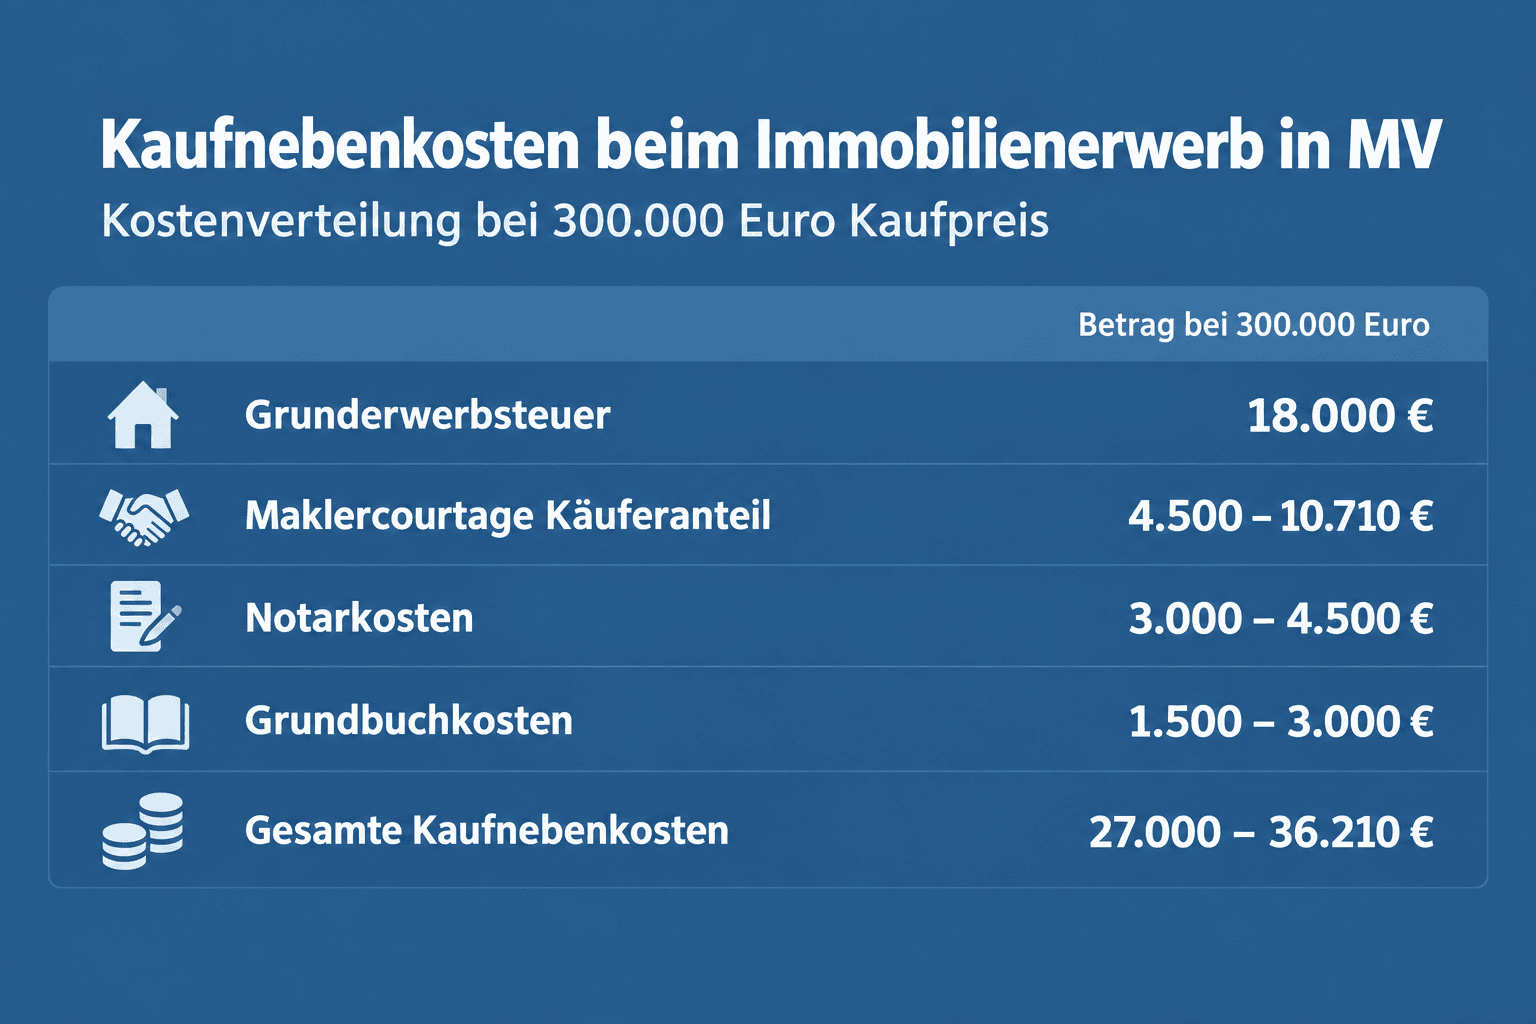
Die Grunderwerbsteuer berechnet sich einfach: Kaufpreis × 6,0 Prozent = 18.000 Euro. Doch die Steuer ist nur ein Posten der Kaufnebenkosten. Notar, Grundbuchamt und gegebenenfalls die Maklercourtage kommen hinzu:
| Position | Anteil am Kaufpreis | Betrag bei 300.000 Euro |
|---|---|---|
| Grunderwerbsteuer | 6,0 % | 18.000 Euro |
| Notarkosten | ca. 1,0–1,5 % | 3.000–4.500 Euro |
| Grundbuchkosten | ca. 0,5–1,0 % | 1.500–3.000 Euro |
| Maklercourtage (Käuferanteil) | ca. 1,5–3,57 % | 4.500–10.710 Euro |
| Summe Kaufnebenkosten | ca. 9,0–12,1 % | 27.000–36.210 Euro |
Die Grunderwerbsteuer ist damit der mit Abstand größte Nebenkostenposten. Bei den Maklerkosten gilt seit Ende 2020 das Bestellerprinzip mit Teilungspflicht: Der Verkäufer muss mindestens die Hälfte der Courtage tragen, wenn er den Makler beauftragt hat. Üblich ist eine hälftige Teilung einer Gesamtprovision von etwa 3 bis 7 Prozent. In der Summe sollten Käufer in Mecklenburg-Vorpommern mit Nebenkosten von rund 9 bis 12 Prozent des Kaufpreises kalkulieren – diese Mittel müssen in der Regel aus Eigenkapital kommen, da Banken sie meist nicht mitfinanzieren.
Satzentwicklung der Grunderwerbsteuer in Mecklenburg-Vorpommern
Der heutige Satz von 6,0 Prozent ist das Ergebnis zweier Erhöhungen seit der Föderalismusreform 2006, mit der die Länder die Befugnis erhielten, den Steuersatz eigenständig festzulegen. Die folgende Tabelle zeigt die Entwicklung in Mecklenburg-Vorpommern:
| Zeitraum | Steuersatz | Hintergrund |
|---|---|---|
| bis 30.06.2012 | 3,5 % | Standardsatz seit der Föderalismusreform 2006 |
| 01.07.2012 – 30.06.2019 | 5,0 % | Erhöhung per Gesetz vom 22.06.2012 (GVOBl. M-V 2012, S. 208 f.) |
| seit 01.07.2019 | 6,0 % | Erhöhung per Änderungsgesetz vom 24.06.2019 (GVOBl. M-V 2019, S. 190) |
Bemerkenswert ist der Sprung von 3,5 auf 6,0 Prozent innerhalb von nur sieben Jahren. Damit hat sich die Steuerlast beim Immobilienkauf in Mecklenburg-Vorpommern seit 2012 fast verdoppelt: Bei einem Kaufpreis von 300.000 Euro zahlte ein Käufer vor Juli 2012 noch 10.500 Euro Grunderwerbsteuer, heute sind es 18.000 Euro. Eine Senkung hat es seit der Föderalismusreform nicht gegeben; weitere Erhöhungen sind landespolitisch derzeit nicht angekündigt, aber bei Haushaltsentscheidungen der Länder grundsätzlich jederzeit möglich.
Maßgeblich für den anzuwendenden Satz ist übrigens der Zeitpunkt des Erwerbsvorgangs – in der Regel der notarielle Vertragsabschluss, nicht der Grundbucheintrag. Wer kurz vor einer Satzerhöhung beurkundet, profitiert noch vom alten Satz; wer kurz danach unterschreibt, zahlt den neuen. Historisch sind Erhöhungen in MV stets zum 1. Juli eines Jahres in Kraft getreten.
Besonderheiten bei Ferienimmobilien und Zweitwohnungen in MV
Mecklenburg-Vorpommern ist einer der bedeutendsten Ferienimmobilienmärkte Deutschlands. Entlang der Ostseeküste – von Kühlungsborn über Rügen und Usedom bis zum Darß – wechseln regelmäßig Ferienwohnungen und Ferienhäuser den Eigentümer. Für Käufer gilt dabei zunächst das Wichtigste: Es gibt keinen Sondertarif. Ferienimmobilien und Zweitwohnungen unterliegen demselben Grunderwerbsteuersatz von 6,0 Prozent wie selbstgenutztes Wohneigentum. Gelegentlich kursieren im Netz veraltete Angaben von 5,0 Prozent – dieser Satz ist seit dem 1. Juli 2019 überholt.
Bei Ferienimmobilien sollten Käufer die Steuer besonders sauber in die Gesamtrechnung einstellen, denn die Kaufpreise in Toplagen an der Küste liegen oft deutlich über dem Landesdurchschnitt. Eine Ferienwohnung für 250.000 Euro bedeutet 15.000 Euro Grunderwerbsteuer; bei einem Ferienhaus für 500.000 Euro sind es 30.000 Euro. Gerade Kapitalanleger, die auf die Rendite schauen, unterschätzen diesen Effekt: Die Grunderwerbsteuer erhöht die Anschaffungskosten und drückt damit unmittelbar die Nettorendite der ersten Jahre. Wer die Immobilie später mit Gewinn weiterverkauft, sollte außerdem die Spekulationssteuer beim Hausverkauf im Blick behalten, die bei einem Verkauf innerhalb der Zehn-Jahres-Frist anfallen kann.
Strikt zu trennen ist die Grunderwerbsteuer von der Zweitwohnungssteuer. Letztere ist eine kommunale Steuer, die viele Ostsee-Gemeinden erheben und die jährlich anfällt – sie hat mit dem einmaligen Erwerbsvorgang nichts zu tun, gehört aber zu den laufenden Kosten, die Erwerber einer Ferienimmobilie einplanen sollten. Ähnlich kommunal geprägt ist die jährliche Grundsteuer, deren Höhe maßgeblich vom Hebesatz der Grundsteuer der jeweiligen Gemeinde abhängt. Ebenfalls separat zu betrachten sind steuerliche Fragen der Vermietung: Wer die Ferienimmobilie vermietet, muss die Einnahmen versteuern, kann im Gegenzug aber auch Anschaffungsnebenkosten wie die Grunderwerbsteuer im Rahmen der Abschreibung geltend machen. Ob und wie das im Einzelfall funktioniert, sollte ein Steuerberater prüfen.
Legal Steuern sparen: Inventarabzug, Befreiungen und getrennte Verträge
Die Grunderwerbsteuer lässt sich nicht umgehen – wohl aber gibt es gesetzlich vorgesehene Befreiungen und anerkannte Gestaltungen, mit denen Käufer die Bemessungsgrundlage legal reduzieren können. Drei Ansätze sind in der Praxis relevant:
1. Bewegliches Inventar vom Kaufpreis abtrennen
Die Steuer bemisst sich nur an der Gegenleistung für Grundstück und Gebäude. Bewegliche Gegenstände sind nicht steuerpflichtig. Typische Beispiele aus der Praxis:
- Einbauküche, sofern sie vom Verkäufer übernommen wird
- Markisen, Gartenhäuser und freistehende Saunen
- Möbel, Lampen und lose Geräte
Voraussetzung ist, dass die Inventarwerte im Kaufvertrag einzeln und realistisch ausgewiesen werden. Die Finanzverwaltung akzeptiert nur marktübliche Zeitwerte: Eine fünf Jahre alte Einbauküche mit 25.000 Euro anzusetzen, führt regelmäßig zu Nachfragen oder zur Ablehnung. Eine allgemein verbindliche Obergrenze für den Gesamtinventarwert existiert nicht; je höher der ausgewiesene Anteil am Kaufpreis ausfällt, desto eher wird das Finanzamt die Angaben jedoch einer genaueren Prüfung unterziehen. Dokumentieren Sie die Werte mit Rechnungen oder Anschaffungsbelegen des Verkäufers. Im Beispiel mit 300.000 Euro Kaufpreis bedeutet ein sauber ausgewiesenes Inventar von 15.000 Euro eine Steuerersparnis von 900 Euro.
2. Befreiungstatbestände bei Familienübertragungen
Das Grunderwerbsteuergesetz (§ 3 GrEStG) sieht Befreiungen vor, die insbesondere bei Übertragungen innerhalb der Familie greifen:
- Erwerb unter Ehegatten und eingetragenen Lebenspartnern: steuerfrei, auch nachträglich bei Scheidung im Rahmen der Vermögensauseinandersetzung.
- Erwerb in gerader Linie: Übertragungen zwischen Eltern und Kindern sowie Großeltern und Enkeln sind befreit – das gilt auch bei Schenkungen.
- Nicht begünstigt sind dagegen Geschwister, Onkel, Tanten, Nichten und Neffen sowie Lebensgefährten ohne Ehe.
Diese Befreiungen machen Mecklenburg-Vorpommern nicht zur Ausnahme – sie gelten bundesweit, werden aber gerade bei Hofübertragungen und Generationenwechseln in ländlichen Regionen des Landes häufig relevant. Wer keine Übertragung zu Lebzeiten plant, sondern die Immobilie im Erbfall erhält, sollte sich frühzeitig über die Schritte bei einer geerbten Immobilie im Nachlass informieren. Wichtig ist die Reihenfolge: Wer erst an den Lebensgefährten verkauft und später heiratet, hat die Steuer bereits geschuldet. Umgekehrt kann eine Übertragung nach der Eheschließung steuerfrei sein. Auch bei Patchwork-Konstellationen lohnt die Prüfung: Stiefkinder zählen beispielsweise nur dann zur geraden Linie, wenn sie adoptiert wurden oder das Kind des Ehegatten ist und die Ehe besteht.
3. Getrennte Verträge bei Grundstückskauf und Bauvertrag
Wer ein unbebautes Grundstück kauft und später darauf baut, zahlt Grunderwerbsteuer grundsätzlich nur auf den Grundstückspreis – nicht auf die Baukosten. Das funktioniert allerdings nur, wenn Grundstückskauf und Bauvertrag wirtschaftlich getrennt sind. Die Rechtsprechung des Bundesfinanzhofs zum sogenannten einheitlichen Vertragswerk zieht hier eine klare Linie: Wenn Grundstück und Bauleistung aus einer Hand kommen – etwa beim Bauträger, der das Grundstück nur zusammen mit dem Hausbau veräußert –, wird die Steuer auf den Gesamtpreis inklusive Bauleistung fällig. Indizien für ein einheitliches Vertragswerk sind unter anderem zeitnahe Vertragsabschlüsse, wirtschaftliche Verflechtung der Vertragspartner oder eine Bindung des Käufers an einen bestimmten Bauunternehmer. Wer den Erwerb gestalten will, sollte die Vertragsstruktur vorab mit dem Notar und gegebenenfalls einem Steuerberater abstimmen – nachträglich lässt sich ein einheitliches Vertragswerk nicht mehr auflösen.
Alle drei Gestaltungsansätze sind legal, aber detailkritisch. Die Finanzämter prüfen insbesondere Inventarabzüge und getrennte Verträge zunehmend genau; im Zweifel lohnt die fachkundige Vorabprüfung mehr als jede nachträgliche Korrektur.
Ablauf und Fristen: Vom Kaufvertrag zur Unbedenklichkeitsbescheinigung
Der administrative Ablauf der Grunderwerbsteuer in Mecklenburg-Vorpommern folgt einem festen Schema, an dem Käufer nur begrenzt aktiv werden müssen:
- Notarielle Beurkundung: Der Notar fertigt den Kaufvertrag und übersendet eine Ausfertigung an das zuständige Finanzamt. Die Beteiligten sind grundsätzlich zur Anzeige des Erwerbsvorgangs innerhalb von zwei Wochen nach Kenntnis verpflichtet – in der Praxis übernimmt das der Notar.
- Steuerbescheid: Das Finanzamt prüft den Vorgang und erlässt den Grunderwerbsteuerbescheid. Je nach Auslastung dauert das einige Wochen.
- Zahlungsfrist: Die Steuer wird einen Monat nach Bekanntgabe des Steuerbescheids fällig. Gesetzlicher Schuldner ist zwar grundsätzlich der Veräußerer und Erwerber gemeinsam; in der Praxis übernimmt der Käufer die Zahlung, weil Kaufverträge das fast immer so regeln.
- Unbedenklichkeitsbescheinigung: Erst wenn die Steuer bezahlt ist (oder ein Befreiungsfall vorliegt), erteilt das Finanzamt die Unbedenklichkeitsbescheinigung.
- Eigentumsumschreibung: Ohne diese Bescheinigung darf das Grundbuchamt den Käufer nicht als Eigentümer eintragen (§ 22 GrEStG). Das bedeutet: Wer die Steuer nicht zahlt, wird nicht Eigentümer.
Für die Finanzierungsplanung heißt das: Die Grunderwerbsteuer ist typischerweise zwei bis vier Monate nach dem Notartermin fällig – ein Zeitpunkt, der bei der Liquiditätsplanung oft unterschätzt wird. Die Rechtsgrundlagen finden sich in den §§ 11 ff. des Grunderwerbsteuergesetzes. Wer mit der Zahlung in Verzug gerät, muss mit Säumniszuschlägen rechnen; bei längerem Verzug kann das Finanzamt die Forderung vollstrecken. In begründeten Härtefällen ist eine Stundung beim Finanzamt beantragbar – sie stoppt den Eintrag im Grundbuch allerdings nicht automatisch, da die Unbedenklichkeitsbescheinigung erst nach vollständiger Zahlung oder Sicherstellung erteilt wird. Wer den Eintrag dringend benötigt, etwa weil die Bank die Grundschuld bestellen will, sollte die Steuer daher prioritär begleichen.
FAQ zur Grunderwerbsteuer in Mecklenburg-Vorpommern
Wie berechnet man die Grunderwerbsteuer in MV?
Kaufpreis multipliziert mit 6,0 Prozent. Bei einem Kaufpreis von 300.000 Euro ergibt das 18.000 Euro. Bemessungsgrundlage ist die Gegenleistung laut notariellem Kaufvertrag, abzüglich realistisch ausgewiesenen beweglichen Inventars.
Gibt es eine Befreiung von der Grunderwerbsteuer für Ehegatten?
Ja. Erwerbe zwischen Ehegatten und eingetragenen Lebenspartnern sind nach § 3 GrEStG steuerfrei. Gleiches gilt für Übertragungen in gerader Verwandtschaft, also zwischen Eltern, Kindern und Enkeln. Geschwister und unverheiratete Lebensgefährten sind nicht begünstigt.
Was ist ein einheitliches Vertragswerk bei der Grunderwerbsteuer?
Von einem einheitlichen Vertragswerk spricht die Rechtsprechung, wenn Grundstückskauf und Bauleistung wirtschaftlich zusammengehören – typischerweise beim Bauträgerkauf. In diesem Fall wird die Grunderwerbsteuer auf den Gesamtpreis inklusive Baukosten erhoben. Nur bei wirklich getrennten Verträgen bleibt die Bauleistung steuerfrei.
Muss ich bei einer Ferienimmobilie in MV mehr Grunderwerbsteuer zahlen?
Nein. Ferienimmobilien und Zweitwohnungen unterliegen dem regulären Satz von 6,0 Prozent. Zusätzlich kann jedoch eine kommunale Zweitwohnungssteuer anfallen, die jährlich zu zahlen ist und nichts mit der einmaligen Grunderwerbsteuer zu tun hat.
Wann muss die Grunderwerbsteuer gezahlt werden?
Die Steuer wird einen Monat nach Bekanntgabe des Steuerbescheids fällig. Den Bescheid versendet das Finanzamt, nachdem der Notar den Kaufvertrag übermittelt hat. Ohne Zahlung gibt es keine Unbedenklichkeitsbescheinigung – und ohne diese keine Eigentumsumschreibung im Grundbuch.
Fazit und Hinweis zur Beratung
Mit 6,0 Prozent gehört die Grunderwerbsteuer in Mecklenburg-Vorpommern zu den höchsten in Deutschland und ist der größte Einzelposten der Kaufnebenkosten. Wer den Kaufpreis realistisch kalkuliert, bewegliches Inventar sauber ausweist und die gesetzlichen Befreiungstatbestände kennt, kann die Steuerlast legal reduzieren. Dieser Artikel ersetzt keine Steuerberatung: Für die Gestaltung im Einzelfall – insbesondere bei Inventarabzügen, Familienübertragungen und getrennten Verträgen – sollten Sie einen Steuerberater oder Ihren Notar einbeziehen. Alle genannten Steuersätze und Daten beziehen sich auf den Stand der Recherche; bei künftigen Gesetzesänderungen gelten die jeweils aktuellen Werte des Landes.
 Finanzen
Grunderwerbsteuer Schleswig-Holstein: aktueller Satz von 6,5 Prozent, Beispielrechnung, vollständige Kaufnebenkosten, legale Sparmöglichkeiten und Ablauf bis zur Unbedenklichkeitsbescheinigung.
Wann ist die Verwalterzustimmung beim Wohnungsverkauf nach § 12 WEG nötig, wer erteilt sie und wann darf sie verweigert werden? Der neutrale Überblick zu Ablauf, Kosten und Sonderfällen.
Mietkaution im Überblick: gesetzliche Obergrenze, Ratenzahlung, Pflicht zur getrennten Anlage, Verzinsung und Rückzahlung nach § 551 BGB verständlich erklärt.