
Grunderwerbsteuer Schleswig-Holstein: Satz, Berechnung und legale Sparmöglichkeiten
Grunderwerbsteuer Schleswig-Holstein: aktueller Satz von 6,5 Prozent, Beispielrechnung, vollständige Kaufnebenkosten, legale Sparmöglichkeiten und Ablauf bis zur Unbedenklichkeitsbescheinigung.
Wer eine Immobilie oder ein Grundstück in Schleswig-Holstein kauft, muss die Grunderwerbsteuer in Schleswig-Holstein von derzeit 6,5 Prozent des Kaufpreises einkalkulieren (Stand: aktuell gültig seit dem 1. Januar 2014). Damit liegt das Land am bundesweiten Höchstsatz. Bei einem Kaufpreis von 400.000 Euro sind das 26.000 Euro – ein Betrag, der in der Finanzierungsplanung nicht fehlen darf. Dieser Ratgeber zeigt, wie die Steuer berechnet wird, wie sich der Satz historisch entwickelt hat, welche legalen Gestaltungsspielräume bestehen und wie der Ablauf vom Kaufvertrag bis zur Zahlung funktioniert.
Das Wichtigste in Kürze:
- Der Steuersatz in Schleswig-Holstein beträgt 6,5 Prozent und gilt seit dem 1. Januar 2014 landesweit einheitlich.
- Bei einem Kaufpreis von 400.000 Euro fallen 26.000 Euro Grunderwerbsteuer an.
- Inklusive Notar, Grundbuch und Makler summieren sich die Kaufnebenkosten auf rund zwölf Prozent des Kaufpreises.
- Bewegliches Inventar wie eine Einbauküche kann in realistischen Grenzen aus der Bemessungsgrundlage herausgenommen werden.
- Erwerbe unter Ehegatten und in gerader Verwandtschaft sind nach § 3 GrEStG steuerfrei.
Grunderwerbsteuer in Schleswig-Holstein: 6,5 Prozent und Beispielrechnung
Die Grunderwerbsteuer wird auf den Wert der Gegenleistung erhoben – beim klassischen Immobilienkauf ist das der Kaufpreis. In Schleswig-Holstein beträgt der Satz 6,5 Prozent, gesetzlich verankert im Grunderwerbsteuergesetz des Landes (Stand: seit 1. Januar 2014 unverändert). Die rechtliche Grundlage findet sich im Grunderwerbsteuergesetz (GrEStG) sowie im landesrechtlichen Satzungsrecht Schleswig-Holsteins.
Bemessungsgrundlage ist dabei nicht nur der reine Kaufpreis, sondern die gesamte Gegenleistung, die der Erwerber für das Grundstück aufbringt. Dazu können auch übernommene Verbindlichkeiten, eingegangene Nebenpflichten oder sonstige Vorteile gehören, die wirtschaftlich mit dem Erwerb zusammenhängen. Umgekehrt bleibt das mitverkaufte bewegliche Inventar außen vor, sofern es im Vertrag sauber und mit realistischen Werten ausgewiesen ist – dazu später mehr. Für die meisten Käufer gilt aber der einfache Fall: Kaufpreis mal 6,5 Prozent.
Ein realistisches Beispiel: Für eine Eigentumswohnung oder ein Einfamilienhaus im Kreis Plön oder in der Kieler Peripherie sind 350.000 Euro Kaufpreis keine Seltenheit mehr. Die Rechnung sieht so aus:
- Kaufpreis: 350.000 Euro
- Grunderwerbsteuer (6,5 %): 22.750 Euro
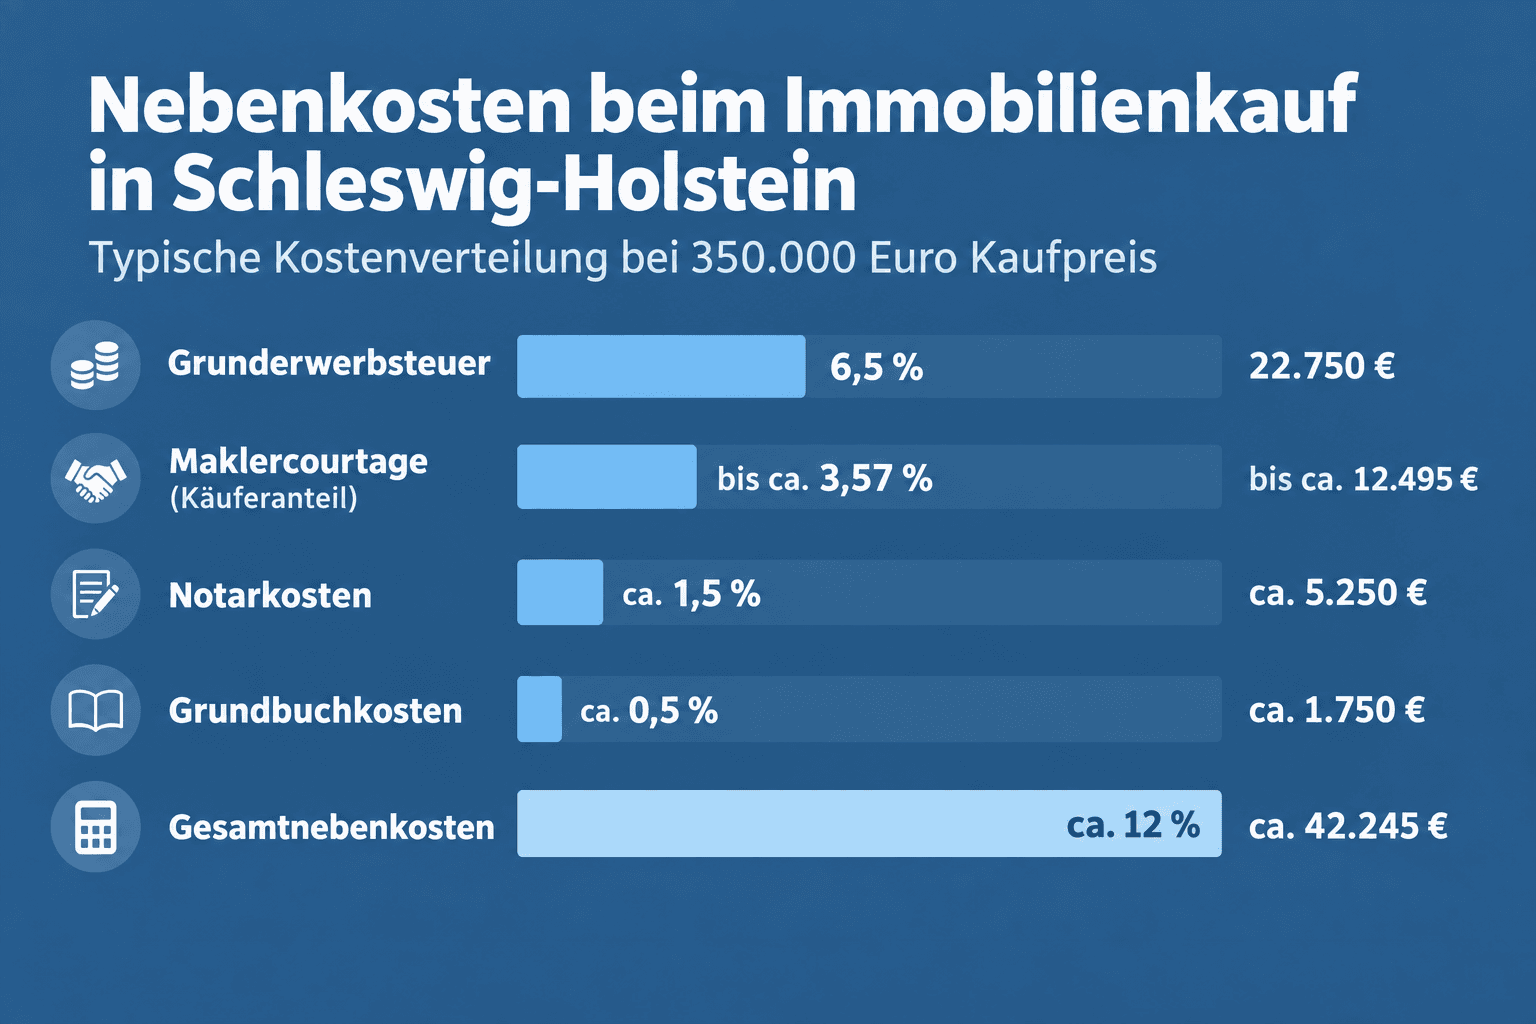
Damit ist die Rechnung für den Käufer aber noch nicht abgeschlossen. Die Grunderwerbsteuer ist nur der größte Einzelposten der Kaufnebenkosten. In der Gesamtschau ergibt sich folgendes Bild (Richtwerte, Stand: zum Zeitpunkt der Veröffentlichung):
| Kostenposition | Typischer Anteil | Betrag bei 350.000 Euro |
|---|---|---|
| Grunderwerbsteuer | 6,5 % | 22.750 Euro |
| Notarkosten | ca. 1,5 % | ca. 5.250 Euro |
| Grundbuchkosten | ca. 0,5 % | ca. 1.750 Euro |
| Maklercourtage (Käuferanteil) | bis ca. 3,57 % | bis ca. 12.495 Euro |
| Gesamt | ca. 12 % | ca. 42.245 Euro |
Die Kaufnebenkosten in Schleswig-Holstein liegen damit bei rund zwölf Prozent des Kaufpreises – Tendenz steigend, wenn ein Makler involviert ist. Die Notar- und Grundbuchkosten sind übrigens gesetzlich nach dem Gerichts- und Notarkostengesetz festgelegt und damit nicht verhandelbar; der Makleranteil hängt davon ab, wie die Courtage zwischen Käufer und Verkäufer aufgeteilt wird. Seit der Gesetzesänderung 2020 muss der Käufer in der Regel höchstens die Hälfte der Courtage tragen.
Diese Nebenkosten lassen sich in der Regel nicht über ein Darlehen mitfinanzieren oder nur zu verschlechterten Konditionen. Käufer sollten sie daher vollständig aus Eigenmitteln aufbringen können. Wer frühzeitig kalkuliert, vermeidet Finanzierungslücken, die sich sonst erst kurz vor dem Notartermin zeigen. Eine Faustregel für die Finanzierungsplanung in Schleswig-Holstein: Auf den verhandelten Kaufpreis sollten Käufer rund zwölf Prozent Puffer für Nebenkosten aufschlagen – je nachdem, ob ein Makler beteiligt ist und ob Modernisierungsbedarf besteht.
Satzentwicklung der Grunderwerbsteuer in Schleswig-Holstein
Der aktuelle Satz von 6,5 Prozent ist das Ergebnis mehrerer Erhöhungen. Bis zur Föderalismusreform 2006 war der Steuersatz bundeseinheitlich festgelegt; seitdem legt jedes Bundesland seinen Satz selbst fest. Schleswig-Holstein hat von dieser Kompetenz zweimal Gebrauch gemacht – beide Male nach oben. Die Entwicklung im Überblick:
| Zeitraum | Steuersatz |
|---|---|
| bis 31.12.1997 | 2,0 % |
| ab 01.01.1998 | 3,5 % |
| ab 01.03.2012 | 5,0 % |
| ab 01.01.2014 | 6,5 % |
Innerhalb von rund 25 Jahren hat sich die Steuerlast damit mehr als verdreifacht. Zum Vergleich: Wer 1996 ein Grundstück für umgerechnet 350.000 Euro kaufte, zahlte 7.000 Euro Grunderwerbsteuer. Heute sind es bei gleichem Kaufpreis 22.750 Euro. Die Erhöhung von 5,0 auf 6,5 Prozent zum Jahreswechsel 2013/2014 war die bisher letzte Änderung; seitdem ist der Satz stabil, und eine aktuelle Änderung ist zum Recherchestand nicht angekündigt. Die ursprüngliche bundesgesetzliche Grundlage wurde übrigens bereits im Bundesgesetzblatt Teil I Nr. 52 von 1982 veröffentlicht.
Schleswig-Holstein gehört seit 2014 zu den Bundesländern mit dem bundesweiten Höchstsatz – nur wenige weitere Länder wie Nordrhein-Westfalen, das Saarland und Brandenburg liegen ebenfalls bei 6,5 Prozent. Am anderen Ende der Skala steht Bayern mit 3,5 Prozent; Sachsen liegt mit 5,5 Prozent im Mittelfeld. Für die Praxis bedeutet das: Die Höhe der Grunderwerbsteuer ist beim Immobilienkauf mittlerweile ein Standortfaktor, der die Gesamtkosten je nach Bundesland um mehrere Prozentpunkte des Kaufpreises verschiebt. Wer etwa in einer Grenzregion arbeitet und wohnortnah zwischen Hamburg und Schleswig-Holstein wählen kann, sollte die unterschiedlichen Sätze in die Standortentscheidung einbeziehen – Hamburg liegt mit 5,5 Prozent ebenfalls im oberen Bereich, aber spürbar unter dem schleswig-holsteinischen Niveau.
Ferienimmobilien an Nord- und Ostsee: Warum sich der Satz spürbar summiert
Der Höchstsatz trifft in Schleswig-Holstein besonders ein Marktsegment: Ferienimmobilien. An der Ostsee – etwa auf Fehmarn, in der Lübecker Bucht oder in Schönberg – und auf den Nordseeinseln liegen die Kaufpreise für attraktive Objekte häufig deutlich über dem Landesdurchschnitt. 500.000 Euro für eine feriengenutzte Wohnung oder ein kleines Haus in Küstenlage sind keine Ausnahme.
Bei diesem Kaufpreis beträgt die Grunderwerbsteuer 32.500 Euro. Zum Vergleich: In Bayern würde dasselbe Objekt bei einem Satz von 3,5 Prozent nur 17.500 Euro kosten – eine Differenz von 15.000 Euro allein beim Steuerposten. Für Kapitalanleger, die Ferienimmobilien als Renditeobjekt erwerben, ist das ein direkter Abzug von der Anfangsrendite. Wer ein Objekt mit der Erwartung von vier Prozent Bruttomietrendite kauft, muss allein für die Steuer rechnerisch mehr als ein halbes Jahr Mieteinnahmen aufwenden.
Für vermietende Eigentümer kommt ein weiterer Aspekt hinzu: Wird die Ferienimmobilie gewerblich beziehungsweise zur Einkunftserzielung genutzt, zählt die Grunderwerbsteuer zu den Anschaffungsnebenkosten und erhöht damit die Bemessungsgrundlage für die Abschreibung. Das mindert die Steuerlast über die Jahre der Nutzungsdauer, ändert aber nichts daran, dass der Betrag zunächst aus Eigenmitteln vorgehalten werden muss. Bei selbstgenutzten Immobilien ist die Grunderwerbsteuer dagegen steuerlich grundsätzlich nicht absetzbar – sie ist Teil der privaten Anschaffungskosten. Wer eine Ferienimmobilie später mit Gewinn weiterverkauft, sollte zudem die Spekulationssteuer beim Hausverkauf im Blick behalten, die innerhalb der Zehnjahresfrist anfallen kann.
In der Investitionsrechnung gehört die Grunderwerbsteuer deshalb in Schleswig-Holstein zu den Posten, die über die Wirtschaftlichkeit eines Deals mitentscheiden. Gerade bei knapp kalkulierten Renditeobjekten kann die Differenz zu einem Niedrigsatz-Bundesland den Ausschlag geben, ob ein Objekt sich rechnet oder nicht.
Legale Gestaltungsspielräume: Kaufpreis auf bewegliches Inventar aufteilen
Die Grunderwerbsteuer wird nur auf das Grundstück und die fest damit verbundenen Bestandteile erhoben. Bewegliche Sachen gehören nicht zur Bemessungsgrundlage. Kauft ein Erwerber eine Immobilie inklusive Einbauküche, Markise, freistehender Sauna oder Gartenhaus, können diese Positionen im Kaufvertrag separat und mit realistischen Werten ausgewiesen werden. Auf diesen Teil des Preises fällt keine Grunderwerbsteuer an.
Ein Beispiel: Beim Kaufpreis von 350.000 Euro wird eine hochwertige Einbauküche mit einem nachvollziehbaren Zeitwert von 15.000 Euro separat ausgewiesen. Die Bemessungsgrundlage sinkt auf 335.000 Euro, die Steuer auf 21.775 Euro – eine Ersparnis von 975 Euro. Typische abgrenzbare Positionen sind:
- Einbauküche mit Elektrogeräten
- Markisen und Sonnensegel
- freistehende Saunen und Gartenhäuser
- lose Möbel, Lampen und Teppiche
- Gartengeräte und mobile Pool-Ausrüstung
Die Grenze liegt dort, wo die Finanzverwaltung die Werte prüft. Überhöhte Ansätze korrigiert das Finanzamt, und wer versucht, einen unrealistisch großen Anteil des Kaufpreises als Inventar zu deklarieren, riskiert Nachforderungen samt Verspätungszuschlägen. Entscheidend ist, dass die ausgewiesenen Werte dem tatsächlichen Zeitwert entsprechen und im Vertrag einzeln benannt sind. Eine pauschale Prozentgrenze, bis zu der die Verwaltung Inventar anerkennt, existiert nicht – im Zweifel entscheidet der Einzelfall.
Als Faustformel für die Plausibilität kann gelten: Eine gebrauchte Einbauküche verliert bereits nach wenigen Jahren deutlich an Wert; den Neupreis der Küche als Zeitwert anzusetzen, wird das Finanzamt regelmäßig nicht akzeptieren. Kaufbelege, Rechnungen oder Fotos des Zustands helfen, den Ansatz zu belegen. Wer unsicher ist, sollte die Aufteilung vor Vertragsunterzeichnung mit dem Notar oder einem Steuerberater abstimmen – nachträglich lässt sich eine fehlende Aufteilung im Vertrag nicht mehr reparieren, weil der Vertragstext die Grundlage der Besteuerung ist.
Befreiung von der Grunderwerbsteuer: Ehegatten und gerade Verwandtschaft
§ 3 GrEStG sieht mehrere Befreiungstatbestände vor, die auch in Schleswig-Holstein uneingeschränkt gelten, da es sich um Bundesrecht handelt. Die wichtigsten im Überblick:
- Erwerb unter Ehegatten und eingetragenen Lebenspartnern: Kauft ein Ehepartner dem anderen eine Immobilie oder einen Anteil ab, bleibt der Vorgang steuerfrei (§ 3 Nr. 4 GrEStG).
- Erwerb in gerader Verwandtschaft: Verkäufe zwischen Eltern und Kindern sowie Großeltern und Enkeln sind befreit. Geschwister, Onkel, Tanten, Nichten und Neffen profitieren dagegen nicht – hier gilt der volle Satz.
- Miterben: Erwirbt ein Miterbe Anteile zur Teilung des Nachlasses, kann eine Befreiung greifen.
- Geringwertige Grundstücke: Erwerbe mit einer Gegenleistung unter 2.500 Euro bleiben steuerfrei.
Praktisch relevant ist die Befreiung etwa bei Familienübertragungen an der Küste: Übergibt die Elterngeneration ein Ferienhaus an die Kinder, fällt keine Grunderwerbsteuer an – erbschafts- oder schenkungsteuerliche Fragen bleiben davon unberührt und gehören in die Beratung durch einen Steuerberater. Ebenso steuerfrei ist der klassische Erbfall: Wer eine Immobilie erbt, zahlt keine Grunderwerbsteuer, weil ein Erbfall kein entgeltlicher Erwerbsvorgang ist.
Zwei häufige Missverständnisse sind an dieser Stelle zu vermeiden: Erstens hilft die Befreiung in gerader Linie nicht bei Immobilien, die etwa eine Tante an die Nichte verkauft – hier wird der volle Satz von 6,5 Prozent fällig, auch wenn der Verkaufspreis familienintern günstig angesetzt wird, denn die Gegenleistung bleibt Bemessungsgrundlage. Zweitens ist die Ehegattenbefreiung auf die Veräußerung begrenzt: Wer später Gesellschafterwechsel oder Umwandlungen plant, sollte die jeweiligen Sonderregeln des GrEStG mit einem Steuerberater prüfen, statt auf die bekannten Familienbefreiungen zu vertrauen.
Getrennte Verträge bei Grundstückskauf und Bauvertrag: das einheitliche Vertragswerk
Ein klassischer Ansatz zur Steuerersparnis beim Neubau: Der Baugrund wird separat vom Bauunternehmer gekauft. Idealerweise wird die Grunderwerbsteuer dann nur auf den Grundstückspreis erhoben, nicht auf die Bausumme. Nach gefestigter Rechtsprechung gilt das allerdings nur, wenn beide Verträge tatsächlich wirtschaftlich getrennt sind.
Die Finanzverwaltung und die Rechtsprechung sprechen vom „einheitlichen Vertragswerk“: Besteht ein sachlicher oder personeller Zusammenhang zwischen Grundstücksverkäufer und Bauunternehmer – etwa wenn ein Bauträger Grundstück und Hausbau aus einer Hand anbietet oder die Verträge wechselseitig bedingt sind –, wird die Bausumme in die Bemessungsgrundlage einbezogen. Die Steuer bemisst sich dann auf Grundstück plus Bauleistung. Bei einer Bausumme von 300.000 Euro zusätzlich zum Grundstückspreis von 150.000 Euro bedeutet das in Schleswig-Holstein einen Unterschied von 19.500 Euro Steuer.
Typische Indizien für ein einheitliches Vertragswerk sind neben der Bauträgerkonstellation etwa Formulierungen, nach denen der Grundstückskauf nur zusammen mit dem Bauvertrag wirksam wird, eine gemeinsame Vermittlung beider Verträge durch dieselbe Person oder enge gesellschaftsrechtliche Verflechtungen zwischen Verkäufer und Bauunternehmen. Umgekehrt spricht eine echte Wahlfreiheit des Käufers – etwa wenn er den Bauvertrag mit einem beliebigen Unternehmen seiner Wahl abschließen darf – für getrennte Geschäfte.
Wer tatsächlich frei am Markt handelt – Grundstück von einer Gemeinde oder einem privaten Verkäufer, Bauvertrag mit einem unabhängigen Unternehmen nach freier Wahl –, hat gute Karten, dass nur der Grundstückspreis besteuert wird. Entscheidend ist die wirtschaftliche Realität, nicht die formale Trennung auf dem Papier. Notare und Steuerberater können die Konstellation vor Vertragsabschluss prüfen; die Prüfung lohnt sich, weil bei dieser Gestaltung die größten Einzelbeträge auf dem Spiel stehen.
Ablauf und Fristen: Vom Kaufvertrag zur Unbedenklichkeitsbescheinigung
Der Prozess rund um die Grunderwerbsteuer in Schleswig-Holstein folgt einem festen Ablauf, den Käufer kennen sollten:
- Beurkundung: Der Notar beurkundet den Kaufvertrag und übersendet eine Ausfertigung an das zuständige Finanzamt.
- Anzeigepflicht: Vertragsparteien müssen den Erwerbsvorgang innerhalb von zwei Wochen dem Finanzamt anzeigen; in der Praxis übernimmt das der Notar.
- Steuerbescheid: Das Finanzamt prüft den Vorgang und erlässt den Grunderwerbsteuerbescheid – in der Regel innerhalb weniger Wochen.
- Zahlungsfrist: Die Steuer ist einen Monat nach Bekanntgabe des Bescheids fällig.
- Unbedenklichkeitsbescheinigung: Erst nach Zahlung stellt das Finanzamt die Bescheinigung aus.
- Eigentumsumschreibung: Das Grundbuchamt trägt den Käufer nur als Eigentümer ein, wenn die Unbedenklichkeitsbescheinigung vorliegt.
Damit ist die Zahlung der Grunderwerbsteuer faktisch die Eintrittskarte in das Grundbuch. Ohne Bescheinigung kein Eigentum – ein Punkt, der in der Finanzierungsplanung berücksichtigt werden muss, denn vollständige Sicherheit über die Immobilie erhält der Käufer erst mit der Umschreibung. Wer die Steuer nicht fristgerecht zahlt, riskiert Verspätungszuschläge und eine verzögerte Eintragung.
Für die Liquiditätsplanung ist die Reihenfolge relevant: Zwischen Notartermin und Steuerbescheid vergehen häufig mehrere Wochen. Käufer sollten den Steuerbetrag in diesem Zeitraum jederzeit verfügbar halten und nicht kurzfristig anderweitig anlegen. In Ausnahmefällen kann das Finanzamt auf Antrag eine Stundung gewähren oder die Unbedenklichkeitsbescheinigung ausnahmsweise vor der Zahlung erteilen – beides ist jedoch Ermessenssache und kein verlässlicher Planungsansatz. Zuständig für die Festsetzung in Schleswig-Holstein sind die Finanzämter des Landes; für Fragen zum Verfahren ist das örtlich zuständige Finanzamt der richtige Ansprechpartner. Die amtlichen Formulare stellt das Land Schleswig-Holstein auf seiner Übersichtsseite zu den Vordrucken zur Grunderwerbsteuer bereit.
Häufige Fragen zur Grunderwerbsteuer in Schleswig-Holstein (FAQ)
Wie hoch ist die Grunderwerbsteuer in Schleswig-Holstein?
Der Satz beträgt 6,5 Prozent des Kaufpreises beziehungsweise der Gegenleistung. Er gilt seit dem 1. Januar 2014 und liegt damit am bundesweiten Höchstsatz (Stand: zum Zeitpunkt der Veröffentlichung, keine Änderung angekündigt).
Wann muss die Grunderwerbsteuer gezahlt werden?
Die Steuer ist einen Monat nach Bekanntgabe des Steuerbescheids fällig. Den Bescheid verschickt das Finanzamt, nachdem der Notar den beurkundeten Kaufvertrag gemeldet hat. Erst nach Zahlung wird die Unbedenklichkeitsbescheinigung erteilt, die für die Eigentumsumschreibung im Grundbuch erforderlich ist.
Wer zahlt die Grunderwerbsteuer – Käufer oder Verkäufer?
Gesetzlich sind Käufer und Verkäufer Gesamtschuldner. In der Praxis übernimmt der Käufer die Steuer, weil der Verkäufer ohne Unbedenklichkeitsbescheinigung kein Interesse am Vollzug hat und der Käufer die Eintragung ins Grundbuch benötigt. Vertraglich kann eine andere Regelung vereinbart werden, das entbindet aber nicht gegenüber dem Finanzamt.
Kann man die Grunderwerbsteuer in Schleswig-Holstein legal reduzieren?
Ja, in Grenzen: Bewegliches Inventar wie Einbauküche oder Sauna kann mit realistischem Zeitwert separat ausgewiesen werden. Beim Neubau kann eine echte Trennung von Grundstückskauf und Bauvertrag die Bemessungsgrundlage auf den Grundstückspreis beschränken. Erwerbe unter Ehegatten oder in gerader Verwandtschaft sind vollständig befreit. Gestaltungen sollten im Einzelfall mit Notar oder Steuerberater geprüft werden.
Gilt der Steuersatz in ganz Schleswig-Holstein einheitlich?
Ja. Der Satz von 6,5 Prozent gilt landesweit – in Kiel und Lübeck genauso wie auf Sylt oder im ländlichen Raum. Kommunale Unterschiede wie bei der Grundsteuer und ihrem Hebesatz gibt es bei der Grunderwerbsteuer nicht.
Dieser Artikel dient der allgemeinen Information und ersetzt keine Steuerberatung. Für verbindliche Aussagen zum individuellen Fall wenden Sie sich an einen Steuerberater oder Ihren Notar.
Wann ist die Verwalterzustimmung beim Wohnungsverkauf nach § 12 WEG nötig, wer erteilt sie und wann darf sie verweigert werden? Der neutrale Überblick zu Ablauf, Kosten und Sonderfällen.
Mietkaution im Überblick: gesetzliche Obergrenze, Ratenzahlung, Pflicht zur getrennten Anlage, Verzinsung und Rückzahlung nach § 551 BGB verständlich erklärt.
Wirtschaftsplan der WEG verstehen: Rechtsgrundlage § 28 WEG, Aufbau mit Gesamt- und Einzelplan, Beschluss über die Vorschüsse, Fortgeltungsbeschluss, Beiratsprüfung und typische Anfechtungsgründe – sachlich eingeordnet.