
Mietkaution: Höhe, Anlage, Verzinsung und Rückzahlung
Mietkaution im Überblick: gesetzliche Obergrenze, Ratenzahlung, Pflicht zur getrennten Anlage, Verzinsung und Rückzahlung nach § 551 BGB verständlich erklärt.
Die Mietkaution ist die klassische Sicherheitsleistung im deutschen Wohnraummietrecht: Sie schützt den Vermieter vor Forderungen aus dem Mietverhältnis, etwa aus unterbliebenen Schönheitsreparaturen, rückständigen Betriebskostennachzahlungen oder Schäden an der Wohnung. Zugleich ist sie gesetzlich streng begrenzt und für beide Seiten mit klaren Pflichten verbunden. Wer als Mieter oder Vermieter die Regeln des § 551 BGB kennt, vermeidet die häufigsten Konflikte rund um Höhe, Zahlung, Anlage, Verzinsung und Rückzahlung. Dieser Überblicksartikel fasst die gesetzlichen Grundlagen zusammen, erklärt die wichtigsten Rechtsfolgen bei Pflichtverstößen und verweist an den passenden Stellen auf die vertiefenden Artikel im Ratgeber-Cluster.
Das Wichtigste in Kürze:
- Die Mietkaution darf höchstens drei Nettokaltmieten betragen, also die Monatsmiete ohne Betriebskostenpauschalen oder -vorauszahlungen (§ 551 Abs. 1 BGB).
- Der Mieter muss nicht auf einen Schlag zahlen: Er ist zu drei gleichen Monatsraten berechtigt, die erste Rate wird zu Beginn des Mietverhältnisses fällig (§ 551 Abs. 2 BGB).
- Der Vermieter muss die Kaution getrennt von seinem eigenen Vermögen und damit insolvenzfest anlegen. Verweigert er die Benennung eines geeigneten Kontos, darf der Mieter die Zahlung zurückhalten.
- Die Kaution ist zu dem für Spareinlagen mit dreimonatiger Kündigungsfrist üblichen Zinssatz zu verzinsen; die Zinserträge stehen dem Mieter zu und erhöhen die Sicherheit.
- Nach Ende des Mietverhältnisses hat der Vermieter eine angemessene Prüffrist, bevor er zurückzahlen muss; als Praxisrichtwert gelten etwa drei bis sechs Monate, abzüglich berechtigter Einbehalte.
Wie hoch darf die Mietkaution sein und wie wird sie gezahlt?
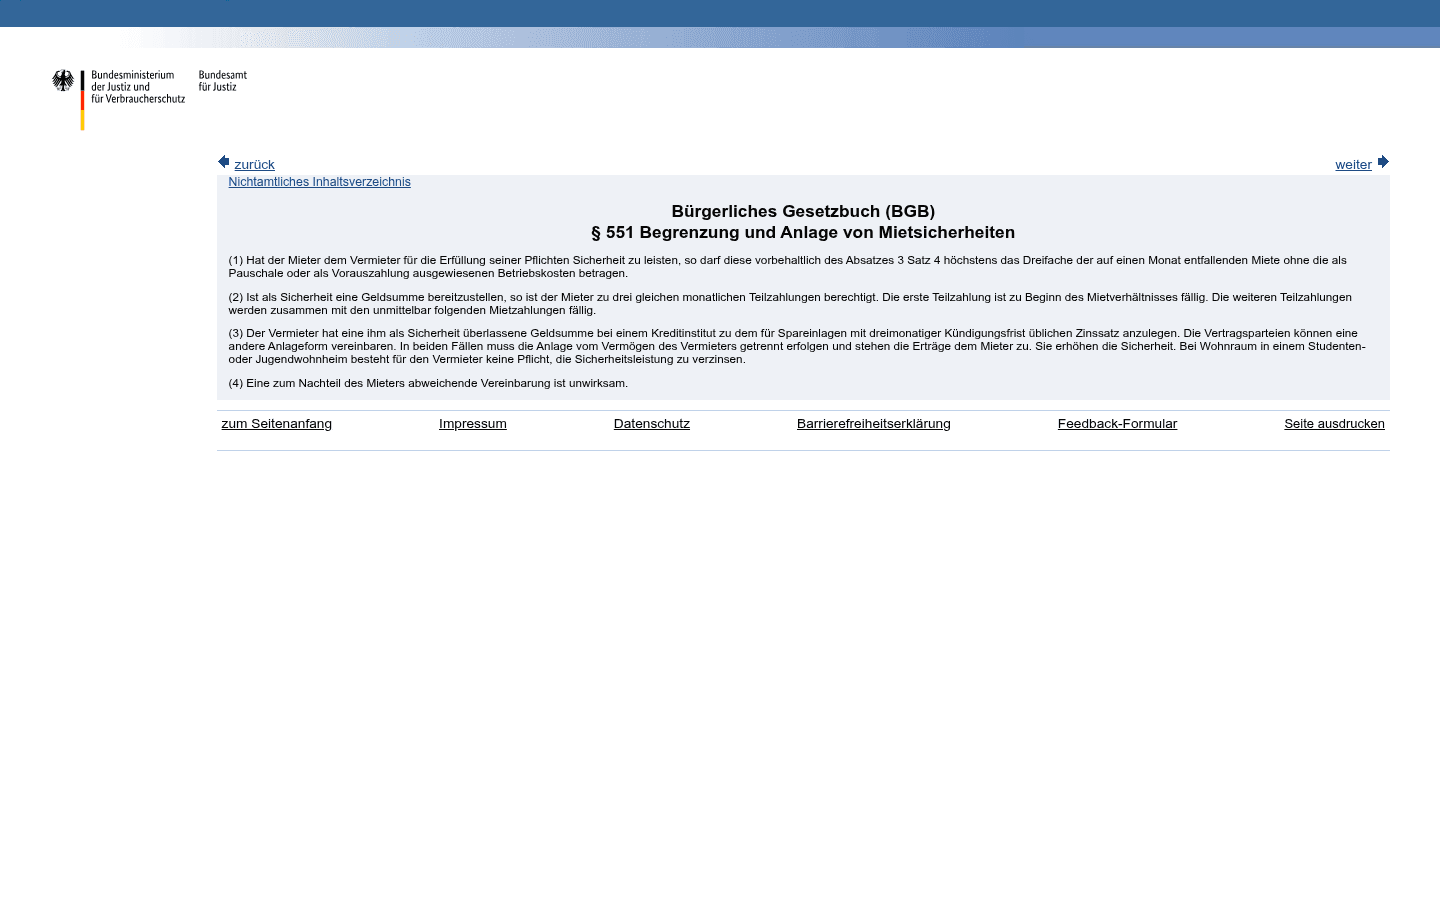
Die gesetzliche Obergrenze ist eindeutig: Hat der Mieter dem Vermieter für die Erfüllung seiner Pflichten Sicherheit zu leisten, darf diese höchstens das Dreifache der auf einen Monat entfallenden Miete betragen – ohne die als Pauschale oder als Vorauszahlung ausgewiesenen Betriebskosten. Maßgeblich ist also ausschließlich die Nettokaltmiete. Zur Veranschaulichung: Bei einer Nettokaltmiete von 800 Euro liegt die maximal zulässige Kaution bei 2.400 Euro – unabhängig davon, wie hoch die monatliche Gesamtbelastung inklusive Nebenkosten ausfällt. Alles, was über diese Grenze hinaus vereinbart wird, ist wegen § 551 Abs. 4 BGB unwirksam, denn zum Nachteil des Mieters abweichende Vereinbarungen sind nicht zulässig.
Zwei Punkte werden in der Praxis häufig übersehen. Erstens ist die Kaution keine Pflicht, sondern eine Vereinbarung: Der Vermieter kann sie nur verlangen, wenn sie im Mietvertrag vereinbart wurde. Zweitens muss der Mieter die Summe nicht in einem Betrag leisten. § 551 Abs. 2 BGB gewährt ihm das Recht auf drei gleiche monatliche Teilzahlungen. Die erste Teilzahlung ist zu Beginn des Mietverhältnisses fällig, die zweite und dritte Rate werden zusammen mit den unmittelbar folgenden Mietzahlungen fällig. Eine Klausel im Formularmietvertrag, die die Vollzahlung bereits bei Vertragsabschluss oder Schlüsselübergabe verlangt, benachteiligt den Mieter unangemessen und ist daher unwirksam.
Für Mieter bedeutet das konkret: Wer bei einer Kaution von 2.400 Euro die Ratenzahlung nutzt, zahlt 800 Euro zu Mietbeginn sowie jeweils 800 Euro mit der ersten und zweiten folgenden Monatsmiete. Für Vermieter heißt das: Ein Verlangen nach Sofortzahlung der Gesamtsumme ist rechtlich nicht durchsetzbar, und eine Kaution oberhalb der Drei-Monatsmieten-Grenze kann nicht wirksam vereinbart werden. Übrigens gilt die Obergrenze für sämtliche Mietsicherheiten, also auch dann, wenn statt Geld eine Bürgschaft oder eine verpfändete Spareinlage vereinbart wird.
Ebenfalls relevant: Eine einmal vereinbarte Kautionshöhe bleibt während des laufenden Mietverhältnisses grundsätzlich stabil. Erhöht der Vermieter später die Miete, kann er die Kaution nicht automatisch entsprechend aufstocken; hierfür bedürfte es einer gesonderten Vereinbarung. Umgekehrt hat der Mieter bei einer Mietsenkung keinen Anspruch auf Teilauszahlung der Kaution während der Mietzeit – die Differenz wird erst bei der Endabrechnung relevant.
Getrennte Anlage der Mietkaution: Pflicht des Vermieters und Rechtsfolgen bei Verstoß
Der zentrale Schutzmechanismus des § 551 BGB betrifft das Schicksal des Geldes nach der Zahlung. Der Vermieter muss die ihm als Sicherheit überlassene Geldsumme bei einem Kreditinstitut anlegen – und zwar stets getrennt von seinem eigenen Vermögen, gleichgültig ob die gesetzliche Sparbuch-Variante oder eine abweichend vereinbarte Anlageform gewählt wird. Der Vermieter tritt damit in eine treuhänderähnliche Rolle: Das Geld gehört wirtschaftlich dem Mieter, der Vermieter verwaltet es lediglich als Sicherheit für mögliche Ansprüche aus dem Mietverhältnis.
„(3) Der Vermieter hat eine ihm als Sicherheit überlassene Geldsumme bei einem Kreditinstitut zu dem für Spareinlagen mit dreimonatiger Kündigungsfrist üblichen Zinssatz anzulegen. Die Vertragsparteien können eine andere Anlageform vereinbaren. In beiden Fällen muss die Anlage vom Vermögen des Vermieters getrennt erfolgen und stehen die Erträge dem Mieter zu. Sie erhöhen die Sicherheit. Bei Wohnraum in einem Studenten- oder Jugendwohnheim besteht für den Vermieter keine Pflicht, die Sicherheitsleistung zu verzinsen.“ — § 551 Abs. 3 BGB
Die Trennungspflicht hat einen handfesten Grund: Geht das Kautionsgeld in das Privat- oder Geschäftsvermögen des Vermieters ein und gerät dieser in eine Insolvenz, wäre die Sicherheit für den Mieter praktisch verloren. Er müsste sich mit seiner Rückzahlungsforderung in die Insolvenztabelle eintragen und könnte nur mit einer Quote rechnen. Die insolvenzfeste Anlage – etwa auf einem gesonderten Mietkautionskonto oder einem verpfändeten Sparbuch – stellt sicher, dass das Geld im Ernstfall abgesondert herausverlangt werden kann.
Was aber kann der Mieter tun, wenn der Vermieter diese Pflicht ignoriert? In der Praxis hat sich etabliert, dass der Mieter die Zahlung der Kaution an den Vermieter von der Benennung eines insolvenzfesten Kontos abhängig machen darf. Er muss sich also nicht darauf verweisen lassen, selbst ein Mietkautionskonto einzurichten, und er muss das Geld nicht auf ein beliebiges Konto des Vermieters überweisen. Zahlt er deshalb zunächst nicht, liegt in der Regel kein Pflichtverstoß vor, der eine Kündigung rechtfertigen könnte. Dieser Grundsatz wird in der Literatur und in Ratgebertexten häufig mit einer Entscheidung des Bundesgerichtshofs vom 13. Oktober 2010 (Aktenzeichen VIII ZR 98/10) in Verbindung gebracht; ein unmittelbarer Quellennachweis liegt diesem Artikel hierfür nicht bei. Mieter sollten die Benennung eines geeigneten Kontos daher schriftlich anfordern und im Zweifel fachlichen Rat einholen.
Praktisch heißt das für Mieter: Verlangen Sie vor der Überweisung die Kontodaten eines separaten Kautionskontos oder lassen Sie sich die Anlageform schriftlich bestätigen. Für Vermieter gilt die Kehrseite: Wer kein geeignetes Konto benennt, riskiert, dass die Kaution ausbleibt, ohne dass er sich auf eine Vertragsverletzung berufen könnte. Zusätzlich besteht eine Nachweispflicht: Der Vermieter muss jederzeit belegen können, dass das Geld vorschriftsgemäß angelegt ist. Wer diese Pflichten ernst nimmt, vermeidet nicht nur Streit mit dem Mieter, sondern auch Haftungsrisiken, wenn Ansprüche aus dem Mietverhältnis später geltend gemacht werden sollen, das Geld aber nicht mehr verfügbar ist.
Ein in der Praxis häufiger Sonderfall ist der Eigentümerwechsel: Wird die vermietete Wohnung verkauft, tritt der Erwerber kraft Gesetzes in das Mietverhältnis ein (§ 566 BGB). Für die Kaution wird in diesem Zusammenhang üblicherweise auf § 566a BGB verwiesen, wonach der Erwerber auch die kautionsrechtlichen Pflichten des Veräußerers übernimmt; eine direkte Quelle liegt hierfür nicht vor. Die Einordnung sollte daher im Einzelfall rechtlich geprüft werden. Hat der bisherige Vermieter die Kaution nicht ordnungsgemäß angelegt oder kann er sie nicht an den Erwerber weitergeben, haftet der Erwerber dem Mieter gegenüber gegebenenfalls für die Rückzahlung – und kann sich seinerseits beim Veräußerer schadlos halten. Mieter sollten nach einem Eigentümerwechsel daher aktiv nachfragen, ob und auf welchem Konto ihre Kaution weitergeführt wird; Vermieter und Erwerber sollten die Übergabe der Kautionsguthaben im Kaufvertrag ausdrücklich regeln.
Eine ergänzende Praxisregel betrifft Vermieter mit mehreren Einheiten: Ein Sammelkautionskonto für mehrere Wohnungen ist nach herrschender Auffassung zulässig, sofern das Konto als Treuhandkonto geführt, entsprechend gekennzeichnet ist, die einzelnen Kautionen buchhalterisch klar trennbar bleiben und die Zinsen anteilig gutgeschrieben werden. Da es hierfür keine gesetzliche Detailregelung gibt, sollten Vermieter diese Ausgestaltung mit ihrer Bank und gegebenenfalls mit rechtlichem Beistand abstimmen.
Verzinsung der Mietkaution – mit Beispielrechnung über mehrere Jahre
Die Mietkaution ist kein totes Geld. Nach § 551 Abs. 3 Satz 1 BGB muss der Vermieter die Geldsumme zu dem Zinssatz anlegen, der für Spareinlagen mit dreimonatiger Kündigungsfrist üblich ist. Die Erträge stehen dem Mieter zu und erhöhen die Sicherheit – das heißt, die Zinsen verbleiben während der Mietzeit auf dem Kautionskonto und werden am Ende zusammen mit der Kautionssumme abgerechnet. Die Vertragsparteien können nach Satz 2 der Vorschrift auch eine andere Anlageform vereinbaren, etwa einen Geldmarktfonds; auch dann muss die Anlage vom Vermietervermögen getrennt erfolgen, und die Erträge stehen weiterhin dem Mieter zu. Eine Ausnahme nennt das Gesetz ausdrücklich: Bei Wohnraum in einem Studenten- oder Jugendwohnheim besteht für den Vermieter keine Pflicht, die Sicherheitsleistung zu verzinsen. In allen anderen Fällen gilt die Verzinsungspflicht uneingeschränkt – auch dann, wenn die üblichen Sparzinsen, wie in den vergangenen Jahren, nahe null liegen.
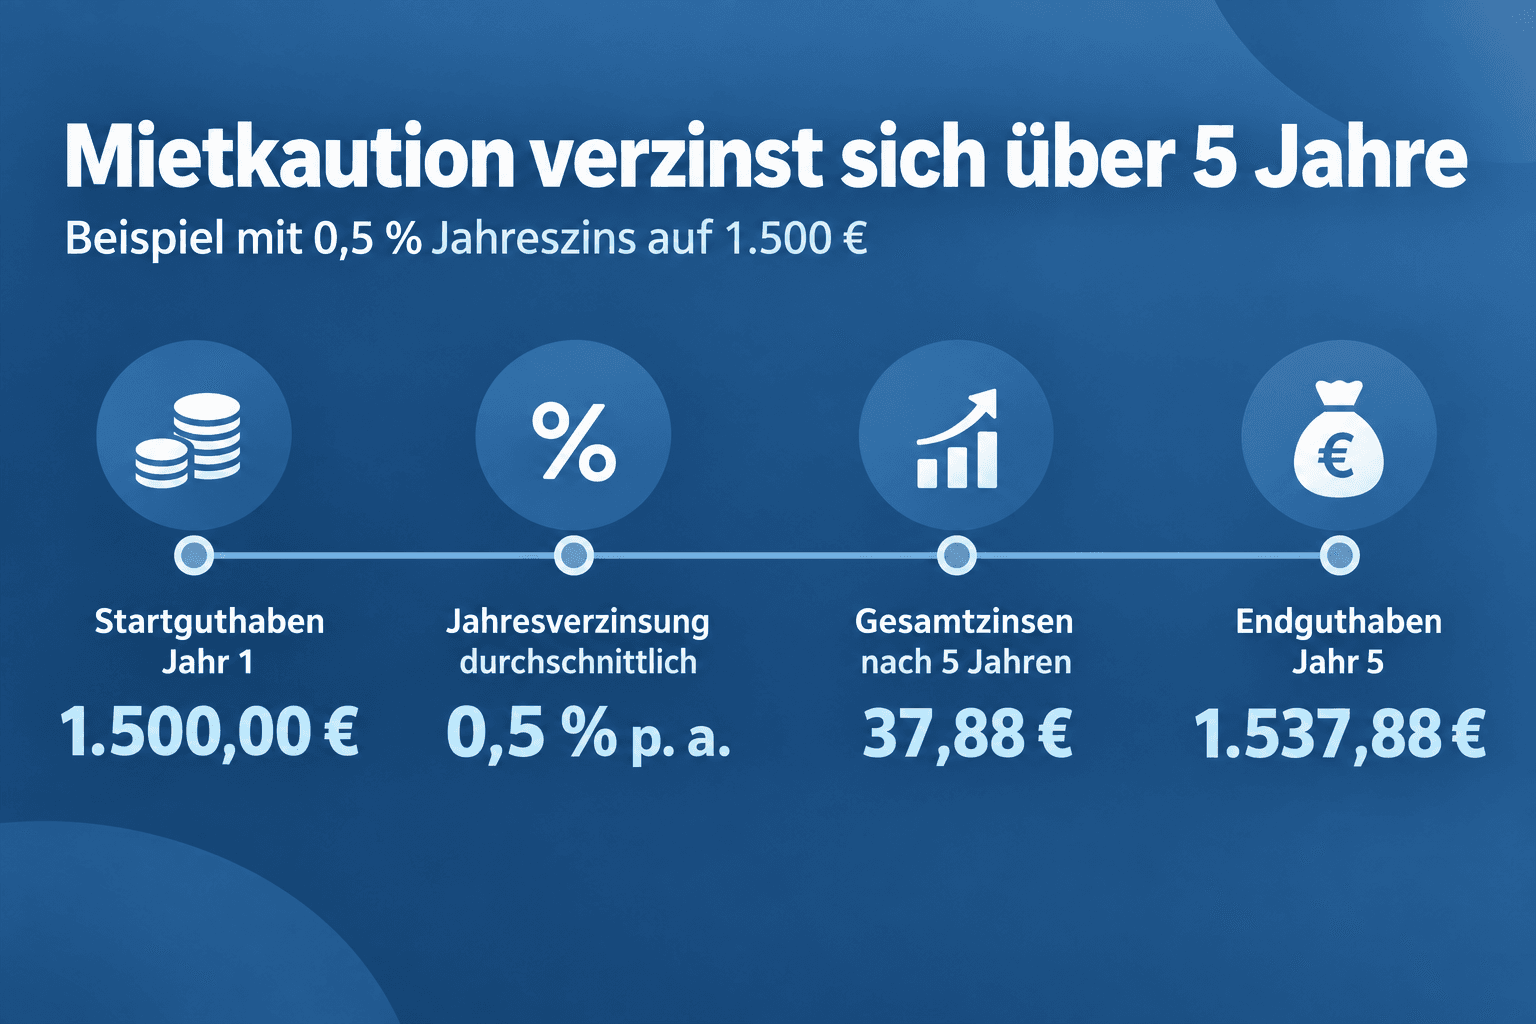
Wie viel dabei herauskommt, zeigt eine Beispielrechnung über eine mehrjährige Mietdauer. Angenommen wird eine Kaution von 1.500 Euro, angelegt zu einem Zinssatz von 0,5 Prozent pro Jahr, mit jährlicher Zinsgutschrift (Zinseszins):
| Jahr | Guthaben zu Jahresbeginn | Zinsen (0,5 % p. a.) | Guthaben am Jahresende |
|---|---|---|---|
| 1 | 1.500,00 € | 7,50 € | 1.507,50 € |
| 2 | 1.507,50 € | 7,54 € | 1.515,04 € |
| 3 | 1.515,04 € | 7,58 € | 1.522,62 € |
| 4 | 1.522,62 € | 7,61 € | 1.530,23 € |
| 5 | 1.530,23 € | 7,65 € | 1.537,88 € |
Nach fünf Jahren Mietdauer stehen dem Mieter in diesem Beispiel rund 1.537,88 Euro zu – die ursprüngliche Kaution plus etwa 38 Euro Zinserträgen. Der Zinseszinseffekt ist bei den niedrigen Sparzinsen gering, wächst aber mit Laufzeit und Zinsniveau. Wichtig ist der Grundsatz dahinter: Die Zinsen gehören dem Mieter, nicht dem Vermieter, und sie erhöhen die Sicherheit. Der Vermieter darf sie also nicht für sich behalten und nicht vorab mit etwaigen Forderungen verrechnen, solange das Mietverhältnis läuft.
Für die Praxis empfiehlt sich auf beiden Seiten eine saubere Dokumentation: Mieter sollten sich bei Mietende eine Abrechnung über Kaution und Zinsen geben lassen und können die Vorlage der Kontounterlagen verlangen, wenn Zweifel an der ordnungsgemäßen Verzinsung bestehen. Vermieter tun gut daran, die jährlichen Zinsgutschriften zu archivieren und die Endabrechnung nachvollziehbar aufzustellen – das vermeidet spätere Streitigkeiten über Cent- und Eurobeträge, die in keinem Verhältnis zum Aufwand stehen.
Welche Zinssätze aktuell für Spareinlagen mit dreimonatiger Kündigungsfrist üblich sind und wie sich das auf konkrete Kautionsbeträge auswirkt, zeigt der vertiefende Artikel zur Mietkaution und den aktuellen Zinssätzen in der Tabelle, der diesen Überblick im Cluster ergänzt.
Alternativen zur Barkaution im Überblick
Die Barkaution ist die gesetzlich vorgesehene Standardform, aber nicht die einzige Möglichkeit, eine Mietsicherheit zu stellen. Drei Alternativen kommen in der Praxis regelmäßig vor:
- Bankbürgschaft: Eine Bank verbürgt sich gegenüber dem Vermieter für die Kautionssumme. Der Mieter behält sein Geld, zahlt dafür aber eine fortlaufende Bürgschaftsprovision, deren Höhe je nach Anbieter, Bonität und Laufzeit variiert; eine verbindliche Kostenspanne lässt sich allgemein nicht nennen. Der Vermieter erhält eine Urkunde, auf die er im Schadensfall zugreifen kann.
- Kautionsversicherung: Funktional ähnlich wie die Bürgschaft, übernimmt hier ein Versicherer das Ausfallrisiko gegen eine jährliche Prämie. Für Mieter mit knapper Liquidität beim Umzug kann das attraktiv sein; über lange Mietzeiten können die laufenden Kosten jedoch die entgangene Barkaution übersteigen.
- Verpfändung eines Sparbuchs: Der Mieter zahlt die Kautionssumme auf ein eigenes Sparkonto ein und verpfändet das Guthaben an den Vermieter. Das Geld bleibt damit automatisch getrennt vom Vermietervermögen und wird verzinst; der Vermieter erhält die verpfändete Sparurkunde als Sicherheit. Diese Variante gilt als besonders saubere Lösung für die Anlagepflicht.
Ein ausführlicher Vergleich der Anbieter, Kosten und Risiken von Bürgschaften und Kautionsversicherungen ist nicht Gegenstand dieses Überblicks. Hierfür steht der gesonderte Artikel zur Bankbürgschaft als Alternative zur Mietkaution bereit.
Rückzahlung der Mietkaution: Prüffrist und Einbehalte
Endet das Mietverhältnis, muss der Vermieter die Kaution nicht sofort am Tag der Wohnungsübergabe zurückzahlen. Ihm steht eine angemessene Prüf- und Überlegungsfrist zu, in der er prüfen darf, ob noch Ansprüche aus dem Mietverhältnis bestehen – etwa ausstehende Betriebskostennachzahlungen, Schäden oder rückständige Miete. Wer sich beim Ablauf und den Pflichten bei der Wohnungsübergabe unsicher fühlt, sollte das Übergabeprotokoll sorgfältig führen, denn es bildet oft die Grundlage für spätere Abzüge von der Kaution. Das Gesetz nennt keine feste Frist; als Praxisrichtwert haben sich je nach Einzelfall etwa drei bis sechs Monate etabliert, bei laufenden Betriebskostenabrechnungen kann es im Einzelfall auch länger dauern.
Zeitlich unbegrenzt warten müssen Mieter gleichwohl nicht – und Vermieter sollten umgekehrt wissen, dass der Rückzahlungsanspruch der Verjährung unterliegt. In diesem Zusammenhang wird üblicherweise auf die regelmäßige dreijährige Verjährungsfrist nach § 195 BGB verwiesen, beginnend mit dem Schluss des Jahres, in dem die Kaution fällig wurde; auch hier liegt keine direkte Quelle vor. Die Verjährungsfrage sollte daher im Einzelfall rechtlich geprüft werden. Mieter, deren Vermieter die Rückzahlung ohne nachvollziehbaren Grund verweigert, sollten ihren Anspruch daher schriftlich und nachweisbar geltend machen, statt die Angelegenheit über Jahre schleifen zu lassen.
Läuft die Prüffrist ab, ohne dass berechtigte Forderungen geltend gemacht werden, ist die Kaution samt Zinsen fällig. Der Vermieter darf dann allenfalls einen angemessenen Teil einbehalten, soweit konkrete, begründete Ansprüche drohen – häufig für noch ausstehende Betriebskostennachzahlungen. Mieter sollten in diesem Fall die Nebenkostenabrechnung prüfen, bevor sie einen Einbehalt akzeptieren. Welche Einbehalte zulässig sind, welche Höhe angemessen ist und wie Mieter bei verweigerter Rückzahlung vorgehen, behandelt der Detailartikel zur Rückzahlung der Mietkaution.
Häufige Fragen zur Mietkaution
Wofür ist die Mietkaution da?
Die Mietkaution sichert Ansprüche des Vermieters aus dem Mietverhältnis ab – etwa Schäden an der Mietsache, unterbliebene Schönheitsreparaturen, Mietrückstände oder offene Betriebskostennachzahlungen. Sie ist keine Gebühr und keine zusätzliche Einnahme des Vermieters, sondern eine Sicherheitsleistung, die wirtschaftlich dem Mieter gehört.
Muss ich die Kaution sofort komplett zahlen?
Nein. Das Gesetz räumt Ihnen das Recht ein, eine Geldkaution in drei gleichen Monatsraten zu zahlen. Die erste Rate wird zu Beginn des Mietverhältnisses fällig, die beiden folgenden Raten zusammen mit den nächsten Mietzahlungen. Vertragsklauseln, die eine Vollzahlung vor Mietbeginn verlangen, sind unwirksam.
Was passiert, wenn der Vermieter die Kaution nicht insolvenzfest anlegt?
Der Vermieter ist verpflichtet, die Kaution getrennt von seinem eigenen Vermögen anzulegen. In der Praxis hat sich etabliert, dass Sie die Zahlung davon abhängig machen dürfen, dass Ihnen ein insolvenzfestes Konto benannt wird; dieser Grundsatz wird häufig mit einer Entscheidung des Bundesgerichtshofs vom 13. Oktober 2010 (Aktenzeichen VIII ZR 98/10) in Verbindung gebracht, für die kein unmittelbarer Quellennachweis vorliegt. Bereits gezahlte Kautionen, die nicht getrennt angelegt wurden, können Schadensersatz- und Rückzahlungsansprüche auslösen; im Insolvenzfall des Vermieters droht sonst der Verlust der Sicherheit.
Was gilt bei einem Eigentümerwechsel für meine Kaution?
Wird die Wohnung verkauft, tritt der Käufer in das Mietverhältnis ein und übernimmt – so die übliche Einordnung unter Verweis auf § 566a BGB, für die kein unmittelbarer Quellennachweis vorliegt – auch die Pflichten aus der Kaution. Ihr Rückzahlungsanspruch bleibt bestehen, auch wenn der frühere Vermieter das Geld nicht weitergegeben hat. Lassen Sie sich nach einem Eigentümerwechsel bestätigen, wo Ihre Kaution angelegt ist.
Bekomme ich Zinsen auf meine Kaution?
Ja. Die Kaution ist zu dem für Spareinlagen mit dreimonatiger Kündigungsfrist üblichen Zinssatz anzulegen, und die Erträge stehen Ihnen zu. Sie erhöhen die Sicherheit und werden am Ende des Mietverhältnisses zusammen mit der Kautionssumme abgerechnet. Eine Ausnahme gilt nur für Wohnraum in Studenten- und Jugendwohnheimen, wo keine Verzinsungspflicht besteht.
Wie lange darf der Vermieter die Rückzahlung hinauszögern?
Es gibt keine gesetzlich fixierte Frist. Der Vermieter darf eine angemessene Prüffrist nutzen, um offene Ansprüche zu klären; als Richtwert gelten in der Praxis etwa drei bis sechs Monate nach Ende des Mietverhältnisses, bei ausstehenden Betriebskostenabrechnungen gegebenenfalls länger. Wann das Mietverhältnis überhaupt endet, hängt von der gesetzlichen Kündigungsfrist im Mietvertrag ab. Verstreicht die Prüfzeit ohne berechtigte Einbehalte, ist die Kaution samt Zinsen zurückzuzahlen.
Hinweis: Dieser Artikel ordnet die gesetzlichen Grundlagen der Mietkaution allgemein ein und ersetzt keine Rechts- oder Anlageberatung im Einzelfall. Für verbindliche Auskünfte zu Ihrem konkreten Mietverhältnis wenden Sie sich an einen Fachanwalt für Mietrecht oder einen Mieter- beziehungsweise Eigentümerverein.
Grunderwerbsteuer Baden-Württemberg: aktueller Satz 5,0 %, Beispielrechnung, Satzentwicklung und legale Sparmöglichkeiten im Überblick.
 Finanzen
Grunderwerbsteuer Bayern: aktueller Satz von 3,5 Prozent, Beispielrechnung, vollständige Kaufnebenkosten und legale Sparmöglichkeiten im Überblick für Käufer und Berater.
 Finanzen
Grunderwerbsteuer Niedersachsen: Satz, Beispielrechnung, Fristen und legale Sparmöglichkeiten im Überblick. Stand: Januar 2025.