
Wirtschaftsplan der WEG: Aufbau, Beschluss über die Vorschüsse und Fortgeltung
Wirtschaftsplan der WEG verstehen: Rechtsgrundlage § 28 WEG, Aufbau mit Gesamt- und Einzelplan, Beschluss über die Vorschüsse, Fortgeltungsbeschluss, Beiratsprüfung und typische Anfechtungsgründe – sachlich eingeordnet.
Der Wirtschaftsplan der WEG ist das zentrale Finanzplanungsinstrument einer Wohnungseigentümergemeinschaft – und zugleich eines der am häufigsten missverstandenen Dokumente im Wohnungseigentumsrecht. Denn obwohl der Wirtschaftsplan auf jeder ordentlichen Eigentümerversammlung auf der Tagesordnung steht, gilt eine Besonderheit, die in der Praxis regelmäßig für Diskussionen sorgt: Die Eigentümer beschließen nicht über den Wirtschaftsplan als Dokument, sondern ausschließlich über die Vorschüsse, also das monatliche Hausgeld. Der Verwalter hingegen ist gesetzlich verpflichtet, den Plan jeweils für ein Kalenderjahr aufzustellen. Wer in der Immobilienwirtschaft mit WEG-Beständen arbeitet – als Verwalter, Beirat, Asset Manager oder Investor –, sollte diese Kompetenzverteilung ebenso kennen wie den formalen Aufbau des Plans, die Prüfungsaufgabe des Verwaltungsbeirats und die typischen Anfechtungsgründe. Dieser Beitrag ordnet Rechtsgrundlage, Verfahren und Praxisfragen sachlich ein; er ersetzt keine Rechtsberatung im Einzelfall.
Das Wichtigste in Kürze:
- Rechtsgrundlage ist § 28 Abs. 1 WEG: Der Verwalter stellt den Wirtschaftsplan auf, die Eigentümer beschließen nur über die Vorschüsse zur Kostentragung und zu den Rücklagen.
- Der Wirtschaftsplan gliedert sich in den Gesamtplan für die Gemeinschaft und Einzelwirtschaftspläne je Wohnungseigentümer, abgeleitet über den Verteilungsschlüssel.
- Die Zuführung zur Erhaltungsrücklage ist im Plan gesondert auszuweisen.
- Ein Fortgeltungsbeschluss sorgt dafür, dass die bisherigen Vorschüsse bis zum Beschluss eines neuen Plans weiterlaufen und keine Zahlungslücke zu Jahresbeginn entsteht.
- Der Verwaltungsbeirat soll den Wirtschaftsplan vor der Beschlussfassung prüfen und mit einer Stellungnahme versehen (§ 29 Abs. 2 WEG).
Rechtsgrundlage: Was § 28 Abs. 1 WEG zum Wirtschaftsplan regelt
Die gesetzliche Basis für den Wirtschaftsplan findet sich im Wohnungseigentumsgesetz. § 28 Abs. 1 WEG lautet:
„Die Wohnungseigentümer beschließen über die Vorschüsse zur Kostentragung und zu den nach § 19 Absatz 2 Nummer 4 oder durch Beschluss vorgesehenen Rücklagen. Zu diesem Zweck hat der Verwalter jeweils für ein Kalenderjahr einen Wirtschaftsplan aufzustellen, der darüber hinaus die voraussichtlichen Einnahmen und Ausgaben enthält."
Die Norm trifft zwei unterschiedliche Aussagen, die in der Praxis häufig vermischt werden. Satz 1 definiert den Beschlussgegenstand der Eigentümerversammlung: Gegenstand des Beschlusses sind die Vorschüsse, nicht der Wirtschaftsplan als solcher. Satz 2 statuiert eine Pflicht des Verwalters: Er hat jeweils für ein Kalenderjahr einen Wirtschaftsplan aufzustellen. Der Plan ist damit die kalkulatorische Grundlage, aus der sich die Höhe der zu beschließenden Vorschüsse ergibt. Eine übersichtliche Darstellung zu Wirtschaftsplan, Jahresabrechnung und Vermögensbericht bietet etwa nu:legal zu § 28 WEG.
Diese Trennung hat Konsequenzen für das Verfahren. Ein Eigentümer, der mit dem Ansatz für einzelne Kostenpositionen nicht einverstanden ist, kann sich gegen den Beschluss über die Vorschüsse wenden und diesen gegebenenfalls anfechten. Eine isolierte „Anfechtung des Wirtschaftsplans" als Dokument ist dagegen nicht vorgesehen, weil über das Dokument selbst nicht abgestimmt wird. In der Beschlusspraxis wird der Wirtschaftsplan gleichwohl regelmäßig als Tagesordnungspunkt bezeichnet; rechtlich entscheidend bleibt, dass die Versammlung über die Vorschusshöhe befindet.
Auch die Adressatenstruktur der Norm ist bemerkenswert: Die Aufstellungspflicht trifft allein den Verwalter, nicht die Gemeinschaft und nicht den Beirat. Der Verwalter kann sich dieser Pflicht nicht durch Verweis auf fehlende Daten oder knappe Vorbereitungszeit entledigen. Stellt er keinen Plan auf, verletzt er eine Kernpflicht aus seinem Amt – und die Versammlung beschließt im Zweifel über Vorschüsse ohne kalkulatorische Grundlage, was die Anfechtbarkeit des Beschlusses nahelegt. Umgekehrt folgt aus der Beschlusskompetenz der Eigentümer, dass der Verwalter die Vorschusshöhe nicht eigenmächtig festsetzen darf: Ohne Beschluss gibt es keine wirksame Zahlungspflicht in neuer Höhe.
Hinzu kommt die zeitliche Dimension: Der Wirtschaftsplan ist eine Prognose für ein Kalenderjahr. Er enthält die voraussichtlichen Einnahmen und Ausgaben des kommenden Wirtschaftsjahres und ist damit vom Rückblickcharakter der Jahresabrechnung nach § 28 Abs. 2 WEG zu unterscheiden – auf diese Abgrenzung geht ein eigener Abschnitt weiter unten ein. Das Kalenderjahr als Planungsperiode ist gesetzlich vorgegeben; ein abweichendes Wirtschaftsjahr, wie es aus anderen Rechtsbereichen bekannt ist, sieht § 28 WEG nicht vor. Vertiefende Erläuterungen zu den Einzelheiten der Norm finden sich etwa im Kommentar Hügel/Elzer zu § 28 WEG bei beck-online.

Aufbau des Wirtschaftsplans: Gesamtplan, Einzelplan und Verteilungsschlüssel
Inhaltlich folgt der Wirtschaftsplan einer klaren Logik: Er bildet die voraussichtlichen Einnahmen und Ausgaben der Gemeinschaft für das Wirtschaftsjahr ab und rechnet diese auf die einzelnen Wohnungseigentümer herunter. Damit die Herleitung nachvollziehbar ist, hat sich eine zweistufige Struktur etabliert: der Gesamtwirtschaftsplan und die Einzelwirtschaftspläne.
Der Gesamtwirtschaftsplan umfasst typischerweise folgende Bausteine:
- Voraussichtliche Ausgaben, gegliedert nach Kostenarten – etwa laufende Bewirtschaftungskosten (Versicherungen, Verwaltungskosten, Hausmeister, Reinigung, Müll, Wartungen), Energie- und Wasserkosten für Gemeinschaftsflächen sowie Instandhaltungs- und Instandsetzungskosten.
- Voraussichtliche Einnahmen, zum Beispiel Zinserträge auf der Erhaltungsrücklage oder Erlöse aus Gemeinschaftsflächen wie Werbeflächen oder Mobilfunkstandorten.
- Die gesondert ausgewiesene Zuführung zur Erhaltungsrücklage. Die Rücklagenzuführung ist kein beliebiger Posten, sondern nach § 19 Abs. 2 Nr. 4 WEG Bestandteil ordnungsmäßiger Verwaltung; sie muss im Wirtschaftsplan als eigene Position erkennbar sein.
- Die Summe der zu verteilenden Kosten, die über die Vorschüsse der Eigentümer gedeckt wird.
Die Verbindung zwischen Gesamtplan und Einzelplan stellt der Verteilungsschlüssel her. Er legt fest, nach welchem Maßstab die einzelnen Kostenarten auf die Eigentümer umgelegt werden – in vielen Gemeinschaften nach Miteigentumsanteilen, teilweise abweichend nach Wohnfläche, Einheiten oder Verbrauch, je nach Teilungserklärung, Gemeinschaftsordnung oder Beschlusslage. Ein Wirtschaftsplan, der nicht erkennen lässt, welcher Schlüssel auf welche Kostenart angewendet wird, ist für die Eigentümer kaum prüfbar und eröffnet später Angriffsflächen.
Praxisrelevant ist zudem die Frage der Kalkulationsquellen: Belastbare Ansätze entstehen in der Regel aus der Kombination dreier Referenzwerte – der Ist-Werte der letzten Jahresabrechnung, bestehender Vertragslaufzeiten und Preisanpassungsklauseln (etwa bei Versicherungen, Wartungs- oder Energieverträgen) sowie geplanter Maßnahmen für das kommende Jahr. Ein Plan, der ausschließlich die Vorjahreswerte fortschreibt, ignoriert bereits bekannte Preissteigerungen; ein Plan, der Positionen ohne Bezug zu Verträgen oder Vergangenheitswerten neu ansetzt, ist schwer plausibilisierbar. Für die Prüfung durch Beirat und Eigentümer ist es hilfreich, wenn der Verwalter wesentliche Veränderungen gegenüber dem Vorjahr kurz erläutert – sei es im Plan selbst oder in einer begleitenden Präsentation zur Versammlung.
Der Einzelwirtschaftsplan je Wohnungseigentümer
Aus dem Gesamtplan leitet der Verwalter für jede Einheit einen Einzelwirtschaftsplan ab. Er zeigt dem einzelnen Eigentümer, welche Kostenarten auf seine Einheit entfallen, mit welchem Anteil sie veranschlagt sind und welche monatliche Vorschusszahlung daraus resultiert. Der Einzelwirtschaftsplan ist damit die unmittelbare Grundlage des Hausgelds, das der Eigentümer zu zahlen hat. Wer seine eigene Belastung einordnen möchte, findet im Beitrag darüber, wie viel Hausgeld normal ist, hilfreiche Vergleichswerte.
Für die Praxis ist der Einzelplan aus zwei Gründen wichtig. Erstens schafft er Transparenz: Der Eigentümer kann nachvollziehen, warum sein Hausgeld steigt oder sinkt, ohne den gesamten Gesamtplan analysieren zu müssen. Zweitens ist er eine formale Beschlussvoraussetzung: Ohne Einzelpläne können die Eigentümer ihre individuelle Belastung nicht erkennen. Fehlen die Einzelwirtschaftspläne, liegt ein klassischer Anfechtungsgrund vor – darauf kommt der Abschnitt zu den Anfechtungsgründen zurück. Auch für Transaktionen ist der Einzelplan relevant: Käufer und Banken lesen aus ihm die künftige monatliche Belastung der Einheit ab.
Hinzu kommt eine oft übersehene Funktion im Bestandsmanagement: Wer vermietete Einheiten hält, benötigt den Einzelwirtschaftsplan auch als Rechengröße für die Betriebskostenstruktur gegenüber den Mietern. Zwar ist das Hausgeld nicht deckungsgleich mit den umlagefähigen Betriebskosten – Verwaltungskosten und Rücklagenzuführung gehören regelmäßig nicht dazu –, doch der Einzelplan liefert die Ausgangsbasis, aus der der vermietende Eigentümer die umlagefähigen Anteile ermittelt. Für Asset Manager mit mehreren Einheiten in derselben Gemeinschaft lohnt zudem der aggregierte Blick: Abweichungen zwischen den Einzelplänen vergleichbarer Einheiten können auf Schlüssel- oder Zuordnungsfehler hindeuten.
Beschluss über die Vorschüsse: Was die Eigentümerversammlung tatsächlich entscheidet
Auf der Eigentümerversammlung steht regelmäßig der Tagesordnungspunkt „Wirtschaftsplan" – beschlossen wird jedoch, wie dargestellt, nur über die Vorschüsse. Das mag formalistisch klingen, hat aber praktische Folgen für Versammlungsleitung, Beschlussformel und Beschlussqualität. Wer sich vorab informieren möchte, wer an der Eigentümerversammlung teilnehmen darf, findet dazu einen eigenen Beitrag.
Die Beschlussformel sollte daher auf die Vorschüsse abstellen, etwa indem die Höhe der monatlichen Vorschüsse je Einheit – wie in den Einzelwirtschaftsplänen ausgewiesen – beschlossen wird. Wird dagegen pauschal „der Wirtschaftsplan" genehmigt, entsteht eine Grauzone: Unklar bleibt, ob die Eigentümer damit auch die kalkulatorischen Annahmen des Verwalters abgesegnet haben oder ob ein wirksamer Vorschussbeschluss zustande gekommen ist. Gerade weil die Vorschüsse die laufende Liquidität der Gemeinschaft sichern, sollte die Beschlussfassung hier keinen Interpretationsspielraum lassen.
Zur Beschlussmehrheit gilt die allgemeine Beschlusskompetenz der Eigentümerversammlung: Über Angelegenheiten der ordnungsmäßigen Verwaltung – und dazu zählt der Vorschussbeschluss – entscheidet die Versammlung grundsätzlich mit Mehrheitsbeschluss. Die Höhe der Vorschüsse muss sich dabei an den voraussichtlichen Kosten orientieren; willkürlich hohe oder unzureichend niedrige Ansätze sind mit ordnungsmäßiger Verwaltung nicht vereinbar und können die Anfechtung des Beschlusses begründen. Details zur Beschlussfassung und zu Mehrheitserfordernissen hängen im Einzelfall auch von der Gemeinschaftsordnung ab.
Verfahrenstechnisch empfiehlt sich eine klare Trennung auf der Tagesordnung: Erst wird über die Vorschüsse auf Basis des vorgelegten Plans entschieden, gegebenenfalls als eigener Punkt über die Fortgeltung bis zur nächsten Beschlussfassung. Änderungswünsche der Eigentümer zu einzelnen Positionen führen nicht dazu, dass „der Plan geändert" wird – er bleibt Verwalterdokument –, sondern dazu, dass die Vorschüsse in angepasster Höhe beschlossen werden. Diese Unterscheidung vermeidet Protokollformulierungen, die später Auslegungsstreit auslösen.
Fortgeltungsbeschluss: Warum die Vorschüsse ohne Lücke weiterlaufen sollten
Der Wirtschaftsplan wird für ein Kalenderjahr aufgestellt, die ordentliche Eigentümerversammlung findet aber häufig erst im Laufe des Jahres statt – nicht selten erst im Frühjahr oder Sommer. Ohne Gegenmaßnahme entstünde jedes Jahr zu Beginn eine Lücke: Der alte Plan und die alten Vorschüsse gelten nur bis Jahresende, ein neuer Beschluss liegt noch nicht vor. Die Gemeinschaft hätte für die Monate bis zur Versammlung keine beschlossene Grundlage für die Hausgeldzahlungen.
Genau hier setzt der Fortgeltungsbeschluss an. Die Eigentümer beschließen, dass die bisherigen Vorschüsse bis zum Beschluss eines neuen Wirtschaftsplans in unveränderter Höhe weiterlaufen. Sobald die Versammlung den neuen Plan beschließt, löst dieser die Fortgeltung ab; auf Basis der Jahresabrechnung erfolgt später ohnehin der saldierende Ausgleich über Nachforderungen oder Guthaben.
Für Verwalter und Beiräte ist der Fortgeltungsbeschluss ein Instrument der Liquiditätssicherung. Gerade in Gemeinschaften mit knapper Kassenlage kann eine mehrmonatige Zahlungslücke die Zahlungsfähigkeit gegenüber Versorgern, Wartungsfirmen oder dem Verwalter selbst gefährden. Fehlt ein Fortgeltungsbeschluss, sollte die Versammlung daher möglichst früh im Jahr stattfinden oder zumindest zunächst die vorläufige Weiterzahlung beschließen. Wichtig ist die saubere Dokumentation: Der Fortgeltungsbeschluss gehört als eigener Tagesordnungspunkt oder als ausdrücklicher Passus in den Vorschussbeschluss.
In der Verwalterpraxis hat es sich bewährt, den Fortgeltungsbeschluss nicht situativ, sondern vorsorglich zu fassen – etwa bereits auf derselben Versammlung, auf der die Vorschüsse beschlossen werden, mit dem Zusatz, dass diese über das Kalenderjahr hinaus bis zum Beschluss eines neuen Plans fortgelten. So entsteht eine dauerhafte Auffangregelung, die auch Verschiebungen der Versammlung – etwa wegen Terminengpässen, Beiratsprüfung oder verspäteter Jahresabrechnung – abfedert. Zu beachten ist allerdings die Wirkungsrichtung: Die Fortgeltung sichert nur die Zahlungsgrundlage, sie ersetzt nicht die Pflicht des Verwalters, für das neue Kalenderjahr einen Plan aufzustellen. Eine Gemeinschaft, die dauerhaft „auf Fortgeltung fährt", verzichtet auf aktuelle Kalkulation und riskiert schleichende Unterdeckung, die sich später in hohen Nachforderungen aus der Jahresabrechnung niederschlägt.
Prüfung durch den Verwaltungsbeirat nach § 29 Abs. 2 WEG
Der Verwaltungsbeirat ist das Kontrollorgan der Eigentümer gegenüber der Verwaltung. § 29 Abs. 2 WEG beschreibt seine Aufgabe wie folgt:
„Der Verwaltungsbeirat unterstützt und überwacht den Verwalter bei der Durchführung seiner Aufgaben. Der Wirtschaftsplan und die Jahresabrechnung sollen, bevor die Beschlüsse nach § 28 Absatz 1 Satz 1 und Absatz 2 Satz 1 gefasst werden, vom Verwaltungsbeirat geprüft und mit dessen Stellungnahme versehen werden."
In der Praxis bezieht der Beirat regelmäßig auch den Vermögensbericht nach § 28 Abs. 4 WEG in seine Prüfung ein, obwohl die Norm dafür keine ausdrückliche Soll-Vorschrift enthält: Der Vermögensbericht wird zwar nicht beschlossen, liefert dem Beirat aber den Kontext, um die Angemessenheit der Rücklagenzuführung und den finanziellen Gesamtzustand der Gemeinschaft einzuordnen.
Die Norm verwendet bewusst das Wort „sollen": Die Beiratsprüfung ist gesetzlich vorgesehen, aber nicht zwingende Wirksamkeitsvoraussetzung des Vorschussbeschlusses. Trotzdem hat die Prüfung erhebliches Gewicht. Eine Versammlung, die einen Plan ohne Beiratsstellungnahme beschließt, verzichtet auf die einzige eigentümerseitige Vorabkontrolle – und der Beirat verletzt im Dauerzustand seine Aufgabe aus § 29 Abs. 2 WEG.
Damit die Prüfung mehr ist als eine formale Unterschrift, sollte der Prüfbericht des Beirats konkrete Inhalte abdecken. Eine brauchbare Stellungnahme umfasst in der Regel folgende Punkte:
- Vollständigkeitsprüfung: Liegen Gesamtwirtschaftsplan und Einzelwirtschaftspläne für alle Einheiten vor? Ist die Zuführung zur Erhaltungsrücklage gesondert ausgewiesen?
- Plausibilität der Ansätze: Sind die veranschlagten Kostenpositionen nachvollziehbar? Der Abgleich mit den Vorjahreswerten aus der letzten Jahresabrechnung zeigt Auffälligkeiten, etwa sprunghaft gestiegene Versicherungs- oder Instandhaltungskosten.
- Prüfung der Verteilungsschlüssel: Werden die in der Gemeinschaftsordnung oder per Beschluss festgelegten Schlüssel korrekt angewendet?
- Angemessenheit der Rücklagenzuführung: Ist die Zuführung angesichts von Alter und Zustand des Gebäudes plausibel, oder droht eine dauerhafte Unterdeckung?
- Empfehlung an die Versammlung: Eine klare Aussage, ob der Beirat die Zustimmung empfiehlt, Anpassungen anregt oder Bedenken gegen einzelne Positionen anmeldet.
Ebenso wichtig wie der Inhalt ist die Form der Stellungnahme. Eine mündliche Äußerung in der Versammlung erfüllt den Zweck der Norm nur eingeschränkt, weil sie nicht allen Eigentümern vorab zugeht und nicht dokumentiert ist. Praxisbewährt ist eine kurze schriftliche Stellungnahme, die mit der Einladung oder spätestens auf der Versammlung ausgelegt wird und im Protokoll Erwähnung findet. Sie muss keine Gutachtenform haben; entscheidend ist, dass die Prüfschritte und das Ergebnis nachvollziehbar sind. Umfangreiche Anlagen wie Kostenvergleiche über mehrere Jahre können sinnvoll sein, ersetzen aber nicht die klare Empfehlung an die Versammlung.
Für professionelle Verwalter ist die Beiratsprüfung auch eine Qualitätssicherung der eigenen Arbeit: Ein Beirat, der Zahlen und Schlüssel prüft, entdeckt Rechen- und Zuordnungsfehler, bevor sie auf der Versammlung zum Streitpunkt werden. Beiräte wiederum sollten die Prüfung zeitnah einfordern – idealerweise erhalten sie den Planentwurf mit ausreichend Vorlauf vor der Versammlung, statt ihn erst in der Sitzung selbst zu sehen. In Gemeinschaften ohne Beirat entfällt diese Kontrollstufe; hier liegt die Plausibilitätsprüfung faktisch bei den Eigentümern selbst, was die Anforderungen an die Verständlichkeit des Plans erhöht. Der Gesetzestext zu § 29 WEG ist ebenfalls auf gesetze-im-internet.de dokumentiert.
Typische Anfechtungsgründe beim Wirtschaftsplan
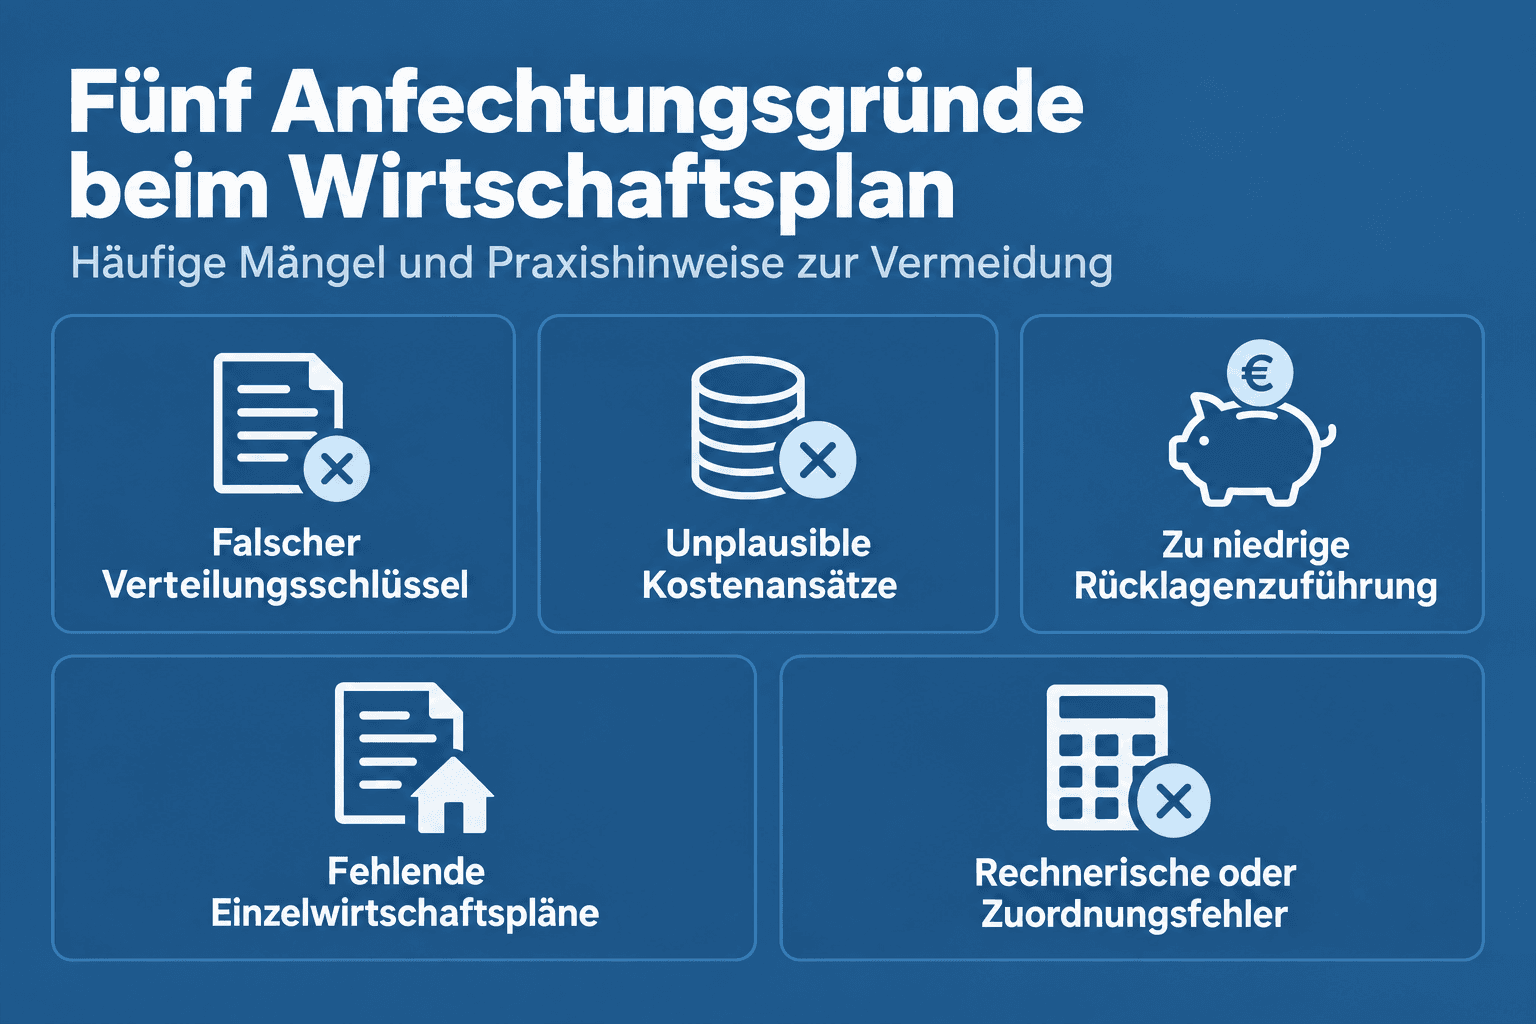
Weil die Eigentümer über die Vorschüsse beschließen, richtet sich eine Anfechtung gegen den Vorschussbeschluss. Als anfechtbar gilt ein Beschluss, der nicht ordnungsmäßiger Verwaltung entspricht. Aus der Struktur des Wirtschaftsplans ergeben sich wiederkehrende Fehlerquellen, die in der Praxis Anfechtungsverfahren auslösen. Die folgende Übersicht bündelt die wichtigsten Anfechtungsgründe mit Beispielen und einem Hinweis für die Praxis:
| Anfechtungsgrund | Beispiel | Praxishinweis |
|---|---|---|
| Falscher Verteilungsschlüssel | Kosten werden nach Miteigentumsanteilen verteilt, obwohl die Gemeinschaftsordnung für diese Kostenart einen Verbrauchsschlüssel vorsieht | Schlüssel je Kostenart im Plan ausweisen und mit Teilungserklärung, Gemeinschaftsordnung und Beschlusslage abgleichen |
| Unplausible Ansätze | Positionen sind ohne erkennbaren Grund verdoppelt, oder langjährig stabile Kosten werden sprunghaft erhöht angesetzt | Abgleich mit den Vorjahreswerten der Jahresabrechnung; Abweichungen sollten der Verwalter erläutern |
| Zu niedrige Rücklagenzuführung | Die Zuführung zur Erhaltungsrücklage deckt den Erhaltungsbedarf eines alternden Gebäudes erkennbar nicht ab | Ordnungsmäßige Verwaltung verlangt eine dem Zustand des Gemeinschaftseigentums angemessene Rücklagenbildung |
| Fehlende Einzelwirtschaftspläne | Es existiert nur ein Gesamtplan; die individuelle Belastung der Eigentümer ist nicht erkennbar | Einzelpläne je Einheit vor der Beschlussfassung bereitstellen; sie sind Beschlussgrundlage für das Hausgeld |
| Rechnerische oder Zuordnungsfehler | Summenfehler, falsch zugeordnete Sondereigentumskosten oder doppelt angesetzte Positionen | Beiratsprüfung nach § 29 Abs. 2 WEG ernst nehmen; Fehler vor der Versammlung korrigieren |
Zwei Punkte verdienen eine ergänzende Einordnung. Erstens ist nicht jede inhaltliche Unstimmigkeit zugleich ein wirksamer Anfechtungsgrund: Maßgeblich bleibt, ob der Beschluss insgesamt ordnungsmäßiger Verwaltung entspricht. Kleinere Ungenauigkeiten in der Prognose, die sich aus der Natur einer Vorschaukalkulation ergeben, werden regelmäßig über die Jahresabrechnung ausgeglichen. Zweitens gilt für die Anfechtung eine gesetzliche Frist: Wer einen Beschluss angreifen will, muss die Anfechtungsklage innerhalb eines Monats nach der Beschlussfassung erheben. Details zur Begründung und zum Verfahren hängen vom Einzelfall ab; dieser Beitrag ersetzt keine rechtliche Beratung.
Für Verwalter ergibt sich daraus ein klarer Standard: Nachvollziehbare Ansätze, transparente Schlüssel, gesonderter Rücklagenausweis und vollständige Einzelpläne sind die wirksamste Anfechtungsprophylaxe. Für Eigentümer und Beiräte gilt im Umkehrschluss: Wer diese Punkte vor der Beschlussfassung prüft, kann Konflikte meist in der Versammlung klären statt vor Gericht.
Fälligkeit, Verzug und unterjährige Anpassung
Die beschlossenen Vorschüsse werden in der Praxis zumeist monatlich fällig, häufig zum Monatsbeginn. Die konkrete Fälligkeitsregel ergibt sich aus dem Beschluss; § 28 Abs. 3 WEG eröffnet den Eigentümern ausdrücklich die Möglichkeit zu beschließen, wann Forderungen fällig werden und wie sie zu erfüllen sind. Üblich ist die Einziehung per Lastschrift oder Dauerüberweisung, was den Verwaltungsaufwand reduziert und die Liquiditätsplanung der Gemeinschaft stabilisiert. Die eingezogenen Hausgelder fließen auf das WEG-Konto, das der Verwalter für die Gemeinschaft führt.
Bleiben Zahlungen aus, folgt das Verfahren den allgemeinen Regeln des Mahn- und Forderungswesens: Der Verwalter mahnt den rückständigen Eigentümer im Namen der Gemeinschaft, bei anhaltendem Verzug kann die Gemeinschaft ihre Forderung gerichtlich geltend machen. Da die Vorschüsse auf einem Gemeinschaftsbeschluss beruhen, handelt es sich um Forderungen der Gemeinschaft gegen den einzelnen Eigentümer. Für die Praxis relevant: Dauerhafte Zahlungsausfälle einzelner Eigentümer treffen die gesamte Gemeinschaft, weil die veranschlagten Ausgaben trotzdem anfallen. Ein konsequentes Forderungsmanagement ist daher Teil ordnungsmäßiger Verwaltung.
Für die Steuerungspraxis von Verwaltern gehört dazu ein transparentes Mahnwesen mit dokumentierten Stufen: Zahlungserinnerung, Mahnung, gegebenenfalls gerichtliches Mahnverfahren. Eigentümerversammlung und Beirat sollten regelmäßig über den Stand der Hausgeldrückstände informiert werden – nicht zuletzt, weil hohe Außenstände die Kalkulation des nächsten Wirtschaftsplans beeinflussen. Ein Plan, der faktisch uneinbringliche Vorschussforderungen still als Einnahme unterstellt, zeichnet ein verzerrtes Bild der Liquidität.
Nicht immer reicht der zu Jahresbeginn kalkulierte Plan über das ganze Jahr. Unerwartete Ereignisse – ein Rohrbruch, ein Heizungsausfall, gestiegene Energiepreise – können den Finanzbedarf deutlich über die veranschlagten Ausgaben treiben. Für solche Fälle sieht das WEG-Recht die Sonderumlage vor: Die Eigentümer können zusätzlich zum Wirtschaftsplan eine einmalige oder ratenweise Umlage beschließen, sofern dies zur ordnungsmäßigen Verwaltung erforderlich ist. Die Sonderumlage ist damit das Instrument der unterjährigen Anpassung, ohne dass ein neuer Wirtschaftsplan aufgestellt werden müsste. Beschlossen wird sie wie andere Angelegenheiten der ordnungsmäßigen Verwaltung durch die Eigentümerversammlung; über die Höhe und Fälligkeit entscheidet ebenfalls der Beschluss.
Abgegrenzt werden muss die Sonderumlage von einer bloßen Vorschusserhöhung im laufenden Jahr: Die Sonderumlage deckt einen akuten, nicht geplanten Bedarf, während eine dauerhaft zu niedrige Vorschusshöhe ein Kalkulationsproblem des Plans ist und sich regelmäßig erst über die Jahresabrechnung ausgleichen lässt. Beide Instrumente setzen einen wirksamen Beschluss voraus; der Verwalter kann weder das eine noch das andere eigenmächtig einfordern.
Verhältnis zu Jahresabrechnung und Vermögensbericht: Drei Pflichten des Verwalters
Ein Blick auf die Systematik des § 28 WEG zeigt, dass der Gesetzgeber dem Verwalter drei eigenständige jährliche Pflichten auferlegt hat, die in der Praxis häufig vermischt werden:
- Wirtschaftsplan (§ 28 Abs. 1 WEG): Die Prognose. Er wird vor oder zu Beginn des Wirtschaftsjahres aufgestellt, enthält die voraussichtlichen Einnahmen und Ausgaben und ist die Grundlage für den Beschluss über die Vorschüsse.
- Jahresabrechnung (§ 28 Abs. 2 WEG): Der Rückblick. Nach Ablauf des Kalenderjahres rechnet der Verwalter über den Wirtschaftsplan ab. Die Eigentümer beschließen auf dieser Grundlage über die Einforderung von Nachschüssen oder die Anpassung der Vorschüsse; Guthaben oder Nachforderungen der einzelnen Eigentümer ergeben sich aus dem Soll-Ist-Vergleich.
- Vermögensbericht (§ 28 Abs. 4 WEG): Die Bestandsaufnahme. Der Verwalter hat nach Ablauf des Kalenderjahres einen Bericht zu erstellen, der den Stand der Erhaltungsrücklage und eine Aufstellung des wesentlichen Gemeinschaftsvermögens enthält. Der Vermögensbericht ist jedem Wohnungseigentümer zur Verfügung zu stellen – ein Beschluss ist dafür nicht vorgesehen.
Die Dreiteilung ist mehr als Systematik. Wer Wirtschaftsplan und Jahresabrechnung verwechselt, verkennt den jeweiligen Beschlussgegenstand: Beim Plan geht es um die künftige Vorschusshöhe, bei der Abrechnung um den Ausgleich der Vergangenheit. Und wer den Vermögensbericht übersieht, dem entgeht die zentrale Information über die finanzielle Substanz der Gemeinschaft – etwa ob die Erhaltungsrücklage angesichts anstehender Maßnahmen ausreicht. Für Investoren und Asset Manager, die WEG-Einheiten im Bestand halten oder erwerben, ist gerade der Vermögensbericht eine wichtige Due-Diligence-Quelle: Er zeigt, ob die Gemeinschaft für Instandhaltung gewappnet ist oder ob mittelfristig Sonderumlagen drohen.
Zusammengenommen bilden die drei Dokumente den jährlichen Finanzkreislauf der Gemeinschaft: Planung, Abrechnung, Bestandsausweis. Praktisch greifen sie ineinander: Die Ist-Werte der Jahresabrechnung sind die wichtigste Kalkulationsgrundlage für den nächsten Wirtschaftsplan, und der Vermögensbericht liefert den Kontext für die Frage, ob die veranschlagte Rücklagenzuführung angemessen ist. Verwalter, die diese Logik sauber abbilden – Plan mit Einzelplänen, Abrechnung mit Einzelabrechnungen, Vermögensbericht mit Rücklagenstand –, schaffen die Transparenz, auf die Beiratsprüfung und Beschlussfassung aufbauen. Eine Versammlung, die alle drei Tagesordnungspunkte nacheinander behandelt, durchläuft damit den vollständigen Finanzkreislauf eines Jahres – von der Abrechnung der Vergangenheit über den Vermögensstand bis zur Planung der Zukunft. Beiräte, die diese Reihenfolge in ihrer Prüfung spiegeln, arbeiten der Logik des Gesetzes am nächsten.
Häufige Fragen zum Wirtschaftsplan der WEG
Wer beschließt den Wirtschaftsplan der WEG? Niemand beschließt den Wirtschaftsplan als Dokument. Nach § 28 Abs. 1 WEG stellt der Verwalter den Plan auf; die Eigentümerversammlung beschließt lediglich über die Vorschüsse zur Kostentragung und zu den Rücklagen, deren Höhe sich aus dem Plan ergibt.
Was passiert, wenn kein neuer Wirtschaftsplan beschlossen wird? Ohne neuen Beschluss entsteht eine Grundsatzfrage zur Zahlungsgrundlage ab Jahresbeginn. In der Praxis verhindert ein Fortgeltungsbeschluss diese Lücke: Die bisherigen Vorschüsse laufen dann bis zum Beschluss eines neuen Plans weiter. Fehlt auch ein solcher Beschluss, sollte die Versammlung zeitnah nachgeholt oder zumindest die vorläufige Weiterzahlung beschlossen werden. Die Pflicht des Verwalters, für das laufende Kalenderjahr einen Plan aufzustellen, bleibt davon unberührt.
Was ist ein Einzelwirtschaftsplan? Der Einzelwirtschaftsplan ist die Aufschlüsselung des Gesamtplans auf die einzelne Wohnungseigentumseinheit. Er zeigt je Eigentümer die anteiligen Kosten nach den jeweiligen Verteilungsschlüsseln und die daraus folgende monatliche Vorschusszahlung – also das individuelle Hausgeld. Ohne Einzelpläne ist die Beschlussfassung über die Vorschüsse angreifbar.
Wann ist das Hausgeld fällig? Die Vorschüsse werden in der Regel monatlich fällig, meist zu Monatsbeginn. Maßgeblich ist der Beschluss der Eigentümer; § 28 Abs. 3 WEG erlaubt ausdrücklich Regelungen darüber, wann Forderungen fällig werden und wie sie zu erfüllen sind. In der Praxis erfolgt die Zahlung häufig per Lastschrift.
Kann man den Wirtschaftsplan anfechten? Anfechtbar ist der Beschluss über die Vorschüsse, nicht der Plan als Dokument. Typische Anfechtungsgründe sind ein falscher Verteilungsschlüssel, unplausible Kostenansätze, eine erkennbar zu niedrige Zuführung zur Erhaltungsrücklage oder fehlende Einzelwirtschaftspläne. Für die Anfechtungsklage gilt eine Monatsfrist ab Beschlussfassung; die rechtliche Prüfung des Einzelfalls obliegt einem Fachanwalt.
Was unterscheidet den Wirtschaftsplan von der Jahresabrechnung? Der Wirtschaftsplan nach § 28 Abs. 1 WEG ist die Prognose der voraussichtlichen Einnahmen und Ausgaben für das kommende Kalenderjahr; die Jahresabrechnung nach § 28 Abs. 2 WEG rechnet nach Jahresende über diesen Plan ab. Aus der Abrechnung ergeben sich Guthaben oder Nachforderungen der einzelnen Eigentümer. Beide Dokumente sind jeweils eigener Beschlussgegenstand der Versammlung – beim Plan die Vorschüsse, bei der Abrechnung Nachschüsse oder Anpassungen.
Nebenkostenabrechnung erstellen: Schritt-für-Schritt-Anleitung für Vermieter mit Kostenkatalog, Umlageschlüsseln und Musterabrechnung.
Was gehört ins Protokoll der Eigentümerversammlung? Pflichtangaben, Unterschriften, Frist zur Erstellung und Einsichtsrecht neutral erklärt nach § 24 WEG.
Die Nebenkostenabrechnung muss spätestens zwölf Monate nach Ende des Abrechnungszeitraums zugehen. Fristberechnung, Ausnahmen und Einwendungsfrist nach § 556 Abs. 3 BGB im Überblick.