
Schenkung immobilie 10-jahresfrist: Die Zehnjahresfristen bei Steuer, Pflichtteil, Sozialhilfe und Spekulation im Überblick
Schenkung Immobilie 10-Jahresfrist: Steuer, Pflichtteil, Sozialhilfe und Spekulation im Vergleich – mit Tabelle, Zeitachsen und Praxisbeispielen erklärt.
Wer die Schenkung einer Immobilie plant, stößt fast immer auf die 10-Jahresfrist – und fast immer entsteht dabei dieselbe Verwechslung: Es gibt nicht die eine Zehnjahresfrist, sondern vier. Das Stichwort „schenkung immobilie 10-jahresfrist" steht dabei für vier getrennte Regelwerke: Die schenkungsteuerliche Frist, die Pflichtteilsergänzung, der Sozialhilferegress und die Spekulationsfrist laufen unabhängig voneinander, folgen eigenen Regeln und beginnen teils zu unterschiedlichen Zeitpunkten. Wer sie verwechselt, kalkuliert Freibeträge falsch, überschätzt den Schutz vor Pflichtteilsansprüchen oder unterschätzt das Risiko einer Rückforderung durch den Sozialhilfeträger. Dieser Ratgeber stellt die vier Fristen einzeln vor, ordnet sie in einer Tabelle gegenüber und erklärt jede anhand einer Zeitachse mit konkreten Beispieldaten. Er ersetzt keine Steuer- oder Rechtsberatung, schafft aber die Orientierung, die für das Gespräch mit Notar und Fachanwalt nötig ist.
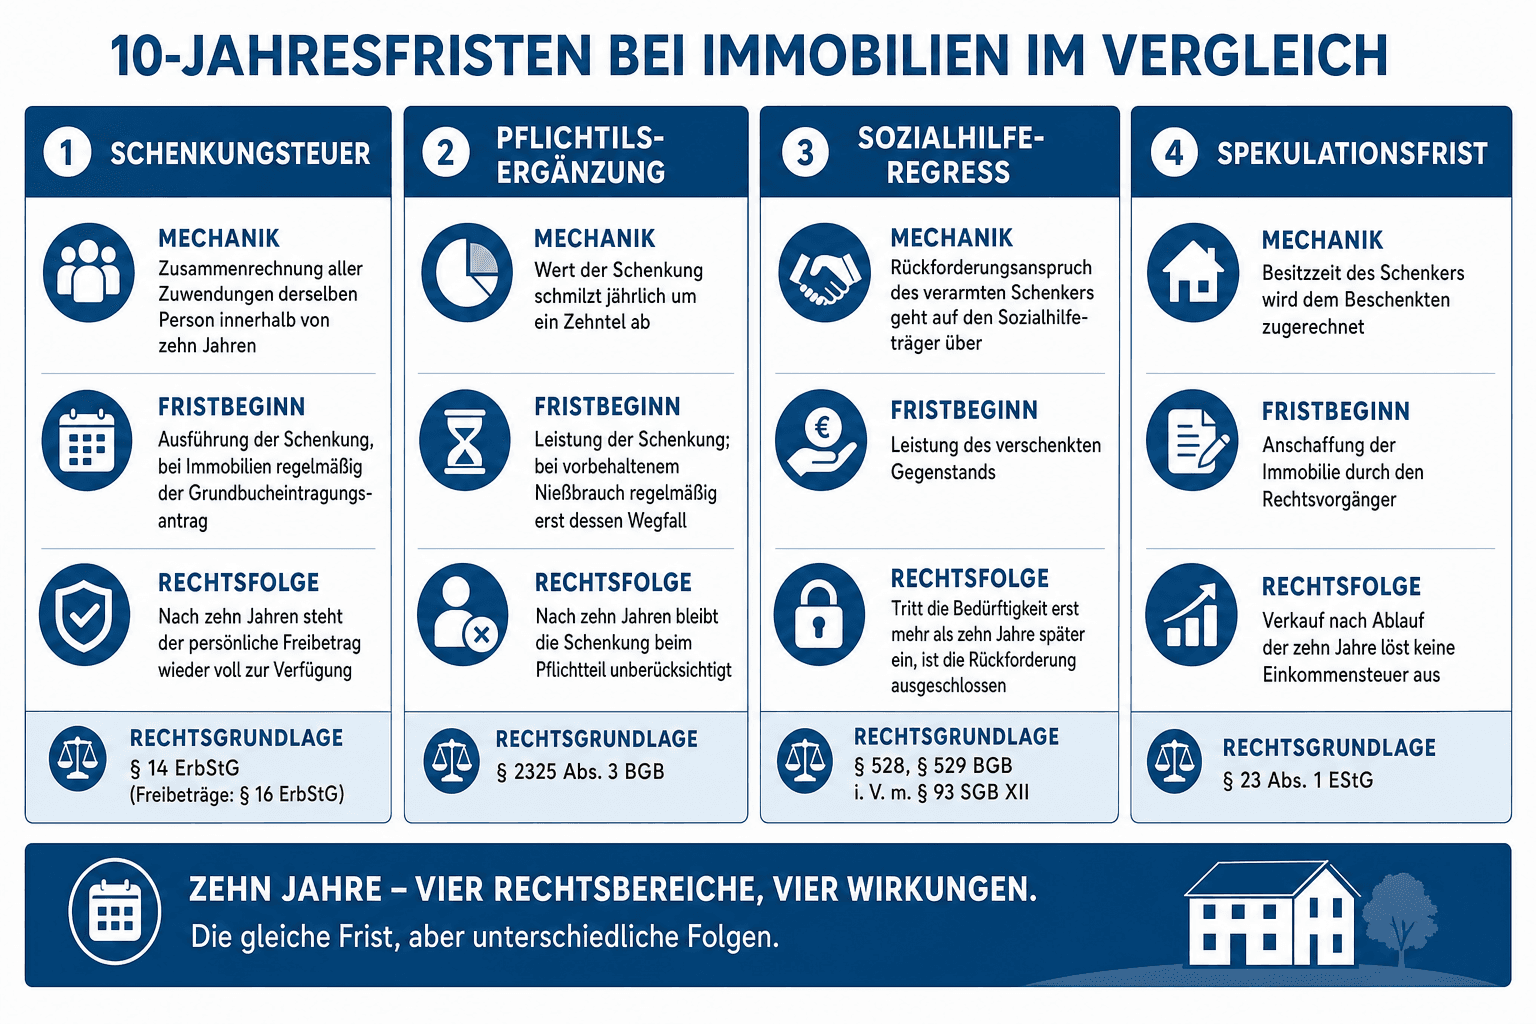
Die vier Zehnjahresfristen auf einen Blick:
- Schenkungsteuer (§ 14 ErbStG): Die persönlichen Freibeträge stehen alle zehn Jahre erneut in voller Höhe zur Verfügung. Fristbeginn ist die Ausführung der Schenkung.
- Pflichtteilsergänzung (§ 2325 BGB): Der Wert der Schenkung schmilzt pro Jahr um zehn Prozent ab. Ein vorbehaltener Nießbrauch kann den Fristbeginn hinausschieben.
- Sozialhilferegress (§ 528, § 529 BGB, § 93 SGB XII): Eine Rückforderung der Schenkung ist nur möglich, wenn die Bedürftigkeit innerhalb von zehn Jahren nach der Leistung eintritt.
- Spekulationsfrist (§ 23 EStG): Der Beschenkte tritt in die Besitzzeit des Schenkers ein; verkauft er nach Ablauf der zehn Jahre, bleibt der Gewinn in der Regel steuerfrei.
- Entscheidend: Die vier Fristen laufen getrennt voneinander und knüpfen an unterschiedliche Startzeitpunkte an.
Schenkung immobilie 10-jahresfrist: Die vier Fristen im Vergleich
Die Verwechslungsgefahr liegt vor allem darin begründet, dass zwar alle vier Fristen zehn Jahre betragen, sie aber rechtlich unabhängig voneinander funktionieren. Die folgende Tabelle stellt sie mit Rechtsgrundlage, Mechanik, Fristbeginn und Rechtsfolge gegenüber.
| Frist-Typ | Rechtsgrundlage | Mechanik | Fristbeginn | Rechtsfolge |
|---|---|---|---|---|
| Schenkungsteuer | § 14 ErbStG (Freibeträge: § 16 ErbStG) | Zusammenrechnung aller Zuwendungen derselben Person innerhalb von zehn Jahren | Ausführung der Schenkung, bei Immobilien regelmäßig der Grundbucheintragungsantrag | Nach zehn Jahren steht der persönliche Freibetrag wieder voll zur Verfügung |
| Pflichtteilsergänzung | § 2325 Abs. 3 BGB | Wert der Schenkung schmilzt jährlich um ein Zehntel ab | Leistung der Schenkung; bei vorbehaltenem Nießbrauch regelmäßig erst dessen Wegfall | Nach zehn Jahren bleibt die Schenkung beim Pflichtteil unberücksichtigt |
| Sozialhilferegress | § 528, § 529 BGB i. V. m. § 93 SGB XII | Rückforderungsanspruch des verarmten Schenkers geht auf den Sozialhilfeträger über | Leistung des verschenkten Gegenstands | Tritt die Bedürftigkeit erst mehr als zehn Jahre später ein, ist die Rückforderung ausgeschlossen |
| Spekulationsfrist | § 23 Abs. 1 EStG | Besitzzeit des Schenkers wird dem Beschenkten zugerechnet | Anschaffung der Immobilie durch den Rechtsvorgänger | Verkauf nach Ablauf der zehn Jahre löst keine Einkommensteuer aus |
Zwei Spalten dieser Tabelle verdienen besondere Aufmerksamkeit. Der Fristbeginn fällt je nach Rechtsgebiet auf unterschiedliche Ereignisse – steuerlich kommt es auf den Vollzug der Schenkung an, erbrechtlich auf die Leistung, einkommensteuerlich sogar auf den Anschaffungszeitpunkt des Schenkers, der Jahre oder Jahrzehnte vor der Schenkung liegen kann. Und die Rechtsfolge ist jeweils eine andere: Steuerfreiheit, Wegfall des Ergänzungsanspruchs, Ausschluss der Rückforderung oder Befreiung von der Spekulationssteuer. Auch die Bundesnotarkammer beziehungsweise die Notarkassen weisen in ihren Veröffentlichungen regelmäßig darauf hin, dass bei der Immobilienschenkung mehrere Zehn-Jahres-Fristen nebeneinander bestehen und getrennt geprüft werden müssen.
Schenkungsteuerliche Zehnjahresfrist: Freibetrag alle zehn Jahre neu nutzen (§ 14 ErbStG)
Die bekannteste Frist betrifft die Schenkungsteuer. Nach § 14 ErbStG werden mehrere Zuwendungen, die eine Person innerhalb von zehn Jahren von derselben Person erhält, zu einem einzigen Erwerb zusammengerechnet. Der persönliche Freibetrag wird also pro Schenker und Beschenktem nur einmal je Zehnjahreszeitraum gewährt – danach steht er wieder in voller Höhe zur Verfügung.
Die Freibeträge nach § 16 ErbStG staffeln sich nach dem Verwandtschaftsgrad: Ehegatten und eingetragene Lebenspartner erhalten 500.000 Euro, Kinder und Stiefkinder 400.000 Euro, Enkel in der Regel 200.000 Euro. Für Eltern, Großeltern und weitere Empfänger gelten je nach Konstellation deutlich niedrigere Freibeträge; für übrige Personen bleibt es bei 20.000 Euro. Bei Immobilien ist die Frist damit besonders relevant, weil Grundstückswerte die Freibeträge häufig deutlich übersteigen.
Für den Fristbeginn kommt es auf die Ausführung der Schenkung an. Bei Immobilien knüpft die Steuer regelmäßig an den Zeitpunkt an, in dem der Antrag auf Eigentumsumschreibung beim Grundbuchamt eingeht (§ 9 Abs. 1 Nr. 2 ErbStG), nicht an den Notartermin allein. Das kann im Einzelfall Wochen oder Monate ausmachen und sollte bei der Planung knapp bemessener Zeiträume berücksichtigt werden.
Beispiel mit Zeitachse: Eine Mutter überträgt ihrer Tochter eine Immobilie im Wert von 400.000 Euro.
- 15. März 2016: Die Schenkung wird vollzogen; der Freibetrag der Tochter von 400.000 Euro ist vollständig ausgeschöpft, es fällt keine Schenkungsteuer an.
- 2022: Die Mutter möchte eine zweite Immobilie im Wert von 300.000 Euro übertragen. Wegen der Zusammenrechnung nach § 14 ErbStG wäre der Freibetrag bereits verbraucht; der volle Wert wäre steuerpflichtig.
- 16. März 2026: Die Zehnjahresfrist ist abgelaufen. Der Freibetrag von 400.000 Euro steht wieder in voller Höhe zur Verfügung; die zweite Schenkung bliebe nun steuerfrei.
Die Zahlen sind bewusst einfach gewählt. In der Praxis kommen Wertermittlungsfragen, vorbehaltene Nutzungsrechte und weitere Zuwendungen hinzu, die die Berechnung verändern können.
Pflichtteilsergänzung: Abschmelzung um zehn Prozent pro Jahr (§ 2325 BGB)
Die zweite Frist gehört ins Erbrecht. Wer nahe Angehörige enterbt oder auf den Pflichtteil setzt und zuvor Vermögen verschenkt hat, schmälert damit rechnerisch den Nachlass. Der Pflichtteilsergänzungsanspruch nach § 2325 BGB gleicht das aus: Pflichtteilsberechtigte können so tun, als wäre die Schenkung nicht erfolgt, und ihren Pflichtteil auf der Grundlage eines fiktiv erhöhten Nachlasses berechnen.
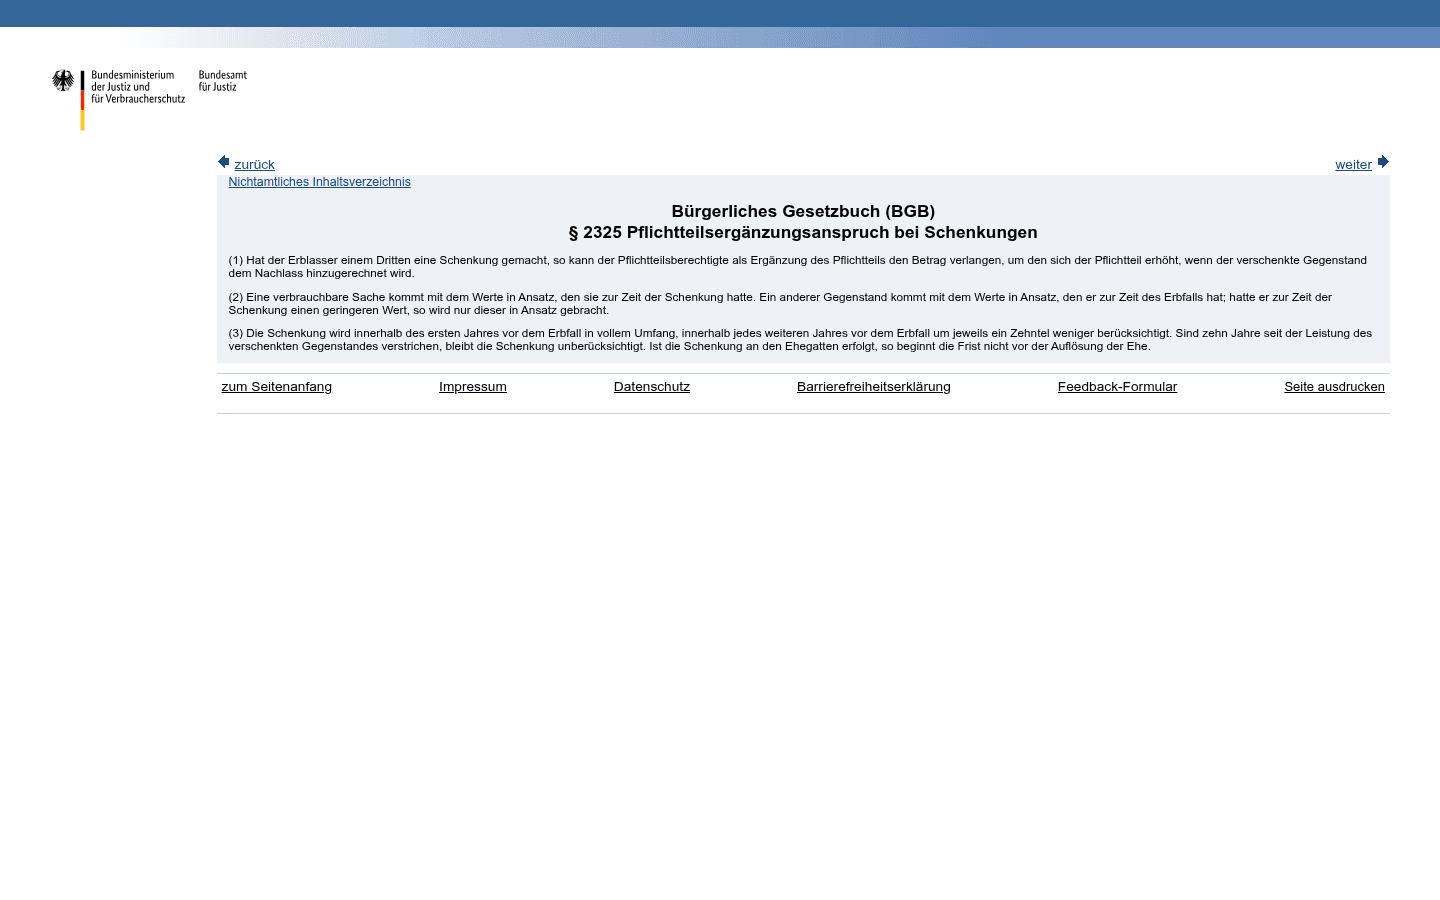
Entscheidend ist die Abschmelzungsregel des § 2325 Abs. 3 BGB: Erfolgt der Erbfall innerhalb des ersten Jahres nach der Schenkung, wird diese in vollem Umfang berücksichtigt. Mit jedem weiteren Jahr sinkt der anzusetzende Wert um ein Zehntel. Sind seit der Leistung des verschenkten Gegenstands zehn Jahre verstrichen, bleibt die Schenkung vollständig unberücksichtigt.
Beispielrechnung: Ein Vater schenkt 2015 einem seiner zwei Kinder eine Immobilie im Verkehrswert von 400.000 Euro. Das andere Kind wird enterbt.
- Erbfall 2016: Die Schenkung wird mit 100 Prozent, also 400.000 Euro, dem fiktiven Nachlass hinzugerechnet.
- Erbfall 2020 (5 Jahre): Berücksichtigung mit 50 Prozent, also 200.000 Euro.
- Erbfall 2024 (9 Jahre): Berücksichtigung mit 10 Prozent, also 40.000 Euro.
- Erbfall ab 2026 (mehr als 10 Jahre): Die Schenkung bleibt außer Ansatz; der Pflichtteil des enterbten Kindes berechnet sich allein aus dem tatsächlichen Nachlass.
Dieses Abschmelzungsmodell unterscheidet die Pflichtteilsergänzung grundlegend von der Schenkungsteuer: Dort springt der Freibetrag nach zehn Jahren auf einen Schlag zurück, hier sinkt der relevante Wert Jahr für Jahr linear.
Sonderfall vorbehaltener Nießbrauch: In der Praxis behalten sich Schenker häufig das Wohnrecht oder einen Nießbrauch an der verschenkten Immobilie vor. Nach der Rechtsprechung des Bundesgerichtshofs kann ein solcher umfassender Nutzungsvorbehalt den Beginn der Zehnjahresfrist hinausschieben: Wer sich den wirtschaftlichen Kern der Immobilie vorbehält und weiterhin alle Nutzungen zieht, hat sie aus Sicht der Rechtsprechung noch nicht im Sinne des § 2325 BGB aus der Hand gegeben. Die Frist läuft dann regelmäßig erst ab dem Wegfall des Nießbrauchs – und da ein lebenslanger Nießbrauch typischerweise mit dem Tod des Berechtigten endet, beginnt sie in diesen Fällen praktisch nie zu laufen.
Beispiel mit Zeitachse: Ein Eigentümer überträgt 2015 sein Haus auf die Tochter und lässt sich einen lebenslangen Nießbrauch eintragen. Verstirbt er 2032, sind seit der Schenkung 17 Jahre vergangen – die Schenkung wird dennoch mit dem vollen Wert berücksichtigt, weil die Frist durch den Nießbrauchvorbehalt nie in Gang gekommen ist. Gerade dieser Sonderfall macht aus dem vermeintlichen Zehnjahresschutz bei Pflichtteilsfragen häufig eine Falle. Eine pauschale Aussage, wann ein Vorbehalt „umfassend" genug ist, lässt sich nicht treffen; die Rechtsprechung wertet den Einzelfall.
Sozialhilferegress: Rückforderung durch den Sozialhilfeträger (§ 528, § 529 BGB, § 93 SGB XII)
Die dritte Frist wird relevant, wenn der Schenker selbst in finanzielle Not gerät – im Regelfall, weil er pflegebedürftig wird und die Heim- oder Pflegekosten nicht aus Rente, Pflegeversicherung und Vermögen bestreiten kann. Beantragt er dann Sozialhilfe, prüft der Träger regelmäßig, ob in den zurückliegenden zehn Jahren Vermögen verschenkt wurde.
Die Anspruchsgrundlage ist § 528 BGB: Kann der Schenker nach Vollziehung der Schenkung seinen angemessenen Unterhalt nicht mehr bestreiten, darf er vom Beschenkten die Herausgabe des Geschenks verlangen – bei einer Immobilie geht es in der Praxis meist um deren Rückübertragung oder um Wertersatz. § 529 BGB begrenzt diesen Anspruch zeitlich: Die Rückforderung ist ausgeschlossen, wenn die Bedürftigkeit erst mehr als zehn Jahre nach der Leistung des verschenkten Gegenstands eingetreten ist oder der Schenker seine Notlage vorsätzlich beziehungsweise grob fahrlässig herbeigeführt hat. § 93 SGB XII sorgt schließlich dafür, dass der Anspruch des Schenkers in Höhe der erbrachten Sozialleistungen kraft Gesetzes auf den Sozialhilfeträger übergeht. Der Beschenkte wird also nicht mit dem hilfebedürftigen Elternteil, sondern mit dem Sozialamt konfrontiert.
Für den Fristbeginn ist die Leistung der Schenkung maßgeblich, bei Immobilien also die Eigentumsübertragung. Anders als bei der Pflichtteilsergänzung geht die herrschende Rechtsprechung hier davon aus, dass ein vorbehaltener Nießbrauch den Lauf der Zehnjahresfrist nicht hemmt. Ein umfassender Nutzungsvorbehalt ist zudem doppelt ungünstig: Bei der Pflichtteilsergänzung kann er die Frist stoppen, beim Sozialhilferegress läuft sie trotzdem – und bei der Schenkungsteuer mindert ein Nießbrauch zwar den anzusetzenden Wert, befreit aber nicht von der Steuerpflicht als solcher.
Beispiel mit Zeitachse: Ein Eigentümer verschenkt 2014 sein Mehrfamilienhaus an seinen Sohn.
- 2014: Eigentumsumschreibung im Grundbuch; die Zehnjahresfrist des § 529 BGB beginnt zu laufen.
- 2023: Der Vater wird pflegebedürftig und beantragt Hilfe zur Pflege. Die Bedürftigkeit tritt innerhalb von zehn Jahren ein – der Sozialhilfeträger kann die Rückübertragung des Hauses verlangen.
- 2025: Tritt die Bedürftigkeit erst jetzt ein, ist die Rückforderung nach § 529 BGB ausgeschlossen, weil seit der Leistung mehr als zehn Jahre verstrichen sind.
Ob im Einzelfall tatsächlich Bedürftigkeit vorliegt, welche Einkünfte des Beschenkten angerechnet werden und wie der Träger den Anspruch durchsetzt, hängt von den Umständen ab und gehört in die Beratung.
Spekulationsfrist bei Verkauf nach Schenkung (§ 23 EStG)
Die vierte Frist betrifft nicht den Schenker, sondern den Beschenkten – und zwar erst dann, wenn dieser die Immobilie weiterverkauft. Nach § 23 Abs. 1 EStG ist der Gewinn aus dem Verkauf einer Immobilie als privates Veräußerungsgeschäft steuerpflichtig, wenn zwischen Anschaffung und Veräußerung weniger als zehn Jahre liegen.
Für Beschenkte gilt eine Besonderheit: Bei unentgeltlichem Erwerb wird ihnen der Anschaffungszeitpunkt des Rechtsvorgängers zugerechnet (§ 23 Abs. 1 Satz 3 EStG). Der Beschenkte tritt also in die Besitzzeit des Schenkers ein – die Frist beginnt nicht mit der Schenkung, sondern mit dem ursprünglichen Kauf.
Beispiel mit Zeitachse: Ein Vater kauft 2012 eine vermietete Eigentumswohnung für 200.000 Euro.
- 2012: Anschaffung durch den Vater; die Spekulationsfrist beginnt.
- 2023: Schenkung der Wohnung an die Tochter. Durch die Anrechnung gilt 2012 weiterhin als Anschaffungszeitpunkt.
- 2026: Die Tochter verkauft für 320.000 Euro. Da die zehn Jahre bereits 2022 abgelaufen sind, bleibt der Gewinn von 120.000 Euro steuerfrei.
Anders sähe es aus, wenn der Vater die Wohnung erst 2020 gekauft hätte: Der Verkauf 2026 läge innerhalb der angerechneten Zehnjahresfrist, der Gewinn wäre grundsätzlich steuerpflichtig. Als Gegenregel existiert die Ausnahme für selbstgenutztes Wohneigentum: Wird die Immobilie im Jahr des Verkaufs und in den beiden vorangegangenen Jahren ausschließlich zu eigenen Wohnzwecken genutzt, bleibt der Gewinn auch innerhalb der Frist steuerfrei – und auch diese Nutzungszeiten des Schenkers werden dem Beschenkten zugerechnet. Für vermietete oder leerstehende Objekte gilt die Ausnahme nicht.
Häufige Fragen zur Schenkung einer Immobilie und der 10-Jahresfrist
Beginnt die Zehnjahresfrist bei einem vorbehaltenen Nießbrauch später?
Das kommt auf die Frist an. Bei der Pflichtteilsergänzung kann ein umfassender Nießbrauchsvorbehalt den Fristbeginn nach der Rechtsprechung bis zum Wegfall des Rechts hinausschieben. Bei der Schenkungsteuer und beim Sozialhilferegress läuft die Frist dagegen regelmäßig ab Vollzug der Schenkung – der Nießbrauch ändert daran nichts, mindert aber steuerlich den anzusetzenden Wert.
Kann man die Zehnjahresfrist umgehen?
Dieser Artikel gibt bewusst keine Gestaltungsempfehlungen. Zwei Punkte verdienen dennoch Erwähnung: § 14 ErbStG rechnet alle Zuwendungen derselben Person innerhalb von zehn Jahren zusammen, unabhängig von gewählten Zwischenschritten. Und Konstruktionen, die allein der Steuerumgehung dienen, können an den Missbrauchsregeln des Steuerrechts scheitern. Wer Freibeträge mehrfach nutzen will, sollte das Vorgehen vorab mit Notar, Fachanwalt für Erbrecht und Steuerberater abstimmen.
Ab wann läuft die jeweilige Frist konkret?
Bei der Schenkungsteuer ist die Ausführung der Schenkung maßgeblich, bei Immobilien regelmäßig der Eingang des Grundbucheintragungsantrags. Pflichtteilsergänzung und Sozialhilferegress knüpfen an die Leistung, also die tatsächliche Vermögensverschiebung, an – mit der beschriebenen Sonderlage beim Nießbrauch nur im Erbrecht. Die Spekulationsfrist beginnt mit der ursprünglichen Anschaffung durch den Schenker.
Besteht der Pflichtteil nach Ablauf der zehn Jahre noch?
Ja. Der Pflichtteilsanspruch selbst hängt nicht von der Zehnjahresfrist ab; er entsteht mit dem Erbfall aus dem tatsächlich vorhandenen Nachlass. Die Frist betrifft nur die Frage, ob eine frühere Schenkung den Pflichtteil über den Ergänzungsanspruch erhöht. Nach zehn Jahren bleibt die Schenkung dafür unberücksichtigt – der reguläre Pflichtteil bleibt unverändert bestehen.
Fazit: Vier Fristen, vier Prüfungen
Die Zehnjahresfristen bei der Immobilienschenkung sind kein einheitliches Regelwerk, sondern vier parallele Systeme mit eigenen Startzeitpunkten und Rechtsfolgen. Die schenkungsteuerliche Frist entscheidet über die erneute Freibetragsnutzung, die Pflichtteilsergänzung über den erbrechtlichen Schutz des Beschenkten, der Sozialhilferegress über das Rückforderungsrisiko im Pflegefall und die Spekulationsfrist über die Steuerlast beim Weiterverkauf. Eine Schenkung kann steuerlich längst „durch" sein und erbrechtlich trotzdem voll zählen – etwa wenn ein Nießbrauch vorbehalten wurde.
Für die Praxis folgt daraus: Vor jeder Übertragung sollten alle vier Fristen getrennt geprüft und die relevanten Daten – Eintragungsantrag, Leistungszeitpunkt, Anschaffungsdatum – dokumentiert werden. Da die Schenkung einer Immobilie ohnehin notariell beurkundet werden muss, bietet der Notartermin den natürlichen Rahmen für die rechtliche Prüfung; für Pflichtteils- und Nießbrauchsfragen ist ein Fachanwalt für Erbrecht, für die steuerliche Würdigung ein Steuerberater der richtige Ansprechpartner. Dieser Beitrag versteht sich als neutrale redaktionelle Einordnung und ersetzt weder Steuer- noch Rechtsberatung.
Mietspiegel Köln 2025: Tabellen zur ortsüblichen Vergleichsmiete nach Baualter und Lage, Mietpreisbremse, Kappungsgrenze und Praxistipps für Vermieter im Überblick.
Eigentümerversammlung: Wer darf teilnehmen? Überblick zu Eigentümern, Vollmacht, Begleitpersonen, Mietern und Online-Teilnahme nach § 23 WEG.
Befristeter Mietvertrag nach § 575 BGB: die drei zulässigen Befristungsgründe, die Formvorgabe bei Vertragsschluss und das Auskunftsrecht des Mieters – Einordnung für Vermieter und Immobilienprofis.