
Grunderwerbsteuer Bayern: Satz, Berechnung und legale Sparmöglichkeiten
Grunderwerbsteuer Bayern: aktueller Satz von 3,5 Prozent, Beispielrechnung, vollständige Kaufnebenkosten und legale Sparmöglichkeiten im Überblick für Käufer und Berater.
Wer eine Immobilie in Bayern kauft, zahlt dafür aktuell 3,5 Prozent Grunderwerbsteuer auf den Kaufpreis – der niedrigste Satz aller deutschen Bundesländer (Stand Anfang 2026). Die Grunderwerbsteuer in Bayern liegt damit seit den späten 1990er-Jahren unverändert auf dem Niveau, das bis zur Föderalismusreform bundesweit galt, während nahezu alle anderen Länder ihre Sätze inzwischen deutlich angehoben haben. Für Käufer und ihre Berater ist das ein Standortvorteil mit konkretem Euro-Wert: Bei einem Kaufpreis von 500.000 Euro fallen in Bayern 17.500 Euro Grunderwerbsteuer an, in Nordrhein-Westfalen wären es 32.500 Euro. Dieser Ratgeber erklärt Berechnung, Kaufnebenkosten, Satzhistorie, legale Gestaltungsmöglichkeiten und den behördlichen Ablauf – aus der Perspektive eines Käufers in Bayern.
Das Wichtigste in Kürze:
- Der Steuersatz in Bayern beträgt 3,5 Prozent des Kaufpreises, unverändert seit den späten 1990er-Jahren; eine Änderung ist derzeit nicht angekündigt (Stand Anfang 2026).
- Beispiel: 500.000 Euro Kaufpreis ergeben 17.500 Euro Grunderwerbsteuer; bei 400.000 Euro sind es 14.000 Euro.
- Bayern ist das einzige Flächenland, das den Satz seit der Föderalismusreform 2006 nie erhöht hat – gegenüber Nordrhein-Westfalen spart ein Käufer bei 400.000 Euro Kaufpreis 12.000 Euro.
- Legale Gestaltungen wie der Inventarabzug, Befreiungen innerhalb der Familie und sauber getrennte Verträge bei Grundstück und Bau können die Steuerlast reduzieren – innerhalb enger Grenzen.
- Die Steuer wird in der Regel einen Monat nach Bekanntgabe des Steuerbescheids fällig; erst nach Zahlung stellt das Finanzamt die Unbedenklichkeitsbescheinigung aus, ohne die keine Eigentumsumschreibung im Grundbuch erfolgt.
Grunderwerbsteuer in Bayern: Satz und Beispielrechnung
Die Berechnung der Grunderwerbsteuer in Bayern folgt einer einfachen Formel: Kaufpreis multipliziert mit 3,5 Prozent. Bemessungsgrundlage ist nach dem Grunderwerbsteuergesetz (GrEStG) die Gegenleistung, beim klassischen Immobilienkauf also regelmäßig der im notariellen Kaufvertrag beurkundete Kaufpreis. Zum steuerpflichtigen Grundstück zählen dabei alle wesentlichen Bestandteile – also das Gebäude selbst, aber auch Heizungsanlagen, fest eingebaute Sanitäreinrichtungen oder die Dacheindeckung. Nach der Auffassung der Finanzverwaltung zählen zudem dachintegrierte Photovoltaikanlagen voll zur Gegenleistung, während reine Aufdachanlagen als Zubehör gelten.
Praxisrelevant ist, dass der Begriff der Gegenleistung weiter gefasst ist als der reine Kaufpreis: Übernimmt der Käufer etwa Verbindlichkeiten des Verkäufers, leistet er eine Ablöse für Rechte Dritter oder erbringt er eine Gegenleistung in anderer Form als Geld, gehört auch das zur Bemessungsgrundlage. Umgekehrt bleiben typische Nebenpositionen des Immobilienerwerbs – Notargebühren, Grundbuchkosten oder die Maklercourtage – grunderwerbsteuerfrei, weil sie keine Gegenleistung für das Grundstück selbst darstellen. Wer die Steuerbelastung eines konkreten Vorhabens kalkulieren will, sollte daher zunächst prüfen, welche Zahlungen tatsächlich als Gegenleistung gelten.
Zwei Beispielrechnungen mit realistischen bayerischen Kaufpreisen (alle Zahlen Stand Anfang 2026):
- 400.000 Euro Kaufpreis (etwa eine Eigentumswohnung im Münchner Umland oder ein Reihenhaus in Nürnberg): 400.000 Euro × 3,5 % = 14.000 Euro Grunderwerbsteuer.
- 500.000 Euro Kaufpreis (etwa ein Einfamilienhaus in einer Mittelstadt wie Regensburg oder Würzburg): 500.000 Euro × 3,5 % = 17.500 Euro Grunderwerbsteuer.
Schuldner der Steuer sind nach dem Gesetz zwar Käufer und Verkäufer gemeinsam; in der Praxis verpflichtet sich der Käufer im notariellen Kaufvertrag fast immer zur Übernahme, und das Finanzamt setzt die Steuer gegenüber ihm fest. Der Steuersatz gilt einheitlich im gesamten Freistaat – München kennt ebenso wenig einen eigenen Satz wie der Landkreis Passau.
Vollständige Kaufnebenkosten: Grunderwerbsteuer, Notar, Grundbuch und Makler
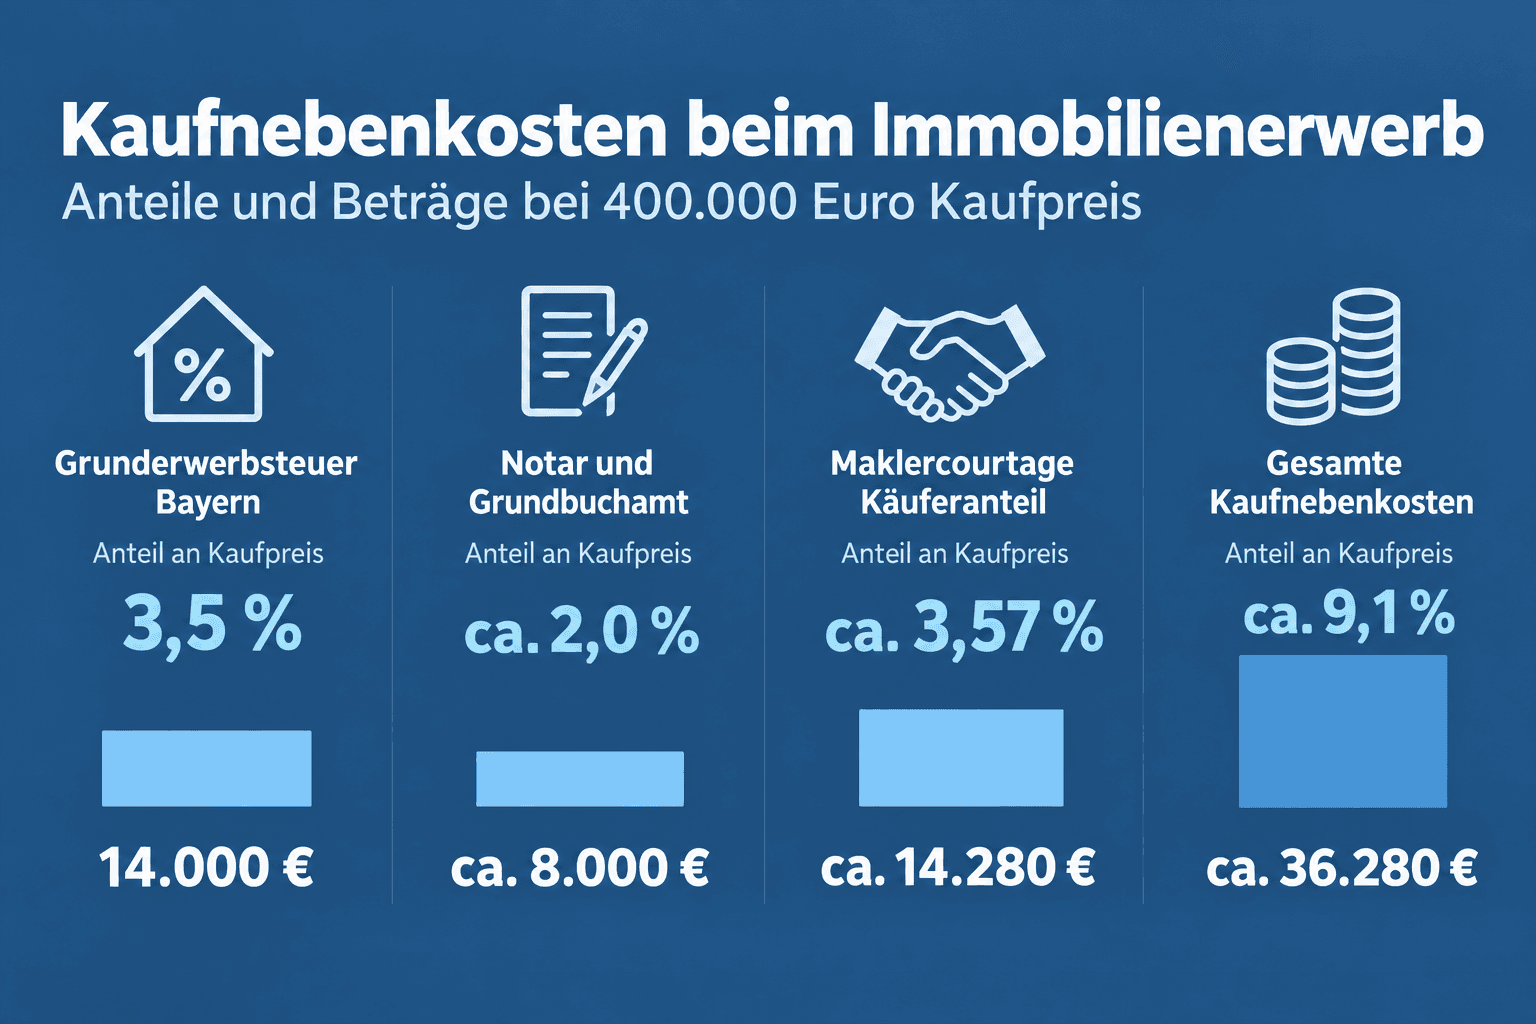
Die Grunderwerbsteuer ist nur ein Teil der Kaufnebenkosten, allerdings meist der größte. Wer eine Finanzierung plant oder Käufer berät, sollte die Gesamtrechnung kennen. Die folgende Übersicht zeigt die typischen Positionen bei einem Kaufpreis von 400.000 Euro (Richtwerte, Stand Anfang 2026):
| Position | Typischer Anteil | Betrag bei 400.000 Euro Kaufpreis |
|---|---|---|
| Grunderwerbsteuer Bayern | 3,5 % | 14.000 Euro |
| Notar und Grundbuchamt | ca. 2,0 % | ca. 8.000 Euro |
| Maklercourtage (Käuferanteil) | ca. 3,57 % | ca. 14.280 Euro |
| Gesamte Kaufnebenkosten | ca. 9,1 % | ca. 36.280 Euro |
Die Notar- und Grundbuchkosten richten sich nach dem Gerichts- und Notarkostengesetz (GNotKG) und liegen erfahrungsgemäß bei rund 1,5 bis 2 Prozent des Kaufpreises. Die Maklercourtage variiert: In Bayern wird der Käuferanteil üblicherweise bei 3,57 Prozent inklusive Mehrwertsteuer angesetzt, seit der gesetzlichen Halbteilungsregelung tragen Käufer und Verkäufer die Provision in der Regel je zur Hälfte. Entscheidend für die Finanzierungsplanung: Die Nebenkosten summieren sich in Bayern auf rund 9 Prozent des Kaufpreises und müssen typischerweise aus Eigenkapital bestritten werden, da Banken sie nur ungern mitfinanzieren. In Bundesländern mit 6,5 Prozent Grunderwerbsteuer liegt die Gesamtbelastung entsprechend rund drei Prozentpunkte höher.
Für Käufer ohne ausreichende Eigenmittel ergibt sich daraus eine typische Falle: Eine sogenannte Vollfinanzierung, bei der auch die Nebenkosten über das Darlehen abgedeckt werden, verteuert die Baufinanzierung spürbar, weil Banken für den die Kaufsumme übersteigenden Anteil Risikoaufschläge kalkulieren und das Grundpfandrecht nur den Objektwert absichert. Wer die Nebenkosten aus eigenen Mitteln zahlt, erhält in der Regel die besseren Konditionen. Bayern-Käufer profitieren hier doppelt vom niedrigen Steuersatz: Sie benötigen weniger Eigenkapital für die Nebenkosten und bleiben eher unterhalb der Beleihungsgrenzen, ab denen die Zinssätze der Institute ansteigen. Wie stark die Grunderwerbsteuer bundesweit als Eigentumshürde für Erwerber wirkt, hat Haus & Grund in einer eigenen Untersuchung beziffert.
Satzentwicklung in Bayern seit der Föderalismusreform
Bis 2006 galt in ganz Deutschland ein einheitlicher Grunderwerbsteuersatz von 3,5 Prozent. Mit der Föderalismusreform erhielten die Länder das Recht, den Satz selbst festzulegen – und nutzten es fast ausnahmslos zu Erhöhungen. Bayern ist das einzige Flächenland, das seinen Satz seither nie angehoben hat; der Satz von 3,5 Prozent gilt, je nach Quellenlage, seit 1997 beziehungsweise 1998 unverändert. Die folgende Tabelle stellt die Entwicklung in Bayern der von Nordrhein-Westfalen gegenüber, das als bevölkerungsreichstes Bundesland den gegensätzlichen Weg ging (bei der bayerischen Datierung weichen Quellen zwischen 1997 und 1998 leicht ab):
| Zeitraum | Steuersatz Bayern | Steuersatz Nordrhein-Westfalen |
|---|---|---|
| bis 2006 (bundeseinheitlich) | 3,5 % | 3,5 % |
| nach der Föderalismusreform | 3,5 % (unverändert) | in mehreren Schritten erhöht |
| Stand Anfang 2026 | 3,5 % | 6,5 % |
Die konkrete Ersparnis lässt sich an einem Kaufpreis von 400.000 Euro beziffern: In Bayern zahlt der Käufer 14.000 Euro Grunderwerbsteuer, in Nordrhein-Westfalen 26.000 Euro – eine Differenz von 12.000 Euro. Bei 500.000 Euro Kaufpreis wächst der Abstand auf 15.000 Euro. Damit liegt Bayern bundesweit an der Spitze der günstigsten Länder; andere Bundesländer verlangen zwischen 5,0 und 6,5 Prozent. Wie hoch die Grunderwerbsteuer im Saarland ausfällt, zeigt unser separater Ratgeber.
Einzuordnen ist dabei die Haltung der bayerischen Staatsregierung: Sie hat sich in der Vergangenheit mehrfach für eine Länderöffnungsklausel beim Grunderwerbsteuerrecht und für einen Freibetrag zugunsten von Ersterwerbern selbstgenutzten Wohneigentums eingesetzt. Umgesetzt wurde ein solcher Freibetrag bislang nicht – die Forderung bleibt Gegenstand der politischen Diskussion, ohne dass ein konkreter Gesetzgebungstermin absehbar wäre (Stand: Juli 2026). Käufer sollten daher mit dem aktuellen Satz von 3,5 Prozent kalkulieren und nicht auf künftige Entlastungen hoffen.
Legale Gestaltungen zur Reduzierung der Grunderwerbsteuer
Die Grunderwerbsteuer lässt sich nicht „umgehen", wohl aber innerhalb gesetzlicher Grenzen legal reduzieren. Drei Gestaltungen sind in der Praxis relevant – alle setzen saubere Vertragsgestaltung voraus und sollten im Einzelfall mit Notar oder Steuerberater abgestimmt werden. Weitere Tipps zum Sparen der Grunderwerbsteuer hat das Verbraucherportal DAS HAUS zusammengestellt.
Kaufpreisaufteilung: Inventar wie Einbauküche, Markise oder Sauna
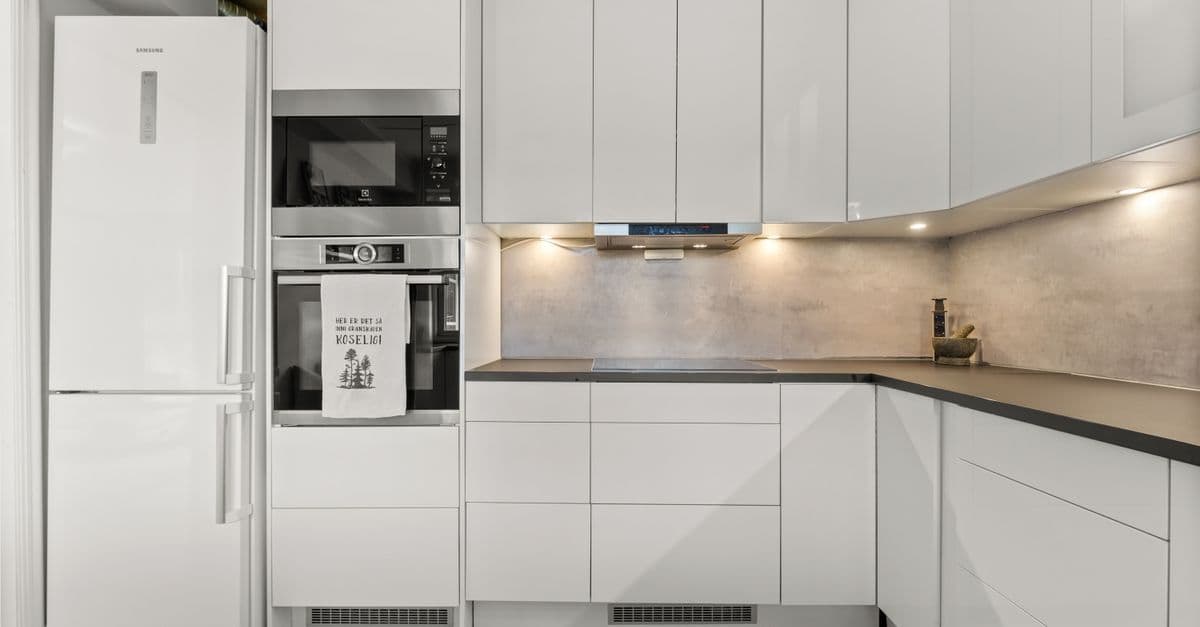
Die Steuer bemisst sich nach der Gegenleistung für das Grundstück einschließlich seiner wesentlichen Bestandteile. Bewegliches Inventar gehört nicht dazu. Wird eine Einbauküche, eine freistehende Sauna, eine Markise oder lose Gartengeräte mitverkauft, kann deren Wert im Kaufvertrag separat ausgewiesen und vom Grundstückspreis abgezogen werden. Auf diesen Anteil fällt keine Grunderwerbsteuer an. Beispiel: Bei 400.000 Euro Gesamtpreis und einer realistisch mit 15.000 Euro bewerteten Einbauküche sinkt die Bemessungsgrundlage auf 385.000 Euro – die Steuerlast reduziert sich um 525 Euro.
Die Finanzverwaltung akzeptiert diese Aufteilung nur mit plausiblen Marktwerten. Wer pauschal zehn Prozent des Kaufpreises auf Inventar verlagert oder für eine zehn Jahre alte Küche den Neupreis ansetzt, riskiert, dass das Finanzamt den Abzug kürzt oder ganz streicht. Als Faustregel gilt: Der Wert muss dokumentierbar und dem Alter und Zustand angemessen sein. Zu beachten ist zudem, dass nicht alle Nebenpositionen abziehbar sind: Die bei Eigentumswohnungen bestehende Instandhaltungsrücklage gehört nach allgemeiner Auffassung nicht zu den Positionen, die von der Bemessungsgrundlage abgezogen werden können, auch wenn Käufer sie wirtschaftlich mitübernehmen; Details sollten im Einzelfall steuerlich geprüft werden.
Befreiung bei Erwerb unter Ehegatten und in gerader Verwandtschaft
Das Grunderwerbsteuergesetz sieht in § 3 mehrere Befreiungstatbestände vor, die besonders bei Übertragungen innerhalb der Familie greifen:
- § 3 Nr. 1 GrEStG: Erwerbsvorgänge mit einer Gegenleistung bis 2.500 Euro bleiben steuerfrei (Bagatellgrenze).
- § 3 Nr. 4 GrEStG: Der Erwerb durch den Ehegatten oder eingetragenen Lebenspartner des Veräußerers ist befreit – etwa wenn ein Ehepartner den hälftigen Miteigentumsanteil des anderen übernimmt.
- § 3 Nr. 6 GrEStG: Auch Erwerbe zwischen Personen, die in gerader Linie verwandt sind, sind befreit – also Übertragungen zwischen Eltern und Kindern oder Großeltern und Enkeln, in beide Richtungen.
Nicht befreit sind dagegen Geschwister, Stief- oder Schwiegerverwandte sowie Lebensgefährten ohne eingetragene Partnerschaft; bei Übertragungen an sie fällt die volle Steuer an. Erbschaften und Schenkungen unterliegen ohnehin nicht der Grunderwerbsteuer, sondern dem Erbschaft- und Schenkungsteuergesetz – welche Schritte Erben bei einer geerbten Immobilie im Nachlass beachten sollten, erläutern wir in einem eigenen Beitrag. Relevant wird die Grunderwerbsteuer-Befreiung insbesondere dann, wenn innerhalb der Familie ein entgeltlicher Kaufvertrag geschlossen oder eine Grundschuld beziehungsweise Ausgleichszahlung vereinbart wird.
Ein typischer Praxisfall ist die Übertragung von Eltern auf ein Kind gegen eine Ausgleichszahlung an die Geschwister: Bleibt die Zahlung im Rahmen des Erwerbsvorgangs zwischen Eltern und Kind, greift die Befreiung in gerader Linie. Komplizierter wird es, wenn mehrere Kinder gleichzeitig erwerben und sich untereinander auszahlen – hier hängt die Steuerfreiheit davon ab, wer gegenüber wem Veräußerer und Erwerber ist, weshalb solche Konstruktionen vor der Beurkundung steuerlich geprüft werden sollten.
Getrennte Verträge bei Grundstückskauf und Bauvertrag: das einheitliche Vertragswerk
Beim Neubau kann es steuerlich einen erheblichen Unterschied machen, wie die Verträge strukturiert sind. Kauft ein Bauherr ein unbebautes Grundstück und schließt den Bauvertrag mit einem davon unabhängigen Unternehmen ab, fällt die Grunderwerbsteuer nur auf den Grundstückspreis an – die Bausumme bleibt außen vor. Bei 150.000 Euro Grundstückspreis und 350.000 Euro Bauleistung bedeutet das 5.250 Euro Steuer statt 17.500 Euro.
Die Kehrseite: Der Bundesfinanzhof prüft in ständiger Rechtsprechung, ob Grundstückskaufvertrag und Bauvertrag objektiv in einem sachlichen Zusammenhang stehen und ein „einheitliches Vertragswerk" bilden. Ist die Veräußererseite zur Bebauung verpflichtet oder verhält sie sich so mit dem Bauunternehmen abgestimmt, dass der Erwerber das Grundstück faktisch nur mit dem Bauwerk erhalten kann, wird die Steuer auf die Gesamtsumme aus Grundstück und Bauleistung erhoben. Ein bloßes Eigeninteresse des Verkäufers an der zeitnahen Bebauung reicht dagegen nach der Rechtsprechung nicht aus: Fehlt eine Herstellungspflicht der Veräußererseite, ist die Bebauung eigennützige Leistung des Erwerbers, und der Erwerber gilt als Bauherr eines unbebauten Grundstücks. Die tatsächliche Vertragsgestaltung entscheidet – Details dazu lassen sich in den veröffentlichten Entscheidungen des Bundesfinanzhofs nachvollziehen. Gerade bei Bauträgermodellen ist deshalb frühzeitige Beratung sinnvoll, denn eine nachträgliche Korrektur ist kaum möglich.
Ablauf und Fristen: Vom Notartermin bis zur Unbedenklichkeitsbescheinigung
Der behördliche Ablauf nach dem Notartermin ist gesetzlich klar geregelt und folgt in Bayern einem standardisierten Prozess:
- Anzeige durch den Notar: Der beurkundende Notar zeigt den Kaufvertrag dem zuständigen Finanzamt an, in der Regel binnen zwei Wochen nach der Beurkundung (§ 18 GrEStG). Der Käufer muss hier nicht selbst tätig werden.
- Steuerbescheid: Das Finanzamt prüft den Vorgang und erlässt den Grunderwerbsteuerbescheid. In der Praxis dauert das je nach Auslastung und Prüfungsbedarf einige Wochen; mit dem Bescheid ist meist etwa vier bis acht Wochen nach dem Notartermin zu rechnen.
- Zahlung: Die Steuer wird einen Monat nach Bekanntgabe des Steuerbescheids zur Zahlung fällig (§ 15 GrEStG). Wer die Frist verstreichen lässt, dem drohen Säumniszuschläge.
- Unbedenklichkeitsbescheinigung: Nach Zahlungseingang stellt das Finanzamt die Unbedenklichkeitsbescheinigung aus (§ 22 GrEStG). Diese Bescheinigung ist zwingende Voraussetzung dafür, dass das Grundbuchamt die Eigentumsumschreibung vornimmt. Ohne sie bleibt der Käufer formell nicht Eigentümer – ein Grund, die Steuerzahlung in der Finanzierungsplanung früh einzuordnen.
Eine bayerische Besonderheit betrifft die Zuständigkeit: Grunderwerbsteuerfälle werden im Freistaat nicht vom Wohnsitzfinanzamt des Käufers bearbeitet, sondern von zentralen Grunderwerbsteuerstellen bei ausgewählten Finanzämtern. Das Bayerische Landesamt für Steuern führt eine Übersicht dieser zentralen Stellen mit Zuständigkeiten und Kontaktdaten; maßgeblich ist regelmäßig die Lage des Grundstücks. Käufer sollten sich also nicht wundern, wenn der Bescheid von einem Finanzamt kommt, mit dem sie bislang nichts zu tun hatten. Verbindliche Auskünfte zum Verfahren gibt die FAQ-Sammlung des Landesamts zur Grunderwerbsteuer.
Häufig gestellte Fragen zur Grunderwerbsteuer in Bayern (FAQ)
Wie hoch ist die Grunderwerbsteuer in Bayern?
Der Steuersatz beträgt 3,5 Prozent des beurkundeten Kaufpreises beziehungsweise der Gegenleistung (Stand Anfang 2026). Damit hat Bayern den niedrigsten Satz aller Bundesländer; der Satz gilt seit den späten 1990er-Jahren unverändert.
Wer zahlt die Grunderwerbsteuer – Käufer oder Verkäufer?
Gesetzlich haften Käufer und Verkäufer als Gesamtschuldner. In der Praxis wird im notariellen Kaufvertrag fast ausnahmslos vereinbart, dass der Käufer die Steuer trägt, und das Finanzamt setzt sie gegenüber dem Käufer fest. Die Verkäuferhaftung bleibt für das Finanzamt als Rückfalloption bestehen.
Gibt es in Bayern einen Freibetrag für Ersterwerber?
Nein. Einen Freibetrag oder ermäßigten Satz für den Ersterwerb selbstgenutzten Wohneigentums gibt es in Bayern derzeit nicht. Die Staatsregierung hat sich zwar wiederholt für eine entsprechende Länderöffnungsklausel und Freibeträge eingesetzt, umgesetzt wurde das bislang nicht (Stand: Juli 2026). Befreiungen bestehen nur in den gesetzlichen Fällen des § 3 GrEStG, etwa bei Übertragungen zwischen Ehegatten oder in gerader Verwandtschaft.
Kann man die Grunderwerbsteuer in Bayern legal senken?
Ja, innerhalb enger Grenzen: Bewegliches Inventar wie eine Einbauküche kann mit realistischem Marktwert aus der Bemessungsgrundlage herausgerechnet werden, Familienübertragungen in gerader Linie sind steuerbefreit, und bei sauber getrennten Grundstücks- und Bauverträgen fällt die Steuer nur auf den Grundstückspreis an. Alle Gestaltungen setzen eine korrekte Vertragsgestaltung voraus; überzogene Inventarwerte oder verdeckte Bauverpflichtungen erkennt die Finanzverwaltung nicht an.
Wann kommt die Unbedenklichkeitsbescheinigung?
Die Unbedenklichkeitsbescheinigung wird ausgestellt, sobald die Grunderwerbsteuer bezahlt ist. Der Bescheid trifft typischerweise wenige Wochen nach dem Notartermin ein, die Zahlungsfrist beträgt danach einen Monat. Erst mit der Bescheinigung kann das Grundbuchamt den Käufer als Eigentümer eintragen – wer die Umschreibung beschleunigen will, zahlt daher am besten unmittelbar nach Bescheiderhalt.
Hinweis: Dieser Artikel dient der allgemeinen Information und ersetzt keine Steuer- oder Rechtsberatung. Für die Bewertung des Einzelfalls – insbesondere bei Kaufpreisaufteilungen, Familienübertragungen oder Bauträgermodellen – sollten Käufer einen Steuerberater oder den beurkundenden Notar hinzuziehen.
 Finanzen
Grunderwerbsteuer Niedersachsen: Satz, Beispielrechnung, Fristen und legale Sparmöglichkeiten im Überblick. Stand: Januar 2025.
 Finanzen
Grunderwerbsteuer NRW: aktueller Satz von 6,5 Prozent, Beispielrechnung, Vergleich der Kaufnebenkosten, Satzentwicklung und legale Gestaltungsspielräume für Käufer im Überblick.
Grunderwerbsteuer Sachsen-Anhalt beträgt 5,0 Prozent. Beispielrechnung mit Kaufnebenkosten, Satzentwicklung und legale Sparmöglichkeiten im Überblick.