
Grunderwerbsteuer Niedersachsen: Satz, Berechnung und legale Sparmöglichkeiten
Grunderwerbsteuer Niedersachsen: Satz, Beispielrechnung, Fristen und legale Sparmöglichkeiten im Überblick. Stand: Januar 2025.
Wer eine Immobilie oder ein Grundstück in Niedersachsen kauft, zahlt dafür Grunderwerbsteuer. Der Satz für die Grunderwerbsteuer in Niedersachsen liegt aktuell bei 5,0 Prozent des Kaufpreises (Stand: Januar 2025) und ist seit dem 1. Januar 2014 unverändert. Bei einem Kaufpreis von 350.000 Euro – ein realistischer Wert für ein Einfamilienhaus in vielen niedersächsischen Regionen – fallen damit 17.500 Euro Grunderwerbsteuer an. Dieser Ratgeber erklärt, wie die Steuer berechnet wird, welche Kaufnebenkosten hinzukommen, welche Finanzämter zuständig sind und welche legalen Gestaltungsspielräume es gibt.
Das Wichtigste in Kürze:
- Der Steuersatz beträgt in Niedersachsen 5,0 Prozent und gilt seit dem 01.01.2014 (Stand: Januar 2025).
- Beispiel: Bei 350.000 Euro Kaufpreis beträgt die Grunderwerbsteuer 17.500 Euro.
- Zuständig ist das Finanzamt am Lageort des Grundstücks (Belegenheitsprinzip, § 17 Abs. 1 GrEStG).
- Die Steuer ist einen Monat nach Bekanntgabe des Steuerbescheids fällig (§ 15 GrEStG); ohne Zahlung gibt es keine Unbedenklichkeitsbescheinigung und damit keine Eigentumsumschreibung im Grundbuch.
- Legale Sparmöglichkeiten bestehen über den Ausweis beweglichen Inventars, Befreiungen bei Ehegatten und Verwandten in gerader Linie sowie – mit klaren Grenzen – über getrennte Verträge bei Grundstückskauf und Bauvertrag.
Grunderwerbsteuer Niedersachsen: Satz und Beispielrechnung
Die Bemessungsgrundlage für die Grunderwerbsteuer ist in der Regel der Kaufpreis, also die Gegenleistung, die im notariellen Kaufvertrag vereinbart wurde. Darauf wird der landesspezifische Steuersatz angewendet. Für Rechtsvorgänge, die sich auf in Niedersachsen liegende Grundstücke beziehen, hat das Land den Satz im Grunderwerbsteuersatz-Festsetzungsgesetz (GrEStFG NI) auf 5,0 Prozent festgelegt.
Wichtig für die Planung: Zur Gegenleistung zählen nicht nur der reine Kaufpreis. Auch Nebenleistungen, die der Käufer für den Erwerb übernimmt, können der Bemessungsgrundlage hinzugerechnet werden – etwa die Übernahme von Verbindlichkeiten des Verkäufers, die Übernahme von Maklerkosten des Verkäufers oder ein vereinbartes Wohnrecht, das der Verkäufer behält und dessen Wert den Kaufpreis mindert. Umgekehrt bleibt bewegliches Inventar außen vor, sofern es gesondert ausgewiesen wird (dazu unten mehr).
Beispielrechnung (Stand: Januar 2025): Ein Käufer erwirbt ein Einfamilienhaus in der Region Hannover für 350.000 Euro. Die Grunderwerbsteuer berechnet sich wie folgt:
350.000 Euro × 5,0 % = 17.500 Euro Grunderwerbsteuer
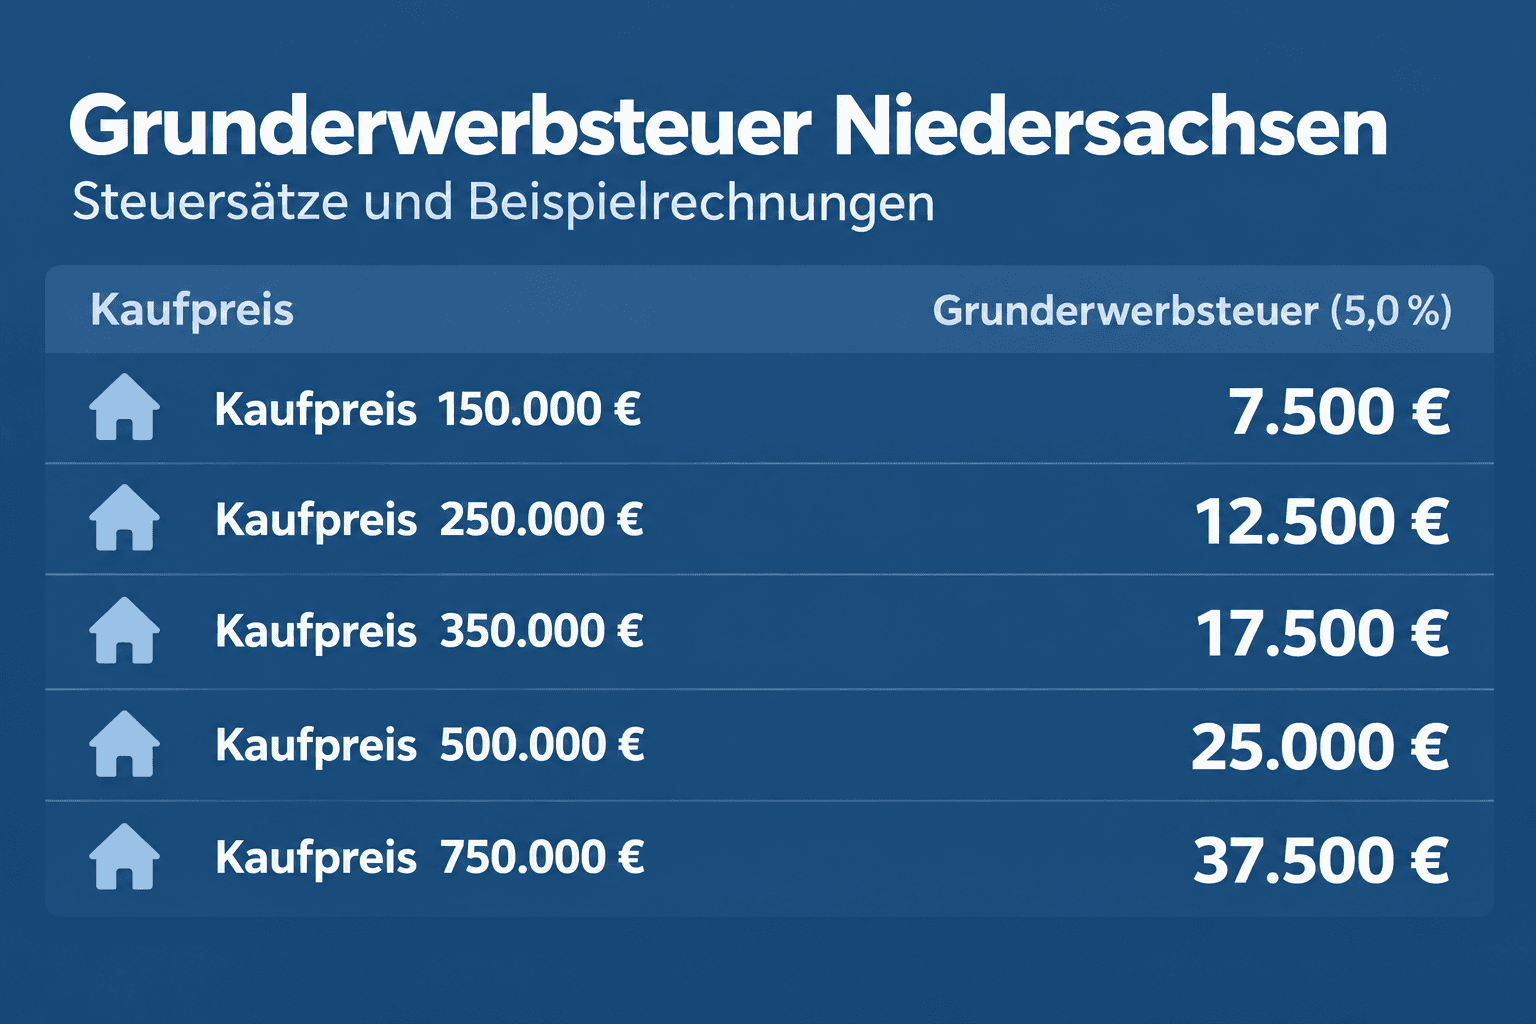
Weil der Satz proportional wirkt, steigt die Steuerlast mit jedem Euro Kaufpreis. Die folgende Übersicht zeigt, wie sich die Grunderwerbsteuer in Niedersachsen bei typischen Preisniveaus auswirkt:
| Kaufpreis | Grunderwerbsteuer (5,0 %) |
|---|---|
| 150.000 Euro | 7.500 Euro |
| 250.000 Euro | 12.500 Euro |
| 350.000 Euro | 17.500 Euro |
| 500.000 Euro | 25.000 Euro |
| 750.000 Euro | 37.500 Euro |
Die Grunderwerbsteuer ist nur ein Teil der Kaufnebenkosten. Käufer sollten die Gesamtbelastung kennen, bevor sie ihre Finanzierung planen. Die folgende Übersicht stellt die typischen Nebenkosten beim Immobilienkauf in Niedersachsen gegenüber (Richtwerte, Stand: Januar 2025):
| Kostenposition | Typische Höhe | Betrag bei 350.000 Euro Kaufpreis |
|---|---|---|
| Grunderwerbsteuer Niedersachsen | 5,0 % | 17.500 Euro |
| Notarkosten | ca. 1,5 % | ca. 5.250 Euro |
| Grundbucheintrag | ca. 0,5 % | ca. 1.750 Euro |
| Maklercourtage (Käuferanteil) | ca. 3,57 % inkl. USt | ca. 12.495 Euro |
| Summe Kaufnebenkosten | ca. 10,6 % | ca. 36.995 Euro |
Die Werte für Notar und Grundbuch sind gesetzlich gebunden und fallen bundesweit ähnlich aus. Die Maklercourtage ist Verhandlungssache; seit 2020 ist es beim Verkauf von Einfamilienhäusern und Eigentumswohnungen an Verbraucher üblich, dass Käufer und Verkäufer die Provision jeweils zur Hälfte tragen. Insgesamt sollten Käufer in Niedersachsen mit Kaufnebenkosten von rund zehn bis elf Prozent des Kaufpreises rechnen. Diese Summe muss in der Regel aus Eigenmitteln aufgebracht werden, weil Banken sie nur selten mitfinanzieren. Wer die Nebenkosten in die Baufinanzierung einbeziehen will, braucht dafür in der Regel zusätzliche Sicherheiten oder eine entsprechend höhere Beleihung – beides verteuert den Kredit. Zu den laufenden Kosten nach dem Kauf gehört außerdem die jährliche Grundsteuer, die je nach Nutzung als Grundsteuer A oder B erhoben wird; sie fällt zusätzlich zur einmaligen Grunderwerbsteuer an.
Satzentwicklung der Grunderwerbsteuer in Niedersachsen
Der heutige Satz von 5,0 Prozent ist das Ergebnis zweier Erhöhungen innerhalb weniger Jahre. Bis Ende 2010 galt in Niedersachsen noch der damalige Bundes-Satz von 3,5 Prozent. Nachdem die Länder 2006 die Kompetenz erhalten hatten, den Satz selbst festzulegen, erhöhte Niedersachsen zum 1. Januar 2011 auf 4,5 Prozent und zum 1. Januar 2014 erneut auf 5,0 Prozent. Seitdem ist der Satz unverändert geblieben (Stand: Januar 2025).
| Zeitraum | Steuersatz in Niedersachsen |
|---|---|
| bis 31.12.2010 | 3,5 % |
| 01.01.2011 – 31.12.2013 | 4,5 % |
| seit 01.01.2014 | 5,0 % |
Maßgeblich für den anzuwendenden Satz ist der Zeitpunkt des Vertragsschlusses, also die Beurkundung des Kaufvertrags – nicht die Zahlung und nicht die Grundbucheintragung. Wer beispielsweise Ende 2013 beurkundet hatte, zahlte noch 4,5 Prozent, auch wenn der Bescheid erst 2014 erging.
Im Bundesländervergleich liegt Niedersachsen mit 5,0 Prozent im Mittelfeld. Die Spanne reicht bundesweit von 3,5 Prozent in Bayern – dem günstigsten Bundesland – bis zu 6,5 Prozent in Nordrhein-Westfalen, Brandenburg, Schleswig-Holstein und dem Saarland (Stand: Januar 2025). Sachsen liegt bei 5,5 Prozent; in Mecklenburg-Vorpommern gilt ein Satz von 6,0 Prozent. Thüringen gehört wie Niedersachsen mit 5,0 Prozent zur Mittelfeld-Gruppe. Damit zahlen Käufer in Niedersachsen deutlich weniger als in den Spitzenländern, aber spürbar mehr als im günstigsten Bundesland. Zum Vergleich: Bei einem Kaufpreis von 350.000 Euro läge die Steuer in Bayern bei 12.250 Euro, in Nordrhein-Westfalen bei 22.750 Euro – ein Unterschied von über 10.000 Euro allein durch den Standort der Immobilie. Da das Belegenheitsprinzip gilt, lässt sich dieser Unterschied allerdings nicht durch Wahl eines anderen Finanzamts umgehen: Entscheidend ist allein, wo das Grundstück liegt.
Für die Landesfinanzen ist die Grunderwerbsteuer eine der wichtigsten Einnahmequellen; eine Absenkung ist derzeit politisch nicht absehbar. Käufer sollten daher mit dem aktuellen Satz kalkulieren und mögliche künftige Erhöhungen zumindest im Hinterkopf behalten – die Entwicklung der vergangenen Jahre zeigt, dass die Länder die Steuer bei Finanzbedarf durchaus anheben.
Zuständiges Finanzamt und Dauer bis zur Unbedenklichkeitsbescheinigung
Für die Erhebung der Grunderwerbsteuer gilt das Belegenheitsprinzip: Zuständig ist nach § 17 Abs. 1 GrEStG das Finanzamt, in dessen Bezirk das Grundstück liegt. Wer ein Haus in Osnabrück kauft, hat es also mit dem dort zuständigen Finanzamt zu tun. Wer in Göttingen kauft, hat es mit dem Finanzamt vor Ort zu tun. Eine landesweite Bündelung der Bearbeitung gibt es in Niedersachsen nicht. Zuständigkeiten und Ansprechpartner lassen sich über das Serviceportal Niedersachsen ermitteln.
Der Ablauf beginnt automatisch: Nach der Beurkundung leitet der Notar eine Abschrift des Kaufvertrags an das zuständige Finanzamt weiter. Käufer müssen den Erwerb nicht selbst anzeigen – diese Pflicht übernimmt der Notar. Eine eigene Anzeigepflicht besteht nur in Ausnahmefällen, etwa bei bestimmten Erwerbsvorgängen ohne notariellen Vertrag. Das Amt prüft den Vorgang und erlässt den Grunderwerbsteuerbescheid. Wie lange das dauert, hängt vom Finanzamt und vom Prüfungsaufwand ab. Nach Erfahrungswerten, die mehrere unabhängige Portale übereinstimmend nennen, vergehen zwischen Beurkundung und Versand des Bescheids typischerweise mehrere Wochen. Eine verbindliche Bearbeitungsfrist nennt die Verwaltung nicht; bei komplexen Fällen, etwa mit Inventaraufteilung oder rückwirkenden Klauseln, kann es länger dauern.
Käufer und Verkäufer haften nach § 13 GrEStG in Verbindung mit § 44 AO gesamtschuldnerisch für die Grunderwerbsteuer. In der Praxis richtet das Finanzamt den Bescheid regelmäßig an den Käufer; zahlt dieser nicht, kann das Amt die Steuer auch vom Verkäufer fordern. Enthält der Kaufvertrag rückwirkende oder aufschiebend bedingte Klauseln – etwa nachträgliche Preisanpassungen –, kann das die Bearbeitung verzögern, weil das Amt Rückfragen stellt.
Erst wenn die Steuer gezahlt ist, erteilt das Finanzamt die sogenannte Unbedenklichkeitsbescheinigung nach § 22 GrEStG. Diese Bescheinigung ist die Voraussetzung dafür, dass das Grundbuchamt den Käufer als neuen Eigentümer einträgt. Ohne Zahlung der Grunderwerbsteuer gibt es also keine Eigentumsumschreibung – ein Punkt, den Käufer bei ihrer Liquiditätsplanung unbedingt berücksichtigen sollten. In der Praxis übermittelt das Finanzamt die Bescheinigung nach Zahlungseingang direkt an das Grundbuchamt oder stellt sie dem Notar beziehungsweise dem Käufer zur Vorlage aus.
Legale Wege, die Grunderwerbsteuer in Niedersachsen zu senken
Die Grunderwerbsteuer lässt sich nicht beliebig umgehen, aber das Gesetz und die Rechtsprechung lassen Gestaltungsspielräume. Drei Ansätze sind in der Praxis am relevantesten: der getrennte Ausweis beweglichen Inventars, die gesetzlichen Befreiungstatbestände und die Trennung von Grundstückskauf und Bauvertrag. Alle drei haben klare Grenzen.
Bewegliches Inventar getrennt ausweisen
Besteuert wird nur das Grundstück einschließlich der wesentlichen Bestandteile, also des fest verbundenen Gebäudes. Bewegliche Gegenstände gehören nicht zur Bemessungsgrundlage. Wird beim Kauf einer Bestandsimmobilie Inventar mitverkauft – klassische Beispiele sind die Einbauküche, eine Markise, eine freistehende Sauna, Gartengeräte, ein Gartenhaus, Möbel oder lose verlegte Teppichböden –, kann dessen Wert im Kaufvertrag gesondert ausgewiesen und vom Kaufpreis abgezogen werden.
Abzugrenzen ist bewegliches Inventar von wesentlichen Bestandteilen des Gebäudes: Heizungsanlage, fest verlegte Böden, Türen, Fenster oder eine fest installierte Solaranlage gehören zum Grundstück und bleiben immer steuerpflichtig, auch wenn sie im Vertrag separat aufgeführt würden. Nur was tatsächlich lösbar und versetzbar ist, mindert die Bemessungsgrundlage.
Ein Beispiel: Beim Kaufpreis von 350.000 Euro wird eine Einbauküche mit einem nachvollziehbaren Zeitwert von 10.000 Euro separat ausgewiesen. Die Bemessungsgrundlage sinkt auf 340.000 Euro, die Grunderwerbsteuer auf 17.000 Euro – eine Ersparnis von 500 Euro.
Die Finanzverwaltung prüft solche Aufteilungen kritisch. Entscheidend ist, dass der angesetzte Wert dem tatsächlichen Markt- beziehungsweise Zeitwert entspricht. Überhöhte Ansätze – etwa 40.000 Euro für eine gebrauchte Küche – akzeptiert das Finanzamt nicht und setzt die Steuer im Zweifel nach eigener Schätzung fest. Praktisch bewährt hat sich, das Inventar im Kaufvertrag einzeln aufzulisten und die Werte plausibel zu begründen, etwa über Alter und Anschaffungspreis der Gegenstände. Wichtig ist außerdem, die Aufteilung bereits im Kaufvertrag zu verankern – eine nachträgliche Aufteilung nach der Beurkundung erkennt das Finanzamt in der Regel nicht an.
Befreiung bei Ehegatten und gerader Verwandtschaft
§ 3 GrEStG enthält mehrere Befreiungstatbestände, die bundesweit gelten und damit auch in Niedersachsen:
- Bagatellgrenze: Erwerbe mit einer Gegenleistung bis 2.500 Euro bleiben steuerfrei (§ 3 Nr. 1 GrEStG).
- Erbschaft und Schenkung: Grundstücksübertragungen von Todes wegen sowie Schenkungen unter Lebenden, die der Erbschaft- und Schenkungsteuer unterliegen, sind von der Grunderwerbsteuer befreit (§ 3 Nr. 2 GrEStG).
- Ehegatten und Lebenspartner: Der Erwerb vom Ehegatten oder eingetragenen Lebenspartner ist befreit (§ 3 Nr. 4 GrEStG) – etwa wenn ein Partner den Anteil des anderen am gemeinsamen Haus übernimmt.
- Gerade Verwandtschaft: Verkäufe zwischen Verwandten in gerader Linie, also etwa von Eltern an Kinder oder von Großeltern an Enkel, bleiben steuerfrei (§ 3 Nr. 6 GrEStG). Nicht begünstigt sind dagegen Geschwister, Onkel, Tanten, Nichten und Neffen – hier fällt die volle Steuer an.
Ein praxisnahes Beispiel: Übertragen Eltern ihr Haus gegen Zahlung von 300.000 Euro an die Tochter, fällt keine Grunderwerbsteuer an, weil es sich um eine Übertragung in gerader Linie handelt. Verkauft dagegen ein Bruder seine Immobilie an seine Schwester, sind bei gleichem Preis 15.000 Euro Steuer fällig. Auch Stief- und Adoptivkinder zählen zur geraden Linie, Verschwägerte dagegen nicht.
Bei Scheidungsfällen gibt es weitere Befreiungen für Übertragungen im Rahmen des Güterausgleichs, etwa wenn im Zuge der Scheidung ein Ehegatte den Miteigentumsanteil des anderen am früheren Familienheim übernimmt. Wer prüfen will, ob ein Befreiungstatbestand greift, sollte den konkreten Vertragsentwurf frühzeitig mit dem Notar besprechen – die Befreiung wirkt nur, wenn die gesetzlichen Voraussetzungen exakt erfüllt sind.
Getrennte Verträge bei Grundstück und Bauvertrag
Beim Neubau kann die Steuerlast erheblich sinken, wenn Käufer zunächst ein unbebautes Grundstück erwerben und den Bauvertrag später und unabhängig davon mit einem Bauunternehmen ihrer Wahl schließen. Dann bemisst sich die Grunderwerbsteuer nur am Grundstückspreis, nicht an der Bausumme. Bei einem Grundstück für 120.000 Euro und Baukosten von 280.000 Euro wären das 6.000 Euro statt 20.000 Euro Steuer – eine Ersparnis von 14.000 Euro.
Die Grenze zieht die Rechtsprechung des Bundesfinanzhofs zum sogenannten einheitlichen Vertragswerk: Stehen Grundstückskauf und Bauvertrag in einem engen sachlichen und zeitlichen Zusammenhang – typisch ist das Bauträgermodell, bei dem der Verkäufer das Grundstück nur mit einem fest vorgegebenen Baupartner anbietet –, rechnet der Fiskus die Bausumme der Bemessungsgrundlage hinzu. Der Erwerbsgegenstand ist dann das bebaute Grundstück. Wer echte Wahlfreiheit beim Bauunternehmen hat und die Verträge zeitlich und inhaltlich klar trennt, kann dagegen legal nur auf den Grundstückspreis Steuern zahlen.
Praktisch relevante Indizien für ein einheitliches Vertragswerk sind etwa: Das Grundstück wird nur in Verbindung mit einem bestimmten Bauunternehmen angeboten, beide Verträge werden am selben Tag geschlossen, oder die Verträge verweisen wechselseitig aufeinander. Umgekehrt spricht für eine zulässige Trennung, wenn der Käufer nach dem Grundstückserwerb frei entscheiden kann, ob, wann und mit wem er baut. Die Konstruktion sollte vor Vertragsschluss geprüft werden, weil nachträgliche Korrekturen kaum möglich sind und eine nachträgliche Hinzurechnung der Bausumme eine hohe Steuernachforderung auslösen kann.
Ablauf und Fristen im Überblick
Vom Notartermin bis zur Eigentumsumschreibung durchläuft die Grunderwerbsteuer in Niedersachsen einen festen Ablauf:
- Beurkundung: Käufer und Verkäufer schließen den Kaufvertrag beim Notar.
- Mitteilung ans Finanzamt: Der Notar übersendet eine Vertragsabschrift an das zuständige Finanzamt am Grundstücksort.
- Steuerbescheid: Das Finanzamt prüft den Vorgang und erlässt den Grunderwerbsteuerbescheid an den Käufer. Das dauert erfahrungsgemäß mehrere Wochen.
- Zahlung: Die Steuer ist einen Monat nach Bekanntgabe des Bescheids fällig (§ 15 GrEStG). Eine Stundung ist nur in Ausnahmefällen möglich.
- Unbedenklichkeitsbescheinigung: Nach Zahlungseingang erteilt das Finanzamt die Bescheinigung nach § 22 GrEStG und übermittelt sie an das Grundbuchamt.
- Eigentumsumschreibung: Das Grundbuchamt trägt den Käufer als neuen Eigentümer ein.
Parallel läuft der eigentliche Kaufprozess weiter: Der Notar beantragt in der Regel zunächst eine Auflassungsvormerkung im Grundbuch, die den Käufer vor Zwischenverfügungen des Verkäufers schützt. Die Kaufpreisfälligkeit hängt vom Vertrag ab – häufig wird der Kaufpreis fällig, sobald die Vormerkung eingetragen und lastenfreie Übereignung gesichert ist. Käufer sollten beachten, dass Kaufpreis und Grunderwerbsteuer zeitlich oft nahe beieinanderliegen: Wer den Kaufpreis kurz nach der Beurkundung zahlt, muss wenige Wochen später auch die Steuer aufbringen können.
Für die Finanzierungsplanung heißt das: Der Betrag für die Grunderwerbsteuer sollte ab der Beurkundung liquide verfügbar sein, denn die Zahlungsfrist von einem Monat ist kurz und beginnt mit der Zustellung des Bescheids. Verzögert sich die Zahlung, drohen Säumniszuschläge, und die Eigentumsumschreibung blockiert. Gegen einen fehlerhaften Bescheid kann innerhalb eines Monats Einspruch eingelegt werden; der Einspruch entbindet aber nicht automatisch von der Zahlung – hierzu kann gegebenenfalls eine Aussetzung der Vollziehung beantragt werden.
Dieser Artikel ersetzt keine Steuerberatung. Die geschilderten Gestaltungsmöglichkeiten und Befreiungen hängen stark vom Einzelfall ab; wer eine Aufteilung des Kaufpreises, eine Familienübertragung oder getrennte Verträge plant, sollte das Vorgehen vorab mit einem Steuerberater oder dem beurkundenden Notar abstimmen.
Häufige Fragen zur Grunderwerbsteuer in Niedersachsen (FAQ)
Wie hoch ist die Grunderwerbsteuer in Niedersachsen aktuell?
Der Steuersatz beträgt 5,0 Prozent des Kaufpreises (Stand: Januar 2025). Er gilt seit dem 1. Januar 2014 und liegt im Bundesländervergleich im Mittelfeld.
Wie wird die Grunderwerbsteuer in Niedersachsen berechnet?
Bemessungsgrundlage ist in der Regel der im Kaufvertrag vereinbarte Kaufpreis. Dieser wird mit 5,0 Prozent multipliziert. Bei 350.000 Euro Kaufpreis ergeben sich 17.500 Euro Grunderwerbsteuer. Separat ausgewiesenes bewegliches Inventar kann die Bemessungsgrundlage mindern.
Wer ist von der Grunderwerbsteuer befreit?
Nach § 3 GrEStG sind unter anderem Erwerbe bis 2.500 Euro, Erbschaften und Schenkungen, Käufe vom Ehegatten oder eingetragenen Lebenspartner sowie Verkäufe zwischen Verwandten in gerader Linie (zum Beispiel Eltern an Kinder) befreit. Geschwister und seitliche Verwandte sind nicht begünstigt.
Kann ich die Grunderwerbsteuer durch Inventar senken?
Ja, wenn bewegliche Gegenstände wie eine Einbauküche, eine Markise oder eine Sauna mit ihrem realistischen Zeitwert separat im Kaufvertrag ausgewiesen werden. Überhöhte Werte akzeptiert das Finanzamt nicht; die Aufteilung sollte plausibel und einzeln aufgelistet sein und bereits im Kaufvertrag stehen.
Wann muss ich die Grunderwerbsteuer zahlen und wann kommt die Unbedenklichkeitsbescheinigung?
Die Steuer ist einen Monat nach Bekanntgabe des Steuerbescheids fällig (§ 15 GrEStG). Nach Zahlungseingang erteilt das Finanzamt die Unbedenklichkeitsbescheinigung nach § 22 GrEStG, die das Grundbuchamt für die Eigentumsumschreibung benötigt. Zwischen Beurkundung und Bescheid vergehen erfahrungsgemäß mehrere Wochen. Weitere Antworten bieten die häufigen Fragen des Landesamts für Steuern Niedersachsen.
 Finanzen
Grunderwerbsteuer NRW: aktueller Satz von 6,5 Prozent, Beispielrechnung, Vergleich der Kaufnebenkosten, Satzentwicklung und legale Gestaltungsspielräume für Käufer im Überblick.
Grunderwerbsteuer Sachsen-Anhalt beträgt 5,0 Prozent. Beispielrechnung mit Kaufnebenkosten, Satzentwicklung und legale Sparmöglichkeiten im Überblick.
 Finanzen
Grunderwerbsteuer Thüringen: aktueller Satz 5,0 %, Beispielrechnung inkl. Kaufnebenkosten, Satzentwicklung und legale Sparmöglichkeiten für Käufer.