
Grunderwerbsteuer NRW: Satz, Berechnung und legale Sparmöglichkeiten
Grunderwerbsteuer NRW: aktueller Satz von 6,5 Prozent, Beispielrechnung, Vergleich der Kaufnebenkosten, Satzentwicklung und legale Gestaltungsspielräume für Käufer im Überblick.
Wer in Nordrhein-Westfalen eine Immobilie oder ein Grundstück kauft, zahlt aktuell 6,5 Prozent Grunderwerbsteuer auf den notariell beurkundeten Kaufpreis (Stand: 2026). Damit gehört die Grunderwerbsteuer in NRW zu den höchsten Steuersätzen aller Bundesländer – nur Brandenburg, das Saarland und Schleswig-Holstein liegen auf demselben Niveau. Der Satz gilt für alle Kaufverträge, die seit dem 1. Januar 2015 beurkundet wurden und ein in Nordrhein-Westfalen belegenes Grundstück betreffen. Bei einem Kaufpreis von 400.000 Euro bedeutet das eine Steuerlast von 26.000 Euro – Geld, das zusätzlich zu Notarkosten, Grundbuchgebühren und gegebenenfalls der Maklercourtage aufgebracht werden muss. Dieser Ratgeber erklärt, wie die Grunderwerbsteuer in NRW berechnet wird, wie hoch die gesamten Kaufnebenkosten ausfallen, wie sich der Satz entwickelt hat, welche legalen Gestaltungsspielräume bestehen und wie der Verwaltungsablauf bis zur Unbedenklichkeitsbescheinigung funktioniert.
Die wichtigsten Fakten auf einen Blick:
- Steuersatz: 6,5 Prozent des Kaufpreises, gültig seit dem 1. Januar 2015 (Stand: 2026).
- Beispiel: 400.000 Euro Kaufpreis ergeben 26.000 Euro Grunderwerbsteuer.
- Kaufnebenkosten gesamt: Inklusive Notar, Grundbuch und Makler liegen Käufer in NRW häufig bei rund 11 bis 12 Prozent des Kaufpreises.
- Steuerbefreit sind unter anderem Erwerbe unter Ehegatten, zwischen Verwandten in gerader Linie sowie Erbschaften.
- Frist: Die Steuer wird einen Monat nach Bekanntgabe des Steuerbescheids fällig; ohne Zahlung gibt es keine Unbedenklichkeitsbescheinigung – und ohne diese keine Eigentumsumschreibung im Grundbuch.
Grunderwerbsteuer NRW: aktueller Satz und Beispielrechnung
Die Höhe der Grunderwerbsteuer in NRW beträgt einheitlich 6,5 Prozent. Bemessungsgrundlage ist grundsätzlich die Gegenleistung – beim klassischen Immobilienkauf der im Notarvertrag vereinbarte Kaufpreis. Dazu zählen auch übernommene Verbindlichkeiten wie noch offene Hypotheken oder Rentenschulden sowie beim Erwerb eines Erbbaurechts die kapitalisierten Erbbauzinsen. Der Wert miterworbenen Inventars (etwa einer Einbauküche) gehört dagegen nicht zur Bemessungsgrundlage, sofern er realistisch und gesondert ausgewiesen wird – dazu später mehr.
Die Berechnung selbst ist simpel: Kaufpreis × 6,5 Prozent = Grunderwerbsteuer. Die folgende Tabelle zeigt die Steuerlast bei typischen Kaufpreisen im nordrhein-westfälischen Markt (Stand: 2026):
| Kaufpreis | Steuersatz | Grunderwerbsteuer |
|---|---|---|
| 250.000 € | 6,5 % | 16.250 € |
| 400.000 € | 6,5 % | 26.000 € |
| 500.000 € | 6,5 % | 32.500 € |
| 750.000 € | 6,5 % | 48.750 € |
Ein realistisches Beispiel: Eine Familie kauft in einem mittleren NRW-Standort eine Eigentumswohnung für 350.000 Euro. Die Grunderwerbsteuer beträgt 22.750 Euro. Für ein Einfamilienhaus im Speckgürtel von Köln oder Düsseldorf mit einem Kaufpreis von 550.000 Euro fallen bereits 35.750 Euro an. Diese Beträge fließen nicht in den Wert der Immobilie, sondern direkt in den Landeshaushalt – die Grunderwerbsteuer ist eine reine Ländersteuer, deren Aufkommen Nordrhein-Westfalen allein zusteht. Wer die Finanzierung plant, sollte die Steuer von Anfang an mit einkalkulieren: Banken finanzieren Kaufnebenkosten häufig nur ungern oder zu schlechteren Konditionen mit, weil sie keinen Beleihungswert darstellen.
Die amtlichen Informationen zur Steuer stellen die Finanzämter des Landes Nordrhein-Westfalen auf ihrer Erklärseite zur Grunderwerbsteuer bereit; dort finden sich auch die zugehörigen amtlichen Hinweise und Vordrucke – etwa die Veräußerungsanzeige.
Kaufnebenkosten im Vergleich: Grunderwerbsteuer, Notar, Grundbuch, Makler
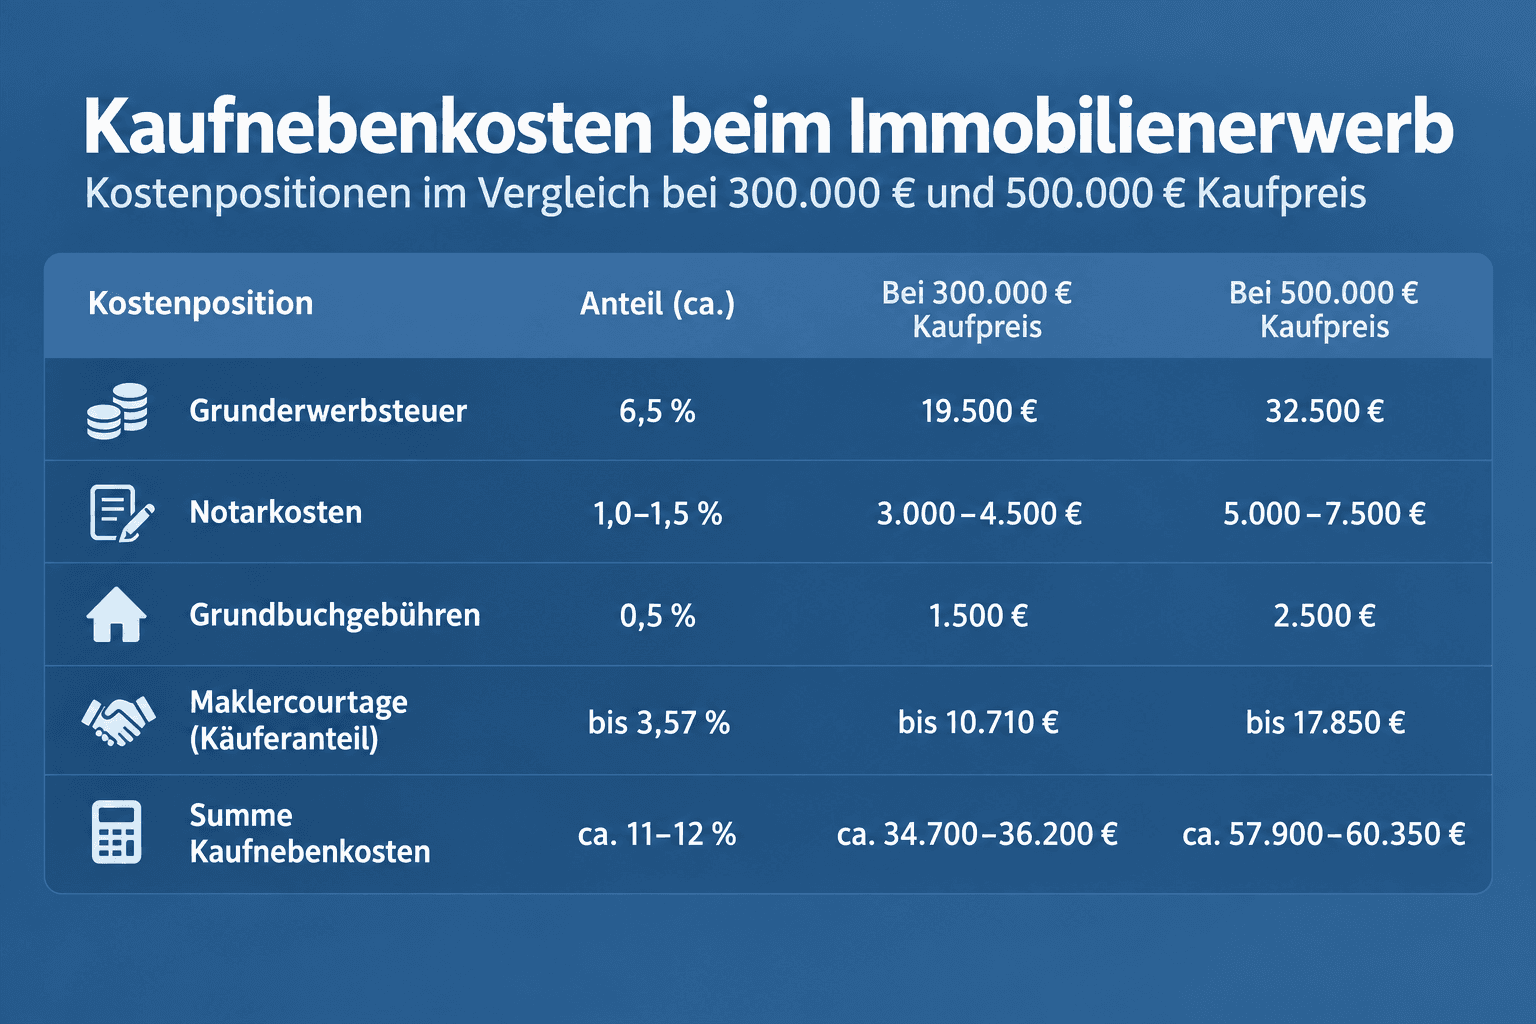
Die Grunderwerbsteuer ist der mit Abstand größte Posten der Kaufnebenkosten in Nordrhein-Westfalen, aber nicht der einzige. Hinzu kommen die Notar- und Grundbuchkosten für Beurkundung und Eigentumsumschreibung sowie – je nach Transaktion – die Maklercourtage. Die Notarkosten liegen nach dem Gerichts- und Notarkostengesetz bei etwa 1,0 bis 1,5 Prozent des Kaufpreises, die Grundbuchgebühren bei rund 0,5 Prozent. Die Maklerprovision beträgt in NRW marktüblich bis zu 7,14 Prozent (inklusive Mehrwertsteuer); seit der Gesetzesänderung von Ende 2020 muss der Verkäufer beim Kauf von Wohnungen und Einfamilienhäusern mindestens die Hälfte tragen, sodass Käufer in der Regel höchstens 3,57 Prozent zahlen.
Das Gesamtbild für zwei Beispielkäufe (Stand: 2026):
| Kostenposition | Anteil (ca.) | Bei 300.000 € Kaufpreis | Bei 500.000 € Kaufpreis |
|---|---|---|---|
| Grunderwerbsteuer | 6,5 % | 19.500 € | 32.500 € |
| Notarkosten | 1,0–1,5 % | 3.000–4.500 € | 5.000–7.500 € |
| Grundbuchgebühren | 0,5 % | 1.500 € | 2.500 € |
| Maklercourtage (Käuferanteil) | bis 3,57 % | bis 10.710 € | bis 17.850 € |
| Summe Kaufnebenkosten | ca. 11–12 % | ca. 34.700–36.200 € | ca. 57.850–60.350 € |
Zwei Folgerungen sind für Käufer in NRW relevant: Erstens sollte Eigenkapital in Höhe der Kaufnebenkosten vorhanden sein, bevor ein Kaufvertrag unterschrieben wird – wer hier auf die Bank hofft, gerät in die Vollfinanzierung mit deutlich höheren Zinsaufschlägen. Zweitens lohnt der Blick auf die größte Einzelposition: Bei der Maklercourtage existiert Verhandlungsspielraum, während Notar- und Grundbuchgebühren gesetzlich fixiert sind und die Grunderwerbsteuer nur über die legalen Gestaltungsspielräume beeinflusst werden kann, die weiter unten beschrieben werden.
Satzentwicklung in Nordrhein-Westfalen: von 2,0 auf 6,5 Prozent
Die aktuellen 6,5 Prozent sind das Ergebnis mehrerer Erhöhungen über knapp zwei Jahrzehnte. Seit der Reform der Steuerhoheit 2006 dürfen die Bundesländer den Satz selbst festlegen – und Nordrhein-Westfalen hat von dieser Freiheit zweimal ausgiebig Gebrauch gemacht. Die Entwicklung im Überblick:
| Zeitraum | Steuersatz |
|---|---|
| bis 1997 | 2,0 % |
| ab 1998 | 3,5 % |
| ab 1. Oktober 2011 | 5,0 % |
| ab 1. Januar 2015 | 6,5 % (Stand: 2026) |
Die Erhöhung von 3,5 auf 5,0 Prozent zum 1. Oktober 2011 geht auf eine Mehrheitsentscheidung der damaligen Landesregierung zurück; bereits 2014 wurde der weitere Schritt auf 6,5 Prozent beschlossen, der für alle ab dem 1. Januar 2015 beurkundeten Verträge gilt. Die Grunderwerbsteuer ist damit eine der wichtigen Einnahmequellen des Landes – und ein politisch umkämpftes Thema.
Für Käufer bedeutet die Historie zweierlei: Eine Rückkehr zu den Sätzen von vor 2011 ist angesichts der Haushaltsbedeutung unrealistisch, und wer mit einer baldigen Senkung rechnet, sollte seine Kaufentscheidung nicht davon abhängig machen. Zum Vergleich: Bayern liegt mit 3,5 Prozent am unteren Ende der bundesweiten Skala, die meisten anderen Länder bewegen sich zwischen 5,0 und 6,5 Prozent.
Debatte um einen Freibetrag für selbstgenutztes Wohneigentum
Der hohe NRW-Satz befeuert seit Jahren die politische Debatte um Entlastungen für Familien, die selbstgenutztes Wohneigentum erwerben. Auf Bundesebene wird über eine Öffnungsklausel diskutiert, die es den Ländern erlauben würde, einen Freibetrag bei der Grunderwerbsteuer für den Erwerb selbstgenutzten Wohneigentums einzuführen. Eine solche Bundesregelung ist bislang nicht beschlossen: Der Bundesvorbehalt nach Artikel 105 Absatz 2a Grundgesetz, der die Festsetzung des Steuersatzes den Ländern vorbehält, gilt weiterhin. Nordrhein-Westfalen hatte im Bundesrat eine entsprechende Entschließung zu einer Entlastung beim Erwerb selbst genutzter Wohnimmobilien eingebracht; ein Gesetz ist daraus bislang nicht geworden. Ein genereller Freibetrag für Ersterwerber ist Stand 2026 im Land weiterhin nicht beschlossen. Ob und wann sich daran etwas ändert, ist offen; seriöse Aussagen über konkrete Termine lassen sich derzeit nicht treffen.
Wer heute in NRW kauft, muss die vollen 6,5 Prozent einplanen. Über zusätzliche Entlastungsprogramme des Landes können wir nach Prüfung der vorliegenden Quellen keine belastbaren Angaben machen; Käufer sollten sich zu etwaigen aktuellen Förder- oder Zuschussprogrammen direkt bei der Landesförderbank beziehungsweise dem zuständigen Ministerium informieren.
Organisatorisch ist die Verwaltung der Grunderwerbsteuer in NRW nicht bei einer einzigen zentralen Behörde konzentriert. Die Zuständigkeit der einzelnen Finanzämter ist in der Finanzamtszuständigkeitsverordnung (FA-ZVO) geregelt: Je Oberfinanzbezirk – Düsseldorf, Köln und Münster – sind bestimmte Finanzämter für die Bearbeitung der Grunderwerbsteuer zuständig, wobei die Bearbeitung teilweise gebündelt ist. Für gesellschaftsrechtliche Erwerbsvorgänge (etwa sogenannte Share Deals, bei denen Gesellschaftsanteile statt des Grundstücks selbst übertragen werden) weist die Finanzverwaltung NRW auf das Finanzamt Essen-NordOst als Zentralstelle für Grunderwerbsteuerfälle in NRW hin; Details zum genauen Aufgaben- und Zuständigkeitsumfang sowie zum Startzeitpunkt entnehmen Sie bitte den aktuellen amtlichen Bekanntmachungen. Für den normalen Immobilienkäufer ändert das wenig: Entscheidend bleibt das für den Belegenheitsort der Immobilie zuständige Finanzamt, das sich aus der FA-ZVO ergibt. Für die Finanzierung und Strukturierung von Immobilieninvestments in NRW sind diese Zuständigkeitsregeln allerdings relevant, weil Share-Deal-Strukturen steuerlich gesondert geprüft werden.
Legale Gestaltungsspielräume beim Immobilienkauf in NRW
Der Steuersatz selbst ist nicht verhandelbar. Die Bemessungsgrundlage hingegen lässt sich in bestimmten Grenzen beeinflussen, und einige Erwerbsvorgänge sind von vornherein steuerfrei. Drei Hebel sind in der Praxis am relevantesten.
Inventar wie Einbauküche, Markise oder Sauna separat ausweisen
Bewegliche Gegenstände sind nicht Grundstück und unterliegen daher nicht der Grunderwerbsteuer. Beim Kauf einer Bestandsimmobilie können Ausstattungsgegenstände wie eine Einbauküche, eine Markise, ein Gartenhaus, eine freistehende Sauna oder mitverkaufte Möbel im Kaufvertrag gesondert mit ihrem Wert ausgewiesen werden – auf diesen Teil des Kaufpreises fällt dann keine Steuer an. Beispiel: Bei einem Gesamtpreis von 400.000 Euro und einer realistisch bewerteten Einbauküche im Wert von 10.000 Euro sinkt die Bemessungsgrundlage auf 390.000 Euro; die Ersparnis beträgt 650 Euro. Werden zusätzlich Gartenhaus und Mobiliar für weitere 8.000 Euro ausgewiesen, steigt die Ersparnis auf rund 1.170 Euro.
Die Grenzen setzt die Finanzverwaltung: Die ausgewiesenen Werte müssen dem tatsächlichen Verkehrswert der Gegenstände entsprechen und im Vertrag konkret aufgelistet sein. Pauschale Fantasiebeträge akzeptieren die Finanzämter nicht. Als grobe Orientierung der Verwaltungspraxis gelten Inventarwerte bis etwa 15 Prozent des Gesamtkaufpreises als üblich; darüber hinausgehende Aufteilungen werden regelmäßig hinterfragt. Wer die Grenze missachtet, riskiert, dass das Finanzamt die gesamte Aufteilung kippt und die Steuer auf den vollen Kaufpreis festsetzt – im Zweifel plus Verspätungszuschlägen. Die Aufteilung sollte daher mit dem Notar abgestimmt und plausibel dokumentiert werden.
Befreiung unter Ehegatten und in gerader Verwandtschaftslinie
Das Grunderwerbsteuergesetz sieht mehrere Befreiungstatbestände vor, die in der Praxis regelmäßig genutzt werden:
- Ehegatten und eingetragene Lebenspartner: Erwerbe zwischen Ehegatten sind steuerfrei – sowohl zu Lebzeiten als auch zur Vermögensauseinandersetzung nach einer Scheidung oder Aufhebung einer Lebenspartnerschaft.
- Verwandte in gerader Linie: Übertragungen zwischen Eltern und Kindern sowie zwischen Großeltern und Enkeln sind befreit. Geschwister, Onkel, Tanten, Nichten und Neffen profitieren dagegen nicht – sie zahlen den vollen Satz.
- Erbschaft und Erbauseinandersetzung: Der Erwerb durch Erbschaft ist steuerfrei, ebenso der Erwerb durch Miterben im Rahmen der Auseinandersetzung des Nachlasses – welche Schritte bei einer geerbten Immobilie im Nachlass konkret anstehen, zeigt ein gesonderter Ratgeber.
- Bagatellgrenze: Vorgänge mit einer Bemessungsgrundlage bis 2.500 Euro bleiben steuerfrei. Wird dieser Betrag überschritten, ist allerdings der volle Wert steuerpflichtig – es handelt sich um eine Freigrenze, nicht um einen Freibetrag.
Für Familien ergeben sich daraus durchaus Planungsoptionen: Die Übertragung einer elterlichen Immobilie auf die Tochter ist steuerfrei, der Verkauf an den Schwager nicht. Wer in solchen Konstellationen gestalten will, sollte die Folgen frühzeitig mit einem Steuerberater durchsprechen, weil neben der Grunderwerbsteuer auch erbschaft- und schenkungsteuerliche Fragen berührt werden können.
Getrennte Verträge bei Grundstückskauf und Bauvertrag (einheitliches Vertragswerk)
Wer ein unbebautes Grundstück kauft, zahlt Grunderwerbsteuer nur auf den Grundstückspreis – nicht auf die späteren Baukosten. Kritisch wird es, wenn Grundstückskauf und Bauvertrag aus Sicht des Finanzamts eine wirtschaftliche Einheit bilden. Nach der Rechtsprechung des Bundesfinanzhofs liegt ein sogenanntes einheitliches Vertragswerk vor, wenn Grundstückserwerb und Gebäudeerrichtung in einem engen zeitlichen und sachlichen Zusammenhang stehen und der Erwerber das Grundstück faktisch nur im bebauten Zustand erhalten kann. Typisch ist das bei Bauträgerfällen: Kauft der Erwerber das Grundstück vom Bauträger und schließt mit demselben Unternehmen (oder einem verbundenen Unternehmen) gleichzeitig den Bauvertrag, rechnet das Finanzamt die Gebäudeerrichtungskosten der Bemessungsgrundlage hinzu. Die Steuer bemisst sich dann auf Grundstück plus Haus.
Die Konsequenz ist erheblich: Bei einem Grundstückspreis von 250.000 Euro und Baukosten von 350.000 Euro steigt die Bemessungsgrundlage von 250.000 auf 600.000 Euro – die Steuerlast wächst in NRW von 16.250 auf 39.000 Euro. Wer als Bauherr Grundstück und Bauleistung von voneinander unabhängigen Vertragspartnern bezieht und beide Verträge tatsächlich getrennt und ohne wechselseitige Bindung schließt, kann die Besteuerung auf den Grundstückspreis begrenzen. Entscheidend ist, dass keine Verknüpfung besteht, etwa durch einseitige Bindungswirkung, kurze zeitliche Abfolge mit abgestimmten Inhalten oder identische Vertragspartner. Das Finanzamt prüft solche Konstellationen regelmäßig nach; hier ist steuerliche Beratung vor Vertragsabschluss dringend angeraten.
Ablauf und Fristen: Vom Kaufvertrag bis zur Unbedenklichkeitsbescheinigung
Der Verwaltungsprozess läuft weitgehend automatisiert an, ohne dass der Käufer selbst aktiv werden muss. Die Schritte im Überblick:
- Beurkundung: Der Notar beurkundet den Kaufvertrag und ist gesetzlich verpflichtet, das für die Grunderwerbsteuer zuständige Finanzamt zu informieren. Das Finanzamt erhält eine beglaubigte Kopie des Vertrags. Eine eigene Anzeigepflicht besteht für Käufer grundsätzlich nicht – es sei denn, es werden außerhalb des Kaufvertrags weitere grundstücksbezogene Vereinbarungen getroffen.
- Prüfung und Steuerbescheid: Das Finanzamt prüft den Vorgang, ermittelt die Bemessungsgrundlage und erlässt den Grunderwerbsteuerbescheid. Die Bearbeitungszeit variiert je nach Finanzamt und Fallkomplexität von wenigen Wochen bis zu mehreren Monaten.
- Zahlung: Die Steuer wird einen Monat nach Bekanntgabe des Bescheids fällig. Eine Stundung kann die Verpflichtung zur Zahlung zwar hinausschieben, führt aber nicht zu einer früheren Unbedenklichkeitsbescheinigung – sie bremst also die Eigentumsumschreibung aus.
- Unbedenklichkeitsbescheinigung: Nach vollständiger Zahlung erteilt das Finanzamt die Unbedenklichkeitsbescheinigung, in der Regel elektronisch direkt an das Grundbuchamt.
- Eigentumsumschreibung: Erst mit der Bescheinigung trägt das Grundbuchamt den Käufer als neuen Eigentümer ein. Ohne Zahlung der Grunderwerbsteuer bleibt der Eigentumswechsel blockiert.
Praktisch bedeutet das: Zwischen Notartermin und Grundbucheintragung vergehen erfahrungsgemäß einige Monate. Käufer sollten den Steuerbescheid nicht auf die lange Bank schieben – wer die Fälligkeit versäumt, zahlt Verspätungszuschläge, und die Eigentumsumschreibung verzögert sich entsprechend. Die steuerliche Identifikationsnummer sollte dem Notariat frühzeitig mitgeteilt werden, um Verzögerungen bei der Anzeige zu vermeiden.
Zur Einordnung: Dieser Artikel ersetzt keine Steuerberatung. Die beschriebenen Sätze, Grenzen und Befreiungen geben den Stand 2026 wieder; im Einzelfall – etwa bei Gesellschafterstrukturen, Erbschaftskonstellationen oder Bauträgerverträgen – sollten Käufer einen Steuerberater oder den beurkundenden Notar einbeziehen, bevor sie verbindliche Entscheidungen treffen.
Häufige Fragen zur Grunderwerbsteuer NRW
Wie hoch ist die Grunderwerbsteuer in NRW aktuell?
Der Steuersatz beträgt 6,5 Prozent des notariell beurkundeten Kaufpreises (Stand: 2026). Er gilt für alle Verträge, die seit dem 1. Januar 2015 beurkundet wurden und ein in Nordrhein-Westfalen belegenes Grundstück betreffen. Bei einem Kaufpreis von 400.000 Euro ergibt das 26.000 Euro.
Wer zahlt die Grunderwerbsteuer?
Rechtlich sind Erwerber und Veräußerer Gesamtschuldner. In der Praxis fordert das Finanzamt die Steuer zunächst von der Partei an, die sich im Kaufvertrag zur Übernahme verpflichtet hat – das ist üblicherweise der Käufer. Fehlt eine solche Vereinbarung, wendet sich das Finanzamt in der Regel zuerst an den Erwerber.
Gibt es einen Freibetrag für Ersterwerber in NRW?
Nein. Nordrhein-Westfalen hat bislang keinen Freibetrag für selbstgenutztes Wohneigentum eingeführt, und auch auf Bundesebene ist eine entsprechende Öffnungsklausel bislang nicht beschlossen (Stand: 2026). Steuerfrei bleiben weiterhin nur die gesetzlichen Befreiungstatbestände, etwa Erwerbe unter Ehegatten oder zwischen Verwandten in gerader Linie.
Wann muss die Grunderwerbsteuer gezahlt werden?
Nachdem der Notar den Kaufvertrag ans Finanzamt gemeldet hat, erstellt dieses den Steuerbescheid. Die Steuer wird einen Monat nach Bekanntgabe des Bescheids fällig. Erst nach Zahlung erteilt das Finanzamt die Unbedenklichkeitsbescheinigung, die Voraussetzung für die Eigentumsumschreibung im Grundbuch ist.
Kann man Grunderwerbsteuer legal sparen?
Ja, in engen Grenzen. Bewegliches Inventar wie eine Einbauküche kann mit realistischem Wert gesondert ausgewiesen werden und mindert die Bemessungsgrundlage; die Verwaltung akzeptiert in der Praxis grob bis etwa 15 Prozent des Kaufpreises. Erwerbe unter Ehegatten, in gerader Verwandtschaftslinie und durch Erbschaft sind generell steuerfrei. Beim Neubau auf einem selbst erworbenen Grundstück lässt sich die Besteuerung auf den Grundstückspreis begrenzen, sofern Grundstückskauf und Bauvertrag kein einheitliches Vertragswerk bilden. Für die Ausgestaltung im Einzelfall empfiehlt sich die Beratung durch Steuerberater oder Notar.
Grunderwerbsteuer Sachsen-Anhalt beträgt 5,0 Prozent. Beispielrechnung mit Kaufnebenkosten, Satzentwicklung und legale Sparmöglichkeiten im Überblick.
 Finanzen
Grunderwerbsteuer Thüringen: aktueller Satz 5,0 %, Beispielrechnung inkl. Kaufnebenkosten, Satzentwicklung und legale Sparmöglichkeiten für Käufer.
Grunderwerbsteuer Berlin: aktueller Satz von 6,0 Prozent, Beispielrechnung, Kaufnebenkosten-Vergleich und legale Sparmöglichkeiten für Immobilienkäufer.