
Grunderwerbsteuer Sachsen-Anhalt: Satz, Berechnung und legale Sparmöglichkeiten
Grunderwerbsteuer Sachsen-Anhalt beträgt 5,0 Prozent. Beispielrechnung mit Kaufnebenkosten, Satzentwicklung und legale Sparmöglichkeiten im Überblick.
Wenn Sie eine Immobilie oder ein Grundstück in Sachsen-Anhalt kaufen, müssen Sie die Grunderwerbsteuer einkalkulieren – sie gehört zu den größten Einzelposten der Kaufnebenkosten. Die Grunderwerbsteuer in Sachsen-Anhalt beträgt derzeit 5,0 Prozent des Kaufpreises und gilt unverändert seit dem 1. März 2012 (Stand: 2026). Damit liegt das Land im Mittelfeld der Bundesländer. Weil die Kaufpreise in Sachsen-Anhalt aber deutlich unter dem Bundesdurchschnitt liegen, bleibt die absolute Steuerlast für Sie als Käufer im Vergleich zu vielen anderen Regionen moderat. Dieser Ratgeber zeigt aus Käufersicht, wie hoch der Satz ist, wie die Steuer berechnet wird, welche Nebenkosten hinzukommen und welche legalen Gestaltungsspielräume Sie haben.
Das Wichtigste in Kürze:
- Der Steuersatz der Grunderwerbsteuer in Sachsen-Anhalt liegt bei 5,0 Prozent – unverändert seit dem 1. März 2012.
- Beispiel: Bei einem Kaufpreis von 230.000 Euro fallen 11.500 Euro Grunderwerbsteuer an.
- Inklusive Notar, Grundbuch und Maklercourtage summieren sich die Kaufnebenkosten auf rund 10 Prozent des Kaufpreises.
- Legal sparen können Sie über den Abzug beweglichen Inventars, Befreiungen bei Ehegatten und Verwandten sowie sauber getrennte Verträge bei Grundstück und Bau.
- Der Steuerbescheid kommt nach der Beurkundung; erst nach Zahlung stellt das Finanzamt die Unbedenklichkeitsbescheinigung aus, ohne die keine Eigentumsumschreibung möglich ist.
Wie hoch ist die Grunderwerbsteuer in Sachsen-Anhalt?
Die Grunderwerbsteuer in Sachsen-Anhalt beträgt 5,0 Prozent der Bemessungsgrundlage – in der Regel ist das der im Kaufvertrag beurkundete Kaufpreis. Die Rechtsgrundlage bildet das landeseigene Gesetz über die Festsetzung des Steuersatzes für die Grunderwerbsteuer des Landes Sachsen-Anhalt. Der amtliche Wortlaut bestimmt, dass der Steuersatz für Erwerbsvorgänge, die sich auf im Land Sachsen-Anhalt belegene Grundstücke beziehen, 5 vom Hundert beträgt; die aktuelle Satzstufe gilt für Erwerbsvorgänge ab dem 1. März 2012. Die Primärquelle ist im Landesrecht Sachsen-Anhalt einsehbar.
Für Sie als Käufer ist dabei ein Detail wichtig: Bemessungsgrundlage ist grundsätzlich die gesamte Gegenleistung, nicht nur der als „Kaufpreis“ bezeichnete Betrag. Dazu können auch übernommene Verbindlichkeiten zählen, etwa wenn Sie bestehende Grundschulden oder Baulasten des Verkäufers übernehmen, oder der Wert einer Tauschleistung beim Grundstückstausch. Umgekehrt gehören bewegliche Gegenstände, die gesondert ausgewiesen werden, nicht dazu – dazu mehr im Abschnitt zu den Sparmöglichkeiten. Für die übergroße Mehrheit der Käufe in Sachsen-Anhalt gilt jedoch die einfache Rechnung: beurkundeter Kaufpreis mal 5,0 Prozent.
Im Bundesländervergleich liegt Sachsen-Anhalt mit 5,0 Prozent im Mittelfeld: Die Steuersätze bewegen sich in den einzelnen Ländern gegenwärtig zwischen 3,5 und 6,5 Prozent (Stand: 2026). Damit ist die Grunderwerbsteuer in Sachsen-Anhalt weder ein Kostentreiber noch ein Kostenvorteil auf Satzebene – entscheidend für Ihre tatsächliche Belastung ist das Preisniveau vor Ort.
Grunderwerbsteuer Sachsen-Anhalt berechnen: Beispielrechnung mit allen Kaufnebenkosten
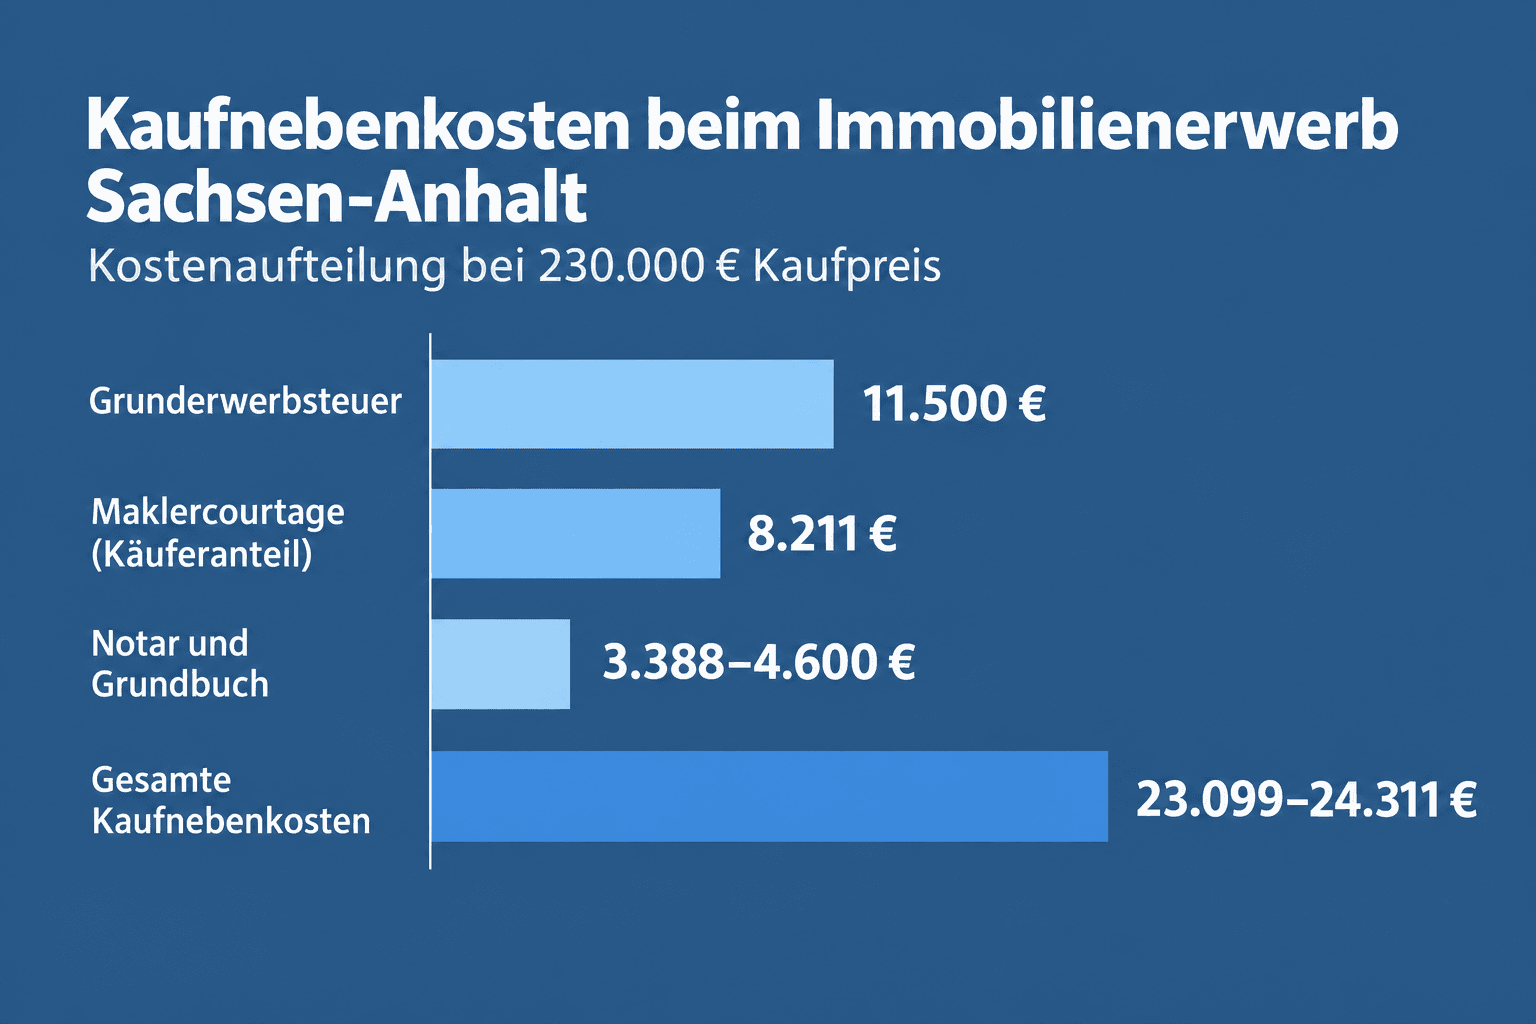
Die Berechnung ist einfach: Kaufpreis mal Steuersatz. Für Ihre Finanzierungsplanung zählt aber das Gesamtbild, denn die Grunderwerbsteuer ist nur einer von mehreren Posten der Kaufnebenkosten. Die folgende Beispielrechnung nutzt einen für Sachsen-Anhalt realistischen Kaufpreis von 230.000 Euro (Näherungswerte, Stand 2026):
| Kostenposition | Satz / Ansatz | Betrag (ca.) |
|---|---|---|
| Kaufpreis | – | 230.000 € |
| Grunderwerbsteuer Sachsen-Anhalt | 5,0 % | 11.500 € |
| Notar und Grundbuch (nach GNotKG) | ca. 1,5–2,0 % | ca. 3.388 €* |
| Maklercourtage, Käuferanteil | ca. 3,57 % (inkl. MwSt.) | ca. 8.211 € |
| Kaufnebenkosten gesamt | ca. 10 % | ca. 23.099 € |
*Beispielwert: rund 3.388 Euro bei 230.000 Euro Kaufpreis und 184.000 Euro Darlehen. Alle Angaben sind unverbindliche Näherungswerte: Notar- und Grundbuchkosten richten sich nach dem Gerichts- und Notarkostengesetz (GNotKG) und hängen vom Einzelfall ab, insbesondere davon, ob und in welcher Höhe ein Darlehen beziehungsweise eine Grundschuld eingetragen wird. Üblicherweise liegen die Kosten bei etwa 1,5 bis 2 Prozent des Kaufpreises; auf die Notarkosten kommen 19 Prozent Umsatzsteuer, die Grundbuchgebühren sind umsatzsteuerfrei. Die Maklercourtage entfällt bei Verkauf ohne Makler; der Käuferanteil von rund 3,57 Prozent gilt, wenn ein Makler eingeschaltet ist, und basiert auf der üblichen Teilung der Provision zwischen Verkäufer und Käufer.
Da der Steuersatz in Sachsen-Anhalt linear auf den Kaufpreis wirkt, lassen sich weitere Preislagen leicht ableiten – hilfreich, wenn Sie in anderen Segmenten suchen (jeweils nur die Grunderwerbsteuer, ohne weitere Nebenkosten):
| Kaufpreis | Grunderwerbsteuer (5,0 %) |
|---|---|
| 150.000 € (z. B. Eigentumswohnung) | 7.500 € |
| 230.000 € (Referenzbeispiel oben) | 11.500 € |
| 400.000 € (z. B. großes Einfamilienhaus) | 20.000 € |
Für Ihre Eigenkapitalplanung ist entscheidend: Die Kaufnebenkosten von rund 10 Prozent werden von Banken in der Regel nicht mitfinanziert, sie müssen aus Eigenmitteln kommen. Bei 230.000 Euro Kaufpreis sollten Sie in Sachsen-Anhalt also mindestens 23.000 Euro flüssige Mittel einplanen – plus Sicherheitsreserve. Wenn Sie knapp kalkulieren, sollten Sie außerdem bedenken, dass die Grunderwerbsteuer typischerweise schon wenige Wochen nach der Beurkundung fällig wird, also oft bevor Ihr Darlehen vollständig ausgezahlt ist.
Satzentwicklung der Grunderwerbsteuer in Sachsen-Anhalt
Bis zur Föderalismusreform 2006 war der Satz bundeseinheitlich festgelegt; seit dem 1. September 2006 dürfen die Länder den Steuersatz selbst bestimmen. Sachsen-Anhalt hat von dieser Kompetenz nachweislich mit der Erhöhung zum 1. März 2012 Gebrauch gemacht. Seitdem ist der Satz stabil, was für ein Bundesland eher untypisch ist: Viele Länder haben mehrfach erhöht, teils in mehreren Stufen.
| Zeitraum | Steuersatz | Rechtsgrundlage / Bemerkung |
|---|---|---|
| bis 29. Februar 2012 | 3,5 % | bundeseinheitlich, nach Länderkompetenz ab 2006 in Sachsen-Anhalt unverändert übernommen |
| seit 1. März 2012 | 5,0 % | Landesgesetz zur Festsetzung des Grunderwerbsteuersatzes (Landesrecht Sachsen-Anhalt, siehe Link oben) |
Hinweis zur Quellenlage (Stand 2026): Vereinzelt wird in Internetquellen ein Zwischensatz von 4,5 Prozent ab 2010 für Sachsen-Anhalt genannt. Dieser Wert lässt sich aus den uns vorliegenden Quellen nicht eindeutig belegen. Dieser Artikel nennt daher nur den belegten Verlauf: 3,5 Prozent bis Ende Februar 2012, danach 5,0 Prozent. Sollte der Landtag künftig eine Satzänderung beschließen, wäre sie hier mit Stichtag zu ergänzen – Erhöhungen gelten typischerweise für Erwerbsvorgänge, die ab einem im Landesgesetz genannten Stichtag verwirklicht werden.
Warum die Steuerlast in Sachsen-Anhalt trotz mittlerem Satzes gering bleibt
Ein Prozentsatz allein sagt wenig über die tatsächliche Belastung aus. Entscheidend ist die Kombination aus Satz und Preisniveau – und genau hier liegt der Vorteil für Sie als Käufer in Sachsen-Anhalt. Die Immobilienpreise und Baukosten des Landes gehören zu den niedrigsten in Deutschland. Als Orientierungswert gelten rund 2.020 Euro pro Quadratmeter für ein schlüsselfertiges Einfamilienhaus; das liegt etwa 19 Prozent unter dem Bundesdurchschnitt von ungefähr 2.500 Euro pro Quadratmeter (Stand 2026, keine amtliche Statistik, sondern branchenüblicher Schätzwert).
Für die Grunderwerbsteuer bedeutet das: Wenn Sie für 230.000 Euro kaufen, zahlen Sie 11.500 Euro Steuer. Ein vergleichbares Objekt in einer Region mit doppeltem Preisniveau und einem Satz an der Spitze der Länderspanne würde deutlich mehr an Grunderwerbsteuer kosten. Sachsen-Anhalt kombiniert also einen mittleren Satz mit einem niedrigen Preisniveau – die absolute Steuerlast fällt dadurch für die meisten Käufer moderat aus, und auch die übrigen Nebenkosten (Notar, Grundbuch, Courtage) berechnen sich aus dem geringeren Kaufpreis. Innerhalb des Landes gilt das umso mehr für Lagen abseits der teureren Märkte wie Magdeburg oder Halle (Saale): In ländlichen Regionen Sachsen-Anhalts liegen die Kaufpreise häufig deutlich unter dem Landesdurchschnitt, was die absolute Steuerlast entsprechend weiter senkt.
Zu den laufenden Kosten nach dem Kauf zählt zudem die jährliche Grundsteuer, deren Höhe maßgeblich vom Hebesatz der Grundsteuer der jeweiligen Gemeinde abhängt. Je nach Nutzung des Grundstücks kommen dabei unterschiedliche Steuerarten in Betracht – einen Überblick über die Grundsteuer A und B und ihre Unterschiede bietet unser separater Ratgeber.
Legal Grunderwerbsteuer sparen beim Immobilienkauf in Sachsen-Anhalt
Die Grunderwerbsteuer lässt sich nicht umgehen, aber es gibt gesetzlich anerkannte Wege, die Bemessungsgrundlage zu senken oder eine Befreiung zu nutzen. Drei Gestaltungen sind in der Praxis relevant – alle mit klaren Grenzen, die die Finanzverwaltung in Sachsen-Anhalt ebenso prüft wie in anderen Bundesländern.
Inventar vom Kaufpreis abziehen – Grenzen der Finanzverwaltung
Die Grunderwerbsteuer bemisst sich nur am Wert des Grundstücks einschließlich fester Bestandteile. Bewegliche Gegenstände – klassisch die Einbauküche, aber auch Markise, Sauna, Gartengeräte oder freistehende Möbel – können im Kaufvertrag mit einem eigenen Preis ausgewiesen und so aus der Bemessungsgrundlage herausgenommen werden. Entscheidend ist, dass der angesetzte Wert plausibel ist und dem tatsächlichen Zeitwert entspricht: Eine fünf Jahre alte Küche ist nicht mit dem Neupreis anzusetzen. Als Faustregel akzeptieren Finanzämter Inventarwerte in einer Größenordnung von einigen tausend Euro; Pauschalbeträge von 15.000 oder 20.000 Euro ohne Nachweis (Rechnungen, Aufstellung der Einzelgegenstände) werden regelmäßig hinterfragt und korrigiert. Wenn Sie die Aufteilung nutzen, sollten Sie die Gegenstände im Vertrag einzeln benennen und bewerten – das schafft Klarheit und vermeidet Rückfragen.
Praktisch heißt das: Sparen können Sie nur dort, wo tatsächlich bewegliches Inventar mit realem Wert übergeht. Bei einem Kaufpreis von 230.000 Euro senkt ein belegbarer Inventarabzug von 5.000 Euro die Steuer um 250 Euro – spürbar, aber kein Hebel, der Ihre Finanzierung verändert. Überzogene Ansätze führen dagegen zu Nachforderungen, im Wiederholungsfall auch zu weitergehenden Prüfungen durch das Finanzamt.
Befreiung für Ehegatten und Verwandte in gerader Linie
§ 3 Grunderwerbsteuergesetz (GrEStG) befreit bestimmte Erwerbsvorgänge vollständig von der Steuer. Dazu zählen insbesondere:
- Erwerbsvorgänge zwischen Ehegatten und zwischen eingetragenen Lebenspartnern,
- Erwerbe von Grundstücken durch Verwandte in gerader Linie, also von den Eltern oder Großeltern des Erwerbers – umgekehrt gilt die Befreiung auch beim Erwerb durch Kinder von den Eltern,
- Grundstückserwerbe im Rahmen der Scheidung oder Aufhebung einer Lebenspartnerschaft, wenn der Grundbesitz im Güteraustausch übergeht.
Nicht begünstigt sind dagegen Geschwister, Onkel, Tanten, Nichten und Neffen – die „gerade Linie“ ist hier wörtlich zu nehmen. Auch beim Verkauf an Lebensgefährten ohne Ehe oder eingetragene Partnerschaft fällt die volle Steuer an.
Ergänzend relevant: Erbschaften und Schenkungen unterliegen grundsätzlich nicht der Grunderwerbsteuer, sondern – je nach Konstellation – der Erbschaft- und Schenkungsteuer. Wenn Sie ein Grundstück in Sachsen-Anhalt erben oder geschenkt bekommen, zahlen Sie daher keine Grunderwerbsteuer; welche Schritte bei einer geerbten Immobilie im Nachlass konkret anstehen, erklärt unser separater Leitfaden. Die Befreiung greift aber nicht, wenn innerhalb der Erbengemeinschaft ein Miterbe seine Erbquote gegen Abfindung an einen anderen Miterben überträgt und dabei außerverwandtschaftliche Dritte beteiligt sind. Solche Fälle gehören in die Beratung durch Steuerberater oder Notar.
Getrennte Verträge und das Risiko des einheitlichen Vertragswerks
Beim Neubau auf einem selbst erworbenen Grundstück lässt sich Steuer sparen, wenn Grundstückskaufvertrag und Bauvertrag tatsächlich voneinander getrennt sind: Dann bemisst sich die Grunderwerbsteuer nur am Grundstückspreis, nicht am späteren Gebäudewert. Die Rechtsprechung des Bundesfinanzhofs (BFH) prüft aber streng, ob zwischen den Verträgen ein objektiv sachlicher Zusammenhang besteht. Erwerben Sie bei objektiver Betrachtung ein bebautes Grundstück – etwa weil Grundstücksverkäufer und Bauunternehmen wirtschaftlich oder vertraglich verknüpft sind oder der Kauf nur in Verbindung mit einem bestimmten Bauvertrag angeboten wurde –, spricht man von einem einheitlichen Erwerbsgegenstand beziehungsweise einheitlichen Vertragswerk. Die Folge: Der Bauvertrag wird in die Bemessungsgrundlage einbezogen, und das Finanzamt fordert die Steuer auf den Gebäudewert nach. Die BFH-Entscheidungsdatenbank dokumentiert die einschlägige Linie des Gerichts; eine Entscheidung vom 28. März 2012 (Az. II R 57/10) wird in diesem Zusammenhang häufig zitiert, ist von uns jedoch nicht anhand der Primärquelle geprüft. Wenn Sie Grundstück und Bauleistung getrennt vereinbaren wollen, sollten Sie die Verträge zeitlich und organisatorisch klar trennen und die Gestaltung vorab mit einem Steuerberater oder Notar abstimmen.
In der Praxis bedeutet das vor allem für Baugebiete in Sachsen-Anhalt: Wenn Sie ein Grundstück von einer Gemeinde oder einem privaten Verkäufer frei am Markt erwerben und anschließend eigenständig ein Bauunternehmen Ihrer Wahl beauftragen, stehen Sie regelmäßig auf der sicheren Seite. Kritisch wird es bei Paketangeboten, bei denen Grundstück und Haus aus einer Hand oder über verbundene Unternehmen angeboten werden – hier sollten Sie die Vertragsgestaltung vor der Unterschrift prüfen lassen.
Ablauf, Fristen und Unbedenklichkeitsbescheinigung
Der praktische Ablauf nach dem Notartermin ist fest geregelt. Der Notar zeigt den Kaufvertrag dem zuständigen Finanzamt an – für Grundstücke in Sachsen-Anhalt das örtlich zuständige Finanzamt im Land. Sie müssen sich in der Regel nicht selbst um die Anzeige kümmern, erhalten aber vom Finanzamt Aufforderungen zur Abgabe der Grunderwerbsteuererklärung, sofern Angaben fehlen. Die amtlichen Vordrucke stellt das Ministerium der Finanzen des Landes Sachsen-Anhalt online bereit; der Bürger- und Unternehmensservice Sachsen-Anhalt informiert außerdem kompakt über die Leistung Grunderwerbsteuer.
Wenige Wochen nach der Beurkundung ergeht der Grunderwerbsteuerbescheid. Die Zahlungsfrist beträgt in der Regel einen Monat ab Bekanntgabe des Bescheids. Erst wenn die Steuer vollständig gezahlt ist, stellt das Finanzamt die sogenannte Unbedenklichkeitsbescheinigung aus (§ 22 GrEStG). Diese Bescheinigung ist zwingende Voraussetzung dafür, dass das Grundbuchamt Sie als neuen Eigentümer einträgt. Wenn Sie die Zahlung verzögern, blockieren Sie also Ihre eigene Eigentumsumschreibung – und riskieren Säumniszuschläge. In der Finanzierungspraxis sollte die Grunderwerbsteuer daher zeitnah nach Bescheideingang aus Eigenmitteln beglichen werden; Banken zahlen Darlehen häufig erst nach Grundbucheintrag aus.
Verjährungsaspekt: Das Finanzamt darf den Steuerbescheid grundsätzlich noch Jahre später anpassen, wenn sich die Bemessungsgrundlage nachträglich ändert – etwa, wenn die Finanzverwaltung einen Inventarabzug nicht anerkennt oder ein einheitliches Vertragswerk annimmt. Eine saubere Vertragsgestaltung von Anfang an ist deshalb Ihr wirksamster Schutz vor Nachforderungen.
Häufige Fragen zur Grunderwerbsteuer in Sachsen-Anhalt (FAQ)
Wie hoch ist die Grunderwerbsteuer in Sachsen-Anhalt aktuell?
Der Satz beträgt 5,0 Prozent des Kaufpreises und gilt unverändert seit dem 1. März 2012 (Stand: 2026). Rechtsgrundlage ist das Landesgesetz zur Festsetzung des Grunderwerbsteuersatzes.
Wer zahlt die Grunderwerbsteuer beim Immobilienkauf?
Gesetzlich sind Käufer und Veräußerer Gesamtschuldner. In der Praxis tragen Sie als Käufer die Steuer, weil im Kaufvertrag fast immer vereinbart wird, dass Sie die Grunderwerbsteuer übernehmen – und weil ohne Ihre Zahlung keine Unbedenklichkeitsbescheinigung und damit keine Eigentumsumschreibung erfolgt.
Gilt der Satz auch beim Kauf eines unbebauten Grundstücks?
Ja. Die Grunderwerbsteuer in Sachsen-Anhalt fällt auf jeden entgeltlichen Grundstückserwerb an, unabhängig davon, ob das Grundstück bebaut ist oder nicht. Beim unbebauten Grundstück bemisst sich die Steuer am reinen Grundstückspreis – erst wenn Kauf- und Bauvertrag rechtlich verknüpft sind (einheitliches Vertragswerk), kann der Gebäudewert hinzukommen.
Kann ich die Grunderwerbsteuer von der Steuer absetzen?
Bei privat genutzten Immobilien ist die Grunderwerbsteuer nicht absetzbar; sie zählt zu den Anschaffungsnebenkosten. Bei vermieteten oder betrieblich genutzten Objekten erhöht sie die Anschaffungskosten und wird über die Abschreibung (AfA) steuerlich berücksichtigt. Details klärt im Einzelfall ein Steuerberater.
Gibt es Befreiungen beim Erwerb unter Verwandten?
Ja. § 3 GrEStG befreit Erwerbe zwischen Ehegatten und eingetragenen Lebenspartnern sowie zwischen Verwandten in gerader Linie (Eltern, Großeltern, Kinder). Geschwister, Onkel, Tanten und Nichten sind dagegen nicht begünstigt; hier fällt der volle Satz von 5,0 Prozent an.
Wie lange dauert es bis zur Unbedenklichkeitsbescheinigung?
Nach der Beurkundung ergeht der Steuerbescheid meist innerhalb weniger Wochen. Nach Zahlungseingang stellt das Finanzamt die Unbedenklichkeitsbescheinigung in der Regel zeitnah aus. Insgesamt sollten Sie für den Prozess bis zur Grundbucheintragung etwa zwei bis drei Monate einplanen, je nach Auslastung von Finanzamt und Grundbuchamt.
Hinweis: Dieser Artikel bietet eine allgemeine, journalistische Einordnung zur Grunderwerbsteuer in Sachsen-Anhalt (Stand: 2026) und ersetzt keine Steuer- oder Rechtsberatung. Bei Gestaltungsfragen – etwa zum Inventarabzug oder zu getrennten Verträgen – sollten Sie Ihren Einzelfall mit einem Steuerberater oder dem beurkundenden Notar besprechen.
 Finanzen
Grunderwerbsteuer Thüringen: aktueller Satz 5,0 %, Beispielrechnung inkl. Kaufnebenkosten, Satzentwicklung und legale Sparmöglichkeiten für Käufer.
Grunderwerbsteuer Berlin: aktueller Satz von 6,0 Prozent, Beispielrechnung, Kaufnebenkosten-Vergleich und legale Sparmöglichkeiten für Immobilienkäufer.
 Finanzen
Grunderwerbsteuer Brandenburg: 6,5 Prozent Satz, Beispielrechnung mit Kaufnebenkosten, Satzentwicklung und legale Sparmöglichkeiten im Überblick.