
Grunderwerbsteuer Thüringen: Satz, Berechnung und legale Sparmöglichkeiten
Grunderwerbsteuer Thüringen: aktueller Satz 5,0 %, Beispielrechnung inkl. Kaufnebenkosten, Satzentwicklung und legale Sparmöglichkeiten für Käufer.
Die Grunderwerbsteuer in Thüringen beträgt seit dem 1. Januar 2024 einheitlich 5,0 Prozent des Kaufpreises. Damit hat der Freistaat als bislang einziges Bundesland einen zuvor erhöhten Satz wieder gesenkt – von 6,5 Prozent, die zwischen 2017 und 2023 galten, zurück auf das Niveau von 2011. Für Käufer einer Immobilie in Erfurt, Jena, Weimar oder Gera bedeutet das eine spürbare Entlastung bei den Kaufnebenkosten. Dieser Ratgeber erklärt, wie die Grunderwerbsteuer in Thüringen berechnet wird, wie sich der Satz entwickelt hat, welche legalen Gestaltungsmöglichkeiten existieren und welche Fristen Käufer einhalten müssen. Alle Zahlen gelten zum Stand Redaktionsschluss; bei einer künftigen Satzänderung lassen sie sich an den markierten Stellen schnell aktualisieren.
Das Wichtigste in Kürze:
- Der Steuersatz beträgt seit dem 1. Januar 2024 5,0 Prozent (zuvor 6,5 Prozent) und gilt landeseinheitlich für alle Städte und Gemeinden in Thüringen.
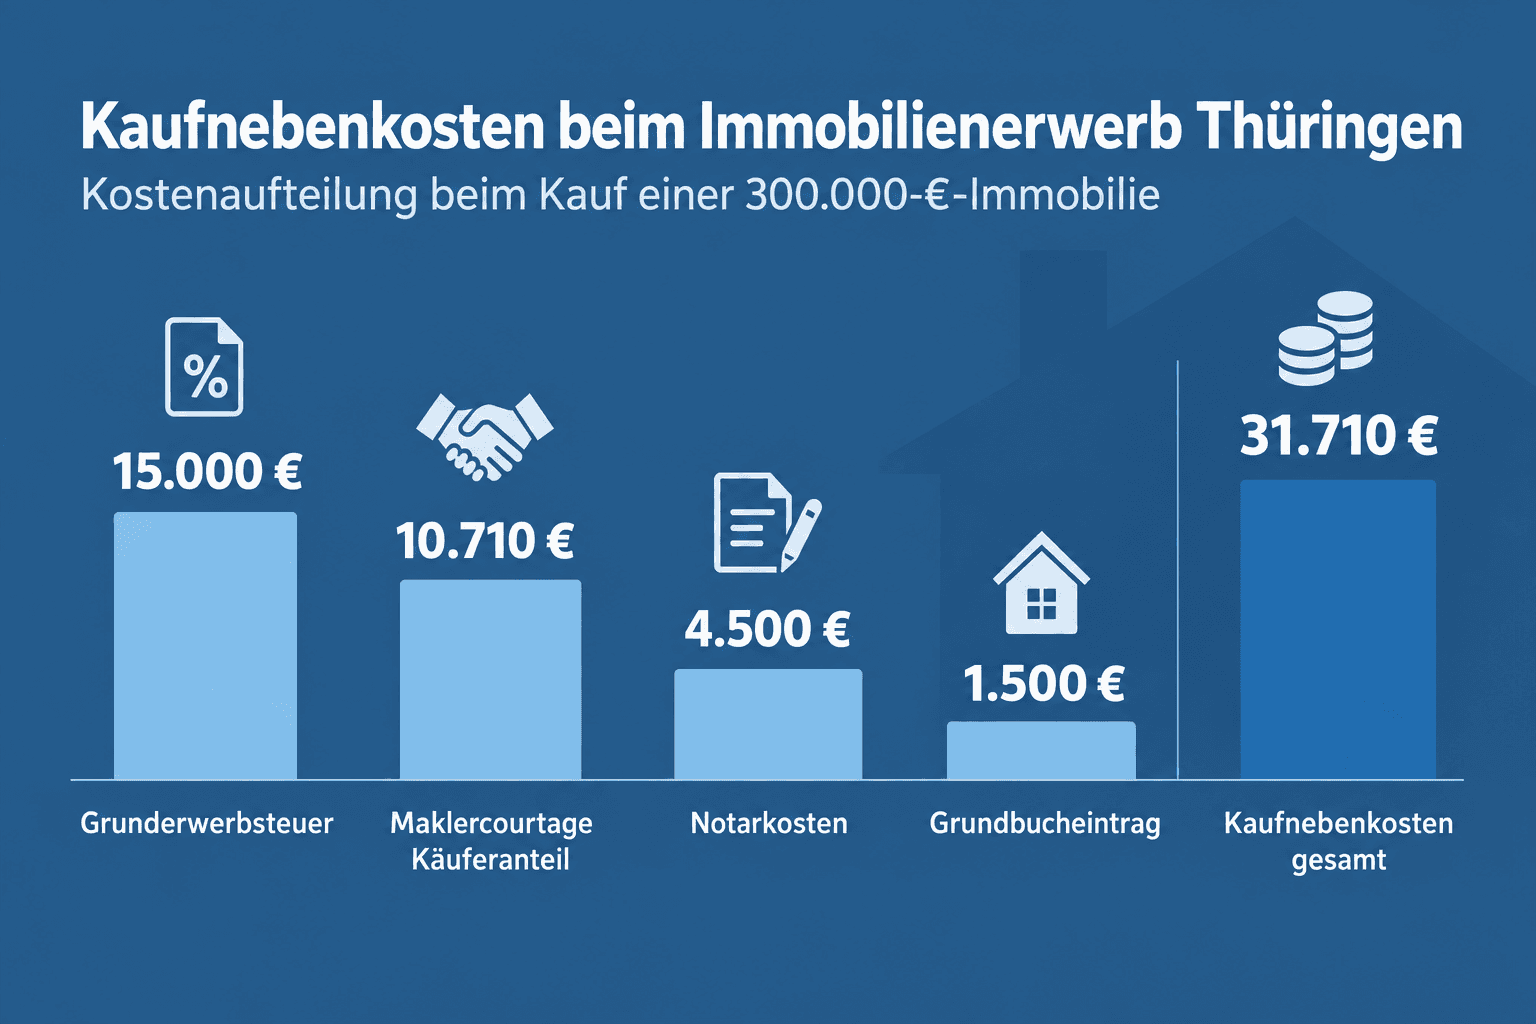
- Bei einem Kaufpreis von 300.000 Euro fallen 15.000 Euro Grunderwerbsteuer an; die gesamten Kaufnebenkosten inklusive Notar, Grundbuch und Makler liegen bei rund 31.700 Euro.
- Thüringen ist das einzige Bundesland, das einen erhöhten Satz wieder gesenkt hat – eine Ausnahme im Ländervergleich.
- Legale Ersparnis ist über die separate Ausweisung von Inventar (z. B. Einbauküche) und über Befreiungstatbestände bei Ehegatten und Verwandten in gerader Linie möglich.
- Der vielfach erwähnte „Ersterwerber-Bonus" von bis zu 25.000 Euro ist nicht mehr geltendes Recht – Käufer sollten nicht mit dieser Erstattung kalkulieren.
Grunderwerbsteuer Thüringen: aktueller Satz und Beispielrechnung
Die Berechnung der Grunderwerbsteuer in Thüringen folgt einer einfachen Formel: Kaufpreis × 5,0 Prozent. Bemessungsgrundlage ist die Gegenleistung, in der Regel also der im notariellen Kaufvertrag vereinbarte Kaufpreis. Die Rechtsgrundlage bildet das Thüringer Gesetz über die Bestimmung des Steuersatzes bei der Grunderwerbsteuer, dessen Paragraph 1 zuletzt durch das Gesetz vom 22. September 2023 neu gefasst wurde. Der aktuelle Gesetzestext ist über das Thüringer Landesrecht abrufbar.
Ein realistisches Beispiel: Eine Bestandsimmobilie in Erfurt wird für 300.000 Euro verkauft – ein Kaufpreis, der für viele Städte im Freistaat in einer plausiblen Größenordnung liegt. Daraus ergibt sich folgende Rechnung:
| Kostenposition | Ansatz | Betrag |
|---|---|---|
| Grunderwerbsteuer | 5,0 % des Kaufpreises | 15.000 € |
| Notarkosten | ca. 1,5 % | ca. 4.500 € |
| Grundbucheintrag | ca. 0,5 % | ca. 1.500 € |
| Maklercourtage (Käuferanteil) | ca. 3,57 % inkl. USt. | ca. 10.710 € |
| Kaufnebenkosten gesamt | ca. 10,6 % | ca. 31.710 € |
Die Grunderwerbsteuer ist damit der größte Einzelposten unter den Kaufnebenkosten. Zum Vergleich: Beim alten Satz von 6,5 Prozent hätten allein für die Steuer 19.500 Euro angestanden – die Senkung spart dem Käufer in diesem Beispiel 4.500 Euro. Die Angaben zu Notar- und Grundbuchkosten sind Richtwerte; sie ergeben sich aus dem Gerichts- und Notarkostengesetz und skalieren mit dem Kaufpreis. Die Maklercourtage ist verhandelbar und regional unterschiedlich, der genannte Satz entspricht der nach der Gesetzesänderung von 2020 marktüblichen Teilung zwischen Käufer und Verkäufer.
Wichtig für die Finanzierungsplanung: Die Kaufnebenkosten müssen Käufer in der Regel aus Eigenmitteln aufbringen, da Banken sie meist nicht in die Immobilienfinanzierung einbeziehen. Wer die Grunderwerbsteuer Thüringen berechnen will, sollte daher früh den Gesamtaufwand und nicht nur den Kaufpreis im Blick haben. Praxisrelevant ist zudem die Reihenfolge der Zahlungen: Die Maklercourtage wird typischerweise kurz nach der Beurkundung fällig, die Notar- und Grundbuchkosten nach Rechnungsstellung, die Grunderwerbsteuer erst nach Erhalt des Bescheids. Wer die Eigenmittel knapp kalkuliert hat, sollte diesen zeitlichen Ablauf in die Liquiditätsplanung einbeziehen. Hinzu kommen laufende Belastungen nach dem Kauf, etwa die Grundsteuer, deren Höhe maßgeblich vom Hebesatz der Grundsteuer der jeweiligen Gemeinde abhängt.
Satzentwicklung in Thüringen – die einzige Senkung im Ländervergleich
Die Entwicklung des Steuersatzes in Thüringen ist im Bundesvergleich ein Sonderfall. Während zahlreiche Länder ihre Sätze in den vergangenen Jahren erhöht haben – Nordrhein-Westfalen, Brandenburg und Schleswig-Holstein liegen bei 6,5 Prozent –, ist Thüringen den umgekehrten Weg gegangen. Die genaue Historie mit Gültigkeitszeiträumen:
| Gültigkeitszeitraum | Steuersatz | Rechtsgrundlage |
|---|---|---|
| ab 2011 | 5,0 % | Thüringer Gesetz über die Bestimmung des Steuersatzes bei der Grunderwerbsteuer vom 29. März 2011, GVBl. 2011, 66 |
| 01.01.2017 – 31.12.2023 | 6,5 % | Neufassung des § 1 durch Änderungsgesetz |
| seit 01.01.2024 | 5,0 % | Neufassung des § 1 durch Gesetz vom 22.09.2023 |
Die Erhöhung auf 6,5 Prozent zum Jahresbeginn 2017 hatte Thüringen zeitweise an die Spitze des Ländervergleichs geführt. Die Rückkehr zu 5,0 Prozent zum 1. Januar 2024 war politisch umstritten: Befürworter erhofften sich eine Belebung des Wohnungsmarkts und eine Entlastung von Familien beim Erwerb von Wohneigentum, Kritiker verwiesen auf Mindereinnahmen des Landes in zweistelliger Millionenhöhe pro Jahr. Für Käufer zählt das Ergebnis: Thüringen liegt heute mit 5,0 Prozent im unteren Mittelfeld der Bundesländer und damit deutlich unter dem Niveau der Länder mit 6,5 Prozent; Spitzenreiter im Ländervergleich ist Bayern mit 3,5 Prozent.
Die Ausnahmestellung ist bemerkenswert: Kein anderes Bundesland hat in der jüngeren Vergangenheit einen einmal erhöhten Grunderwerbsteuersatz wieder abgesenkt. Für Immobilienprofis und Investoren ist Thüringen damit eines der wenigen Beispiele dafür, dass die seit Jahren diskutierte Reform der Kaufnebenkosten tatsächlich einmal in Richtung Entlastung umgesetzt wurde. Zugleich bleibt der Satz ein politischer Zielpunkt: Jede Landtagswahl und jeder Haushaltsentwurf kann die Debatte erneut eröffnen. Käufer, die eine Transaktion über einen Jahreswechsel hinweg planen, sollten daher den jeweils aktuellen Gesetzesstand prüfen – maßgeblich für den Satz ist der Zeitpunkt, in dem das Verpflichtungsgeschäft (der notarielle Kaufvertrag) wirksam zustande kommt, nicht der Tag der Zahlung oder der Grundbucheintragung.
Legale Gestaltungsmöglichkeiten zur Reduzierung der Grunderwerbsteuer
Die Grunderwerbsteuer lässt sich nicht umgehen, wohl aber legal reduzieren. Drei Ansätze sind in der Praxis relevant: die Aufteilung des Kaufpreises auf bewegliches Inventar, die gesetzlichen Befreiungstatbestände und – beim Neubau – die Trennung von Grundstückskauf und Bauvertrag. Alle drei haben klare Grenzen, die Finanzverwaltung und Rechtsprechung genau prüfen. Einen Sonderfall stellt das Erbbaurecht dar: Auch die Bestellung oder Übertragung eines Erbbaurechts löst Grunderwerbsteuer aus, bemessen allerdings am Erbbauzins und nicht an einem Grundstückskaufpreis.
Inventar separat ausweisen: Einbauküche, Markise, Sauna
Die Grunderwerbsteuer bemisst sich an der Gegenleistung für das Grundstück samt Gebäude – nicht aber an beweglichen Gegenständen. Wird beim Kauf einer Bestandsimmobilie Inventar mitverkauft, kann der dafür vereinbarte Preis aus der Bemessungsgrundlage herausgerechnet werden. Typische Beispiele sind:
- Einbauküchen (Geräte und frei stehende Elemente)
- Markisen und Sonnenschutzanlagen
- Saunen, sofern sie nicht fest mit dem Gebäude verbunden sind
- Gartenhäuser, Pool-Technik oder frei stehende Möbel
Ein Rechenbeispiel verdeutlicht den Effekt: Werden bei einem Kaufpreis von 300.000 Euro nachweisbar 10.000 Euro auf eine Einbauküche und eine Markise entfallen, sinkt die Bemessungsgrundlage auf 290.000 Euro und die Steuer auf 14.500 Euro – eine Ersparnis von 500 Euro. Bei hochwertigem Inventar mit entsprechend höherem, belegbarem Wert kann der Abzug durchaus vierstellig ausfallen.
Entscheidend ist, dass der Wert des Inventars realistisch und nachweisbar im Kaufvertrag separat ausgewiesen wird. Das Finanzamt prüft die Angemessenheit: Eine zehn Jahre alte Einbauküche mit 20.000 Euro anzusetzen, führt regelmäßig zu Nachfragen und im Zweifel zur Schätzung durch die Behörde. Als Faustregel gilt, dass der Inventarwert im Verhältnis zum Gesamtpreis plausibel bleiben muss; überhöhte Ansätze riskieren nicht nur die Versagung des Abzugs, sondern können den gesamten Vertrag in den Fokus der Prüfung rücken. Hilfreich sind Belege wie Originalrechnungen, Fotos oder eine Aufstellung der mitverkauften Gegenstände mit Zeitwerten. Notare kennen die üblichen Bewertungskorridore und können den Vertrag entsprechend formulieren.
Befreiungstatbestände: Ehegatten und gerade Verwandtschaft
§ 3 des Grunderwerbsteuergesetzes (GrEStG) sieht mehrere Befreiungen vor, die bundesweit gelten und damit auch in Thüringen. Die wichtigsten Fälle:
- Erwerb durch Ehegatten oder eingetragene Lebenspartner: Kauft ein Ehepartner die Immobilie vom anderen, bleibt der Vorgang steuerfrei. Das gilt auch bei Scheidung im Rahmen der Vermögensauseinandersetzung.
- Erwerb durch Verwandte in gerader Linie: Übertragungen zwischen Eltern und Kindern oder Großeltern und Enkeln sind befreit – sowohl entgeltlich als auch unentgeltlich. Geschwister, Onkel, Tanten und Nichten zählen nicht dazu; sie gehören zur Seitenlinie und zahlen den vollen Satz.
- Bagatellgrenze: Erwerbsvorgänge mit einer Gegenleistung bis 2.500 Euro sind generell steuerfrei.
Für Familien, die Immobilien innerhalb der Verwandtschaft übertragen – etwa das Elternhaus an die nächste Generation –, ist die Befreiung in gerader Linie der mit Abstand wichtigste Gestaltungsbaustein. Auch Schenkungen und Erbfälle unterliegen nicht der Grunderwerbsteuer, können aber erbschaft- oder schenkungsteuerlich relevant sein; wer eine geerbte Immobilie im Nachlass übernimmt, sollte die folgenden Schritte früh planen. Wer eine befreite Übertragung plant, sollte die steuerlichen Details des Einzelfalls vorab mit einem Steuerberater prüfen lassen.
Getrennte Verträge bei Grundstückskauf und Bauvertrag: das einheitliche Vertragswerk
Beim Neubau liegt ein klassischer Hebel in der Trennung der Verträge: Wer zuerst ein unbebautes Grundstück kauft und später eigenständig einen Bauvertrag mit einem frei gewählten Unternehmen abschließt, zahlt Grunderwerbsteuer nur auf den Grundstückspreis – nicht auf die Bausumme. Bei einem Grundstück für 100.000 Euro und Baukosten von 300.000 Euro bedeutet das in Thüringen 5.000 statt 20.000 Euro Steuer.
Die Finanzverwaltung und der Bundesfinanzhof (BFH) ziehen hier jedoch eine enge Grenze: Liegt ein einheitliches Vertragswerk vor, wird die Bausumme in die Bemessungsgrundlage einbezogen. Nach der BFH-Rechtsprechung, unter anderem dem Urteil vom 25. Januar 2017 (Az. II R 19/15), sprechen folgende Kriterien für einen objektiv sachlichen Zusammenhang zwischen Kauf- und Bauvertrag:
- Der Erwerber war beim Abschluss des Grundstückskaufvertrags in seiner Entscheidung über das „Ob" und „Wie" der Bebauung nicht mehr frei.
- Die Veräußererseite hat vor Vertragsschluss ein konkretes, bis (annähernd) zur Baureife gediehenes Angebot für ein bestimmtes Gebäude auf einem bestimmten Grundstück zu einem im Wesentlichen feststehenden Preis unterbreitet.
- Es besteht eine personelle oder gesellschaftsrechtliche Nähe zwischen Grundstücksverkäufer und Bauunternehmer, etwa bei Bauträgermodellen mit verbundenen Gesellschaften.
Die Entscheidungen sind über den Bundesfinanzhof im Volltext abrufbar; die typischen Fallstricke beim einheitlichen Vertragswerk erläutert zudem ein Fachbeitrag bei Haufe. Die Praxis zeigt: Besonders bei Bauträger- und Fertighausmodellen, bei denen Grundstück und Bauleistung aus einer Hand angeboten werden, erkennen die Finanzämter regelmäßig ein einheitliches Vertragswerk. Wer dagegen ein Grundstück auf dem freien Markt erwirbt und anschließend ohne Vorbindung einen Bauunternehmer beauftragt, bleibt in der Regel auf der sicheren Seite. Der zeitliche Abstand allein schützt nicht – entscheidend ist die sachliche Verknüpfung.
Ablauf und Fristen bis zur Unbedenklichkeitsbescheinigung
Der Prozess rund um die Grunderwerbsteuer läuft weitgehend automatisiert über den Notar. Käufer müssen die Steuer nicht selbst beim Finanzamt anmelden, sollten aber die einzelnen Schritte und Fristen kennen:
- Notarieller Kaufvertrag: Der Notar beurkundet den Vertrag und übersendet eine Ausfertigung an das zuständige Finanzamt.
- Grunderwerbsteuerbescheid: Das Finanzamt prüft den Vorgang und erlässt den Bescheid – erfahrungsgemäß nach etwa vier bis sechs Wochen, in komplexen Fällen (etwa bei Inventarabzug oder Befreiungsanträgen) auch später.
- Zahlungsfrist: Die Steuer wird einen Monat nach Bekanntgabe des Bescheids fällig. Die Zahlungspflicht trifft grundsätzlich den Käufer.
- Unbedenklichkeitsbescheinigung: Nach Zahlungseingang erteilt das Finanzamt die Unbedenklichkeitsbescheinigung. Sie ist die zwingende Voraussetzung dafür, dass das Grundbuchamt den Käufer als neuen Eigentümer einträgt.
Die Unbedenklichkeitsbescheinigung ist der kritische Punkt der Transaktion: Ohne sie findet keine Eigentumsumschreibung statt. Wer die Steuer nicht zahlt, bleibt formal nicht Eigentümer – mit allen Konsequenzen für die weitere Finanzierung und Verfügung über die Immobilie. Bei verspäteter Zahlung fallen Säumniszuschläge von einem Prozent des rückständigen Betrags pro angefangenem Monat an. In der Praxis empfiehlt es sich, die Grunderwerbsteuer bereits bei der Finanzierungsplanung als zeitnah fällige Liquidität einzuplanen, denn zwischen Notartermin und Bescheid vergehen selten mehr als zwei Monate. Informationen zu den zuständigen Stellen und Verfahrensabläufen im Freistaat bietet das Serviceportal Thüringen.
Für Käufer ist außerdem der Zusammenhang mit der Auflassungsvormerkung relevant: Der Notar beantragt in der Regel unmittelbar nach der Beurkundung eine Vormerkung im Grundbuch, die den Käufer vor Verfügungen des Verkäufers schützt – noch bevor die Steuer fällig wird. Die endgültige Eigentumsumschreibung erfolgt jedoch erst, wenn neben der Kaufpreiszahlung auch die Unbedenklichkeitsbescheinigung vorliegt. Finanzierende Banken verlangen für die Auszahlung des Darlehens häufig die Eintragung einer Grundschuld; auch hierfür ist die geordnete Abfolge aus Bescheid, Zahlung und Grundbuchtermin entscheidend. Wer den Kauf fremdfinanziert, sollte mit Notar und Bank früh abstimmen, welche Beträge wann benötigt werden.
Klarstellung: Gibt es noch den Ersterwerber-Bonus?
Im Zusammenhang mit der Satzsenkung kursiert immer wieder die Behauptung, Thüringen gewähre Ersterwerbern einen Zuschuss von bis zu 25.000 Euro auf die gezahlte Grunderwerbsteuer. Diese Information ist überholt und sollte nicht in Finanzierungspläne einfließen. Zwar enthielt das Änderungsgesetz vom 22. September 2023 neben der Satzsenkung tatsächlich eine Zuschuss-Regelung für den Ersterwerb selbstgenutzter Wohnimmobilien. Diese Regelung war jedoch nur am 1. Januar 2024 in Kraft und wurde bereits am Folgetag durch eine Neufassung ersetzt, die lediglich eine Prüfpflicht des Finanzministeriums enthält – keinen Zuschuss. Die zur Umsetzung nötige Förderrichtlinie ist nie erlassen worden. Wer heute in Thüringen kauft, zahlt 5,0 Prozent und erhält keine Erstattung.
FAQ zur Grunderwerbsteuer in Thüringen
Wie hoch ist die Grunderwerbsteuer in Thüringen aktuell?
Der Satz beträgt seit dem 1. Januar 2024 einheitlich 5,0 Prozent des Kaufpreises (Stand: Redaktionsschluss). Er gilt landesweit für alle Städte und Gemeinden, von Erfurt bis Altenburg. Zuvor lag der Satz sieben Jahre lang bei 6,5 Prozent.
Wie berechnet man die Grunderwerbsteuer in Thüringen?
Die Formel lautet: Kaufpreis × 5,0 Prozent. Bei 300.000 Euro Kaufpreis ergibt das 15.000 Euro. Bemessungsgrundlage ist die Gegenleistung laut notariellem Kaufvertrag; separat ausgewiesenes bewegliches Inventar kann herausgerechnet werden.
Gibt es Ausnahmen und Befreiungen von der Grunderwerbsteuer?
Ja. Steuerfrei bleiben unter anderem Erwerbe zwischen Ehegatten und eingetragenen Lebenspartnern, Übertragungen zwischen Verwandten in gerader Linie (Eltern, Kinder, Großeltern, Enkel) sowie Vorgänge mit einer Gegenleistung bis 2.500 Euro. Auch Erbfälle und Schenkungen unterliegen nicht der Grunderwerbsteuer.
Was passiert bei verspäteter Zahlung?
Die Steuer ist einen Monat nach Bekanntgabe des Bescheids fällig. Bei Verzug erhebt das Finanzamt Säumniszuschläge von einem Prozent des offenen Betrags pro angefangenem Monat. Bis zur Zahlung wird keine Unbedenklichkeitsbescheinigung erteilt – die Eigentumsumschreibung im Grundbuch ist dann blockiert.
Kann ich die Grunderwerbsteuer zurückfordern?
Nur in Ausnahmefällen, etwa wenn der Kaufvertrag rückabgewickelt wird oder sich die Bemessungsgrundlage nachträglich als zu hoch erweist. Eine allgemeine Erstattung – etwa über den früher diskutierten Ersterwerber-Bonus – existiert im geltenden Thüringer Recht nicht.
Alle Angaben in diesem Artikel dienen der allgemeinen Information und ersetzen keine Steuer- oder Rechtsberatung. Für die Bewertung des Einzelfalls – insbesondere bei Inventarabzügen, Befreiungsanträgen oder getrennten Vertragsgestaltungen – sollten Käufer einen Steuerberater oder den beurkundenden Notar hinzuziehen.
Grunderwerbsteuer Berlin: aktueller Satz von 6,0 Prozent, Beispielrechnung, Kaufnebenkosten-Vergleich und legale Sparmöglichkeiten für Immobilienkäufer.
 Finanzen
Grunderwerbsteuer Brandenburg: 6,5 Prozent Satz, Beispielrechnung mit Kaufnebenkosten, Satzentwicklung und legale Sparmöglichkeiten im Überblick.
 Finanzen
Grunderwerbsteuer Sachsen: aktueller Satz von 5,5 Prozent, Beispielrechnung, Satzentwicklung und legale Gestaltungsmöglichkeiten für Käufer im Überblick.