
Hausverwaltung für kleine Objekte: Warum Verwalter Kleinstgemeinschaften mit bis zu acht Einheiten ablehnen
Hausverwaltung für kleine Objekte ist schwer zu finden: Warum Verwalter kleine WEGs ablehnen, wie sich die Kosten erklären und welche Alternativen wie Selbstverwaltung oder digitale Plattformen bestehen.
Wer nach einer Hausverwaltung für kleine Objekte sucht, erlebt häufig dasselbe Muster: Anfragen bleiben unbeantwortet, Angebote werden gar nicht erst erstellt oder die genannten Konditionen liegen je Wohneinheit deutlich über dem, was große Wohnungseigentümergemeinschaften zahlen. Für Gemeinschaften mit zwei, drei oder vier Einheiten – und oft noch bis zu acht Einheiten – ist der Markt faktisch ausgedünnt. Der Grund liegt nicht in mangelnder Servicebereitschaft, sondern in einer schlichten Deckungsbeitragsrechnung: Der gesetzliche Pflichtenkatalog eines Verwalters fällt unabhängig von der Objektgröße an, das erzielbare Honorar aber nicht. Dieser Beitrag ordnet die Markt- und Kostenrealität ein, vergleicht die Alternativen zur klassischen Fremdverwaltung und erläutert die rechtlichen Besonderheiten kleiner Gemeinschaften – ohne Rechtsberatung zu ersetzen.
Das Wichtigste in Kürze:
- Der gesetzliche Pflichtenkatalog – Wirtschaftsplan, Jahresabrechnung, Vermögensbericht, Beschluss-Sammlung und Eigentümerversammlung – entsteht nach § 28 und § 24 WEG unabhängig davon, ob eine Gemeinschaft drei oder dreißig Einheiten hat.
- Verwalter kalkulieren deshalb mit Mindesthonoraren je Objekt statt mit Preisen je Einheit; bei drei bis vier Einheiten liegt der Preis je Einheit spürbar über dem Marktdurchschnitt.
- § 19 Abs. 2 Nr. 6 WEG sieht unter den dort genannten Voraussetzungen eine Ausnahme von der Pflicht zur Bestellung eines zertifizierten Verwalters vor, insbesondere wenn ein Eigentümer das Verwalteramt selbst übernimmt.
- Praktikable Alternativen sind die Selbstverwaltung, die Bestellung eines Eigentümers zum Verwalter, digitale Verwalterplattformen mit Selfservice oder eine reine Buchhaltungsdienstleistung ohne Vollmandat.
- Zweiergemeinschaften können bei einer Pattsituation auf gerichtliche Beschlussersetzung zurückgreifen; in der Praxis hängt der Erfolg dieses Weges aber wesentlich davon ab, dass ein übernahmebereiter Verwalter benannt werden kann.
Warum kaum ein Verwalter kleine Objekte übernimmt
Die Hausverwaltung kleiner Objekte scheitert selten an der fachlichen Eignung, sondern an der Betriebswirtschaft. Eine Wohnungseigentümergemeinschaft mit drei Einheiten erzeugt im Verwalterbüro denselben Grundaufwand wie eine mit dreißig: Es ist ein Wirtschaftsplan aufzustellen, nach Jahresende eine Jahresabrechnung, dazu ein Vermögensbericht nach § 28 WEG. Beschlüsse sind zu sammeln und zu dokumentieren, die Eigentümerversammlung ist nach § 24 WEG einzuberufen, vorzubereiten und nachzubereiten. WEG-Konto, Belegwesen, Mahnläufe bei säumigem Hausgeld und die Kommunikation mit Dienstleistern laufen unabhängig von der Zahl der Einheiten.
Verwalter rechnen daher intern in Stunden je Objekt, nicht in Stunden je Einheit. Branchenüblich ist die Beobachtung, dass eine Kleinstgemeinschaft im Jahr grob einen niedrigen zweistelligen Stundenbetrag an administrativer Arbeit verursacht – Zahlungsläufe, Abrechnung, Versammlung, Schriftverkehr. Wird dieser Aufwand auf drei Einheiten umgelegt, entsteht je Einheit ein Stundensatz, den kein Markt bezahlt. Wird er dagegen über ein Mindesthonorar je Objekt abgedeckt, wirkt der Preis für die Eigentümer überzogen. Aus dieser Asymmetrie erklärt sich, warum etablierte Verwaltungen Kleinstobjekte häufig gar nicht erst annehmen oder Bestandskunden dieser Größenordnung bei der nächsten Kündigungsfrist abgeben.
Hinzu kommt ein struktureller Effekt: Verwaltungen mit mehreren tausend Einheiten im Bestand standardisieren ihre Prozesse auf Mandanten ab einer bestimmten Größe. Ein Objekt, das in dieses Prozessraster nicht passt, bindet überproportional Aufmerksamkeit. Für kleine Gemeinschaften bedeutet das: Die Absage ist selten persönlich, sondern Ausdruck einer kalkulatorischen Verlustzone. Spezialisierte Anbieter, die sich ausdrücklich auf Kleinobjekte bis zu acht Wohneinheiten konzentrieren, sind in der Branche die Ausnahme – und zeigen gerade dadurch, dass die klassische Verwalterstruktur für dieses Segment nicht ausgelegt ist.
Die gesetzlichen Pflichten im Detail (§ 28 WEG)
Dass der Verwaltungsaufwand nicht mit der Objektgröße sinkt, ist keine Behauptung der Verwalterbranche, sondern steht im Gesetz. § 28 WEG regelt Wirtschaftsplan, Jahresabrechnung und Vermögensbericht – und kennt keine Staffelung nach Einheiten.
Nach § 28 Abs. 1 WEG hat der Verwalter für jedes Kalenderjahr einen Wirtschaftsplan aufzustellen, der die Vorschüsse zur Kostentragung, die Rücklagen sowie die voraussichtlichen Einnahmen und Ausgaben enthält. Nach Ablauf des Kalenderjahres ist gemäß Absatz 2 eine Jahresabrechnung über den Wirtschaftsplan zu erstellen, über die die Eigentümer beschließen. Absatz 4 verpflichtet den Verwalter zusätzlich zu einem Vermögensbericht, der den Stand der Rücklagen und das wesentliche Gemeinschaftsvermögen ausweist und jedem Eigentümer zur Verfügung zu stellen ist.
Diese drei Dokumente entstehen bei einer Dreiergemeinschaft in derselben Form wie bei einem großen Bestand. Zwar ist der Inhalt bei wenigen Einheiten schlanker – weniger Konten, weniger Abrechnungsposten –, doch die formellen Schritte, die Beschlusslage und die Haftungsrelevanz bleiben identisch. Dazu treten die Pflichten rund um die Eigentümerversammlung nach § 24 WEG: Einberufung unter Einhaltung der Ladungsfrist, Tagesordnung, Niederschrift und die Führung der Beschluss-Sammlung. Auch hier unterscheidet das Gesetz nicht zwischen klein und groß.
Für Eigentümer kleiner Gemeinschaften folgt daraus eine nüchterne Erkenntnis: Wer die Verwaltung extern vergibt, kauft ein Pflichtenpaket, dessen Umfang das Gesetz fixiert hat. Der Preis lässt sich daher kaum unter das Niveau drücken, das dieser Aufwand erfordert – es sei denn, die Gemeinschaft übernimmt Teile der Arbeit selbst.

Kostenrealität – was die Hausverwaltung kleiner Objekte kostet
Transparente, belastbare Marktpreise für Kleinstgemeinschaften existieren kaum, weil Anbieter solche Mandate individuell kalkulieren. Als vorsichtige Marktbeobachtung lässt sich festhalten: Übliche Verwalterhonorare je Einheit und Monat bewegen sich bei größeren Objekten in einem Bereich, der bei Kleinstgemeinschaften nicht tragfähig ist. Bei zwei bis vier Einheiten arbeiten Verwalter deshalb regelmäßig mit Mindesthonoraren je Objekt – typischerweise ein fester Monatsbetrag, der den unvermeidlichen Grundaufwand deckt. Umgerechnet auf die einzelne Wohnung liegt dieser Satz je Einheit erkennbar über dem Durchschnitt großer Bestände, mitunter im deutlich zweistelligen Euro-Bereich je Einheit und Monat. Konkrete Beträge hängen von Region, Leistungsumfang und Objektzustand ab und sollten stets über mehrere Vergleichsangebote geprüft werden.
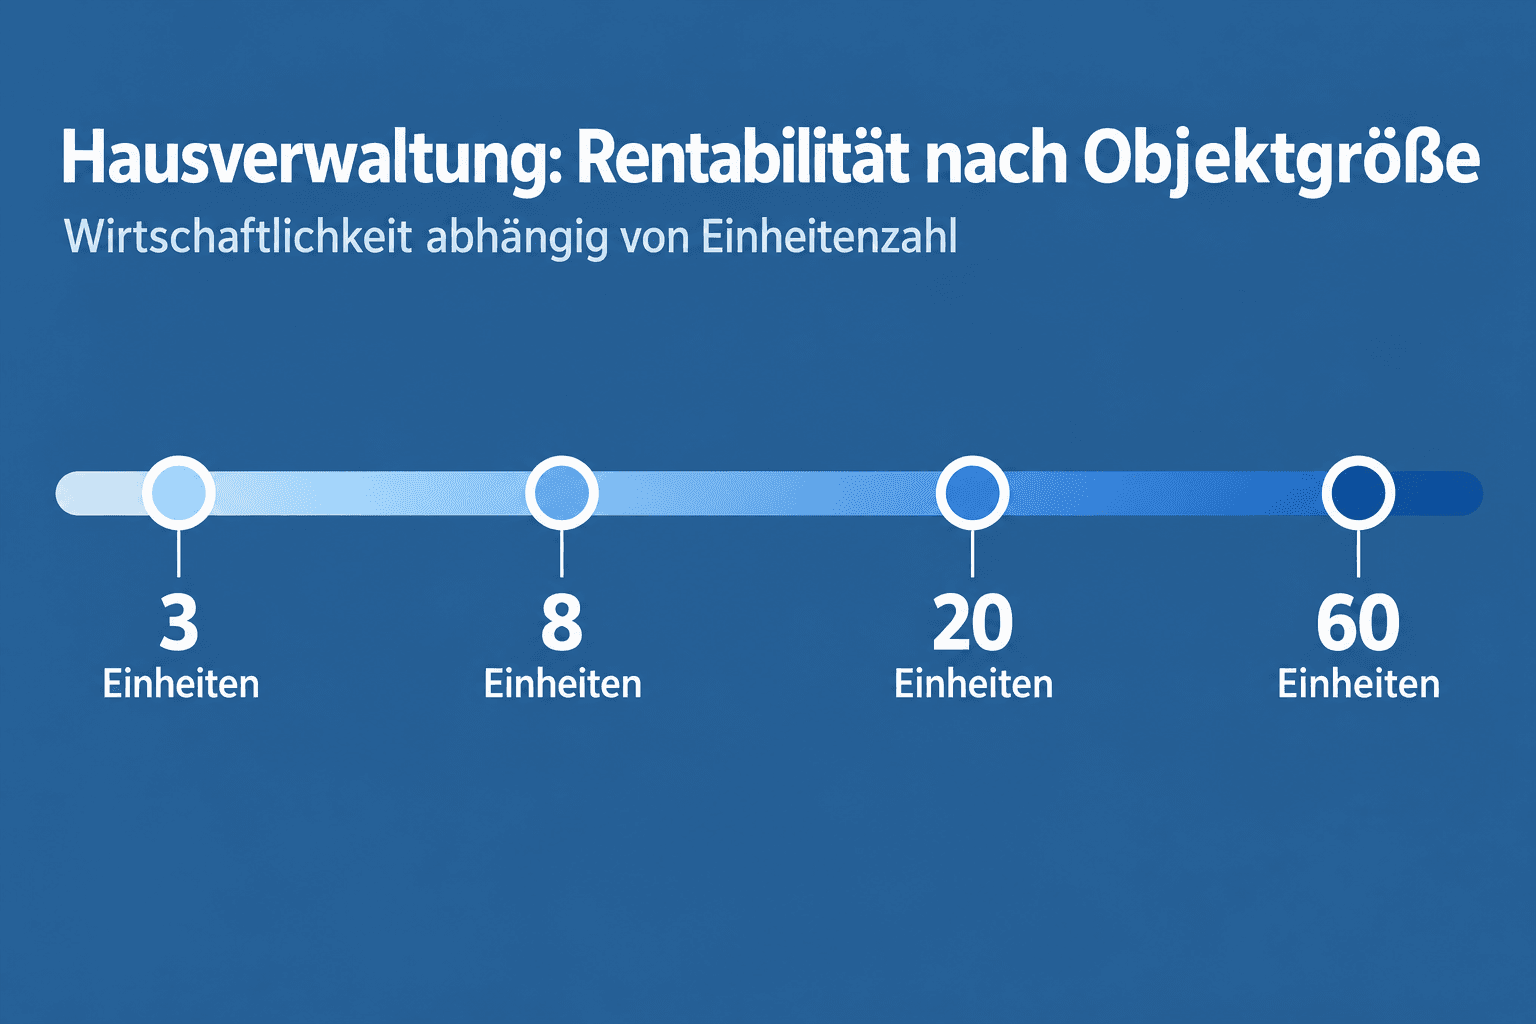
Die Deckungsbeitragslogik dahinter lässt sich an vier Beispielgrößen veranschaulichen:
| Gemeinschaft | Jahresaufwand Verwalter (weitgehend fix) | Erzielbares Honorar (Marktniveau je Einheit) | Ergebnis |
|---|---|---|---|
| 3 Einheiten | voller Pflichtenkatalog | niedriges Volumen | Verlustzone – Mindesthonorar nötig |
| 8 Einheiten | voller Pflichtenkatalog | begrenztes Volumen | Grenzfall – Aufnahme oft nur mit Aufschlag |
| 20 Einheiten | voller Pflichtenkatalog | ausreichendes Volumen | wirtschaftlich tragfähig |
| 60 Einheiten | voller Pflichtenkatalog plus Skalierung | hohes Volumen | attraktives Mandat |
Die Titelgrafik dieses Beitrags stellt denselben Zusammenhang dar: Der weitgehend fixe Jahresaufwand in Stunden wird dem erzielbaren Honorar gegenübergestellt; die Verlustzone bei Kleinstobjekten ist rot markiert. Sie zeigt, warum die Schwelle, ab der Verwalter aktiv akquirieren, erfahrungsgemäß oberhalb von etwa acht bis zehn Einheiten liegt – und warum Anfragen darunter ins Leere laufen.
Rechtlich relevant ist an dieser Stelle eine Ausnahme, die kleine Gemeinschaften kennen sollten: § 19 Abs. 2 Nr. 6 WEG sieht unter den dort genannten Voraussetzungen vor, dass die Bestellung eines zertifizierten Verwalters ausnahmsweise nicht zur ordnungsmäßigen Verwaltung gehört – insbesondere dann, wenn die Gemeinschaft einen Eigentümer zum Verwalter bestellt. Die genauen Grenzen dieser Ausnahme ergeben sich aus dem Gesetzeswortlaut und sollten im Einzelfall geprüft werden. Das Gesetz räumt kleinen Gemeinschaften damit einen organisatorischen Freiraum ein, den der Markt ihnen nicht von selbst bietet.
Alternativen zur klassischen Fremdverwaltung im Vergleich
Wer für ein kleines Objekt keinen Verwalter findet oder das Mindesthonorar nicht tragen will, hat vier realistische Wege. Jeder verschiebt die Last zwischen Kosten, Zeitaufwand und Haftungsrisiko unterschiedlich.
Selbstverwaltung durch die Eigentümer bedeutet, dass die Gemeinschaft alle Aufgaben ohne bestellten Verwalter verteilt: Zahlungsläufe, Abrechnung, Dienstleistersteuerung, Versammlung. Das kostet kein Honorar, bindet aber erheblich Zeit – und die Verantwortung verbleibt kollektiv bei den Eigentümern.
Bestellung eines Eigentümers zum Verwalter ist der formal sauberste Weg für Kleinstgemeinschaften und wird durch die Ausnahme in § 19 Abs. 2 Nr. 6 WEG gestützt. Ein Eigentümer übernimmt das Verwalteramt, meist gegen ein moderates Entgelt oder ehrenamtlich. Vorteil: klare Verantwortung und Beschlussfähigkeit. Nachteil: Die Person trägt die volle Verantwortung für den gesamten Pflichtenkatalog.
Digitale Verwalterplattformen mit Selfservice kombinieren Software mit begleitenden Dienstleistungen: Die Gemeinschaft erledigt Abrechnung, Belegwesen und Kommunikation über eine Plattform, Fachexpertise wird bei Bedarf zugeschaltet. Das senkt die Kosten deutlich unter das Niveau eines Vollmandats, setzt aber eine gewisse digitale Mitwirkung aller Eigentümer voraus.
Reine Buchhaltungsdienstleistung ohne Vollmandat lagert nur die kaufmännischen Teile aus – Kontoführung, Abrechnung, Zahlungsverkehr –, während organisatorische Aufgaben wie Versammlung und Beschlussmanagement bei der Gemeinschaft bleiben. Dieses Modell eignet sich für Gemeinschaften, die rechnerisch unsicher sind, aber organisatorisch funktionieren.
Vergleichstabelle der Alternativen
| Modell | Aufwand für Eigentümer | Haftung | Kosten | Eignung |
|---|---|---|---|---|
| Selbstverwaltung | hoch | kollektiv bei allen Eigentümern | sehr gering | harmonische, handwerklich fitte Mini-Gemeinschaften |
| Eigentümer als Verwalter | hoch für eine Person | konzentriert beim bestellten Verwalter | gering bis moderat | kleine Gemeinschaften mit geeigneter Person im Kreis der Eigentümer |
| Digitale Plattform mit Selfservice | mittel | geteilt, je nach Vertragsmodell | niedrig bis moderat | digital affine Gemeinschaften ohne Verwalteroption |
| Buchhaltungsdienstleistung | mittel bis hoch | Verwaltungspflichten bleiben bei der Gemeinschaft | niedrig | Gemeinschaften mit Organisationsstärke, aber Rechenbedarf |
Keines der Modelle ist pauschal überlegen. Entscheidend sind die Konfliktfestigkeit der Gemeinschaft, die Verfügbarkeit einer geeigneten Person und die Bereitschaft, Verantwortung zu tragen. In der Praxis scheitern Selbstverwaltungsmodelle seltener an der Buchhaltung als an zerstrittenen Eigentümern.
Was Selbstverwalter zwingend leisten müssen – und wo die Haftungsrisiken liegen
Wer als Eigentümer das Verwalteramt übernimmt, stellt sich denselben Pflichten wie ein professioneller Verwalter. Wirtschaftsplan, Jahresabrechnung und Vermögensbericht nach § 28 WEG sind fristgerecht zu erstellen, die Versammlung ist nach § 24 WEG ordnungsgemäß einzuberufen, Beschlüsse sind zu dokumentieren, die Erhaltungsrücklage ist zu führen, Versicherungen sind auf Neuwertniveau zu halten. Die Ausnahme in § 19 Abs. 2 Nr. 6 WEG entbindet Kleinstgemeinschaften vom Zertifizierungserfordernis, nicht vom Pflichtenkatalog selbst.
Damit verbunden sind handfeste Haftungsrisiken. Fehler in der Jahresabrechnung – etwa falsch verteilte Kosten oder nicht ausgewiesene Rücklagen – können Beschlüsse anfechtbar machen und Ersatzansprüche der Gemeinschaft gegen den Verwalter begründen. Wer Instandhaltungspflichten vernachlässigt oder Versicherungslücken entstehen lässt, riskiert persönliche Inanspruchnahme. Hinzu kommt die steuerliche Dimension: Verwaltervergütungen sind einkommensteuerlich relevant, und wer das Amt entgeltlich ausübt, sollte die Rahmenbedingungen früh klären.
Drei praktische Leitplanken reduzieren das Risiko erheblich: Erstens eine saubere Dokumentation aller Beschlüsse und Zahlungsflüsse, zweitens die Nutzung von Software oder Buchhaltungsdienstleistern für die rechnerischen Pflichten, drittens eine klare Beschlusslage für jedes größere Vorhaben statt informeller Absprachen. Diese Einordnung ersetzt keine Rechtsberatung; im konkreten Streitfall ist fachlicher Rat unverzichtbar.
Sonderfall Zweiergemeinschaft – Pattsituation und Beschlussersetzung
Die Zweiergemeinschaft ist der härteste Sonderfall der Hausverwaltung kleiner Objekte. Zwei Eigentümer mit jeweils einem Stimmrecht bedeuten: Bei Uneinigkeit kommt kein Beschluss zustande. Jede Mehrheitsentscheidung – vom Wirtschaftsplan bis zur Verwalterbestellung – kann blockiert werden. Einen Verwalter zu finden, der sich auf so ein Mandat einlässt, ist besonders schwierig, weil jede Weisung zwischen zwei gleichberechtigten Auftraggebern hängt.
Nach Berichten in Fachmedien, auf die an dieser Stelle lediglich hingewiesen werden kann, sollen Gerichte in verwalterlosen, zerstrittenen Zweiergemeinschaften bei Erstattungsansprüchen zwischen den Eigentümern zurückhaltend geurteilt haben: Wer Gemeinschaftsschulden aus eigener Tasche begleicht, zahlt auf eine Verbindlichkeit der Gemeinschaft – der Ausgleich müsse demnach über die gemeinschaftliche Ebene laufen, die ohne Verwalter und Beschlussfähigkeit gerade blockiert ist. Ein konkretes Gerichtszitat kann hier ohne verlässliche Quelle nicht geführt werden; Eigentümer sollten die aktuelle Rechtsprechung im Einzelfall prüfen. Unabhängig davon gilt praktisch: Wer in einer zerstrittenen Zweiergemeinschaft Rechnungen vorstreckt, trägt ein reales Verlustrisiko.
Als Ausweg bleibt die gerichtliche Beschlussersetzung: Das Gericht kann eine erforderliche Entscheidung an die Stelle des blockierten Beschlusses setzen, etwa über die Verwalterbestellung. Auch dieser Weg hat eine praktische Hürde: Sinnvoll ist ein solcher Antrag regelmäßig nur, wenn ein konkreter, übernahmebereiter Verwalter benannt werden kann – was angesichts der Marktlage bei Kleinstobjekten oft genau das Problem ist, das den Antrag erst ausgelöst hat.
Für Zweiergemeinschaften ergibt sich daraus eine pragmatische Konsequenz: Je früher Verwalterbestellung, Abrechnungsmodus und Konfliktmechanismen geregelt sind – idealerweise bereits in der Teilungserklärung oder einer Gemeinschaftsordnung –, desto geringer das Risiko, dass eine Pattsituation vor Gericht endet.
Wie kleine Gemeinschaften für Verwalter attraktiver werden
Kleine Objekte können ihre Marktposition verbessern, wenn sie die Deckungsbeitragsrechnung des Verwalters entschärfen. Drei Hebel haben sich in der Praxis bewährt:
- Bündelung mehrerer Objekte: Wer mit benachbarten Gemeinschaften oder dem eigenen Mehrfamilienhaus-Bestand mehrere kleine Objekte gemeinsam ausschreibt, verwandelt drei unattraktive Mandate in ein kalkulierbares Paket.
- Mehrjährige Bestellung: Verwalter scheuen Kleinstobjekte auch wegen des Risikos kurzer Laufzeiten. Eine Bestellung mit klar geregelter Verwaltervertrag-Laufzeit über mehrere Jahre verteilt die Anlaufkosten und macht das Mandat planbar.
- Digitale Mitwirkung: Gemeinschaften, die Belege digital liefern, Abstimmungen per Umlaufverfahren vorbereiten und Versammlungen effizient halten, senken den realen Aufwand des Verwalters – ein Argument in der Honorarverhandlung.
Zusätzlich hilft Transparenz: Eine saubere Beschluss-Sammlung, aktuelle Abrechnungen und ein geordnetes Belegwesen signalisieren, dass das Mandat kein Sanierungsfall ist. Verwalter lehnen kleine Objekte seltener ab, wenn das Anlaufrisiko klein wirkt.
Häufige Fragen zur Hausverwaltung für kleine Objekte
Braucht eine kleine WEG zwingend einen professionellen Verwalter?
Nicht zwingend. § 19 Abs. 2 Nr. 6 WEG sieht unter den dort genannten Voraussetzungen eine Ausnahme von der Pflicht zur Bestellung eines zertifizierten Verwalters vor, insbesondere wenn ein Eigentümer zum Verwalter bestellt wird. Der übrige Pflichtenkatalog bleibt jedoch bestehen.
Was kostet die Hausverwaltung kleiner Objekte?
Verlässliche Pauschalwerte existieren nicht, weil Verwalter Kleinstobjekte über Mindesthonorare je Objekt kalkulieren. Je Einheit liegt der Preis bei zwei bis vier Einheiten erfahrungsgemäß deutlich über dem Satz großer Bestände. Mehrere Vergleichsangebote und die Prüfung alternativer Modelle sind der sinnvollste Weg zur realistischen Zahl.
Kann ein Eigentümer selbst Verwalter werden?
Ja. Die Gemeinschaft kann per Beschluss einen Eigentümer zum Verwalter bestellen. Dieser trägt dann dieselben Pflichten nach § 28 WEG wie ein externer Verwalter. Für Kleinstgemeinschaften ist dies ein vom Gesetz vorgesehener Weg.
Was passiert bei einer Zweiergemeinschaft ohne Verwalter?
Bei Uneinigkeit entsteht eine Pattsituation, da beide Eigentümer je eine Stimme haben. Nach Berichten in Fachmedien sind Gerichte bei Erstattungsansprüchen zwischen den Eigentümern zurückhaltend, wenn einer Gemeinschaftsschulden begleicht; ein konkreter Beleg liegt hier nicht vor. Die gerichtliche Beschlussersetzung kann helfen, ist in der Praxis aber sinnvoll vor allem dann, wenn ein übernahmebereiter Verwalter konkret benannt werden kann.
Für Eigentümer kleiner Gemeinschaften lohnt es sich, die Alternativen früh zu prüfen, statt monatelang Absagen auf Verwalteranfragen zu sammeln. Ob Eigentümer-Verwalter, digitale Plattform oder ausgelagerte Buchhaltung – wer die gesetzlichen Pflichten kennt und die Verantwortung klar verteilt, kann auch mit drei Einheiten ordnungsgemäß verwaltet sein.
 Unternehmen
Warum Immobilienprofis ihre Stimme als Arbeitsinstrument betrachten sollten: Belastung erkennen, Stimmcoaching von Therapie unterscheiden und im Alltag vorbeugen.
 Unternehmen
Maklersoftware im Vergleich: Funktionen, Preise und Zielgruppen von onOffice, FLOWFACT, Propstack und immosolve gegenuebergestellt, Stand Juli 2026.
 Unternehmen
Bauzeitenplan-Software im Vergleich: sechs Anbieter, Preise und Funktionen für Bauherren, Planungsbüros und Großverwaltungen. Stand Juli 2026.