
Wie viel Hausgeld ist normal? Spannen pro Quadratmeter und die Faktoren dahinter
Wie viel Hausgeld ist normal? Spannen pro Quadratmeter nach Gebäudetyp, Zusammensetzung aus Betriebskosten und Rücklage plus Prüfliste für Kaufinteressenten.
Wie viel Hausgeld ist normal, lässt sich nicht mit einer einzigen Zahl beantworten – wohl aber mit belastbaren Spannen. In Deutschland zahlen Wohnungseigentümer je nach Baujahr, Ausstattung und Größe der Wohnanlage üblicherweise zwischen 2,50 und 5,00 Euro pro Quadratmeter und Monat. Für eine 80-Quadratmeter-Wohnung entspricht das 200 bis 400 Euro monatlich. Einen gesetzlichen Richtwert gibt es nicht: Die Höhe ergibt sich aus dem Wirtschaftsplan der jeweiligen Wohnungseigentümergemeinschaft (WEG). Für Eigentümer ist das Hausgeld neben einer möglichen Finanzierungsrate der wichtigste monatliche Fixposten, für Kapitalanleger mindert es die Nettomietrendite, und für Kaufinteressenten verrät es etwas über den Zustand der Gemeinschaft. Dieser Beitrag ordnet die marktüblichen Spannen nach Gebäudetyp ein, erklärt die Zusammensetzung des Hausgelds, benennt die wichtigsten Kostentreiber und gibt Kaufinteressenten eine Prüfliste der Unterlagen an die Hand, die vor dem Erwerb einer Eigentumswohnung relevant sind.
Das Wichtigste in Kürze:
- Übliche Spanne: 2,50 bis 5,00 Euro pro Quadratmeter und Monat – abhängig von Baujahr, Anlagengröße und Ausstattung.
- Es gibt keinen gesetzlichen Richtwert; das Hausgeld ergibt sich aus dem Wirtschaftsplan der WEG.
- Das Hausgeld setzt sich aus umlagefähigen Betriebskosten, der Verwaltervergütung und der Zuführung zur Erhaltungsrücklage zusammen.
- Aufzug, Tiefgarage, Schwimmbad oder ein Concierge-Service treiben die monatlichen Kosten deutlich nach oben.
- Ein auffällig niedriges Hausgeld ist beim Wohnungskauf ein Warnsignal: Häufig steckt eine unterdotierte Erhaltungsrücklage dahinter.
Wie viel Hausgeld ist normal? Realistische Spannen pro Quadratmeter
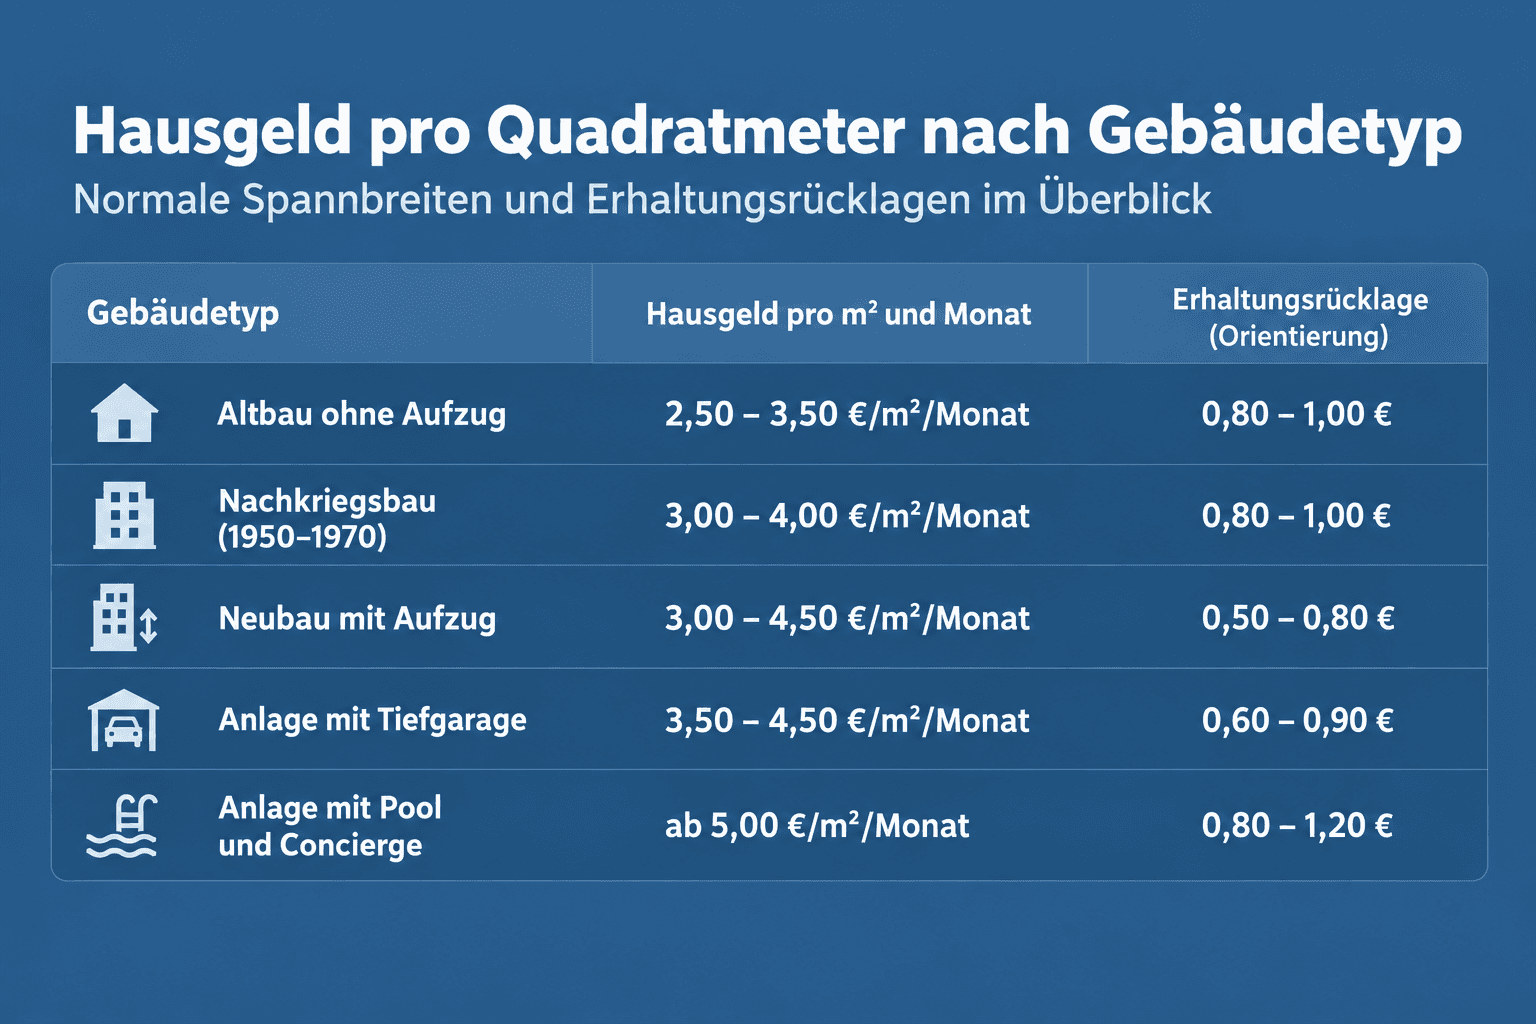
Die praxisrelevante Antwort hängt vom Gebäudetyp ab. In der Branche werden übereinstimmend Werte zwischen 2,50 und 5,00 Euro pro Quadratmeter und Monat genannt; das untere Ende markieren kleine Anlagen ohne Aufzug und mit überschaubarer Technik, das obere Ende große Wohnanlagen mit umfangreicher Ausstattung. Die folgende Tabelle zeigt typische Spannen für fünf verbreitete Gebäudetypen, jeweils mit dem üblichen Anteil der Erhaltungsrücklage.
| Gebäudetyp | Hausgeld pro m² und Monat | davon Erhaltungsrücklage (Orientierung) |
|---|---|---|
| Altbau ohne Aufzug | 2,50 – 3,50 € | 0,80 – 1,00 € |
| Nachkriegsbau (ca. 1950–1970) | 3,00 – 4,00 € | 0,80 – 1,00 € |
| Neubau mit Aufzug | 3,00 – 4,50 € | 0,50 – 0,80 € |
| Anlage mit Tiefgarage | 3,50 – 4,50 € | 0,60 – 0,90 € |
| Anlage mit Pool und Concierge | ab 5,00 €, mitunter deutlich darüber | 0,80 – 1,20 € |
Zwei Beispiele machen die Größenordnung greifbar: Eine 70-Quadratmeter-Wohnung in einem gepflegten Nachkriegsbau kostet demnach 210 bis 280 Euro Hausgeld im Monat; eine 100-Quadratmeter-Wohnung im Neubau mit Aufzug liegt bei 300 bis 450 Euro. Wer in einer Anlage mit Tiefgarage, Fitnessraum oder besetztem Empfang wohnt, muss mit Werten jenseits der 5-Euro-Marke rechnen.
Neben Baujahr und Ausstattung beeinflusst auch die Größe der Gemeinschaft die pro Quadratmeter anfallenden Kosten. In Anlagen mit vielen Einheiten verteilen sich Fixkosten für Verwaltung, Hausmeister oder Versicherungen auf mehr Schultern, was den Quadratmeter-Satz drückt. Kleine Gemeinschaften mit vier bis acht Einheiten liegen dagegen oft über den Tabellenwerten, sobald ein Aufzug oder eine zentrale Heizungsanlage vorhanden ist.
Wichtig ist die Einordnung: Diese Werte sind marktübliche Orientierungsgrößen, kein gesetzlicher Maßstab. Das Wohnungseigentumsgesetz schreibt keine bestimmte Hausgeldhöhe vor. Maßgeblich ist allein der Wirtschaftsplan, den die Eigentümerversammlung beschließt – zwei baugleiche Häuser können daher spürbar unterschiedliche Hausgelder ausweisen.
Woraus setzt sich das Hausgeld zusammen?
Das Hausgeld finanziert drei Blöcke: die laufenden Betriebskosten des Gemeinschaftseigentums, die Vergütung des Verwalters und die Zuführung zur Erhaltungsrücklage. Im Einzelnen:
- Umlagefähige Betriebskosten: Heizung und Warmwasser, Wasser und Abwasser, Müllabfuhr, Straßenreinigung, Gebäude- und Haftpflichtversicherung, Hausmeister, Treppenhausreinigung, Gartenpflege, Schornsteinfeger, Strom für die Gemeinschaftsflächen sowie Wartung von Aufzug und Haustechnik.
- Verwaltervergütung: Das Honorar der Hausverwaltung, üblicherweise ein zweistelliger Eurobetrag pro Wohnung und Monat. In großen Anlagen sinkt der Satz pro Einheit durch Skaleneffekte, in kleinen Gemeinschaften liegt er tendenziell höher.
- Erhaltungsrücklage: Der Sparanteil der Gemeinschaft für künftige Instandhaltung und Instandsetzung am Gemeinschaftseigentum. Seit der WEG-Reform 2020 heißt die frühere Instandhaltungsrücklage offiziell Erhaltungsrücklage.
Verteilt wird das Hausgeld innerhalb der Gemeinschaft in der Regel nach Miteigentumsanteilen; die Teilungserklärung kann abweichende Verteilerschlüssel festlegen, etwa einen gesonderten Umlagemaßstab für Aufzugskosten oder Tiefgaragenstellplätze.
Für die Einordnung der Höhe hilft ein Vergleich: Das Hausgeld liegt erfahrungsgemäß über den Nebenkosten, die ein Mieter für eine vergleichbare Wohnung zahlt, da Verwaltervergütung und Rücklage zusätzlich anfallen. Diese beiden nicht umlagefähigen Bestandteile trägt allein der Eigentümer, während die übrigen Betriebskosten bei vermieteten Einheiten über die Nebenkostenabrechnung weitergegeben werden können.
Amtliche Einordnung: Wohnkosten im Vergleich
Wie hoch die Ausgaben fürs Wohnen in Deutschland insgesamt ausfallen, dokumentiert das Statistische Bundesamt auf seiner Themenseite Wohnen mit amtlichen Kennzahlen zu Wohnkosten, Mieten, Nebenkosten und Wohneigentum. Diese Daten erlauben es, die genannten Hausgeld-Spannen ins Verhältnis zu den übrigen Wohnkosten zu setzen – etwa zur Nettokaltmiete und zu den umlagefähigen Betriebskosten, die Mieterhaushalte tragen.
Für Eigentümer und Kaufinteressenten ist der Blick auf die amtlichen Kennzahlen in zweierlei Hinsicht nützlich: Er zeigt, welchen Anteil das Hausgeld an der gesamten monatlichen Wohnbelastung ausmacht, und er liefert eine objektive Referenz, wenn das Hausgeld einer konkreten Wohnung überdurchschnittlich hoch oder auffällig niedrig erscheint.
Welche Faktoren treiben das Hausgeld nach oben?
Warum zwei Wohnungen gleicher Größe sehr unterschiedliche Hausgelder haben, erklärt sich fast immer aus Ausstattung und Zustand des Gebäudes. Die wichtigsten Kostentreiber im Überblick:
- Aufzug: Wartung, regelmäßige Sicherheitsprüfungen, Strom und die irgendwann fällige Modernisierung kosten die Gemeinschaft Jahr für Jahr mehrere tausend Euro. Die II. Berechnungsverordnung berücksichtigt das mit einem eigenen Zuschlag (siehe unten).
- Tiefgarage: Beleuchtung, Torantrieb, Entwässerung, Lüftung und Brandschutz verursachen laufende Ausgaben; die Instandhaltung der Betonsubstanz gehört zu den teuersten Sanierungsposten überhaupt.
- Schwimmbad: Wasseraufbereitung, Energie für Wasser- und Raumtemperatur sowie Reinigung machen den Pool zum teuersten Ausstattungsmerkmal einer Wohnanlage.
- Concierge- und Empfangsdienste: Personalkosten wirken direkt und dauerhaft auf das monatliche Hausgeld.
- Große Grünflächen: Regelmäßige Gartenpflege, Baumschnitt und die Wartung von Spielflächen summieren sich bei parkartigen Anlagen auf relevante Jahresbeträge.
- Zentrale Warmwasserbereitung und Heizung: Die Energiekosten laufen vollständig über das Hausgeld und machen es anfällig für Preissprünge bei Gas, Öl oder Strom.
- Fernwärme: Bequem, aber mit vertraglich gebundenen Grund- und Arbeitspreisen, die die Gemeinschaft kurzfristig kaum beeinflussen kann.
- Energetischer Zustand: Unsanierte Gebäude mit alter Dämmung und veralteter Technik verursachen höhere Heizkosten und einen größeren Instandhaltungsbedarf – beides schlägt auf das Hausgeld durch.
Erhaltungsrücklage: Wie hoch sollte sie sein?
Die Erhaltungsrücklage ist der einzige Bestandteil des Hausgelds, für den das Gesetz eine ausdrückliche Vorgabe macht – allerdings nur eine weiche. Nach § 19 Abs. 2 Nr. 4 WEG gehört zur ordnungsgemäßen Verwaltung die Bildung einer „angemessenen“ Erhaltungsrücklage. Einen Mindestbetrag nennt das Gesetz nicht; über die konkrete Höhe entscheiden die Eigentümer mit Mehrheitsbeschluss. In der Praxis orientieren sich Verwalter an drei etablierten Methoden.
Richtwerte nach Alter und Zustand: Als gängige Faustwerte gelten 0,50 bis 0,80 Euro pro Quadratmeter und Monat für Neubauten bis zu einem Alter von etwa zehn Jahren, 0,80 bis 1,00 Euro für gut erhaltene Gebäude zwischen zehn und 30 Jahren und 1,00 bis 1,50 Euro für Gebäude älter als 30 Jahre. Bei sichtbarem Sanierungsstau können auch 1,50 Euro und mehr angemessen sein.
Peterssche Formel: Die bekannteste Berechnungsmethode geht von den Herstellungskosten des Gebäudes aus:
Jährliche Rücklage pro m² = (Herstellungskosten pro m² × 1,5) ÷ 80 Jahre × 0,7
Die Faktoren im Einzelnen: Der Faktor 1,5 bildet die Annahme ab, dass über 80 Jahre Instandhaltungskosten in Höhe von rund 150 Prozent der ursprünglichen Baukosten anfallen. Geteilt durch 80 ergibt sich der jährliche Bedarf. Der Faktor 0,7 berücksichtigt, dass nur etwa 70 Prozent dieser Kosten das Gemeinschaftseigentum betreffen – der Rest entfällt auf das Sondereigentum, um das sich jeder Eigentümer selbst kümmert.
Rechenbeispiel: Bei Herstellungskosten von 2.000 Euro pro Quadratmeter ergibt sich (2.000 Euro × 1,5) ÷ 80 × 0,7 = 26,25 Euro pro Quadratmeter und Jahr, also rund 2,20 Euro pro Monat. Das liegt deutlich über den pauschalen Richtwerten – die Peterssche Formel gilt daher als konservatives Verfahren, das eher die Obergrenze des Angemessenen markiert.
Staffelung der II. Berechnungsverordnung: Formal gilt § 28 Abs. 2 II. BV nur für öffentlich geförderten Wohnraum, die Werte dienen in der Praxis aber allgemein als Orientierung. Sie betragen pro Quadratmeter und Jahr 7,10 Euro für Gebäude mit einer Bezugsfertigkeit von weniger als 22 Jahren, 9,00 Euro zwischen 22 und 32 Jahren und 11,50 Euro bei mehr als 32 Jahren. Liegt ein Aufzug vor, erhöht sich der Satz um 1,00 Euro pro Quadratmeter und Jahr. Umgerechnet auf den Monat entspricht das rund 0,59 bis 0,96 Euro zuzüglich etwa 0,08 Euro Aufzug-Zuschlag.
Warum ein niedriges Hausgeld beim Kauf ein Warnsignal ist
Ein Hausgeld von 1,80 Euro pro Quadratmeter liest sich im Exposé attraktiv. Kaufinteressenten sollten in solchen Fällen genauer hinsehen: Niedrige Hausgelder entstehen häufig durch eine unterdotierte Erhaltungsrücklage. Die Gemeinschaft spart dann nicht für Dach, Fassade oder Heizungsanlage – und holt sich das Geld bei Bedarf über Sonderumlagen, die bei größeren Maßnahmen schnell vier- bis fünfstellige Beträge je Einheit erreichen. Aus dem vermeintlichen Preisvorteil beim monatlichen Hausgeld wird so eine Nachschusspflicht nach dem Kauf.
Das bedeutet nicht, dass jedes niedrige Hausgeld ein Problem ist. Eine kleine Anlage ohne Aufzug, ohne zentrale Warmwasserbereitung und mit sparsamer Verwaltung kann legitim günstig sein. Entscheidend ist das Verhältnis: Passt die Rücklagenzuführung zu Alter und Zustand des Gebäudes, ist ein niedriger Wert ein Qualitätsmerkmal. Fehlt die Rücklage dagegen nahezu vollständig, liegt ein strukturelles Risiko vor.
Prüfliste für Kaufinteressenten: Diese Unterlagen vor dem Kauf einsehen
Wer eine Eigentumswohnung erwirbt, kauft den Zustand der gesamten Gemeinschaft mit. Fünf Dokumente geben Aufschluss darüber, ob das ausgewiesene Hausgeld solide kalkuliert ist:
- Aktueller Wirtschaftsplan: Er zeigt die geplanten Einnahmen und Ausgaben der WEG für das laufende Jahr. Hier lässt sich ablesen, wie sich das Hausgeld zusammensetzt und ob die Rücklagenzuführung dem Gebäudealter angemessen ist.
- Die letzten drei Jahresabrechnungen: Sie dokumentieren, was tatsächlich ausgegeben wurde. Wiederkehrende Defizite oder regelmäßig aufgebrauchte Rücklagen deuten auf eine zu niedrig kalkulierte Hausgeldhöhe hin.
- Vermögensbericht: Er weist den aktuellen Stand der Erhaltungsrücklage aus – die finanzielle Substanz der Gemeinschaft, die üblicherweise auf dem WEG-Konto geführt wird. Eine hohe Rücklage ist kein Selbstzweck, signalisiert aber, dass anstehende Maßnahmen finanzierbar sind.
- Beschluss-Sammlung: Sie listet die gefassten Beschlüsse der Eigentümerversammlung. Bereits beschlossene, aber noch nicht umgesetzte Sanierungen kündigen künftige Kosten an.
- Bereits beschlossene Sonderumlagen: Sind Sonderumlagen beschlossen, aber noch nicht vollständig eingezogen, sollte der Kaufvertrag ausdrücklich regeln, wer sie trägt. Andernfalls drohen unerwartete Zahlungen kurz nach dem Eigentumswechsel.
Die Unterlagen stellt in der Regel der Verwalter auf Anfrage über den Verkäufer bereit; seriöse Verkäufer haben an dieser Transparenz ein eigenes Interesse. Bei Unklarheiten lohnt die Prüfung durch einen Fachanwalt für Miet- und Wohnungseigentumsrecht. Dieser Beitrag ersetzt keine Rechtsberatung im Einzelfall.
Häufige Fragen zum Hausgeld
Welcher Anteil des Hausgelds bleibt beim Vermieter hängen?
Vermieter können über die Nebenkostenabrechnung nur die umlagefähigen Betriebskosten im Sinne der Betriebskostenverordnung auf ihre Mieter umlegen – also etwa Heizung, Wasser, Müllabfuhr oder Gebäudeversicherung. Nicht umlagefähig sind die Verwaltervergütung und die Zuführung zur Erhaltungsrücklage; dieser Anteil bleibt vollständig beim Eigentümer. Ob das Hausgeld steuerlich absetzbar ist, hängt davon ab, ob die Wohnung vermietet oder selbst genutzt wird. Wie groß der nicht umlagefähige Anteil im Einzelfall ist, hängt von der Anlage ab; belastbare Durchschnittswerte gibt es nicht. Fest steht die Richtung: Weil Verwaltervergütung und Erhaltungsrücklage zusätzlich anfallen, liegt das Hausgeld erfahrungsgemäß über den Nebenkosten einer vergleichbaren Mietwohnung.
Wird das Hausgeld im Jahresverlauf angepasst?
Das Hausgeld ist eine monatliche Vorauszahlung auf Grundlage des Wirtschaftsplans. Die Eigentümerversammlung beschließt den Wirtschaftsplan üblicherweise einmal im Jahr und kann die Höhe dabei anpassen. Nach der Jahresabrechnung ergeben sich für die Eigentümer Guthaben oder Nachzahlungen. Bei sprunghaft gestiegenen Kosten – etwa nach einem Energiepreisschock – kann die Versammlung die Vorauszahlungen auch unterjährig erhöhen.
Gibt es regionale Unterschiede beim Hausgeld?
Verlässliche Regionalstatistiken zur Hausgeldhöhe gibt es bislang nicht. Plausibel ist, dass in Ballungsräumen höhere Preise für Hausmeister, Gartenpflege und technische Dienstleistungen anfallen und das Hausgeld tendenziell steigen lassen. Für die Praxis gilt: Baujahr, Ausstattung, Anlagengröße und Energiekosten erklären die Unterschiede zwischen zwei Wohnungen weit besser als die Postleitzahl.
Was ist im Hausgeld enthalten?
Das Hausgeld deckt die laufenden Betriebskosten des Gemeinschaftseigentums (Heizung, Warmwasser, Wasser, Müll, Versicherungen, Hausmeister, Reinigung, Gartenpflege, Aufzugswartung), die Vergütung der Hausverwaltung und die Zuführung zur Erhaltungsrücklage. Nicht enthalten sind Kosten des Sondereigentums – etwa Reparaturen innerhalb der eigenen Wohnung – sowie die Grundsteuer für die eigene Einheit, die jeder Eigentümer zusätzlich und individuell entrichtet.
Für Kaufinteressenten und Bestandseigentümer bleibt die zentrale Handlungsempfehlung dieselbe: Die absolute Höhe des Hausgelds allein ist wenig aussagekräftig; maßgeblich ist, wie es kalkuliert ist. Wer Wirtschaftsplan, Jahresabrechnungen und Vermögensbericht vor dem Kauf konkret anfordert, erkennt zuverlässig, ob ein Hausgeld solide bemessen ist – oder ob hinter einem niedrigen Wert eine unterfinanzierte Gemeinschaft steht.
Wie hoch darf eine Mieterhöhung maximal sein? Vergleichsmiete, Kappungsgrenze und Sperrfrist im Überblick – mit Tabelle und Beispielrechnung nach § 558 BGB.
Mietspiegel Berlin 2026: aktuelle ortsübliche Vergleichsmiete nach Baualter und Wohnungsgröße, Bezirksvergleich, Kappungsgrenze und Mietpreisbremse im Überblick.
Instandhaltungsrücklage und Steuer: Zuführungen sind noch keine Werbungskosten. Abziehbar wird der Betrag erst bei Verausgabung – nach aktueller BFH-Rechtsprechung.