
Abschreibung Immobilie: AfA-Sätze, Kaufpreisaufteilung und Sonderabschreibungen
Abschreibung Immobilie erklärt: AfA-Sätze nach Baujahr, Kaufpreisaufteilung mit BMF-Arbeitshilfe, degressive AfA und Sonderabschreibung kompakt im Überblick.
Die Abschreibung einer Immobilie ist für Vermieter einer der wichtigsten dauerhaften Steuervorteile: Über die Absetzung für Abnutzung (AfA) verteilen sich die Anschaffungs- oder Herstellungskosten des Gebäudes über Jahrzehnte und mindern Jahr für Jahr die Einkünfte aus Vermietung und Verpachtung. Drei Fragen entscheiden über die Höhe des Effekts: Welcher AfA-Satz gilt für das jeweilige Baujahr? Wie wird der Kaufpreis zwischen dem nicht abschreibbaren Grund und Boden und dem abschreibbaren Gebäude aufgeteilt? Und welche Sonderformen – degressive AfA, Sonderabschreibung, kürzere Restnutzungsdauer – kommen infrage? Dieser Ratgeber beantwortet alle drei Fragen mit den aktuellen gesetzlichen Grundlagen, einer Übersichtstabelle, einem durchgerechneten Beispiel und der Arbeitshilfe des Bundesfinanzministeriums zur Kaufpreisaufteilung.
Das Wichtigste in Kürze:
- Abschreibbar ist nur das Gebäude, nicht der Grund und Boden – die Kaufpreisaufteilung bestimmt die Bemessungsgrundlage der AfA.
- Lineare AfA-Sätze: 3 Prozent bei Fertigstellung ab 2023, 2 Prozent bei Fertigstellung zwischen 1925 und 2022, 2,5 Prozent bei Fertigstellung vor 1925.
- Degressive AfA: 5 Prozent vom jeweiligen Restbuchwert für neue Wohngebäude mit Baubeginn oder Kaufvertrag zwischen dem 1. Oktober 2023 und dem 30. September 2029.
- Sonderabschreibung nach § 7b EStG: zusätzlich 5 Prozent pro Jahr über vier Jahre für den Mietwohnungsneubau.
- Eine im notariellen Kaufvertrag dokumentierte Kaufpreisaufteilung ist für das Finanzamt grundsätzlich bindend; ohne plausible Aufteilung greift es auf die BMF-Arbeitshilfe zurück.
Was bedeutet die Abschreibung bei Immobilien (AfA)?
Die Absetzung für Abnutzung ist in § 7 des Einkommensteuergesetzes (EStG) geregelt. Der Grundgedanke: Wirtschaftsgüter, die über mehr als ein Jahr genutzt werden, verteilen ihre Anschaffungs- oder Herstellungskosten auf die Nutzungsdauer. Bei Gebäuden pauschaliert das Gesetz diese Dauer auf 33, 40 oder 50 Jahre – je nach Fertigstellungsjahr und Nutzungsart. Bei vermieteten Immobilien mindert die jährliche AfA als Werbungskosten die Einkünfte aus Vermietung und Verpachtung nach § 21 EStG. Eine Abschreibung setzt damit eine Einkunftserzielung voraus: Für selbst genutzte Wohnimmobilien ist keine AfA möglich.
Zwei Grundsätze sind dabei zentral: Erstens nutzt sich steuerlich nur das Gebäude ab, nicht der Grund und Boden – er behält aus Sicht des Steuerrechts seinen Wert. Zweitens hängen Satz und Dauer der Abschreibung vom Fertigstellungsjahr des Gebäudes ab, nicht vom Kaufjahr. Wer eine Bestandsimmobilie erwirbt, wendet also die für das Baujahr geltende Systematik auf die eigenen Anschaffungskosten an.
AfA-Sätze für Immobilien im Überblick: Tabelle nach Fertigstellungsjahr
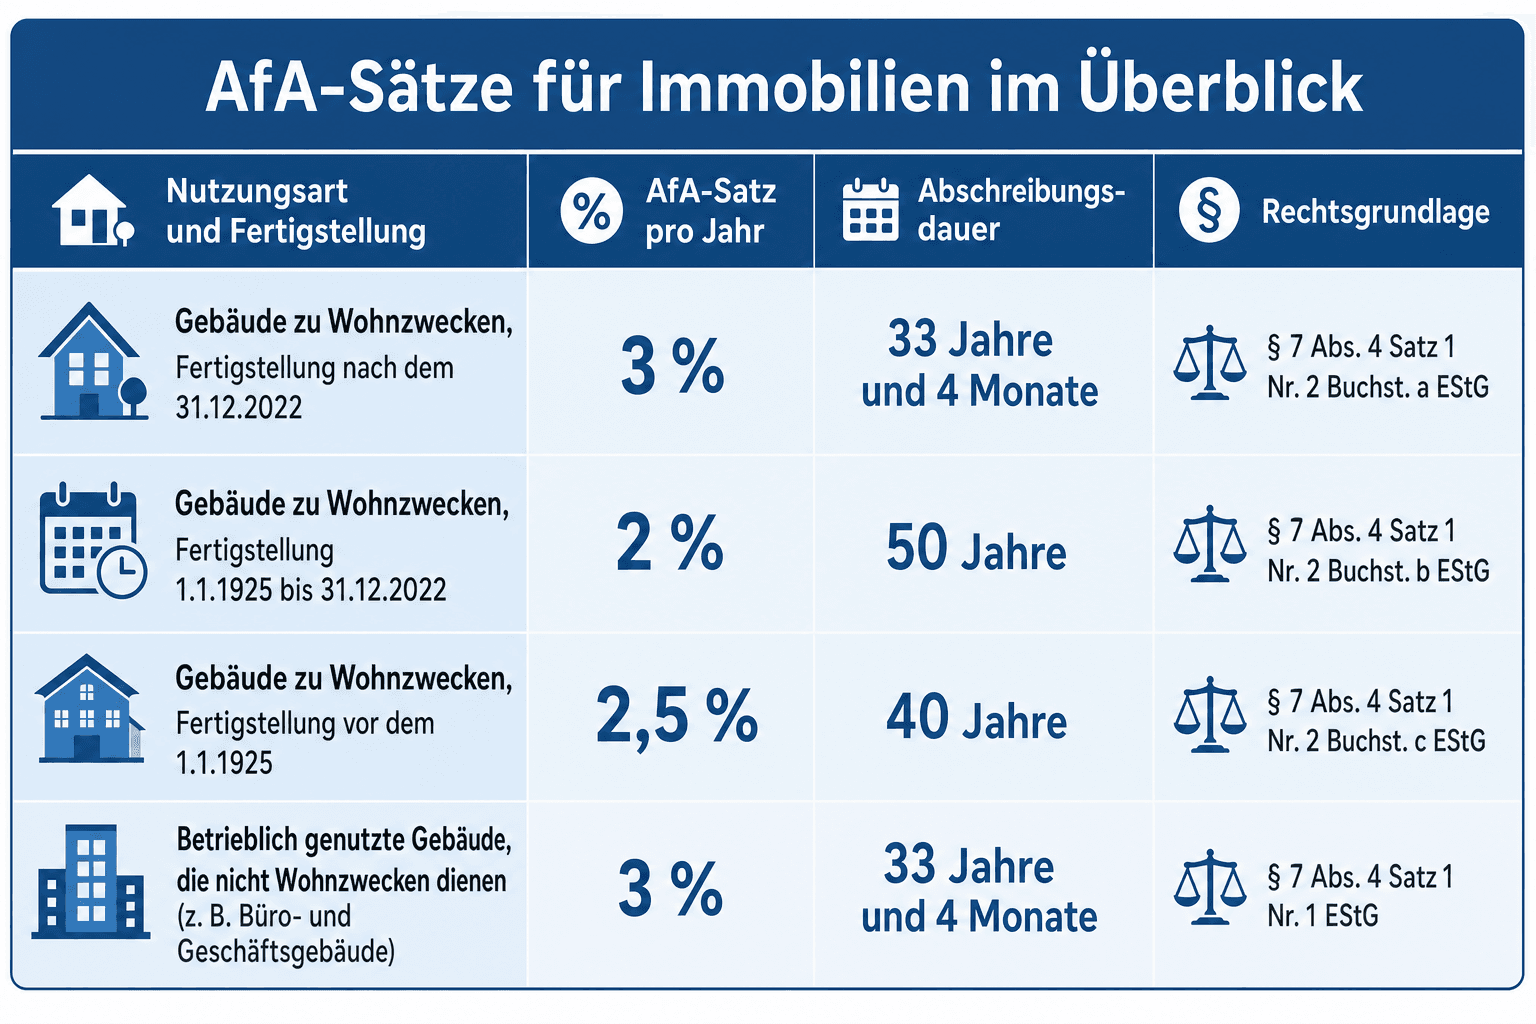
Der Gesetzgeber hat den linearen AfA-Satz für Neubauten mit dem Jahressteuergesetz 2022 angehoben: Für Wohngebäude, die nach dem 31. Dezember 2022 fertiggestellt wurden, gilt ein Satz von 3 Prozent pro Jahr. Als fertiggestellt gilt ein Gebäude mit seiner Bezugsfertigkeit. Die folgende Tabelle zeigt die aktuell geltenden Sätze samt Abschreibungsdauer und exakter Rechtsgrundlage:
| Nutzungsart und Fertigstellung | AfA-Satz pro Jahr | Abschreibungsdauer | Rechtsgrundlage |
|---|---|---|---|
| Gebäude zu Wohnzwecken, Fertigstellung nach dem 31.12.2022 | 3 % | 33 Jahre und 4 Monate | § 7 Abs. 4 Satz 1 Nr. 2 Buchst. a EStG |
| Gebäude zu Wohnzwecken, Fertigstellung 1.1.1925 bis 31.12.2022 | 2 % | 50 Jahre | § 7 Abs. 4 Satz 1 Nr. 2 Buchst. b EStG |
| Gebäude zu Wohnzwecken, Fertigstellung vor dem 1.1.1925 | 2,5 % | 40 Jahre | § 7 Abs. 4 Satz 1 Nr. 2 Buchst. c EStG |
| Betrieblich genutzte Gebäude, die nicht Wohnzwecken dienen (z. B. Büro- und Geschäftsgebäude), Bauantrag nach dem 31.03.1985 | 3 % | 33 Jahre und 4 Monate | § 7 Abs. 4 Satz 1 Nr. 1 EStG |
Für Eigentümer älterer Gebäude bleibt es bei den Sätzen von 2 beziehungsweise 2,5 Prozent – die Typisierung gilt über die gesamte Restdauer. Weicht die tatsächliche Nutzungsdauer eines Gebäudes davon ab, lässt sich unter bestimmten Voraussetzungen eine kürzere Restnutzungsdauer nach § 7 Abs. 4 Satz 2 EStG ansetzen; dazu mehr in einem eigenen Abschnitt. Ergänzend existieren mit der degressiven AfA und der Sonderabschreibung zwei zeitlich befristete Sonderregelungen, die vor allem den Neubau fördern.
Die Bemessungsgrundlage der AfA umfasst neben dem auf das Gebäude entfallenden Kaufpreis auch die Anschaffungsnebenkosten: Grunderwerbsteuer, Notar- und Grundbuchkosten sowie Maklercourtage zählen zu den Anschaffungskosten und werden im selben Verhältnis wie der Kaufpreis auf Grund und Boden und Gebäude verteilt. Auch nachträgliche Herstellungskosten – etwa für einen Anbau oder eine Erweiterung der Wohnfläche – erhöhen die Bemessungsgrundlage und werden über die Restnutzungsdauer des Gebäudes abgeschrieben. Für Eigentümer lohnt daher die vollständige Dokumentation aller erwerbsbezogenen Kosten: Jeder Euro, der dem Gebäudeanteil zugerechnet wird, erhöht die jährliche Abschreibung über Jahrzehnte.
Kaufpreisaufteilung: Warum nur das Gebäude zählt
Beim Kauf einer Bestandsimmobilie zahlt der Erwerber einen Gesamtpreis für Grundstück und Gebäude. Für die AfA ist dieser Preis aufzuteilen, denn abschreibbar ist nur der Gebäudeanteil. Maßgeblich ist das Verhältnis der Verkehrswerte von Grund und Boden einerseits und Gebäude andererseits. In bodenpreisstarken Lagen entfällt häufig ein Drittel oder mehr des Kaufpreises auf den Grund und Boden – dieser Teil bleibt dauerhaft von der Abschreibung ausgeschlossen.
Der Bundesfinanzhof hat die Bedeutung der vertraglichen Aufteilung gestärkt: Eine im notariellen Kaufvertrag vereinbarte Kaufpreisaufteilung ist für die Finanzverwaltung grundsätzlich bindend, sofern sie nicht nur zum Schein getroffen wurde, keinen Gestaltungsmissbrauch darstellt und die realen Wertverhältnisse nicht in unangemessener Weise verfehlt (BFH, Urteil vom 16.09.2015, IX R 12/14, BStBl 2016 II S. 397). Wer die Aufteilung bereits bei Vertragsabschluss sauber dokumentiert, schafft Rechtssicherheit und verhindert, dass das Finanzamt später eine eigene – häufig ungünstigere – Aufteilung vornimmt.
Liegt keine vertragliche Aufteilung vor oder erscheint sie dem Finanzamt unplausibel, setzt die Verwaltung das Verhältnis selbst fest. Prüfinstrument ist dabei die Arbeitshilfe des Bundesfinanzministeriums.
Die BMF-Arbeitshilfe zur Kaufpreisaufteilung nutzen
Das Bundesfinanzministerium stellt mit der Arbeitshilfe zur Aufteilung eines Grundstückskaufpreises eine kostenlose Excel-Anwendung bereit. Das Tool wählt je nach Objektart und Datenlage zwischen dem Vergleichswert-, dem Ertragswert- und dem Sachwertverfahren und ermittelt daraus den Bodenwert- und den Gebäudewertanteil. Erfasst werden unter anderem Bodenrichtwert, Grundstücksfläche, Baujahr, Wohn- beziehungsweise Nutzfläche und der vereinbarte Kaufpreis.
Welches Verfahren zum Zug kommt, richtet sich nach Objektart und Datenlage: Für Eigentumswohnungen und Einfamilienhäuser greift vorrangig das Vergleichswertverfahren, sofern ausreichend Vergleichspreise vorliegen. Bei vermieteten Objekten ohne verwertbare Vergleichspreise folgt das Ertragswertverfahren, das Gebäude- und Bodenwert über die nachhaltig erzielbaren Mieteinnahmen trennt. Fehlen beide Grundlagen, bleibt das Sachwertverfahren, das den Gebäudewert über die Herstellungskosten unter Abzug der Alterswertminderung ermittelt. Den jeweils benötigten Bodenrichtwert liefern die Gutachterausschüsse der Gemeinden.
Praktisch ist die Arbeitshilfe in zwei Richtungen relevant: Finanzämter nutzen sie, um vertragliche Aufteilungen auf Plausibilität zu prüfen oder eine fehlende Aufteilung nachzuholen. Käufer können sie umgekehrt vor Vertragsabschluss einsetzen, um eine geplante Aufteilung gegenzurechnen und abzuschätzen, welches Verhältnis die Verwaltung voraussichtlich akzeptiert. Die Arbeitshilfe ist ein standardisiertes Massenverfahren; sie ersetzt kein individuelles Verkehrswertgutachten, liefert aber eine belastbare Orientierung.
Durchgerechnetes Beispiel zur Kaufpreisaufteilung
Ein Anleger erwirbt im Jahr 2025 eine vermietete Eigentumswohnung in einem 1985 fertiggestellten Mehrfamilienhaus. Kaufpreis: 500.000 Euro. Der notarielle Kaufvertrag weist 80 Prozent des Preises dem Gebäude und 20 Prozent dem Grund und Boden zu. Die abschreibbare Bemessungsgrundlage beträgt damit 400.000 Euro, der nicht abschreibbare Bodenanteil 100.000 Euro. Bei Fertigstellung 1985 gilt der lineare Satz von 2 Prozent: Der Erwerber setzt jährlich 8.000 Euro als AfA ab, verteilt über die typisierte Dauer von 50 Jahren.
Die Gegenrechnung zeigt den Hebel der Aufteilung: Hätte der Vertrag ein Verhältnis von 60 zu 40 festgelegt, läge die Bemessungsgrundlage bei 300.000 Euro und die jährliche AfA bei 6.000 Euro. Die Differenz von 2.000 Euro pro Jahr bedeutet bei einem unterstellten persönlichen Steuersatz von 42 Prozent eine um 840 Euro höhere Steuerlast – Jahr für Jahr, über die gesamte Abschreibungsdauer. Dieses Beispielobjekt wird in den folgenden Abschnitten weitergeführt.
Degressive Abschreibung für neue Wohngebäude
Mit dem Wachstumschancengesetz hat der Gesetzgeber für neue Wohngebäude die degressive AfA nach § 7 Abs. 5a EStG wieder eingeführt. Sie erlaubt eine Abschreibung von 5 Prozent des jeweiligen Restbuchwerts. Die Voraussetzungen im Überblick:
- Das Gebäude dient Wohnzwecken und ist neu herzustellen oder im Jahr der Fertigstellung anzuschaffen.
- Der Baubeginn liegt nach dem 30. September 2023 und vor dem 1. Oktober 2029; bei der Anschaffung muss der Kaufvertrag in diesem Zeitraum rechtsverbindlich geschlossen worden sein.
- Das Gebäude liegt im Inland, in einem Mitgliedstaat der Europäischen Union oder im Europäischen Wirtschaftsraum.
Ein Wechsel zur linearen AfA ist jederzeit möglich und meist dann sinnvoll, wenn der lineare Betrag den degressiven übersteigt. Die Wirkung zeigt die Fortführung des Beispiels – hier in der Neubauvariante mit Herstellungskosten des Gebäudes von 400.000 Euro: Im ersten Jahr beträgt die degressive AfA 20.000 Euro, im zweiten Jahr 19.000 Euro (5 Prozent von 380.000 Euro), im dritten Jahr 18.050 Euro. Linear wären es konstant 12.000 Euro (3 Prozent) pro Jahr. In den ersten drei Jahren stehen damit Abzüge von rund 57.000 Euro statt 36.000 Euro. Der Gesamtbetrag über die Nutzungsdauer bleibt gleich – der Vorteil liegt in der zeitlichen Vorverlagerung und der damit verbundenen Liquidität.
Weil die degressive AfA stets 5 Prozent eines schrumpfenden Restbuchwerts beträgt, sinkt der Jahresbetrag kontinuierlich; rechnerisch erreicht der Restwert nie null. Deshalb ist der Wechsel zur linearen AfA fester Bestandteil der Gestaltung: Nach dem Wechsel verteilt sich der verbliebene Restbuchwert gleichmäßig auf die Restnutzungsdauer. Im Beispiel liegt der rechnerische Umstiegspunkt etwa ab dem elften Jahr: Dann ist der Restbuchwert auf rund 240.000 Euro gesunken, und 5 Prozent davon lägen unter dem ursprünglichen linearen Jahresbetrag von 12.000 Euro. Wer den Wechsel rechtzeitig vornimmt, maximiert die kumulierten Abzüge über die Gesamtlaufzeit.
Sonderabschreibung für den Mietwohnungsneubau (§ 7b EStG)
Ergänzend zur regulären AfA fördert § 7b EStG den Mietwohnungsneubau mit einer Sonderabschreibung von zusätzlich 5 Prozent pro Jahr in den ersten vier Jahren. Begünstigt sind neu errichtete Mietwohnungen, für die der Bauantrag oder die Bauanzeige zwischen dem 1. Januar 2023 und dem 30. September 2029 gestellt wurde; die Förderung ist an Nachhaltigkeits- und Baukostenanforderungen gebunden und wurde mit dem Wachstumschancengesetz verlängert. Die gemeinsamen Vorschriften für erhöhte Absetzungen und Sonderabschreibungen enthält § 7a EStG. Voraussetzungen, Rechenbeispiele und Fallstricke führt der Cluster-Artikel sonder afa immobilien im Detail aus.
Ergänzend zur regulären AfA fördert § 7b EStG den Mietwohnungsneubau mit einer Sonderabschreibung von zusätzlich 5 Prozent pro Jahr in den ersten vier Jahren. Begünstigt sind neu errichtete Mietwohnungen, für die der Bauantrag oder die Bauanzeige zwischen dem 1. Januar 2023 und dem 30. September 2029 gestellt wurde; die Förderung ist an Nachhaltigkeits- und Baukostenanforderungen gebunden und wurde mit dem Wachstumschancengesetz verlängert. Die gemeinsamen Vorschriften für erhöhte Absetzungen und Sonderabschreibungen enthält § 7a EStG. Voraussetzungen, Rechenbeispiele und Fallstricke führt der Cluster-Artikel zur Sonder-AfA für Immobilien beim Mietwohnungsneubau im Detail aus.
Kürzere Restnutzungsdauer per Gutachten nutzen
Die gesetzlichen Sätze sind Typisierungen. Nach § 7 Abs. 4 Satz 2 EStG kann ein Eigentümer eine kürzere tatsächliche Nutzungsdauer ansetzen, wenn er sie nachweist – ein Hebel vor allem bei Altbauten, deren verbleibende Lebensdauer hinter der typisierten Dauer zurückbleibt. Die Finanzverwaltung hat den Nachweis lange streng gehandhabt und regelmäßig ein Bausubstanzgutachten verlangt. Der Bundesfinanzhof hat die Anforderungen gelockert: Für die Schätzung der kürzeren Nutzungsdauer ist jede Methode zulässig, die im Einzelfall geeignet erscheint; erforderlich ist nicht zwingend ein Bausubstanzgutachten, sondern eine nachvollziehbare Darlegung – etwa nach der Methode der Immobilienwertermittlungsverordnung, bei der von einer Gesamtnutzungsdauer das Gebäudealter unter Berücksichtigung von Modernisierungen abgezogen wird (BFH, Urteil vom 28.07.2021, IX R 25/19). Die Finanzverwaltung hat ihre Nachweisanforderungen an diese Rechtsprechung anzupassen. In der Praxis empfiehlt sich gleichwohl weiterhin ein Gutachten eines qualifizierten Sachverständigen, weil das Finanzamt die Darlegung prüft.
Praktisch relevant sind zwei Punkte: Eine kürzere Restnutzungsdauer kann grundsätzlich auch für noch offene, nicht bestandskräftige Veranlagungszeiträume geltend gemacht werden, sofern der Nachweis gelingt. Ab Geltendmachung verteilt sich der jeweils noch nicht abgeschriebene Gebäudewert auf die verbleibende kürzere Dauer. Der Nachweis muss sich stets auf das konkrete Objekt beziehen; pauschale Verweise auf das Baujahr oder allgemeine Altersabschläge genügen in der Regel nicht.
Für das Beispielobjekt (Fertigstellung 1985, Gebäudeanteil 400.000 Euro) ergäbe ein Gutachten mit einer Restnutzungsdauer von 35 Jahren eine jährliche AfA von rund 11.429 Euro statt 8.000 Euro. Das Plus von gut 3.400 Euro pro Jahr summiert sich über die Laufzeit deutlich – allerdings muss der Nachweis der kürzeren Dauer die Prüfung durch das Finanzamt bestehen.
Erhaltungsaufwand oder Herstellungskosten: Die Drei-Jahres-Grenze
Eng mit der AfA verbunden ist die Abgrenzung von Erhaltungs- und Herstellungsaufwand. Laufende Instandhaltung – etwa ein neuer Anstrich oder die Reparatur der Heizung – ist sofort in voller Höhe als Werbungskosten abziehbar. Vorsicht gilt bei größeren Maßnahmen kurz nach dem Kauf: Übersteigen die Instandsetzungs- und Modernisierungskosten innerhalb von drei Jahren nach der Anschaffung ohne Umsatzsteuer 15 Prozent der Anschaffungskosten des Gebäudes, liegen anschaffungsnahe Herstellungskosten nach § 6 Abs. 1 Nr. 1a EStG vor; sie sind dem Gebäude zuzurechnen und nur über die AfA absetzbar. Die Drei-Jahres-Frist wird taggenau ab dem Übergang von Nutzen und Lasten gerechnet. Im Beispiel läge die Grenze bei 60.000 Euro (15 Prozent von 400.000 Euro). Die Details behandelt der Artikel vermietung und verpachtung werbungskosten.
Eng mit der AfA verbunden ist die Abgrenzung von Erhaltungs- und Herstellungsaufwand. Laufende Instandhaltung – etwa ein neuer Anstrich oder die Reparatur der Heizung – ist sofort in voller Höhe als Werbungskosten abziehbar. Vorsicht gilt bei größeren Maßnahmen kurz nach dem Kauf: Übersteigen die Instandsetzungs- und Modernisierungskosten innerhalb von drei Jahren nach der Anschaffung ohne Umsatzsteuer 15 Prozent der Anschaffungskosten des Gebäudes, liegen anschaffungsnahe Herstellungskosten nach § 6 Abs. 1 Nr. 1a EStG vor; sie sind dem Gebäude zuzurechnen und nur über die AfA absetzbar. Die Drei-Jahres-Frist wird taggenau ab dem Übergang von Nutzen und Lasten gerechnet. Im Beispiel läge die Grenze bei 60.000 Euro (15 Prozent von 400.000 Euro). Die Details behandelt der Artikel zu den Werbungskosten bei Vermietung und Verpachtung.
Abschreibung der Immobilie bei der Vermietung: Was Vermieter zusätzlich beachten sollten
Für die Praxis der Vermietung sind zwei Punkte entscheidend. Erstens der Beginn: Bei einer gekauften Bestandsimmobilie startet die AfA mit dem Übergang von Nutzen und Lasten – regelmäßig dem im Kaufvertrag vereinbarten Besitzübergang, nicht dem Notartermin. Bei selbst errichteten Gebäuden beginnt sie mit der Fertigstellung. Zweitens die zeitanteilige Kürzung: Im Jahr des Beginns wird die Jahres-AfA nach § 7 Abs. 1 Satz 4 EStG monatsgenau gekürzt, für jeden vollen Monat vor dem Beginn um ein Zwölftel. Erfolgt der Übergang im Beispiel am 1. September, stehen im ersten Jahr vier Zwölftel von 8.000 Euro zu, also rund 2.667 Euro; erst ab dem Folgejahr greift der volle Satz. Aufwendungen, die bereits vor der ersten Vermietung anfallen – etwa für Inserate oder die Vorbereitung des Mietverhältnisses –, können unter den weiteren Voraussetzungen als vorweggenommene Werbungskosten abziehbar sein.
Blickt man auf das durchgängige Beispiel, wird die Größenordnung sichtbar: Über die 50-jährige Abschreibungsdauer verteilt der Eigentümer den gesamten Gebäudeanteil von 400.000 Euro auf seine Steuererklärungen – 8.000 Euro pro Jahr, die die Mieteinnahmen mindern, ohne dass ein tatsächlicher Geldabfluss erfolgt. Diese Wirkung gilt unabhängig davon, ob die Immobilie am Markt im Wert steigt oder fällt. Welche Variante im Einzelfall optimal ist – etwa die Wahl zwischen linearer und degressiver AfA oder der Nachweis einer kürzeren Restnutzungsdauer –, sollte steuerlich geprüft werden.
Häufige Fragen zur Abschreibung von Immobilien
Wie hoch ist der AfA-Satz für eine Immobilie?
Für Wohngebäude gelten 3 Prozent pro Jahr bei Fertigstellung nach dem 31. Dezember 2022, 2 Prozent bei Fertigstellung zwischen 1925 und 2022 und 2,5 Prozent bei Fertigstellung vor 1925. Betrieblich genutzte Gebäude, die nicht Wohnzwecken dienen, werden mit 3 Prozent abgeschrieben, sofern der Bauantrag nach dem 31. März 1985 gestellt wurde.
Wie wird der Kaufpreis für die Abschreibung aufgeteilt?
Der Gesamtkaufpreis wird im Verhältnis der Verkehrswerte auf Grund und Boden und Gebäude verteilt; nur der Gebäudeanteil ist abschreibbar. Eine im Kaufvertrag dokumentierte Aufteilung ist für das Finanzamt grundsätzlich bindend, sofern sie wirtschaftlich haltbar ist. Ohne plausible Aufteilung nutzt die Verwaltung die BMF-Arbeitshilfe.
Kann eine kürzere Nutzungsdauer angesetzt werden?
Ja. Nach § 7 Abs. 4 Satz 2 EStG ist eine kürzere tatsächliche Nutzungsdauer möglich, wenn der Eigentümer sie nachweist. Nach der Rechtsprechung des Bundesfinanzhofs (Urteil vom 28.07.2021, IX R 25/19) ist dafür jede geeignete Darlegungsmethode zulässig; in der Praxis bewährt sich ein Sachverständigengutachten.
Was ist die Sonderabschreibung nach § 7b EStG?
Sie gewährt für neu errichtete Mietwohngebäude zusätzlich zur regulären AfA 5 Prozent pro Jahr in den ersten vier Jahren. Gebunden ist sie an Nachhaltigkeitsanforderungen, Baukostenobergrenzen und einen Bauantrag beziehungsweise eine Bauanzeige zwischen dem 1. Januar 2023 und dem 30. September 2029.
Ist die Abschreibung auch für selbst genutzte Immobilien möglich?
Nein. Die AfA setzt voraus, dass mit der Immobilie Einkünfte erzielt werden, etwa durch Vermietung oder betriebliche Nutzung. Für eine selbst bewohnte Immobilie gibt es keine Gebäude-AfA.
Zählt der Grundstückswert zur Abschreibung?
Nein. Grund und Boden nutzt sich steuerlich nicht ab und bleibt von der AfA ausgeschlossen. Deshalb ist die Aufteilung des Kaufpreises so wichtig: Jeder Euro, der dem Boden zugeordnet wird, entzieht sich dauerhaft der Abschreibung.
Hinweis: Dieser Beitrag dient der allgemeinen Information und stellt keine individuelle Steuerberatung dar. Rechtsgrundlagen und Förderfristen können sich ändern; im Einzelfall empfiehlt sich die Prüfung durch einen Steuerberater.
Die Nebenkostenabrechnung muss spätestens zwölf Monate nach Ende des Abrechnungszeitraums zugehen. Fristberechnung, Ausnahmen und Einwendungsfrist nach § 556 Abs. 3 BGB im Überblick.
Beschlussfähigkeit der Eigentümerversammlung: Seit dem WEMoG entfällt das Quorum. Mehrheit der abgegebenen Stimmen entscheidet nach § 25 WEG – Details und Beispiele.
Vollständiges Muster für das Protokoll der Wohnungsübergabe: Kopfdaten, Zählerstände, Raum-für-Raum-Tabelle, Mängelliste und die häufigsten Formfehler im Überblick.