
Nießbrauch Immobilie: Rechte, Pflichten und Steuerwirkung
Nießbrauch Immobilie im Überblick: Abgrenzung zum Wohnrecht, Lastenverteilung, AfA-Frage und Kapitalwertberechnung nach § 14 BewG bei der vorweggenommenen Erbfolge – neutral erklärt.
Der Nießbrauch an einer Immobilie erlaubt es, ein Haus oder eine Wohnung umfassend zu nutzen und aus ihr Einnahmen zu ziehen, ohne Eigentümer zu sein. Gerade bei der vorweggenommenen Erbfolge ist das Nießbrauchrecht eines der wichtigsten Gestaltungsinstrumente: Eigentümer übertragen ihre Immobilie bereits zu Lebzeiten auf die nächste Generation und behalten sich den Nießbrauch vor – sie wohnen weiter im vertrauten Zuhause oder vermieten das Objekt und sichern sich so Nutzung und Einkünfte. Dieser Ratgeber erklärt die Abgrenzung zum Wohnrecht, die Verteilung von Rechten und Lasten, die steuerliche Wirkung bei der Übertragung und die praktischen Nachteile, die beide Seiten kennen sollten. Alle Angaben dienen der allgemeinen Orientierung und ersetzen keine Rechts- oder Steuerberatung im Einzelfall.
Das Wichtigste in Kürze:
- Nießbrauch oder Wohnrecht: Der Nießbrauch erlaubt auch die Vermietung und den Bezug der Mieteinnahmen; das Wohnrecht nur die Eigennutzung.
- Lastenverteilung: Der Nießbraucher trägt gewöhnliche Unterhaltskosten und Zinsen bestehender Belastungen, der Eigentümer außergewöhnliche Instandsetzungen.
- Steuerwirkung: Der Kapitalwert des Nießbrauchs mindert den schenkungsteuerpflichtigen Wert der Immobilie – berechnet aus Jahreswert mal Vervielfältiger nach § 14 BewG.
- Zehnjahresfrist: Sie läuft trotz Nießbrauchsvorbehalt; der einmal vorgenommene Wertabzug bleibt dauerhaft bestehen.
- Praxis: Ein eingetragener Nießbrauch erschwert Verkauf und Beleihung der Immobilie deutlich.
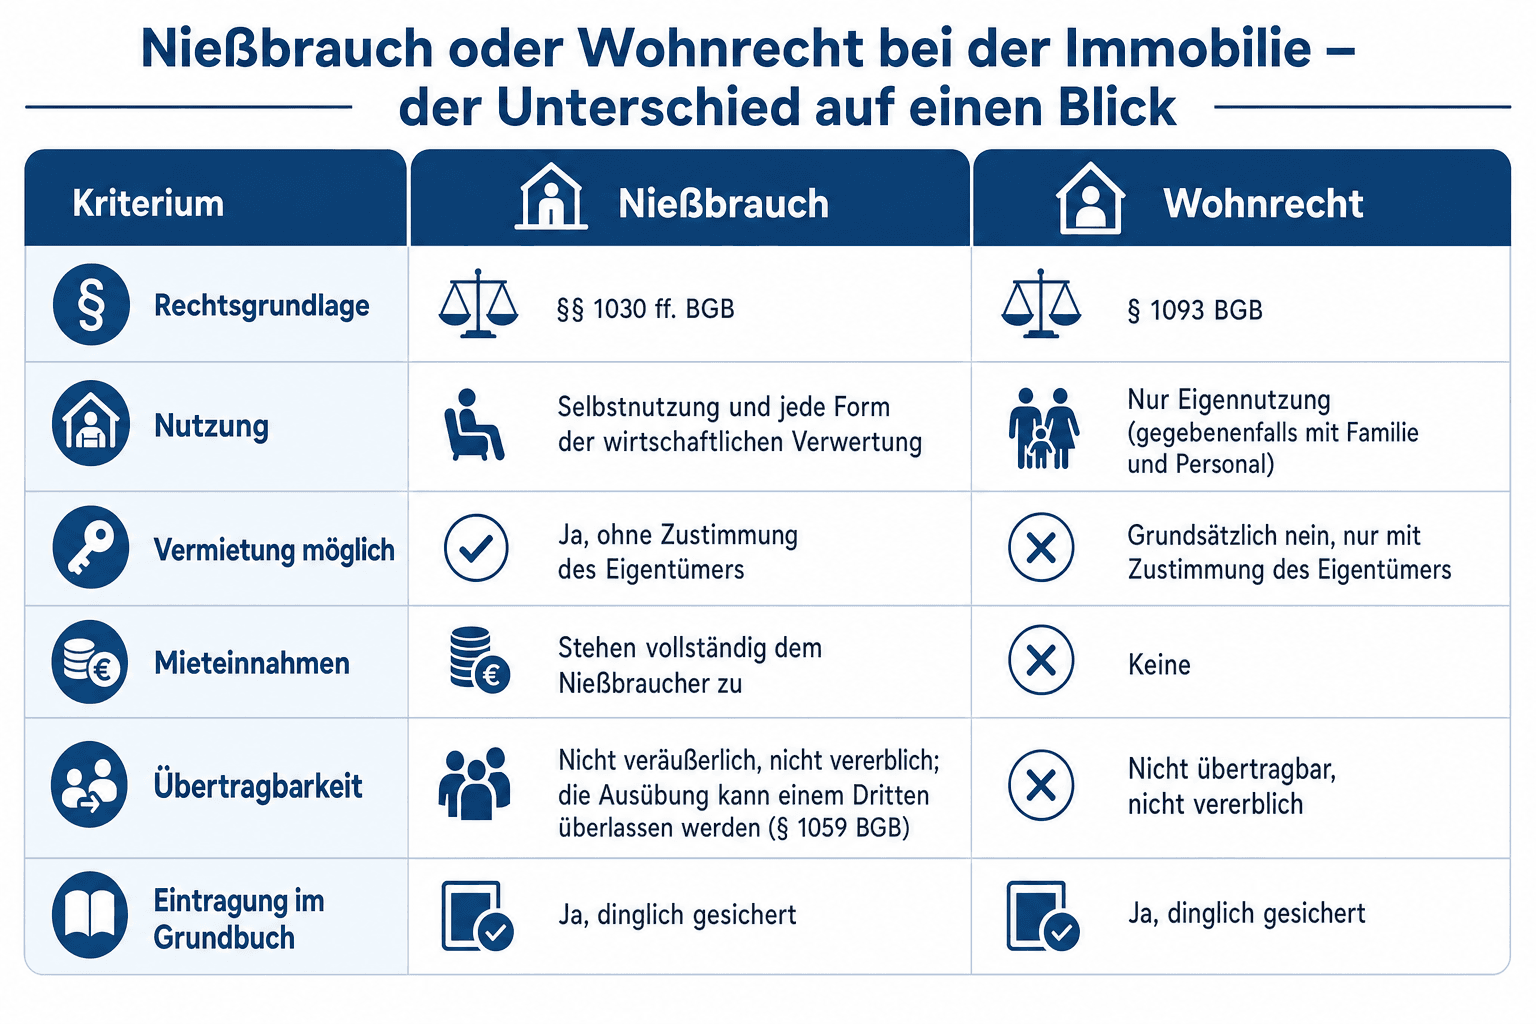
Nießbrauch oder Wohnrecht bei der Immobilie – der Unterschied auf einen Blick
Beide Rechte werden ins Grundbuch eingetragen und sichern die Nutzung einer fremden Immobilie. Der entscheidende Unterschied liegt in der wirtschaftlichen Verwertung: Das Wohnrecht (§ 1093 BGB) erlaubt nur die Eigennutzung, der Nießbrauch (§§ 1030 ff. BGB) dagegen auch die Vermietung und den Bezug der Mieteinnahmen.
| Kriterium | Nießbrauch | Wohnrecht |
|---|---|---|
| Rechtsgrundlage | §§ 1030 ff. BGB | § 1093 BGB |
| Nutzung | Selbstnutzung und jede Form der wirtschaftlichen Verwertung | Nur Eigennutzung (gegebenenfalls mit Familie und Personal) |
| Vermietung möglich | Ja, ohne Zustimmung des Eigentümers | Grundsätzlich nein, nur mit Zustimmung des Eigentümers |
| Mieteinnahmen | Stehen vollständig dem Nießbraucher zu | Keine |
| Übertragbarkeit | Nicht veräußerlich, nicht vererblich; die Ausübung kann einem Dritten überlassen werden (§ 1059 BGB) | Nicht übertragbar, nicht vererblich |
| Eintragung im Grundbuch | Ja, dinglich gesichert | Ja, dinglich gesichert |
| Typischer Einsatz | Vorweggenommene Erbfolge, Übertragung mit Einkünftesicherung | Absicherung des eigenen Wohnbedarfs |
Damit ist der Nießbrauch das deutlich weitergehende Recht: Wer Nießbraucher ist, darf die Früchte der Immobilie ziehen – Miete und Pacht. Für Familien, die ein vermietetes Objekt auf die Kinder übertragen und die laufenden Einnahmen noch selbst behalten wollen, ist genau das der Grund, warum in der Praxis fast immer der Nießbrauch und nicht das Wohnrecht gewählt wird. Beide Rechte sind allerdings personengebunden und enden grundsätzlich mit dem Tod des Berechtigten.
Steuerlich werden beide Rechte gleich bewertet: Auch das lebenslängliche Wohnrecht ist eine Nutzung im Sinne des § 14 BewG, deren Kapitalwert aus der ersparten Jahresmiete und dem Vervielfältiger berechnet wird. Die Wahl ist daher vor allem eine Zweckfrage: Wer nur Wohnsicherheit für sich selbst braucht, ist mit dem Wohnrecht einfacher bedient; wer laufende Einnahmen behalten will, kommt am Nießbrauch nicht vorbei. Der Nießbrauch lässt sich zudem auf Teile des Gebäudes beschränken, etwa auf eine vermietete Wohnung in einem ansonsten selbstgenutzten Haus.
Was ist Nießbrauch an einer Immobilie?
Der Nießbrauch ist ein beschränktes dingliches Recht nach § 1030 BGB. Er berechtigt dazu, die Immobilie umfassend zu gebrauchen und ihre Nutzungen zu ziehen – also alles, was die Sache wirtschaftlich hergibt: Wohnen, Vermieten, Verpachten, Vereinnahmen der Miete. Das Eigentum bleibt davon unberührt; es liegt beim Eigentümer, der das Grundstück weiterhin verkaufen oder vererben kann.
Bestellt wird der Nießbrauch durch Einigung zwischen Eigentümer und künftigem Nießbraucher sowie die Eintragung ins Grundbuch (§ 873 BGB). Der zugrunde liegende Vertrag – etwa ein Übertragungsvertrag mit Nießbrauchsvorbehalt – wird in der Praxis notariell beurkundet; wirksam wird das Recht erst mit der Eintragung. Üblich ist der lebenslange Nießbrauch: Er erlischt nach § 1061 BGB mit dem Tod des Berechtigten und geht damit nicht auf die Erben über. Zeitlich befristete Nießbrauchsrechte sind möglich, spielen bei der Immobiliennachfolge aber eine untergeordnete Rolle.
Der klassische Anwendungsfall ist der Nießbrauchsvorbehalt: Die Eltern übertragen das Haus oder die Eigentumswohnung auf das Kind und lassen sich gleichzeitig ein lebenslanges Nießbrauchsrecht einräumen. Auch bei Modellen der Immobilienverrentung oder beim Teilverkauf kommt der Nießbrauch zum Einsatz.
Wer trägt welche Lasten? Rechte und Pflichten im Detail
Die gesetzliche Lastenverteilung folgt einer einfachen Logik: Wer die Früchte zieht, trägt den laufenden Aufwand. Der Nießbraucher hat die Immobilie in ihrem wirtschaftlichen Bestand zu erhalten (§ 1041 BGB) und entrichtet für die Dauer seines Rechts die öffentlichen Lasten sowie die Zinsen auf Grundpfandrechte, die bereits bei Bestellung des Nießbrauchs auf der Immobilie ruhten (§ 1047 BGB).
Der Nießbraucher trägt in der Regel:
- laufende öffentliche Lasten, insbesondere die Grundsteuer
- laufende Betriebs- und Nebenkosten wie Versicherungsbeiträge oder Schornsteinfegergebühren
- gewöhnliche Instandhaltung und Ausbesserung, etwa Schönheitsreparaturen und kleinere Reparaturen
- Zinsen für Hypotheken und Grundschulden, die schon bei der Bestellung des Nießbrauchs eingetragen waren
Dem Eigentümer verbleiben:
- außergewöhnliche Instandsetzungen und Sanierungen, die die Substanz betreffen – etwa die Neueindeckung des Dachs, eine Fassadensanierung oder der Ersatz der Heizungsanlage
- die Tilgung bestehender Darlehen; der Nießbraucher schuldet nach § 1047 BGB nur die Zinsen
Eine regelmäßig übersehene Pflicht betrifft die Gebäudeversicherung: Nach § 1045 BGB hat der Nießbraucher das Gebäude während der Dauer seines Rechts gegen Feuerschaden und andere Unfälle zu versichern, soweit die Versicherung einer ordnungsmäßigen Wirtschaft entspricht. Die Prämie zählt damit ebenfalls zu seinen laufenden Lasten.
Die Grenze zwischen gewöhnlicher Ausbesserung und außergewöhnlicher Instandsetzung zieht das Gesetz selbst: Ausbesserungen und Erneuerungen obliegen dem Nießbraucher nach § 1041 BGB nur, soweit sie zur gewöhnlichen Unterhaltung der Sache gehören. Wo die Trennlinie im Einzelfall verläuft, ist umstritten und war schon Gegenstand gerichtlicher Auseinandersetzungen. Die gesetzliche Verteilung lässt sich zudem vertraglich anpassen – in der Praxis wird dem Nießbraucher etwa die gesamte Instandhaltung auferlegt oder ein Instandhaltungsfonds vereinbart. Eine klare Regelung im Übertragungsvertrag ist der wirksamste Schutz gegen spätere Konflikte.
Steuerliche Wirkung bei der Übertragung: Wie der Nießbrauch den Schenkungswert mindert
Die Übertragung einer Immobilie unter Nießbrauchsvorbehalt ist schenkungsteuerlich eine Zuwendung. Bemessungsgrundlage ist jedoch nicht der volle Verkehrswert: Der vorbehaltene Nießbrauch wird mit seinem Kapitalwert abgezogen, weil der Beschenkte die Immobilie zunächst weder nutzen noch Einnahmen aus ihr ziehen kann. Der steuerpflichtige Wert sinkt dadurch erheblich – häufig genau bis unter den jeweiligen Freibetrag. Die Grunderwerbsteuer bei einer Schenkung im engen Familienkreis fällt dagegen regelmäßig nicht an.
Der Kapitalwert berechnet sich nach § 14 BewG als Jahreswert der Nutzung multipliziert mit einem Vervielfältiger. Der Jahreswert entspricht bei vermieteten Objekten der ortsüblichen jährlichen Nettokaltmiete, bei Eigennutzung der ersparten Miete. Der Vervielfältiger bildet die statistische Lebenserwartung des Nießbrauchers ab und wird jährlich per BMF-Schreiben neu festgesetzt – ein Detail, das in vielen Ratgebertexten fehlt und zu veralteten Beispielrechnungen führt.
Maßgeblich ist aktuell das BMF-Schreiben vom 21. Oktober 2025 (Geschäftszeichen IV D 4 - S 3104/00002/013/003, veröffentlicht im Bundessteuerblatt 2025 Teil I, Seite 1830). Es gilt für Bewertungsstichtage ab dem 1. Januar 2026 und beruht auf der Allgemeinen Sterbetafel 2022/2024 des Statistischen Bundesamtes, veröffentlicht am 22. Juli 2025. Die Vervielfältiger wurden mit 5,5 Prozent unter Berücksichtigung von Zwischenzinsen und Zinseszinsen errechnet; der Tabellenwert ist der Mittelwert zwischen jährlich vorschüssiger und jährlich nachschüssiger Zahlungsweise.
Beispielrechnung zum Kapitalwert des Nießbrauchs: Eine Mutter überträgt eine vermietete Immobilie mit einem Verkehrswert von 500.000 Euro auf ihre Tochter und behält sich den lebenslangen Nießbrauch vor. Die ortsübliche Nettokaltmiete beträgt 18.000 Euro pro Jahr. Die Nießbraucherin ist 70 Jahre alt.
| Position | Wert |
|---|---|
| Verkehrswert der Immobilie | 500.000 Euro |
| Jahreswert der Nutzung (Nettokaltmiete) | 18.000 Euro |
| Vervielfältiger (Frau, 70 Jahre, Stichtage ab 1.1.2026; durchschnittliche Lebenserwartung 16,86 Jahre) | 11,107 |
| Kapitalwert des Nießbrauchs (18.000 Euro × 11,107) | 199.926 Euro (gerundet ca. 199.900 Euro) |
| Verbleibender schenkungsteuerpflichtiger Wert (500.000 Euro − 199.926 Euro) | 300.074 Euro (gerundet ca. 300.100 Euro) |
Der Effekt ist deutlich: Ohne Nießbrauch lägen die vollen 500.000 Euro in der Besteuerung, davon 100.000 Euro oberhalb des Freibetrags für Kinder von 400.000 Euro. Mit Nießbrauch verbleiben rund 300.100 Euro – die Schenkung bleibt komplett innerhalb des Freibetrags. Die Werte gelten ausdrücklich nur für Bewertungsstichtage ab dem 1. Januar 2026; für spätere Übertragungen ist die jeweils aktuelle BMF-Tabelle heranzuziehen. Wer die Steuerlast im Vorfeld überschlagen möchte, kann dafür einen Erbschaftssteuer-Rechner nutzen.
| Vollendetes Lebensalter | Lebenserwartung Männer (Jahre) | Vervielfältiger Männer | Lebenserwartung Frauen (Jahre) | Vervielfältiger Frauen |
|---|---|---|---|---|
| 60 | 21,58 | 12,798 | 25,19 | 13,832 |
| 65 | 17,71 | 11,444 | 20,91 | 12,583 |
| 70 | 14,18 | 9,938 | 16,86 | 11,107 |
| 75 | 10,94 | 8,282 | 13,05 | 9,393 |
| 80 | 8,00 | 6,509 | 9,57 | 7,490 |
Auszug aus der Anlage zu § 14 Absatz 1 BewG. Quelle: BMF-Schreiben vom 21. Oktober 2025 (IV D 4 - S 3104/00002/013/003, BStBl 2025 I S. 1830), gültig für Bewertungsstichtage ab dem 1. Januar 2026. Die gleiche Bewertungslogik gilt übrigens auch erbschaftsteuerlich, wenn ein Nießbrauch im Erbfall bestellt oder fortgeführt wird.
Wer darf die Abschreibung nutzen? AfA und Erhaltungsaufwand beim Nießbrauch
Bei der Abschreibung für Abnutzung (AfA) entscheidet die wirtschaftliche Zuordnung: Wer die Aufwendungen für das Gebäude getragen hat und die Einkünfte aus der Immobilie erzielt, darf abschreiben. Beim typischen Nießbrauchsvorbehalt führt das zu einer klaren Verteilung: Die Eltern haben die Immobilie angeschafft oder gebaut, vermieten sie weiter und vereinnahmen die Miete – sie setzen die AfA fort, als wären sie weiterhin Eigentümer. Der Beschenkte erzielt während des Nießbrauchs keine Einnahmen und trägt keine Kosten; eine AfA kommt für ihn regelmäßig nicht in Betracht. Erst wenn der Nießbrauch erlischt und er das Objekt selbst vermietet, kann er die AfA auf Basis der fortgeführten Anschaffungskosten des Rechtsvorgängers geltend machen (§ 11d Absatz 1 EStDV).
Zahlt der Nießbraucher selbst für eine Modernisierung oder einen Anbau, schreibt er diese eigenen Aufwendungen ab. Erhaltungsaufwand an einem vermieteten Objekt kann er im Zahlungsjahr als Werbungskosten abziehen oder auf Antrag auf bis zu fünf Jahre verteilen (§ 82b EStDV). Keine Abzugsmöglichkeit besteht dagegen, soweit der Nießbraucher die Immobilie selbst bewohnt: Ohne Einkünfte aus Vermietung sind Erhaltungsaufwendungen steuerlich grundsätzlich unbeachtlich; in Betracht kommt dann allenfalls die Steuerermäßigung für Handwerkerleistungen nach § 35a EStG.
Für den Eigentümer gilt dagegen Vorsicht: Investiert er während der laufenden Nießbrauchsbelastung in die Immobilie, ist der Abzug als vorweggenommene Werbungskosten nach einer Tendenz der Finanzgerichtsrechtsprechung – unter anderem des Finanzgerichts Baden-Württemberg – regelmäßig versperrt, weil ihm in dieser Phase die Einkunftserzielung fehlt. Ob das im Einzelfall zutrifft, sollte vor größeren Maßnahmen steuerlich geprüft werden.
Nießbrauch und die Zehnjahresfrist bei Schenkungen
Die persönlichen Freibeträge der Schenkungsteuer – 400.000 Euro je Kind, 500.000 Euro für Ehegatten (§ 16 ErbStG) – können alle zehn Jahre neu ausgeschöpft werden; Zuwendungen innerhalb eines Zehnjahreszeitraums werden zusammengerechnet (§ 14 ErbStG). Der Nießbrauchsvorbehalt verändert diese Frist nicht: Die Übertragung ist ein steuerlich relevanter Erwerb und löst den Lauf der Frist aus, auch wenn der Schenker weiter alles nutzt und die Miete behält.
Zwei Besonderheiten sind zu beachten. Erstens bleibt der Kapitalwertabzug dauerhaft wirksam: Erlischt der Nießbrauch mit dem Tod des Berechtigten, wird der Wegfall nicht nachträglich als weitere Bereicherung besteuert. Zweitens birgt der vorzeitige Verzicht ein Risiko: Gibt der Nießbraucher sein Recht zu Lebzeiten unentgeltlich auf, liegt eine weitere Schenkung an den Eigentümer in Höhe des dann aktuellen Kapitalwerts vor, für die Schenkungsteuer anfallen kann.
Für die Planung ergibt sich ein Zielkonflikt: Je jünger der Nießbraucher bei der Übertragung ist, desto höher sind Vervielfältiger und Kapitalwertabzug – und desto früher beginnt die Zehnjahresfrist für die nächste Freibetragsrunde. Wer die Übertragung hinauszögert, verkleinert den Abzug mit jedem Lebensjahr.
Praktische Nachteile: Verkauf, Beleihung und mögliche Konflikte
So steuerlich attraktiv der Nießbrauch ist – wirtschaftlich belastet er die Immobilie spürbar.
Verkauf: Ein eingetragener Nießbrauch besteht gegenüber jedem Käufer fort. Wer ein belastetes Objekt erwirbt, kann es weder selbst nutzen noch vermieten, solange der Nießbraucher lebt. Der erzielbare Preis sinkt entsprechend – grob um den Kapitalwert des Nießbrauchs –, und der Käuferkreis schrumpft auf Kapitalanleger mit sehr langem Atem. Ein Verkauf zum annähernd vollen Verkehrswert ist praktisch nur möglich, wenn der Nießbraucher der Löschung zustimmt, was er nicht schuldet.
Beleihung: Auch Banken stehen dem Nießbrauch skeptisch gegenüber. Weil er im Grundbuch vorrangig eingetragen ist, wäre eine Verwertung im Vollstreckungsfall stark erschwert. Neue Kredite auf die Immobilie sind daher regelmäßig nur mit einem Rangrücktritt des Nießbrauchs möglich, auf den sich der Nießbraucher einlassen muss – ein Punkt, der bereits bei der Bestellung bedacht werden sollte.
Konflikte: Zwischen Nießbraucher und Eigentümer entstehen typische Streitfragen: Wer zahlt die Heizungserneuerung? Darf der Nießbraucher an Mieter vermieten, die dem Eigentümer nicht passen? Was geschieht, wenn das Kind verkaufen will, die Eltern aber bleiben möchten? Hinzu kommt, dass sich die Lebensverhältnisse über Jahrzehnte ändern können – ein Umzug ins Pflegeheim etwa macht die Selbstnutzung hinfällig, der Nießbrauch bleibt aber bestehen.
Praxistipp: Eine Vorlöschungsklausel im Übertragungsvertrag erspart den Erben später viel Aufwand. Der Nießbraucher erteilt darin bereits zu Lebzeiten die Löschungsbewilligung für seinen Todesfall; das Grundbuchamt kann das Recht dann gegen Vorlage der Sterbeurkunde löschen, ohne dass ein Erbnachweis nötig wird.
Häufige Fragen zum Nießbrauch an einer Immobilie
Was ist der Unterschied zwischen Nießbrauch und Wohnrecht? Das Wohnrecht erlaubt nur die Eigennutzung der Immobilie. Der Nießbrauch geht weiter: Er berechtigt zusätzlich zur Vermietung und zum Bezug der Mieteinnahmen. Beide Rechte werden ins Grundbuch eingetragen und enden in der Regel mit dem Tod des Berechtigten.
Wer zahlt die Grundsteuer beim Nießbrauch? Der Nießbraucher. Er trägt nach § 1047 BGB die öffentlichen Lasten der Immobilie, zu denen auch die Grundsteuer zählt. Abweichende Vereinbarungen im Vertrag sind möglich.
Kann eine Immobilie mit Nießbrauch verkauft werden? Ja, rechtlich jederzeit – der Nießbrauch bleibt bestehen und wirkt gegen den Käufer. Wirtschaftlich ist der Verkauf aber erschwert: Preis und Käuferkreis fallen deutlich geringer aus. Zum vollen Wert wird meist nur verkauft, wenn der Nießbraucher der Löschung zustimmt.
Wann erlischt der Nießbrauch? Der lebenslange Nießbrauch endet nach § 1061 BGB mit dem Tod des Berechtigten; er ist nicht vererbbar. Anschließend muss das Recht im Grundbuch gelöscht werden – mit einer Vorlöschungsklausel genügt dafür die Sterbeurkunde.
Muss der Nießbrauch notariell beurkundet werden? Die Bestellung setzt Einigung und Eintragung ins Grundbuch voraus (§ 873 BGB). Der zugrunde liegende Übertragungs- oder Bestellungsvertrag wird in der Praxis notariell beurkundet; ohne notariellen Vorgang ist die Grundbucheintragung regelmäßig nicht zu erreichen.
Ob und in welcher Form ein Nießbrauch im Einzelfall sinnvoll ist, hängt von der Familiensituation, der Vermögensstruktur und den steuerlichen Zielen ab. Die Gestaltung gehört in die Hände von Notar und Steuerberater; dieser Beitrag dient der fachlichen Einordnung und ersetzt keine individuelle Beratung.
 Finanzen
Grunderwerbsteuer Mecklenburg-Vorpommern: aktueller Satz von 6,0 Prozent, Beispielrechnung, Satzentwicklung und legale Sparmöglichkeiten beim Immobilienkauf im Überblick.
 Finanzen
Grunderwerbsteuer Schleswig-Holstein: aktueller Satz von 6,5 Prozent, Beispielrechnung, vollständige Kaufnebenkosten, legale Sparmöglichkeiten und Ablauf bis zur Unbedenklichkeitsbescheinigung.
Wann ist die Verwalterzustimmung beim Wohnungsverkauf nach § 12 WEG nötig, wer erteilt sie und wann darf sie verweigert werden? Der neutrale Überblick zu Ablauf, Kosten und Sonderfällen.