
Wie das Finanzamt eine geschenkte Immobilie bewertet
Wie das Finanzamt bei einer Schenkung Immobilie die Wertermittlung vornimmt: Verfahren nach dem Bewertungsgesetz, Fehlerquellen, Nachweis eines niedrigeren Werts und Fristen im Überblick.
Bei der Schenkung einer Immobilie hängt die Höhe der Schenkungsteuer maßgeblich an der Wertermittlung durch das Finanzamt. Was dabei regelmäßig für Irritation sorgt: Die Behörde ermittelt keinen individuellen Marktwert des Objekts. Sie wendet ein typisiertes Massenverfahren nach dem Bewertungsgesetz an, dessen standardisierte Eingangsgrößen im Einzelfall deutlich über dem tatsächlich erzielbaren Verkehrswert liegen können. Wer Mandanten oder Kunden durch eine Schenkung begleitet, muss daher verstehen, welches Verfahren bei welcher Immobilienart greift, an welchen Stellen systematische Ungenauigkeiten entstehen und wie sich ein niedrigerer Wert ordnungsgemäß nachweisen lässt. Dieser Ratgeber ordnet Verfahren, Eingangsgrößen, Fristen und Rechtsbehelfe neutral ein. Grundlage ist das Bewertungsgesetz in der seit dem Jahressteuergesetz 2022 geltenden Fassung.
Das Wichtigste in Kürze:
- Das Finanzamt ermittelt bei einer Schenkung keinen individuellen Marktwert, sondern einen typisierten Grundbesitzwert nach dem Bewertungsgesetz (BewG).
- Je nach Objektart greift das Vergleichswert-, Ertragswert- oder Sachwertverfahren (§ 182 BewG).
- Typisierte Eingangsgrößen wie die Gesamtnutzungsdauer nach Anlage 22 BewG können den festgestellten Wert über den realen Verkehrswert heben.
- Ein niedrigerer gemeiner Wert lässt sich nach § 198 BewG durch ein Sachverständigengutachten, ein Gutachten des Gutachterausschusses oder einen zeitnahen Kaufpreis nachweisen.
- Gegen den Feststellungsbescheid ist innerhalb eines Monats Einspruch möglich (§ 355 AO).
Warum das Finanzamt nicht den Marktwert ermittelt
Für die Berechnung der Schenkungsteuer benötigt die Finanzverwaltung eine Bemessungsgrundlage. Der Gesetzgeber hat dafür bewusst kein Einzelgutachten für jeden Fall vorgesehen, sondern ein typisiertes Verfahren: Der Wert des Grundbesitzes ist nach den §§ 179 ff. des Bewertungsgesetzes gesondert festzustellen, für bebaute Grundstücke konkret nach § 182 BewG. Diese sogenannte Bedarfsbewertung soll Millionen von Vorgängen gleichmäßig und ohne Gutachter bewältigen. Der Preis dafür ist die Typisierung: Das Verfahren arbeitet mit pauschalen Baukosten, tabellierten Nutzungsdauern und standardisierten Faktoren, statt das konkrete Objekt mit seinem Zustand, seinem Zuschnitt und seiner Mikrolage zu bewerten.
Das Ergebnis ist der Grundbesitzwert zum Bewertungsstichtag – bei der Schenkung ist das der Tag der Zuwendung. Dieser Wert geht nahezu eins zu eins in die Bemessungsgrundlage der Schenkungsteuer ein: Nach Abzug des persönlichen Freibetrags wird darauf der Steuersatz des Beschenkten angewendet. Weicht der typisierte Wert nach oben vom Verkehrswert ab, entsteht eine Steuerlast, die am tatsächlichen Marktgeschehen vorbeigeht. Das Gesetz sieht für genau diesen Fall eine Korrektur vor – allerdings nur auf Initiative des Steuerpflichtigen, über den Nachweis des niedrigeren gemeinen Werts nach § 198 BewG.
Die drei Bewertungsverfahren des Bewertungsgesetzes
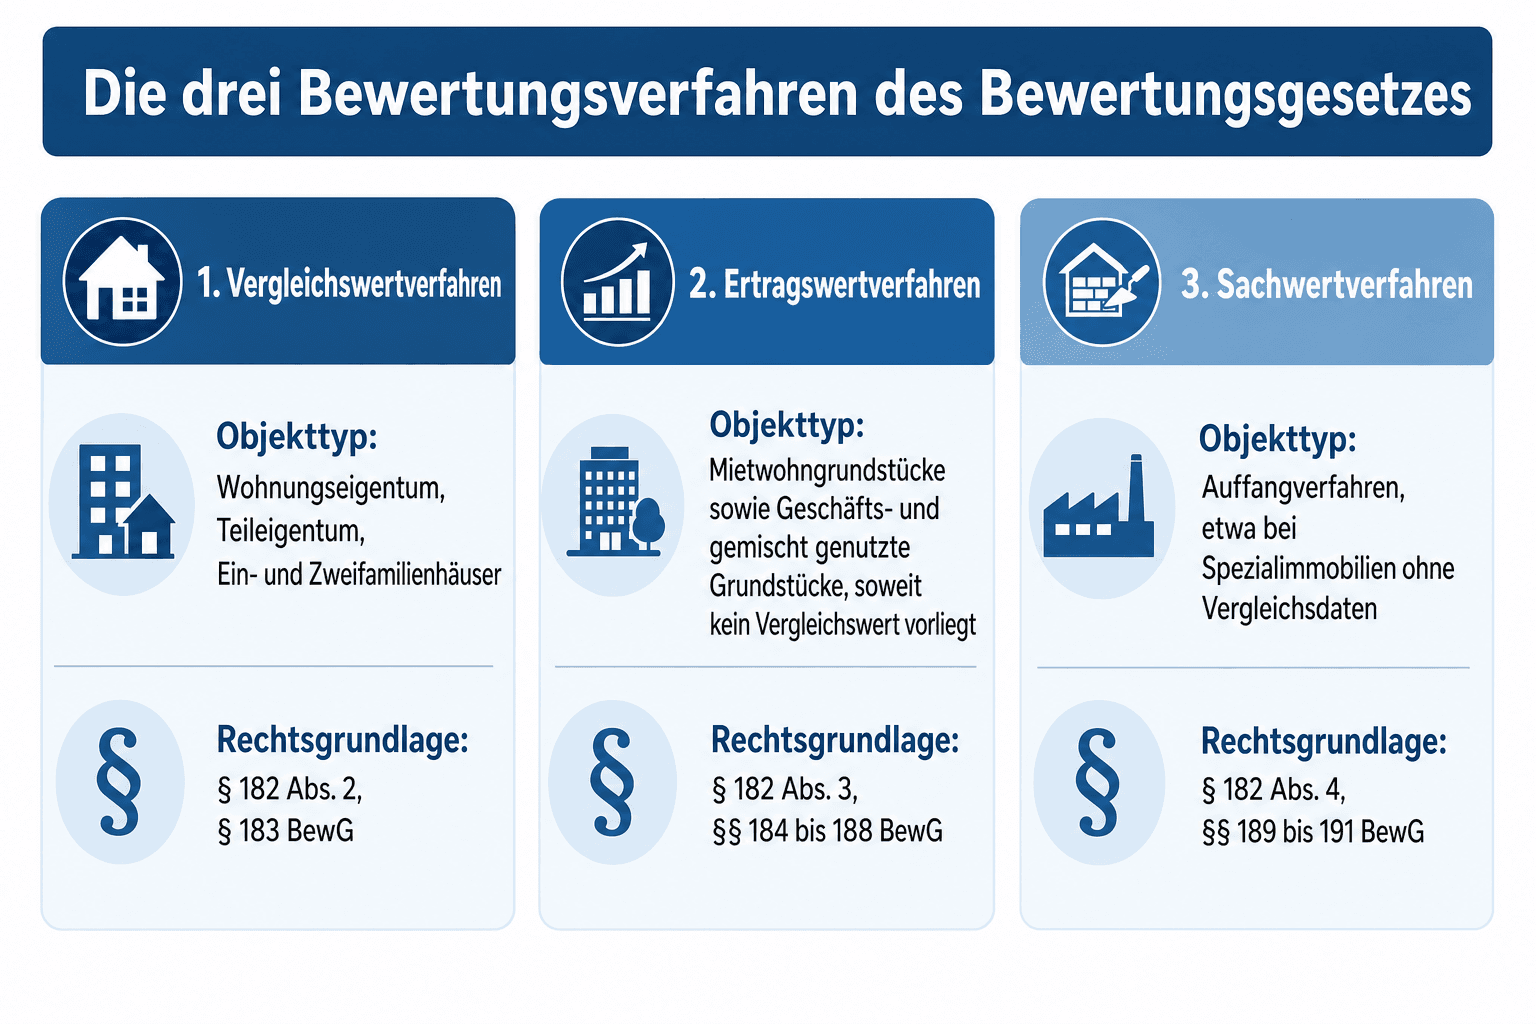
Welches Verfahren das Finanzamt anwendet, legt das Gesetz fest: § 182 BewG ordnet jeder Objektart ein Verfahren zu. In der Praxis des Schenkungsfalls dominieren drei Verfahren.
| Verfahren | Objekttyp | Rechtsgrundlage |
|---|---|---|
| Vergleichswertverfahren | Wohnungseigentum, Teileigentum, Ein- und Zweifamilienhäuser | § 182 Abs. 2, § 183 BewG |
| Ertragswertverfahren | Mietwohngrundstücke sowie Geschäfts- und gemischt genutzte Grundstücke, soweit kein Vergleichswert vorliegt | § 182 Abs. 3, §§ 184 bis 188 BewG |
| Sachwertverfahren | Auffangverfahren, etwa bei Spezialimmobilien ohne Vergleichsdaten | § 182 Abs. 4, §§ 189 bis 191 BewG |
Die Zuordnung hat Folgen: Jedes Verfahren nutzt andere Eingangsgrößen und erzeugt damit andere typische Abweichungen vom Marktwert.
Vergleichswertverfahren bei Eigentumswohnungen und Einfamilienhäusern
Das Vergleichswertverfahren gilt als das marktnächste der drei Verfahren. Das Finanzamt stützt sich auf Vergleichspreise für hinreichend ähnliche Objekte oder – häufiger – auf Vergleichsfaktoren der Gutachterausschüsse, also Quadratmeterwerte aus deren Kaufpreissammlung. Dieser Faktor wird auf die Wohnfläche angewendet und bei Abweichungen etwa in Baujahr, Zustand oder Ausstattung angepasst. Die Schwäche liegt in der Datenlage: Wo der Gutachterausschuss nur wenige Vergleichsfälle sammelt, bleibt der Faktor grob. Zudem bildet ein Durchschnittswert weder einen Sanierungsstau noch eine ungewöhnliche Grundstücksform ab.
Ertragswertverfahren bei Mietwohngrundstücken
Bei vermieteten Objekten fragt das Finanzamt, welchen Ertrag das Grundstück dauerhaft abwirft. Ausgangspunkt ist der Rohertrag, bemessen an der marktüblichen Miete – nicht zwingend an der tatsächlich vereinbarten. Davon zieht das Verfahren pauschalierte, tabellierte Bewirtschaftungskosten ab (Anlage 23 BewG). Vom verbleibenden Reinertrag wird die Verzinsung des Bodenwerts mit dem gesetzlich vorgegebenen Liegenschaftszins abgezogen; der so ermittelte Gebäudereinertrag wird mit einem Vervielfältiger kapitalisiert, der von der Restnutzungsdauer abhängt (Anlage 21 BewG). Hinzu kommt der Bodenwert. Zwei Typisierungen treiben den Wert regelmäßig: die marktübliche statt der realen Miete und die Pauschalierung der Bewirtschaftungskosten, die am Zustand des Gebäudes vorbeigehen kann.
Sachwertverfahren als Auffangverfahren
Greift keines der beiden anderen Verfahren, rechnet das Finanzamt über die Substanz: Regelherstellungskosten je Quadratmeter Brutto-Grundfläche (Anlage 24 BewG, fortgeschrieben über den Baukostenindex) minus Alterswertminderung ergeben den Gebäudewert; addiert wird der Bodenwert. Weil Herstellungskosten und Marktwert auseinanderfallen, korrigiert eine Wertzahl als Marktanpassungsfaktor das Zwischenergebnis (Anlage 25 BewG). Das Verfahren gilt als das am stärksten typisierte: Pauschale Baukosten, schematische Alterung und ein regional gemittelter Anpassungsfaktor treffen den individuellen Verkehrswert oft nur ungefähr.
Wertermittlung der Immobilie bei Schenkung: Wo die typisierten Eingangsgrößen des Finanzamts ungenau werden
Die Wertermittlung einer Immobilie im Schenkungsfall scheitert selten an der Rechenlogik – sie scheitert an den Annahmen. Drei Eingangsgrößen verursachen in der Praxis die größten Abweichungen.
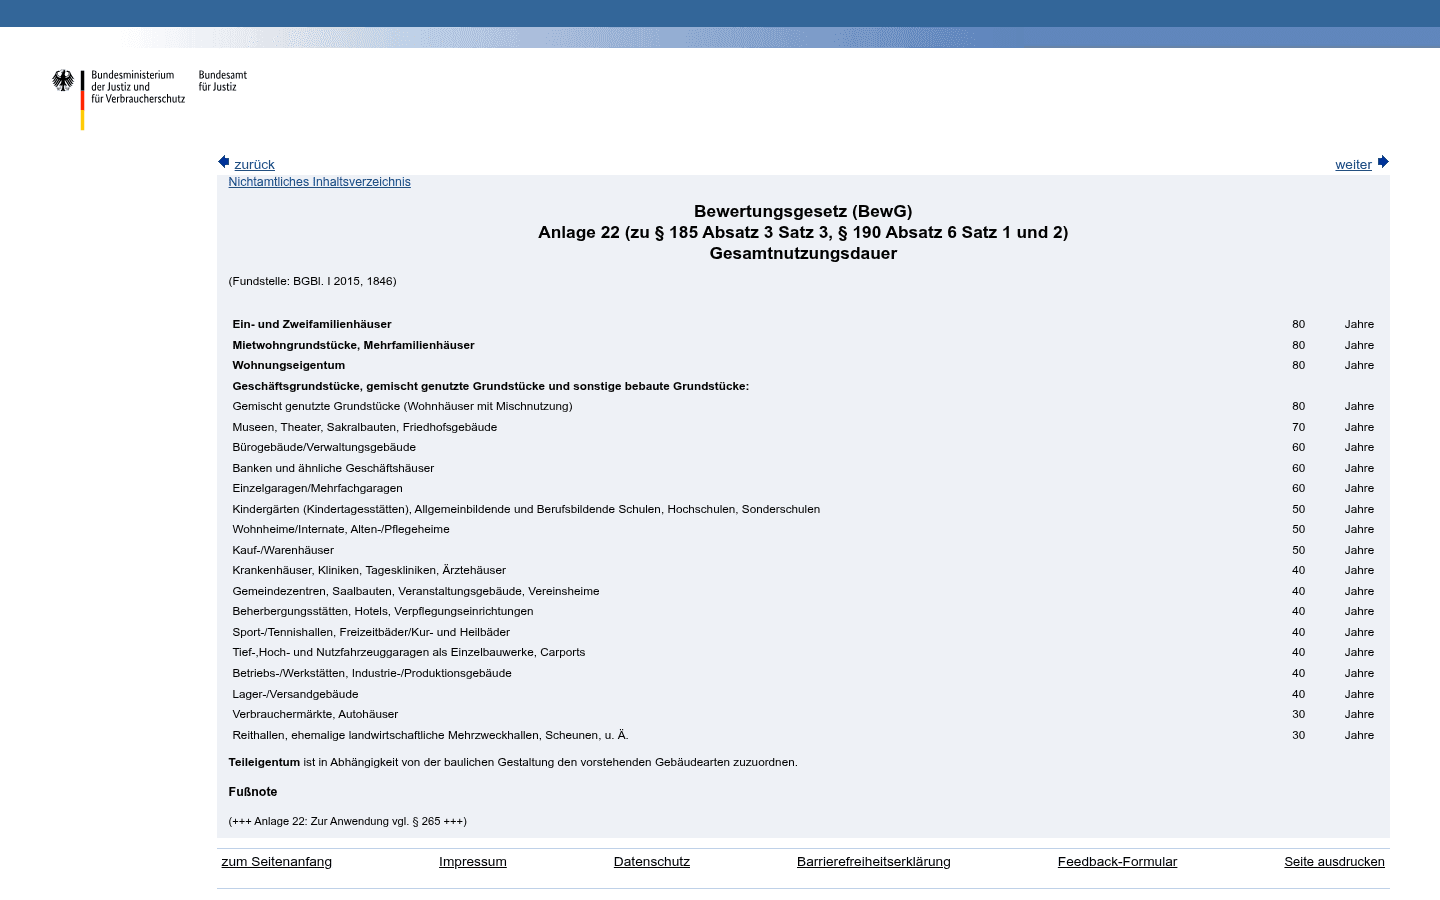
Erstens die Nutzungsdauer: Die wirtschaftliche Gesamtnutzungsdauer entnimmt das Finanzamt der Anlage 22 zum Bewertungsgesetz. Für Ein- und Zweifamilienhäuser sowie Eigentumswohnungen sieht die Tabelle 80 Jahre vor. Aus Baujahr und Gesamtnutzungsdauer ergibt sich die Restnutzungsdauer, die über die Alterswertminderung beziehungsweise den Vervielfältiger direkt in den Wert einfließt. Ein unsaniertes Haus aus den 1960er-Jahren und ein kernsaniertes Nachbarhaus desselben Baujahrs starten mit derselben Tabellengröße – Modernisierungen werden allenfalls pauschal berücksichtigt. Genau hier entsteht der systematische Fehler: Der Sanierungsstau, der am Markt erhebliche Abschläge erzeugt, existiert im Schema nicht.
Zweitens die Baukosten: Die Regelherstellungskosten des Sachwertverfahrens sind Durchschnittswerte für Standardgebäude. Ungewöhnlicher Zuschnitt, verwinkelte Grundrisse, Baumängel oder Denkmalauflagen passen in kein Standardraster und bleiben unberücksichtigt, solange sie niemand geltend macht.
Drittens der Bodenwert: Das Verfahren nutzt Bodenrichtwerte, die der Gutachterausschuss als Durchschnittswerte für einzelne Zonen ableitet. Liegt das Grundstück an einer lauten Straße, in einer problematischen Mikrolage oder weicht es in Zuschnitt und Erschließung von der Zone ab, kann der tatsächliche Bodenwert deutlich darunter liegen. Auch hier gilt: Ohne Gegenvortrag bleibt der Richtwert die Grundlage. Seit der Neufassung der Bewertungsregeln durch das Jahressteuergesetz 2022 berichten Berater zudem häufiger von Grundbesitzwerten oberhalb des Marktniveaus – etwa weil die verlängerte Nutzungsdauer die Alterswertminderung abflacht.
Für die Praxis folgt daraus: Wer eine Schenkung vorbereitet, sollte den tatsächlichen Zustand des Objekts früh dokumentieren – Instandhaltungsrückstau, schadhafte Bauteile, veraltete Haustechnik, ungünstige Grundrisse. Diese Punkte entscheiden später darüber, ob der Nachweis eines niedrigeren Werts gelingen kann und wie überzeugend ein Gutachten ausfällt.
Niedrigeren gemeinen Wert nachweisen (§ 198 BewG)
§ 198 BewG ist das gesetzliche Korrekturventil: Weist der Steuerpflichtige nach, dass der gemeine Wert – also der Verkehrswert – am Bewertungsstichtag niedriger ist als der typisiert ermittelte Wert, ist der niedrigere Wert anzusetzen. Die Nachweislast trägt dabei ausdrücklich der Steuerpflichtige; das Finanzamt muss nicht von sich aus einen geringeren Wert suchen, und auch im gerichtlichen Verfahren ist das Finanzgericht nicht verpflichtet, ein Gutachten von Amts wegen einzuholen.
§ 198 Abs. 2 BewG nennt zwei gleichwertige Nachweisformen: ein Gutachten des zuständigen Gutachterausschusses, der nach §§ 192 ff. des Baugesetzbuchs eingerichtet ist, oder ein Gutachten eines Sachverständigen für die Bewertung von Grundstücken – in der Praxis regelmäßig ein öffentlich bestellter und vereidigter Sachverständiger. Die Ausschuss-Variante wird häufig übersehen, kann aber je nach Bundesland und Objekt eine pragmatische Alternative sein.
Als dritte Möglichkeit kommt ein zeitnaher Kaufpreis infrage: Wurde das Objekt oder ein vergleichbares Objekt nahe am Stichtag im gewöhnlichen Geschäftsverkehr unter fremden Dritten verkauft, kann dieser Preis den gemeinen Wert belegen. Die Finanzgerichte haben zeitnahen, marktüblich zustande gekommenen Verkaufspreisen in der Vergangenheit mitunter mehr Gewicht beigemessen als nachträglich erstellten Gutachten.
Entscheidend sind die formalen Anforderungen. Ein anerkennungsfähiges Gutachten muss sich auf den Bewertungsstichtag beziehen, den Zustand des Objekts zu diesem Zeitpunkt dokumentieren – idealerweise über eine zeitnahe Ortsbesichtigung –, die Wertermittlung nachvollziehbar begründen und anerkannte Verfahren anwenden, wie sie die Immobilienwertermittlungsverordnung beschreibt. Kurzgutachten, reine Maklerschätzungen oder formularhafte Online-Bewertungen genügen diesen Anforderungen regelmäßig nicht. Strategisch ist zudem der Zeitpunkt relevant: Ein Gutachten, das bereits vor oder unmittelbar nach der Schenkung erstellt wird, dokumentiert den Zustand am Stichtag glaubwürdiger als eines, das erst Monate später entsteht. Vorgelegt werden kann es mit der Feststellungserklärung, es wirkt aber auch noch im Einspruchsverfahren.
Kostenabwägung – lohnt sich ein Gutachten?
Die Honorare für Verkehrswertgutachten sind frei vereinbart und hängen von Objekttyp, Umfang und Region ab; in der Praxis bewegen sie sich häufig im vierstelligen Bereich. Auch der Gutachterausschuss erhebt Gebühren, die je nach Bundesland und Wertgröße variieren. Auf der anderen Seite steht die Steuerdifferenz: Sie ergibt sich aus der Abweichung zwischen typisiertem Wert und Verkehrswert, multipliziert mit dem persönlichen Steuersatz des Beschenkten. In Steuerklasse I liegt der Grenzsteuersatz je nach Höhe des steuerpflichtigen Erwerbs zwischen 7 und 30 Prozent. Eine um 100.000 Euro niedrigere Bewertung kann die Steuerlast damit um mehrere tausend bis hin zu 30.000 Euro reduzieren.
Die Rechnung hängt außerdem an den Freibeträgen: Liegt die Zuwendung ohnehin unter dem persönlichen Freibetrag – etwa 400.000 Euro bei der Schenkung an Kinder oder 500.000 Euro für Ehegatten –, bringt eine gesenkte Bewertung keine Steuerersparnis. Spürbar wird die Abwägung erst oberhalb der Freibeträge. Als Faustregel gilt: Je größer die vermutete Abweichung vom Marktwert und je höher der persönliche Steuersatz, desto eher trägt die Steuerersparnis die Gutachterkosten. Bei kleineren Differenzen kann der Nachweis dagegen mehr kosten als er bringt.
Ablauf von der Feststellungserklärung bis zum Bescheid
Das Verfahren beginnt mit der Kenntnis des Finanzamts: Schenkungen sind anzuzeigen, bei Grundstücksübertragungen erfährt die Behörde regelmäßig ohnehin über Notar und Grundbuchamt vom Vorgang. Anschließend fordert das Finanzamt nach § 153 BewG zur Abgabe einer Feststellungserklärung auf und setzt dafür eine Frist; die Erklärung ist in der Regel elektronisch zu übermitteln. Sie erfasst die Objektdaten, auf denen die typisierte Bewertung aufbaut: Baujahr, Gebäudeart, Wohn- und Nutzflächen, Grundstücksgröße, bei vermieteten Objekten die Mietverhältnisse.
Diese Angaben sind der Hebel für spätere Korrekturen: Ein falsches Baujahr oder eine falsch erfasste Wohnfläche wirken sich direkt auf den festgestellten Wert aus. Es lohnt sich, die Erklärung gegen die tatsächlichen Objektunterlagen zu prüfen, statt Schätzwerte zu übernehmen.
Auf Basis der Erklärung ermittelt das Finanzamt den Grundbesitzwert und erlässt einen Feststellungsbescheid. Dieser ist ein Grundlagenbescheid: Er bindet das für die Schenkungsteuer zuständige Finanzamt, das darauf aufbauend den Schenkungsteuerbescheid erlässt. Sind mehrere Personen am Vorgang beteiligt, erfolgt die Feststellung gesondert und einheitlich. Eine feste gesetzliche Bearbeitungsdauer existiert nicht; in der Praxis vergehen zwischen Aufforderung und Bescheid häufig Wochen bis Monate. Die Feststellung selbst unterliegt einer vierjährigen Feststellungsfrist.
Einspruch gegen den Feststellungsbescheid
Gegen den Feststellungsbescheid ist der Einspruch das zulässige Rechtsmittel. Die Frist beträgt einen Monat nach Bekanntgabe des Bescheids (§ 355 AO); der Einspruch kann schriftlich oder zur Niederschrift beim Finanzamt eingelegt werden. Wer die Frist verstreichen lässt, muss den festgestellten Wert grundsätzlich hinnehmen – der Grundlagenbescheid bleibt für den Schenkungsteuerbescheid bindend.
Der Einspruch allein korrigiert noch nichts: Seine Durchschlagskraft hängt am beigefügten Nachweis, also am Sachverständigengutachten, am Gutachten des Gutachterausschusses oder am zeitnahen Kaufpreis. Nach der Rechtsprechung kann unter bestimmten Voraussetzungen auch der Schenker den gegen den Beschenkten ergangenen Feststellungsbescheid anfechten. In komplexen Fällen ist die Begleitung durch einen Steuerberater oder einen auf Bewertungsrecht spezialisierten Berater sinnvoll; dieser Artikel ersetzt keine Steuer- oder Rechtsberatung.
Häufige Fragen zur Wertermittlung bei Schenkung
Welche Nachweise erkennt das Finanzamt für einen niedrigeren Wert an?
Nach § 198 Abs. 2 BewG genügt ein Gutachten des zuständigen Gutachterausschusses oder eines Sachverständigen für die Bewertung von Grundstücken, etwa eines öffentlich bestellten und vereidigten Gutachters. Auch ein zeitnaher, unter fremden Dritten erzielter Kaufpreis kann als Nachweis dienen. Voraussetzung ist immer der Bezug zum Bewertungsstichtag.
Was kostet ein Gutachten zur Wertermittlung bei einer Schenkung?
Die Kosten sind frei vereinbart und richten sich nach Objekt, Umfang und Region; vollständige Verkehrswertgutachten liegen häufig im vierstelligen Bereich. Maßgeblich ist die Gegenrechnung: Erst wenn die erwartete Steuerdifferenz die Gutachterkosten deutlich übersteigt, ist der Nachweis wirtschaftlich sinnvoll.
Wie lange dauert die Feststellung des Grundbesitzwerts?
Eine gesetzliche Bearbeitungsdauer gibt es nicht. Zwischen der Aufforderung zur Feststellungserklärung und dem Bescheid vergehen erfahrungsgemäß Wochen bis Monate, abhängig vom Arbeitsstand des Finanzamts und der Vollständigkeit der Angaben. Nachforderungen der Behörde verlängern das Verfahren.
Kann man gegen die Bewertung des Finanzamts vorgehen?
Ja. Gegen den Feststellungsbescheid ist innerhalb eines Monats nach Bekanntgabe Einspruch möglich. Der Einspruch sollte mit substanziellem Gegenbeweis verbunden werden – in der Regel einem stichtagsbezogenen Sachverständigengutachten oder einem zeitnahen Kaufpreis.
 Finanzen
Grunderwerbsteuer Mecklenburg-Vorpommern: aktueller Satz von 6,0 Prozent, Beispielrechnung, Satzentwicklung und legale Sparmöglichkeiten beim Immobilienkauf im Überblick.
 Finanzen
Grunderwerbsteuer Schleswig-Holstein: aktueller Satz von 6,5 Prozent, Beispielrechnung, vollständige Kaufnebenkosten, legale Sparmöglichkeiten und Ablauf bis zur Unbedenklichkeitsbescheinigung.
Wann ist die Verwalterzustimmung beim Wohnungsverkauf nach § 12 WEG nötig, wer erteilt sie und wann darf sie verweigert werden? Der neutrale Überblick zu Ablauf, Kosten und Sonderfällen.